
Lululemon chute fortement ! Première baisse des ventes comparables depuis la pandémie, prévisions annuelles révisées à la baisse pour la deuxième fois, le nouveau PDG fait face à des défis|Rapport financier

La crise de croissance de Lululemon continue de s’aggraver.
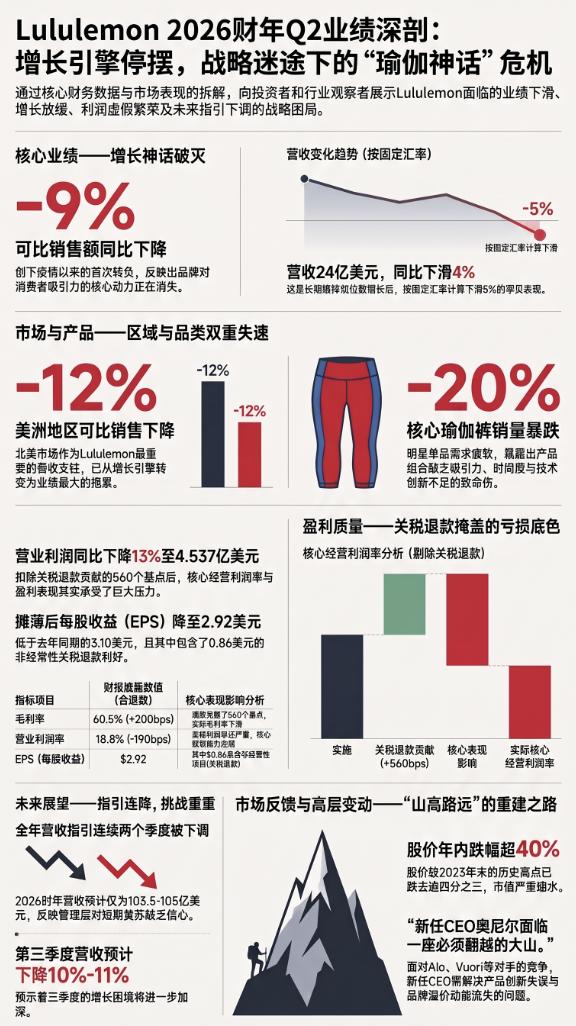
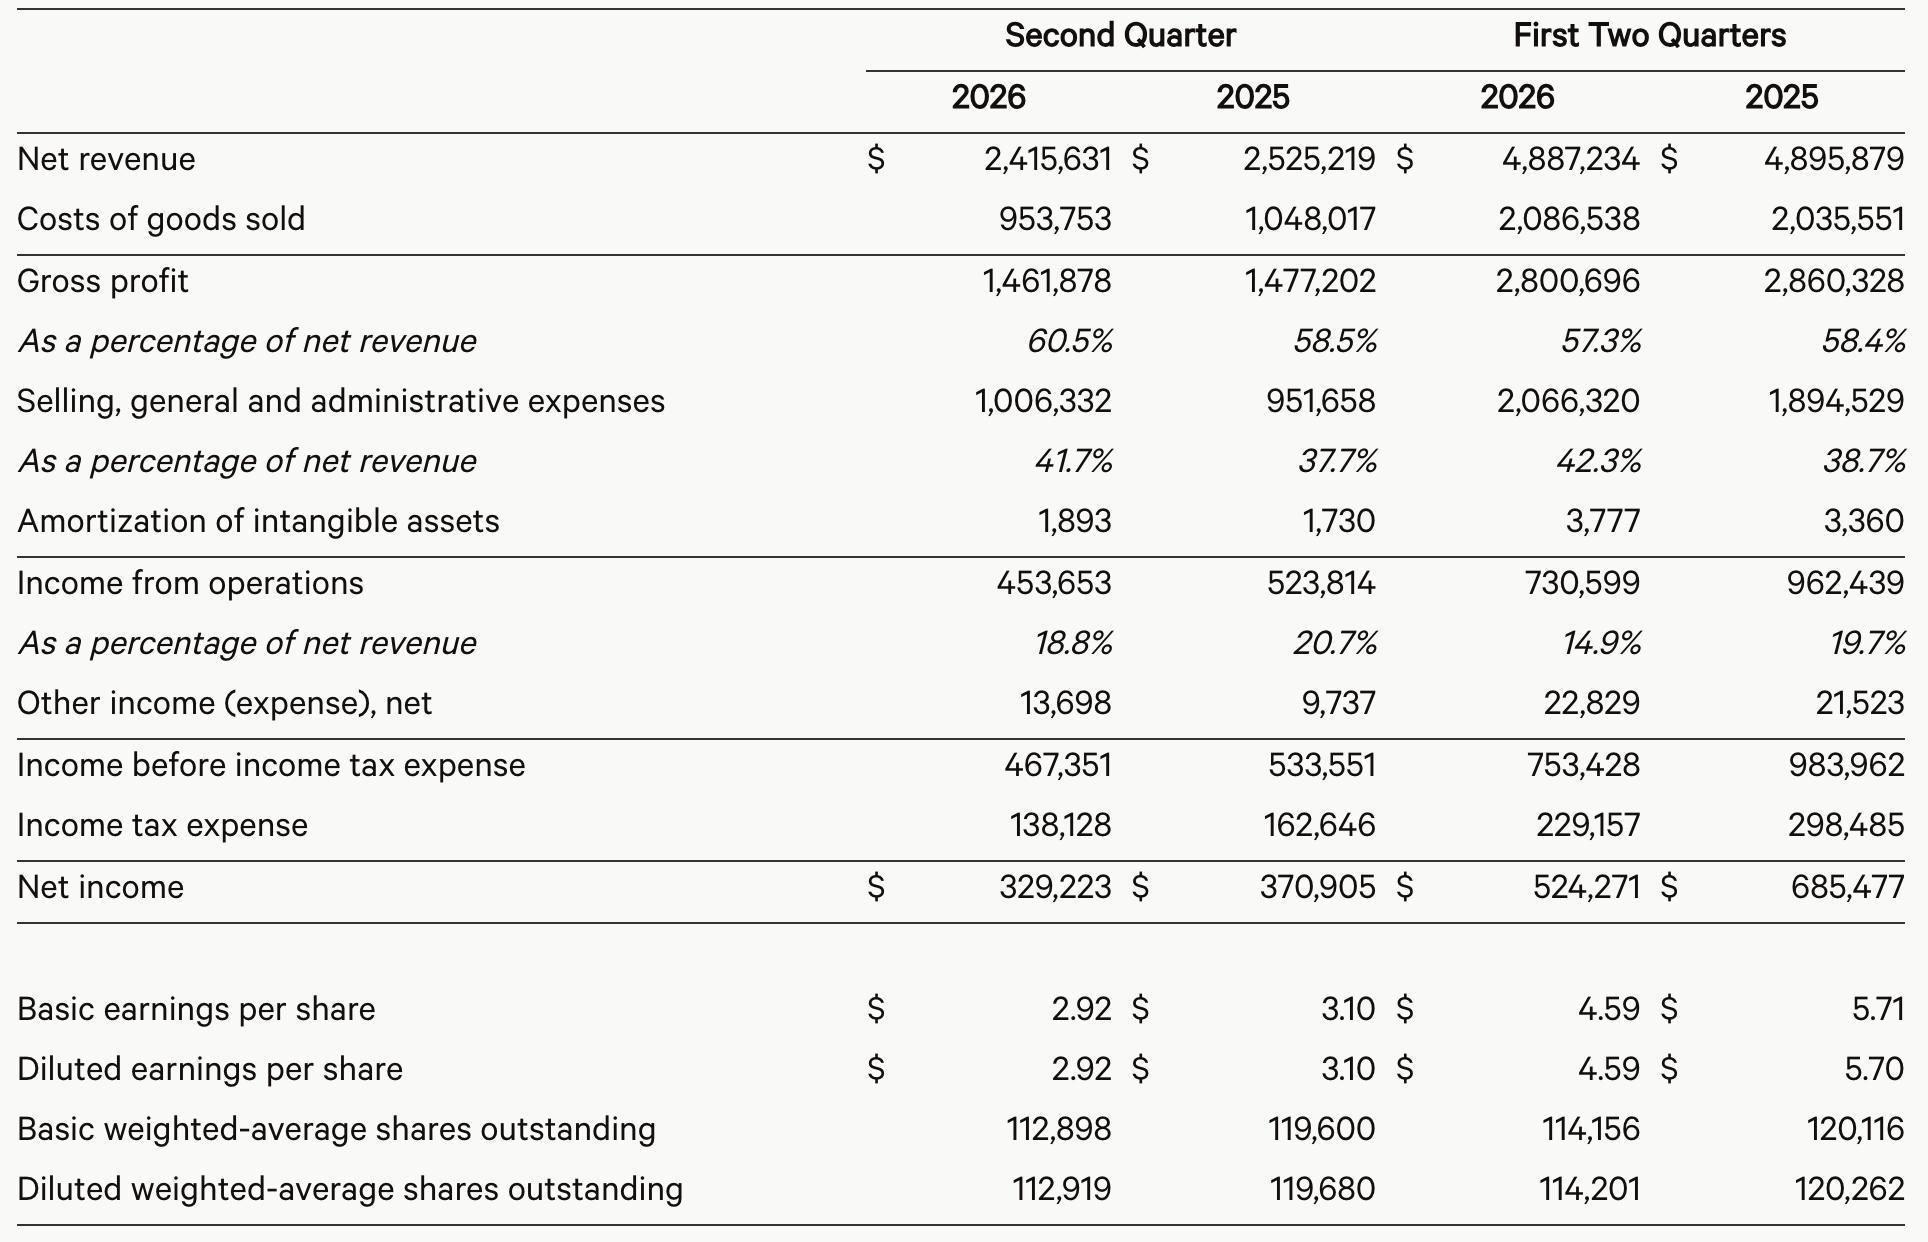
Jeudi, heure locale, la marque de vêtements de sport Lululemon Athletica a publié les résultats du deuxième trimestre de l’année fiscale 2026 : le chiffre d'affaires a diminué de 4 % en glissement annuel pour atteindre 2,4 milliards de dollars, soit une baisse de 5 % à taux de change constant ; les ventes comparables ont chuté de 9 %, soit 10 % à taux de change constant, marquant la première baisse depuis la pandémie.
Dans le même temps, l'entreprise a de nouveau révisé à la baisse ses prévisions annuelles. Pour l’année fiscale 2026, le chiffre d’affaires devrait s’établir entre 10,35 et 10,5 milliards de dollars, en-deçà de la fourchette prévue en juin ; le bénéfice ajusté par action sur l’année devrait se situer entre 9,48 et 9,73 dollars. L'entreprise avait déjà révisé à la baisse ses prévisions annuelles en juin, ce qui signifie que les perspectives annuelles sont abaissées pour le deuxième trimestre consécutif.
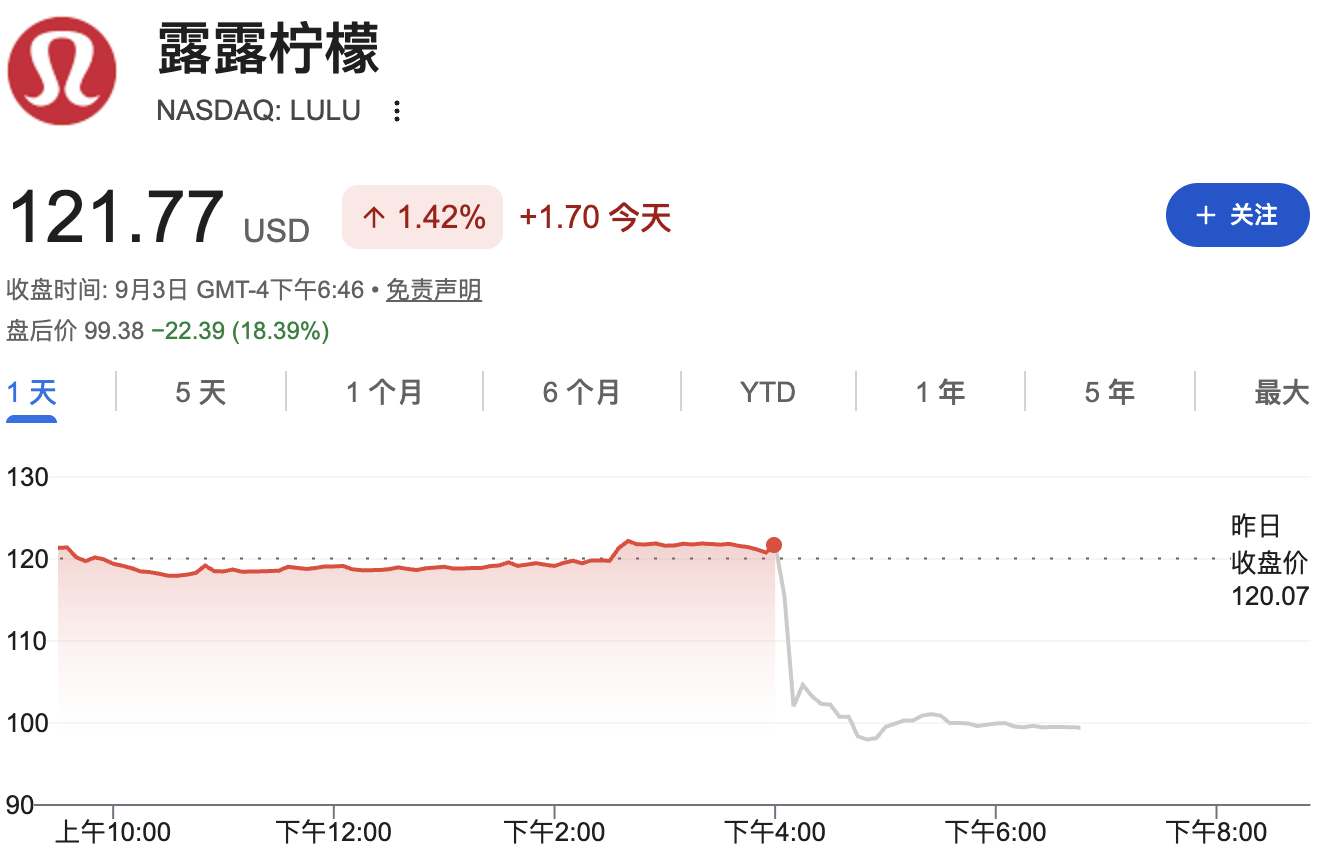
Après l’annonce des résultats, l’action Lululemon à Wall Street a chuté de plus de 20 % après la clôture. À la clôture de jeudi, le titre affichait une baisse cumulative de plus de 40 % depuis le début de l’année, ayant déjà perdu plus des trois quarts de sa valeur par rapport au sommet historique atteint fin 2023.
Lululemon s’apprête à accueillir sa nouvelle PDG, Heidi O’Neill. Cela signifie que lorsqu’O’Neill prendra officiellement ses fonctions la semaine prochaine, elle héritera d’une situation marquée non seulement par un simple ralentissement de la croissance, mais également par des enjeux multiples relatifs à la compétitivité de la marque, à l’innovation produit et à la reconstruction de l’équipe dirigeante.
Les ventes comparables deviennent négatives pour la première fois, le marché nord-américain devient le principal frein
L’indicateur le plus notable du deuxième trimestre pour Lululemon est celui des ventes comparables.
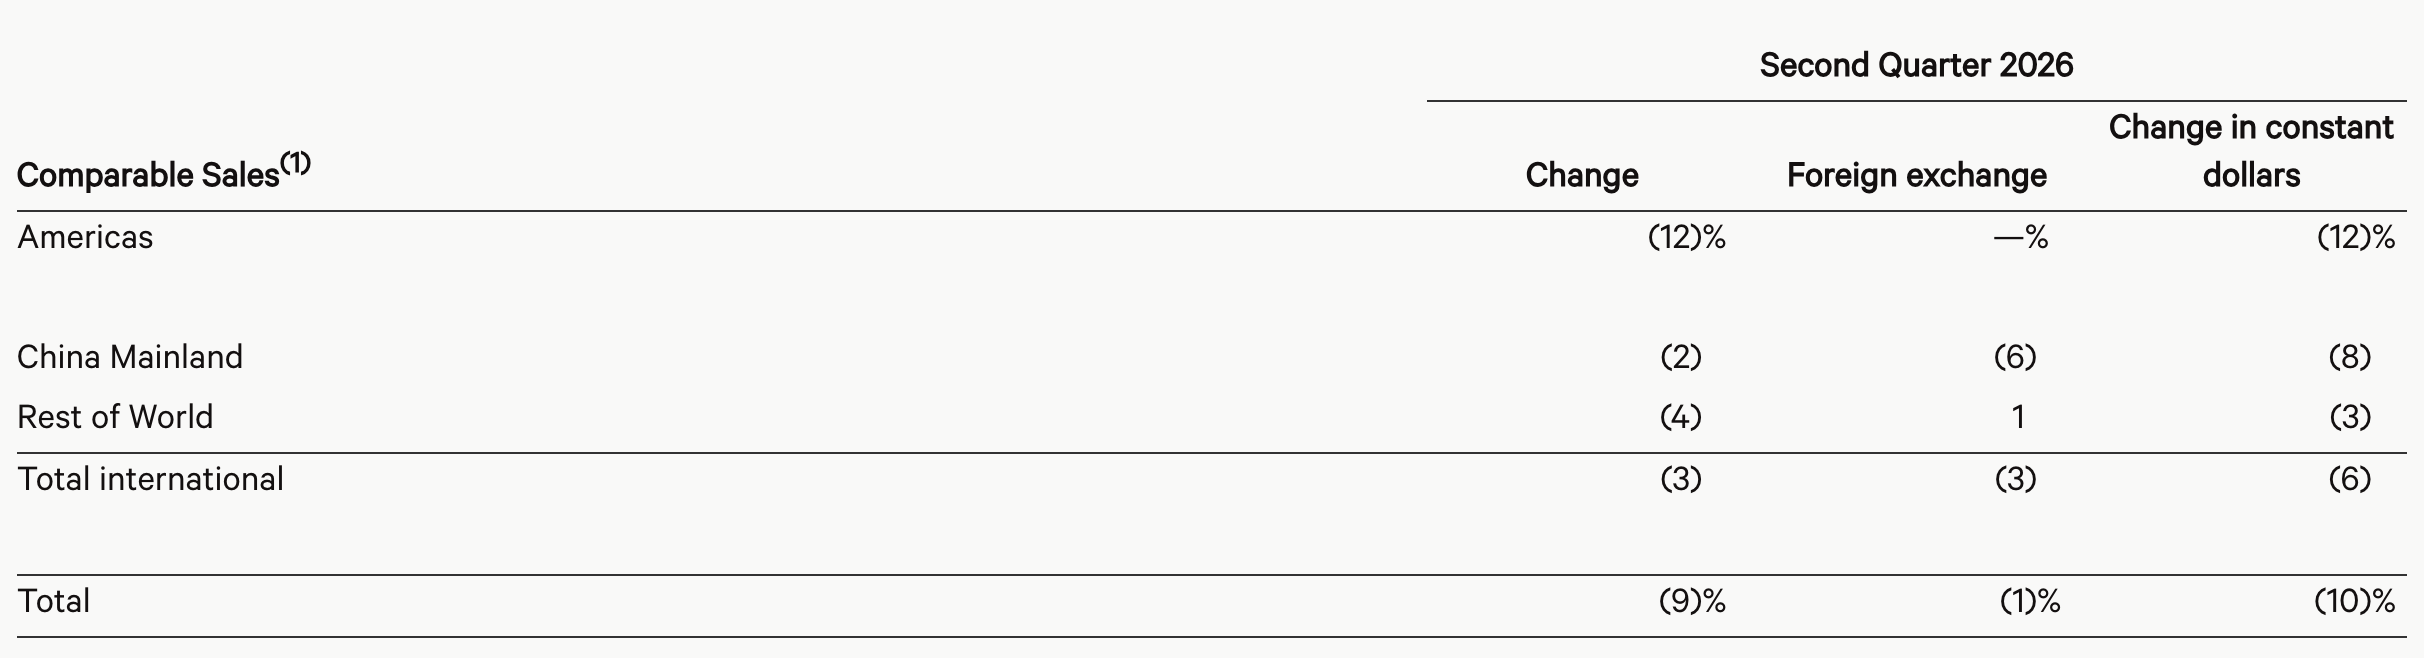
Au deuxième trimestre, les ventes comparables de l’entreprise ont chuté de 9 % en glissement annuel, bien en deçà des attentes du marché. En Amérique, les ventes comparables ont baissé de 12 %, et à l'international de 3 % ; à taux de change constant, l’Amérique chute de 12 %, l’international de 6 %.
Du point de vue du chiffre d’affaires, les revenus ont baissé de 8 % en Amérique alors que le marché international enregistre une hausse de 4 %, soit 2 % à taux de change constant.
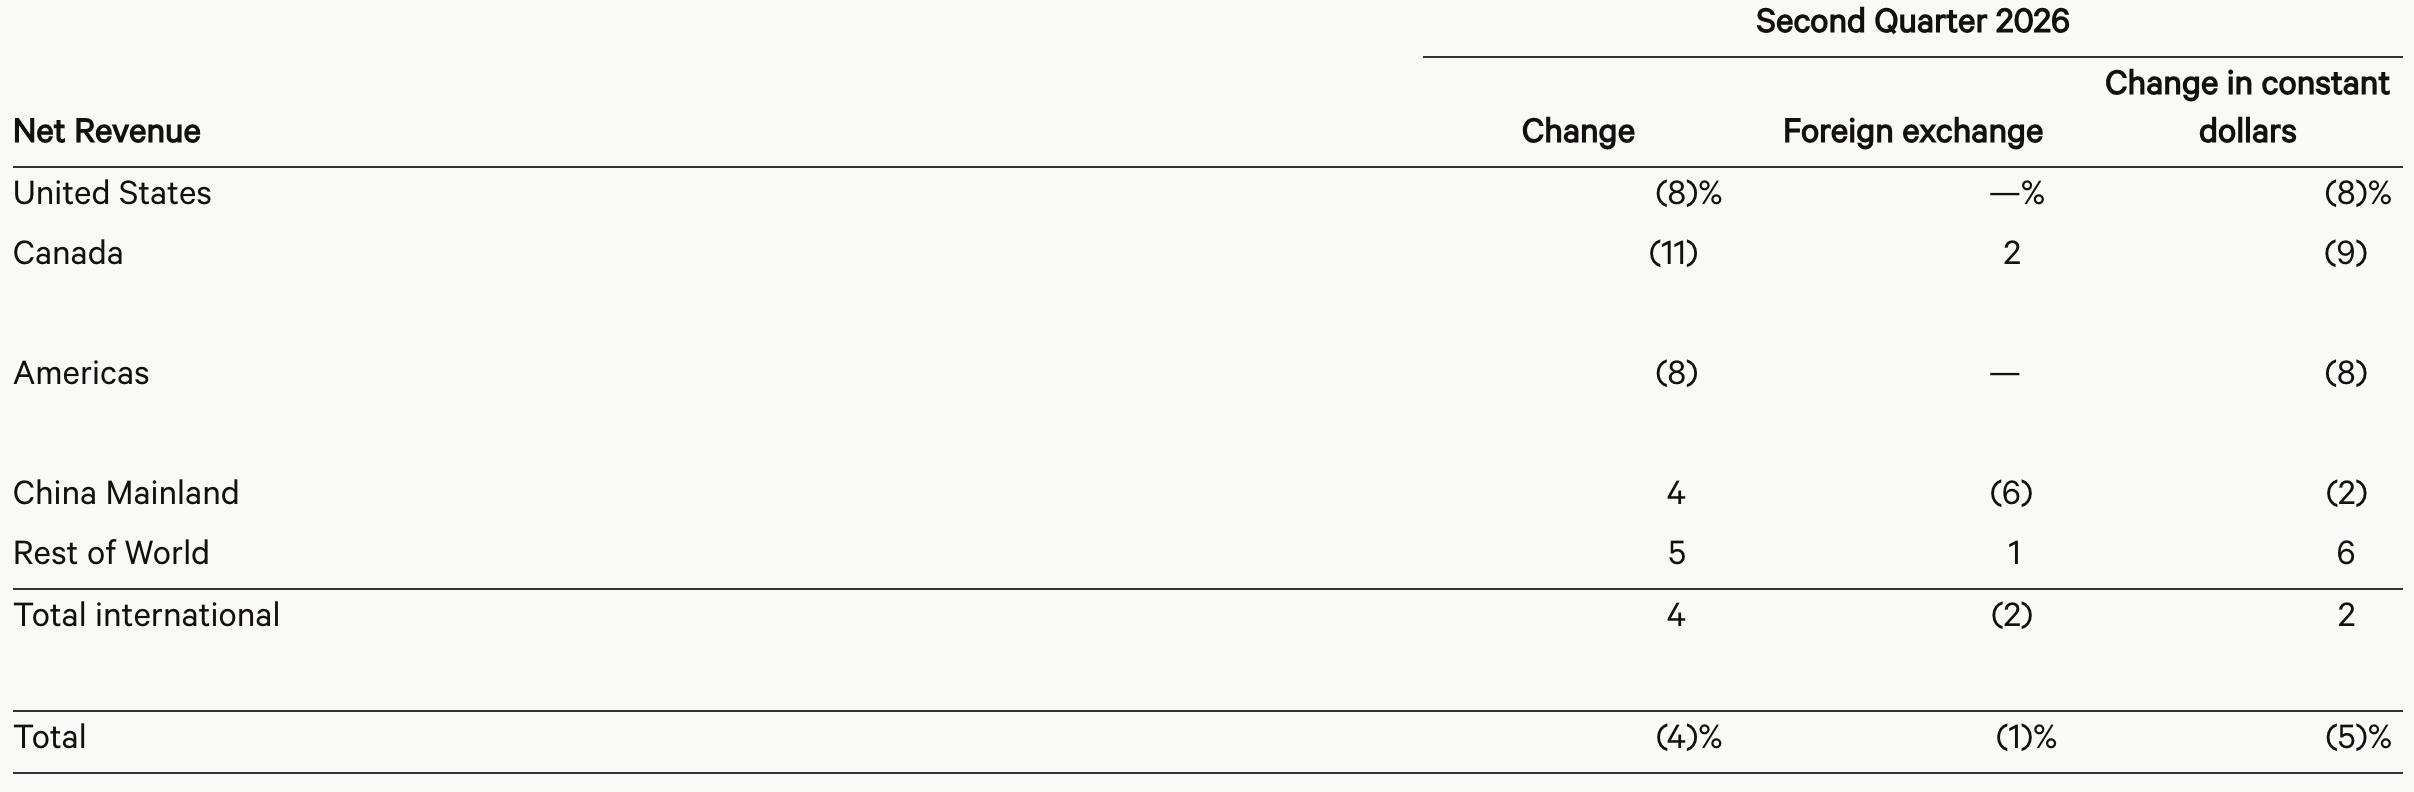
Cela montre que le problème principal de Lululemon est désormais centré sur son marché américain, le plus important. Le marché nord-américain, qui avait alimenté la croissance rapide du groupe pendant des années, est aujourd’hui le principal frein à ses performances.
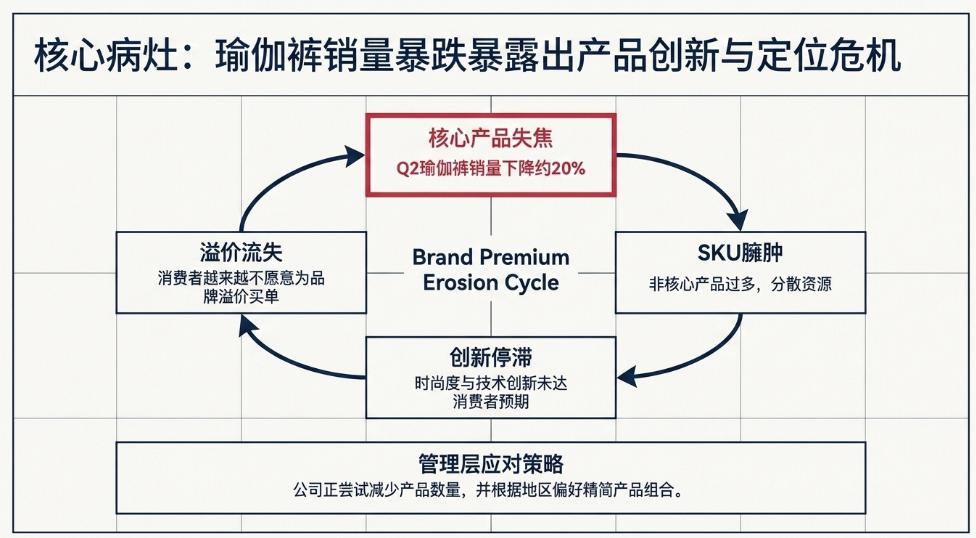
La performance produit n’est pas plus optimiste. Des dirigeants ont révélé que les ventes de pantalons de yoga ont chuté d’environ 20 % au deuxième trimestre. Face à la faiblesse de la demande, l’entreprise tente de réduire le nombre de références et de proposer des assortiments plus ciblés en fonction des préférences régionales des consommateurs.
La co-PDG et directrice financière par intérim, Meghan Frank, a déclaré que l’entreprise évoluait dans un “environnement dynamique et difficile”, ajoutant que la direction cherchait à stimuler la croissance par l’amélioration des produits, une augmentation des investissements marketing et un contrôle strict des coûts.
Cependant, le marché doute de l'efficacité rapide de ces ajustements.
La marge brute gonflée par le remboursement de droits de douane, la rentabilité fondamentale reste sous pression
Du côté des profits, le bénéfice brut de Lululemon au deuxième trimestre a reculé de 1 % à 1,5 milliard de dollars, mais la marge brute semble avoir grimpé de 200 points de base à 60,5 %.
Mais cette amélioration ne reflète pas pleinement l’état opérationnel de la société.
Ce trimestre, la société a obtenu un remboursement de 134,5 millions de dollars grâce à l’IEEPA ainsi que 4,1 millions d’intérêts associés, ce qui a gonflé la marge brute de 560 points de base au T2 et augmenté le BPA de 0,86 dollar.
Hors cet impact, les résultats bénéficiaires sont nettement plus faibles.
Le résultat opérationnel du deuxième trimestre s'élève à 453,7 millions de dollars, en baisse de 13 % sur un an, avec une marge opérationnelle reculant de 190 points de base à 18,8 %, le remboursement de droits ayant là encore apporté 560 points de base de gain.
Le bénéfice dilué par action du second trimestre s'affiche à 2,92 dollars, contre 3,10 dollars un an plus tôt ; il inclut le bonus de 0,86 dollar lié au remboursement de droits et intérêts.
En d’autres termes, même avec l’effet positif unique du remboursement, la performance opérationnelle fondamentale de Lululemon reste sous pression.
Concernant les stocks, ils s'établissaient à 1,7 milliard de dollars fin T2, en recul de 1 % sur un an. En volume, la baisse est de 7 %, signe que l’entreprise commence à mieux contrôler ses stocks.
Prévisions annuelles revues à la baisse, attentes pour le troisième trimestre encore plus faibles
Lululemon assombrit encore ses perspectives pour le court terme.
L’entreprise prévoit un chiffre d’affaires de 2,29 à 2,32 milliards de dollars au troisième trimestre, soit une baisse de 10 % à 11 % sur un an ; le BPA attendu est compris entre 0,93 et 0,98 dollar.
Pour l’ensemble de l’exercice, le groupe anticipe un chiffre d’affaires entre 10,35 et 10,5 milliards de dollars, en recul de 5 % à 7 % sur un an ; le bénéfice par action annuel attendu est de 9,48 à 9,73 dollars.
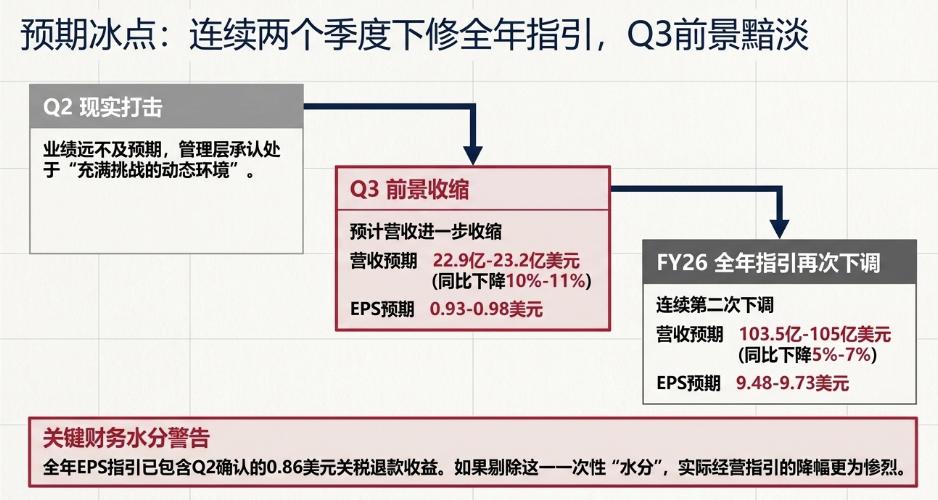
À noter que la prévision de BPA pour l’année intègre le bonus de 0,86 dollar confirmé au deuxième trimestre pour le remboursement des droits et intérêts, mais n’englobe pas d’autres potentiels remboursements à venir.
Cela signifie que, sans cet apport exceptionnel, la pression sur les résultats opérationnels de Lululemon serait d’autant plus visible.
L’entreprise précise que la prévision actuelle ne tient pas compte de l’impact de rachats d’actions futurs.
Au second trimestre, Lululemon a déjà racheté 2,7 millions d’actions, pour un montant total de 330 millions de dollars. À la fin du trimestre, la société disposait de 1,4 milliard de dollars en trésorerie et équivalents, ainsi que d’une capacité de crédit renouvelable de 593,7 millions de dollars.
Nouvelle PDG face à un “long chemin”, l’innovation produit demeure le principal défi
Les difficultés de Lululemon dépassent le domaine financier pour affecter la marque et le management.
La future PDG, O’Neill, est une ancienne cadre dirigeante de Nike. Elle a été désignée PDG de Lululemon depuis plus de quatre mois, mais sa prise de fonction officielle aura lieu la semaine prochaine.
Dans un rapport, l’analyste Randal Konik de Jefferies déclare sans détour : “La nouvelle PDG O’Neill fait face à une montagne.” Selon l’institution, les résultats du deuxième trimestre montrent un affaiblissement rapide de la dynamique de la marque Lululemon, tandis que la perte de parts de marché s’accélère.
Parmi ses priorités, O’Neill devra inverser le désavantage concurrentiel de Lululemon sur le segment sportswear, et reprendre des parts de marché à des rivaux comme Alo ou Vuori.
Parallèlement, l’entreprise doit remédier à ses erreurs produits, à son recours excessif aux promotions et au turn-over dans la direction.
L’analyste senior de Bloomberg Intelligence, Poonam Goyal, estime même que les performances de Lululemon sont “mauvaises à tous les niveaux”, sans signe d’amélioration visible à court terme.
Elle note que, même après l’arrivée d’O’Neill, la véritable difficulté demeure l’innovation produit, un problème qui ne se règlera pas dans l’immédiat.
Pour Neil Saunders, directeur général de GlobalData, la gamme actuelle de produits Lululemon “manque d’attrait”, l’offre hors produits cœur est trop pléthorique, le design et le style n’étant pas à la hauteur des attentes des consommateurs, et l’innovation technique insuffisante. Dans ce contexte, les consommateurs sont de moins en moins enclins à payer une prime de marque.
Lululemon traverse une véritable remise à plat stratégique
A la lumière du dernier rapport financier, Lululemon n’est plus simplement confrontée aux fluctuations d’un trimestre.
Ventes comparables négatives pour la première fois, recul à deux chiffres sur le marché nord-américain, chute spectaculaire des pantalons de yoga, prévisions annuelles révisées sans cesse à la baisse, inquiétudes autour des promotions et de l’innovation produit : tous ces éléments révèlent en profondeur un problème majeur, le modèle de croissance basé sur la prime de marque et l’innovation produit perd de son élan.
L’entreprise dispose encore de 1,4 milliard de dollars de liquidités, de 825 points de vente et d’une forte notoriété, ce qui fait qu’O’Neill ne part pas de zéro. Mais, dans un environnement de concurrence accrue avec des marques comme Alo et Vuori, où les attentes des consommateurs en matière de design et d’innovation ne cessent de monter, Lululemon doit prouver à nouveau la légitimité de sa prime de marque.
Lors de la conférence d’annonce des résultats, la co-PDG intérimaire Frank a précisé que l’entreprise “est consciente de l’ampleur du travail restant à accomplir”, ajoutant que les enseignements de cette année seront mis à profit pour le développement mondial futur.
Pour O’Neill qui va bientôt prendre la direction, le véritable défi commence : comment regagner les faveurs des consommateurs par l’innovation produit, le marketing et la stratégie de distribution, sans épuiser davantage la prime de marque, et stopper le transfert de parts de marché vers Alo et Vuori.
Mais à en juger par ce rapport et les dernières prévisions, Wall Street n’a manifestement pas encore vu ce point d’inflexion.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Les grandes banques de Wall Street revoient collectivement à la hausse leurs prévisions de relèvement des taux d'intérêt, les contrats à terme sur la dette américaine poursuivent leur baisse, l'or chute de plus de 1 % et passe sous les 4000.
Après un CPI américain d'octobre supérieur aux attentes, Goldman Sachs et Nomura ont révisé leurs prévisions de trajectoire de hausse des taux en ajoutant une hausse en mars prochain, tandis que Deutsche Bank prévoit désormais une hausse en janvier prochain. Actuellement, le marché a totalement intégré une hausse de taux de 25 points de base en décembre, la probabilité d'une hausse de 50 points de base étant de 13 %. Mercredi, le marché au comptant des bons du Trésor américain était fermé, tandis que les contrats à terme sur les bons du Trésor continuaient de baisser, avec des rendements en hausse d'environ 2 à 4 points de base et l'or au comptant sous pression, en baisse de 1,1 %.

Pas besoin de s'inquiéter du ralentissement de la construction des centres de données d'IA ? La vague d'importations américaines ne devrait pas retomber à court terme, l'impact réel pourrait arriver en 2029.
Il faut en moyenne 4,8 ans pour qu’un projet de centre de données passe de la décision d’investissement au début de la construction, et 2,6 ans supplémentaires pour qu’il soit opérationnel après le lancement des travaux. Les serveurs ne peuvent généralement être installés qu’une fois la structure du bâtiment et les racks terminés. Pour les partenaires commerciaux dépendant de la chaîne d’approvisionnement des centres de données américains, tels que Taiwan, la Corée du Sud et le Mexique, l’inertie du cycle de construction garantit au moins une à deux années de stabilité pour leurs exportations futures.

Grande controverse à la Réserve fédérale : quand devrait se terminer le mandat du "numéro trois" Williams ?
Le point de controverse porte sur la question de savoir si Williams doit quitter ses fonctions en juin 2028 (après avoir accompli un mandat complet de dix ans) ou en juin 2027 (atteignant l'âge légal de la retraite à 65 ans). Selon l'analyse, le Conseil des gouverneurs de la Réserve fédérale détient le pouvoir discrétionnaire final ; en cas de départ anticipé de Williams, le président de la Fed, Waller, pourrait ainsi prendre l'initiative de nommer à l'avance la personne qui occupera ce poste clé. Toutefois, un tel écourtage forcé du mandat de Williams risquerait fortement d’être perçu comme une manipulation politique. Williams lui-même envisage de rester en fonction jusqu’en juin 2028.

Morgan Stanley met en garde : les prix du stockage ancien atteignent un sommet, l’offre et la demande pourraient devenir plus détendues d’ici 2028
Morgan Stanley indique qu'après les élections de mi-mandat aux États-Unis, il est prévu qu'environ 20 % de la nouvelle capacité des centres de données américains prévue pour 2028 soit reportée à 2029, ce qui pourrait créer une "coupure" dans la chaîne d'approvisionnement en 2028 et augmenter le risque d'accumulation des stocks d'anciennes mémoires. Ces anciennes mémoires, moins contraintes par des accords à prix fixes de longue durée, pourraient connaître une forte volatilité de prix si l'écart entre l'offre et la demande se réduit. Cette analyse concerne uniquement les anciennes mémoires, y compris DDR3/4, SLC/MLC NAND et la mémoire flash NOR.

Prix des cryptos
Plus


