
Le premier discours de Waller frappe le marché : le dollar bondit de près de 40 points, l'or s'évapore instantanément de 80 dollars

汇通网 28 août —— Vendredi (28 août) à 22h00 heure GMT+8, le président de la Fed, Walsh, a prononcé son premier discours principal depuis sa prise de fonction lors de la réunion de Jackson Hole, mettant clairement l'accent sur l'inflation au cœur de la politique, ce qui a rapidement amené le marché à revaloriser le ton restrictif de Walsh.
Vendredi (28 août), à 22h00 heure GMT+8, le président de la Fed, Walsh, a prononcé son premier discours principal depuis son entrée en fonction à la réunion de Jackson Hole. Avant le discours, le marché était encore divisé quant à l'orientation de la politique, l'indice du dollar américain hésitant autour de 99,06 tout en se redressant, tandis que l’or au comptant restait volatil à un niveau élevé. Dans le même temps, la variation préliminaire de l'emploi non agricole de référence américain pour 2026 est annoncée à -79 000 personnes, bien en deçà des attentes (183 000 personnes). Dès le début du discours, le marché a rapidement commencé à anticiper un ton restrictif de Walsh.
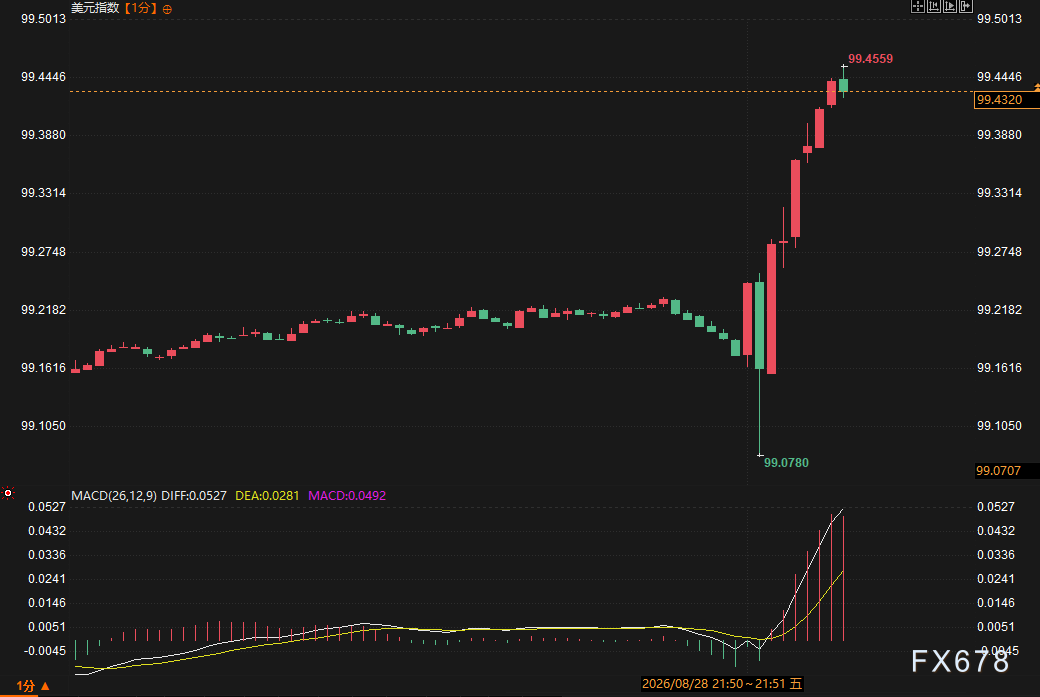
Pendant le discours, l’indice du dollar américain a bondi de près de 40 points en quelques instants, atteignant un sommet à 99,4559 ; l’or au comptant a chuté d’environ 40 dollars à 4550,01 dollars l’once, franchissant brièvement le seuil des 4550 dollars pour atteindre un plus bas depuis le 21 août. Le rendement des bons du Trésor américain à deux ans est monté à 4,286 %, son plus haut niveau depuis le 31 juillet ; le rendement à dix ans est resté presque inchangé à 4,676 %. Les indices américains ont reculé dans la foulée, le Nasdaq perdant environ 0,15 %. Du côté domestique, l’argent de Shanghai 2610 a rapidement corrigé, réduisant sa hausse à 0,10 %, et affichant désormais 16 847 yuans/kg ; l’or de Shanghai 2610 a viré à la baisse et s’établit à 989,8 yuans/g, avec une intensification simultanée du volume et de l’intérêt ouvert.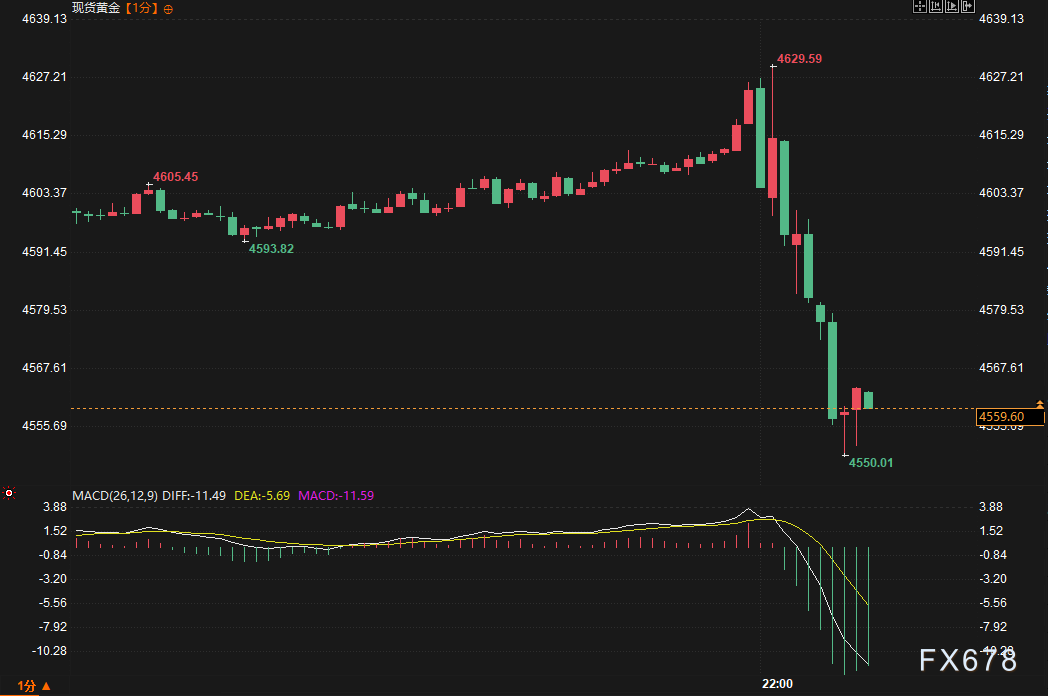
Analyse Connectivity Plus approfondie
Walsh a clairement placé l’inflation au cœur de la politique monétaire. Il a souligné que même si les données d’inflation cet été ont montré certaines améliorations, la tendance sous-jacente ne s’est pas nettement améliorée, et qu’il fallait être certain que l’inflation fondamentale se rapproche de l’objectif, sinon “il y a encore du travail à faire”. L’objectif de 2 % pour l’inflation PCE a été réaffirmé comme “ferme et inébranlable”. Il a également mis en avant la grande stabilité du marché du travail, la probabilité d’une croissance économique plus élevée, le fait que les conditions financières restent peu restrictives, et que le marché du crédit ne montre guère de signes de resserrement politique. Il estime que la forward guidance devrait rester limitée, la politique ne devant pas se baser sur des données obsolètes ou inexactes, et que le marché doit se concentrer sur l’information réelle de l’économie. L’intelligence artificielle est considérée comme une nouvelle variable qui influencera l’économie et la mise en œuvre des politiques.
Ces déclarations marquent un contraste net avec l’assouplissement anticipé par une partie du marché auparavant. Avant le discours, les institutions portaient surtout leur attention sur la révision à la baisse de la référence de l’emploi et sur ses signaux modérés possibles ; après le discours, la tarification s’est rapidement inversée. Le marché estime la probabilité d'une hausse des taux par la Fed en septembre à environ 50 %.
Les comptes institutionnels ont rapidement extrait les mots-clés “priorité à l’inflation” et “conditions financières non restrictives”, soulignant la patience de la politique et sa dépendance aux données ; les particuliers se sont surtout concentrés sur le repli instantané de l’or et de l’argent, l’intérêt passant d’une attente attentiste à une attention accrue sur la pression à court terme sur les métaux précieux. Historiquement, une tonalité aussi restrictive s’accompagne souvent d’une appréciation du dollar à court terme et d’une pression sur les métaux précieux, ce qui s’est confirmé cette fois ; que ce soit à court ou à long terme, la logique de marché pointe vers un réajustement de la trajectoire politique.
Pour les actifs concernés, le dollar bénéficie d’un soutien à court terme, tandis que l’or et l’argent subissent une pression immédiate vendeuse, la courbe des taux des obligations d’État voyant surtout son extrémité courte se relever.
Perspectives de tendance
D’un point de vue graphique, l’indice du dollar américain a rapidement effacé ses pertes après le discours et a atteint un nouveau sommet journalier, montrant ainsi une réévaluation immédiate des propos de politique monétaire par les marchés. L’or a perdu de la hauteur et a franchi le support récent, l’élan à court terme passant à la consolidation. La hausse du segment court de la courbe des taux et les paris sur une hausse des taux se renforcent mutuellement, la suite dépendra des prochaines données qui devront confirmer ou non le diagnostic de Walsh concernant l’inflation fondamentale et la résilience de la croissance. La volatilité globale s’est nettement accrue après le discours, le marché étant en train de digérer un nouveau changement dans les priorités de politique monétaire.
Foire aux questions
Q : Quel est le principal positionnement de Walsh lors de ce discours ?
Il a placé la stabilité des prix en tête des priorités, soulignant que la tendance sous-jacente de l’inflation ne s’est pas nettement améliorée et qu’il fallait s’assurer qu’elle se dirige bien vers l’objectif de 2 %, sinon la politique devra continuer à agir. Il a également noté que les conditions financières ne sont pas véritablement restrictives et que l’économie et le marché du travail restent résilients.
Q : Comment la tarification du risque de hausse des taux en septembre a-t-elle évolué avant et après le discours ?
Après le discours, les contrats à terme sur les taux courts américains ont baissé, et le marché table désormais sur une probabilité d’environ 50 % pour une hausse des taux en septembre, une augmentation notable par rapport à la situation antérieure.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Les grandes banques de Wall Street revoient collectivement à la hausse leurs prévisions de relèvement des taux d'intérêt, les contrats à terme sur la dette américaine poursuivent leur baisse, l'or chute de plus de 1 % et passe sous les 4000.
Après un CPI américain d'octobre supérieur aux attentes, Goldman Sachs et Nomura ont révisé leurs prévisions de trajectoire de hausse des taux en ajoutant une hausse en mars prochain, tandis que Deutsche Bank prévoit désormais une hausse en janvier prochain. Actuellement, le marché a totalement intégré une hausse de taux de 25 points de base en décembre, la probabilité d'une hausse de 50 points de base étant de 13 %. Mercredi, le marché au comptant des bons du Trésor américain était fermé, tandis que les contrats à terme sur les bons du Trésor continuaient de baisser, avec des rendements en hausse d'environ 2 à 4 points de base et l'or au comptant sous pression, en baisse de 1,1 %.

Pas besoin de s'inquiéter du ralentissement de la construction des centres de données d'IA ? La vague d'importations américaines ne devrait pas retomber à court terme, l'impact réel pourrait arriver en 2029.
Il faut en moyenne 4,8 ans pour qu’un projet de centre de données passe de la décision d’investissement au début de la construction, et 2,6 ans supplémentaires pour qu’il soit opérationnel après le lancement des travaux. Les serveurs ne peuvent généralement être installés qu’une fois la structure du bâtiment et les racks terminés. Pour les partenaires commerciaux dépendant de la chaîne d’approvisionnement des centres de données américains, tels que Taiwan, la Corée du Sud et le Mexique, l’inertie du cycle de construction garantit au moins une à deux années de stabilité pour leurs exportations futures.

Grande controverse à la Réserve fédérale : quand devrait se terminer le mandat du "numéro trois" Williams ?
Le point de controverse porte sur la question de savoir si Williams doit quitter ses fonctions en juin 2028 (après avoir accompli un mandat complet de dix ans) ou en juin 2027 (atteignant l'âge légal de la retraite à 65 ans). Selon l'analyse, le Conseil des gouverneurs de la Réserve fédérale détient le pouvoir discrétionnaire final ; en cas de départ anticipé de Williams, le président de la Fed, Waller, pourrait ainsi prendre l'initiative de nommer à l'avance la personne qui occupera ce poste clé. Toutefois, un tel écourtage forcé du mandat de Williams risquerait fortement d’être perçu comme une manipulation politique. Williams lui-même envisage de rester en fonction jusqu’en juin 2028.

Morgan Stanley met en garde : les prix du stockage ancien atteignent un sommet, l’offre et la demande pourraient devenir plus détendues d’ici 2028
Morgan Stanley indique qu'après les élections de mi-mandat aux États-Unis, il est prévu qu'environ 20 % de la nouvelle capacité des centres de données américains prévue pour 2028 soit reportée à 2029, ce qui pourrait créer une "coupure" dans la chaîne d'approvisionnement en 2028 et augmenter le risque d'accumulation des stocks d'anciennes mémoires. Ces anciennes mémoires, moins contraintes par des accords à prix fixes de longue durée, pourraient connaître une forte volatilité de prix si l'écart entre l'offre et la demande se réduit. Cette analyse concerne uniquement les anciennes mémoires, y compris DDR3/4, SLC/MLC NAND et la mémoire flash NOR.

Prix des cryptos
Plus


