
Perspectives sur les résultats du deuxième trimestre de Marvell (MRVL.US) : NVLink + l'écosystème double de Google, la valorisation n'a pas encore suivi
 2026/08/27 03:57
1. Points clés d’investissement
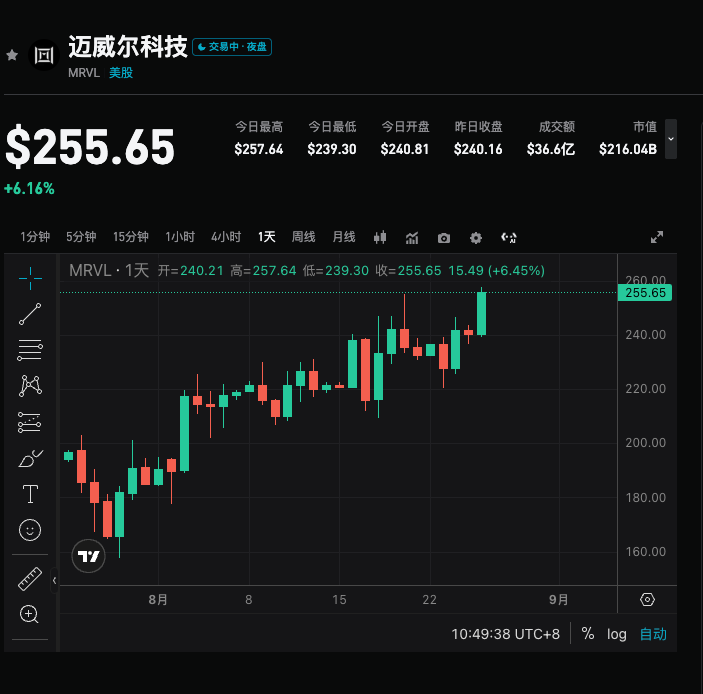
Marvell publiera les résultats de ce trimestre après la clôture du marché US le 27 août 2026. Les attentes des acheteurs tablent sur une croissance du chiffre d’affaires de l’ordre de 15% en séquentiel ce trimestre (environ +39,0% en glissement annuel), avec des prévisions d’environ 12% pour le trimestre suivant, légèrement supérieures au consensus des vendeurs, ce qui rend la barre relativement accessible ; environ la moitié des fonds interrogés pensent qu’il n’y aura pas d’annonce de projets de puces nets nouvellement ajoutés ce trimestre. La volatilité implicite sur le trimestre est d’environ 8,8%, nettement supérieure à celle de Nvidia. Le marché est resté tiède, mais les cinq derniers mois, avec le lancement de NVLink Fusion et un accord complet personnalisé avec Google TPU, ont changé le contexte fondamental. L'enjeu principal est de savoir si la direction pourra transformer ces partenariats en un calendrier de revenus vérifiables.
2. Quatre principaux sujets d’attention
Sujet 1 : Pourquoi le marché reste-t-il réticent à anticiper la valorisation ?
Les revenus des puces sur mesure sont fortement liés au calendrier des principaux clients ; des précédents montrent que de grands accords de cadre ne se traduisent pas toujours en revenus immédiats au trimestre, ce qui a poussé les capitaux à relativiser systématiquement l’impact des annonces. Comparé à Broadcom, Marvell manque de records de montée en puissance multi-clients similaire. Son PER prévisionnel pour l’exercice 2028 est d’environ 35, nettement supérieur à la moyenne sectorielle qui se situe autour de la dizaine, la valorisation étant accusée d’anticiper excessivement. Certains investisseurs actifs étaient principalement positionnés suite à l’intégration dans les indices, mais ont allégé après le rebond, résultant en des positions légères et des attentes basses.
Sujet 2 : La position de Marvell dans l’écosystème Nvidia se traduit-elle en commandes réelles ?
Fin mars de cette année, Nvidia a intégré Marvell à son écosystème AI via NVLink Fusion, Marvell fournissant des XPU personnalisés et un réseau vertical extensible compatible NVLink, et collaborant sur la photonique silicium, Nvidia investissant en parallèle autour de 2 milliards de dollars. Ainsi, Marvell figure désormais dans la chaîne d’interconnexion GPU générique. Lors de la conférence téléphonique, il faudra clarifier : ces produits sont-ils inclus dans les prévisions ou restent-ils au stade du récit d’écosystème ?
Sujet 3 : Ne pas interpréter à tort le “120 milliards” de l'accord avec Google comme des commandes fermes
L’accord Google dévoilé le 19 août et signé le 29 juillet couvre des puces personnalisées pour l’écosystème TPU (accélérateurs d’inférence, contrôleurs mémoire, cartes réseau, interfaces mémoire, calcul near-memory). Marvell émet 58,97 millions de warrants auprès de Google à un prix d’exercice de 206,58 dollars, soit environ 12,2 milliards de dollars au total, donnant à Google 7% du capital en cas de conversion complète. Les warrants se débloquent selon l’achat cumulé : chaque tranche de 500 millions de dollars d’achats libère un palier, soit 240 paliers pour un plafond de 120 milliards de dollars d’achats d’ici à l’exercice 2033. Ce chiffre est un plafond, pas un carnet de commandes. Les calculs institutionnels évaluent la taille implicite du business à environ 20 milliards de dollars : la marge de progression est donc très significative, mais dépend d’un calendrier de montée en régime effectif.
Sujet 4 : L’information qualitative sera plus décisive que la croissance trimestrielle
La barre numérique n’est pas haute ; la véritable valorisation dépend de trois points : à quelle date les revenus Google commenceront à contribuer (les warrants commencent à être exercés à partir du T3 de l’exercice 2027, la date approche) ; les projets existants type Microsoft Maia bénéficient-ils d’une communication plus positive ; les activités connexes comme la photonique électrique et CXL peuvent-elles être quantifiées dans les prévisions ? Si le discours reste au niveau des cadres sans calendrier précis, la volatilité élevée et le PER de 35 ouvrent aussi un risque significatif de correction.
3. Risques et opportunités
Facteurs de hausse :
Annonce d’un calendrier de revenus progressif grâce à Google, et relèvement guidances Q prochaine ou moyen terme.
Communication renforcée autour de projets existants type Microsoft Maia, preuve qu’il ne s’agit pas d’un scénario isolé.
Inclusion dans les prévisions de produits annexes (photonique, CXL), renforçant la prime double “double écosystème”.
Risques de baisse :
La direction reste floue sur l’incrémental Google, le marché continue à voir l’accord comme optionnel plus que comme revenus assurés.
Pas de nouveaux projets annoncés ce trimestre, renforçant l’image “annonces en série, livraisons lentes” des puces sur-mesure.
Sous une volatilité implicite de 8,8%, les écarts de prévisions sont amplifiés, la valorisation peut reculer plus vite que le relèvement des fondamentaux.
4. Conseils de stratégie de trading
Logique long : Avec des attentes basses et des positions allégées, dès lors que la montée en puissance et la communication sur les projets existants se concrétisent, le marché pourrait ajuster la valorisation de Marvell, qui est alors vue comme ayant une double position dans la chaîne GPU+ASIC.
Risque short : Si les collaborations restent au simple niveau d’accord-cadre, ou si la structure des warrants est perçue comme dilutive plus que comme une promesse de commandes, le cours pourrait chuter fortement lors de la publication.
Données clés :
* Croissance séquentielle du CA autour de 15% ce trimestre (environ +39% YoY)
* Les guidance du trimestre suivant atteignent-elles environ 12% ?
* Point de départ, rythme et quantification dans les guidances des revenus Google
* Nouveaux projets de puces et projet Microsoft Maia
* Inclusion dans les guidances de la photonique électrique / CXL
Références de niveaux de trading (basé sur la clôture du 26 août autour de 245,11$, avec pointe post-marché à 253-256$)
- Résistance : 251-253$, 258-262$, 270-275$
- Support : 236-238$, 228-230$, 220-222$, 211-216$
- Surprise à la hausse : Après un maintien et franchissement de 251-253$, viser 258-265$ ; en cas de repli sur 245-248$ cela peut servir de point d’entrée
- Déception : Un passage sous 236-238$ expose à un repli vers 228-230$, voire plus bas vers 220 ou 211-216$
Conseil d’opération : Pour des positions légères ou sans position, la structure des risques/reward est asymétrique mais il n’est pas conseillé de surinvestir avant la conférence ; pour les porteurs fortement investis, évitez de leverager avant la publication.
Promo actions en cours :Offre spéciale d’août pour les nouveaux utilisateurs : achetez une action US et gagnez une action Nvidia offerte C’est le bon moment pour trader !
Débutant sur les actions rtoken, ou tout juste initié au spot actions ? Ces tutoriels vous expliqueront tout en une fois !
Clause de non-responsabilité : Le contenu ci-dessus est fourni à titre d’information uniquement et ne constitue pas un conseil d’investissement.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Les grandes banques de Wall Street revoient collectivement à la hausse leurs prévisions de relèvement des taux d'intérêt, les contrats à terme sur la dette américaine poursuivent leur baisse, l'or chute de plus de 1 % et passe sous les 4000.
Après un CPI américain d'octobre supérieur aux attentes, Goldman Sachs et Nomura ont révisé leurs prévisions de trajectoire de hausse des taux en ajoutant une hausse en mars prochain, tandis que Deutsche Bank prévoit désormais une hausse en janvier prochain. Actuellement, le marché a totalement intégré une hausse de taux de 25 points de base en décembre, la probabilité d'une hausse de 50 points de base étant de 13 %. Mercredi, le marché au comptant des bons du Trésor américain était fermé, tandis que les contrats à terme sur les bons du Trésor continuaient de baisser, avec des rendements en hausse d'environ 2 à 4 points de base et l'or au comptant sous pression, en baisse de 1,1 %.

Pas besoin de s'inquiéter du ralentissement de la construction des centres de données d'IA ? La vague d'importations américaines ne devrait pas retomber à court terme, l'impact réel pourrait arriver en 2029.
Il faut en moyenne 4,8 ans pour qu’un projet de centre de données passe de la décision d’investissement au début de la construction, et 2,6 ans supplémentaires pour qu’il soit opérationnel après le lancement des travaux. Les serveurs ne peuvent généralement être installés qu’une fois la structure du bâtiment et les racks terminés. Pour les partenaires commerciaux dépendant de la chaîne d’approvisionnement des centres de données américains, tels que Taiwan, la Corée du Sud et le Mexique, l’inertie du cycle de construction garantit au moins une à deux années de stabilité pour leurs exportations futures.

Grande controverse à la Réserve fédérale : quand devrait se terminer le mandat du "numéro trois" Williams ?
Le point de controverse porte sur la question de savoir si Williams doit quitter ses fonctions en juin 2028 (après avoir accompli un mandat complet de dix ans) ou en juin 2027 (atteignant l'âge légal de la retraite à 65 ans). Selon l'analyse, le Conseil des gouverneurs de la Réserve fédérale détient le pouvoir discrétionnaire final ; en cas de départ anticipé de Williams, le président de la Fed, Waller, pourrait ainsi prendre l'initiative de nommer à l'avance la personne qui occupera ce poste clé. Toutefois, un tel écourtage forcé du mandat de Williams risquerait fortement d’être perçu comme une manipulation politique. Williams lui-même envisage de rester en fonction jusqu’en juin 2028.

Morgan Stanley met en garde : les prix du stockage ancien atteignent un sommet, l’offre et la demande pourraient devenir plus détendues d’ici 2028
Morgan Stanley indique qu'après les élections de mi-mandat aux États-Unis, il est prévu qu'environ 20 % de la nouvelle capacité des centres de données américains prévue pour 2028 soit reportée à 2029, ce qui pourrait créer une "coupure" dans la chaîne d'approvisionnement en 2028 et augmenter le risque d'accumulation des stocks d'anciennes mémoires. Ces anciennes mémoires, moins contraintes par des accords à prix fixes de longue durée, pourraient connaître une forte volatilité de prix si l'écart entre l'offre et la demande se réduit. Cette analyse concerne uniquement les anciennes mémoires, y compris DDR3/4, SLC/MLC NAND et la mémoire flash NOR.

Prix des cryptos
Plus


