
Morgan Stanley lance la notation de crédit de Nvidia : la solidité financière devient un outil de financement pour l’IA, la dette pourrait atteindre 200 milliards de dollars

Matériel·AI
Auteur | Zhao Ying
Éditeur | Matériel AI
Nvidia convertit sa puissante feuille de bilan en un outil stratégique pour le financement de l’infrastructure IA, un virage qui remodèle son profil de crédit tout en introduisant de nouveaux risques que les indicateurs de levier traditionnels saisissent mal.
Morgan Stanley a lancé la couverture de la notation de crédit de Nvidia le 24 août 2026, attribuant une note neutre et recommandant aux investisseurs d'adopter une attitude d’attente sur les marchés des obligations au comptant et des swaps sur le risque de crédit (CDS). Selon Lindsay A Tyler, analyste de la recherche crédit, et Nishant Satyam, stratégiste, chez Morgan Stanley, les fondamentaux du crédit de Nvidia restent robustes, mais le manque de transparence concernant ses engagements conditionnels et l’ampleur des risques extrêmes rendent la prise de position prématurée à ce stade.
Morgan Stanley prévoit que en incluant tous types d’obligations potentielles, l’exposition totale au crédit de Nvidia pourrait atteindre environ 200 milliards de dollars d’ici fin 2028, dont environ 170 milliards seraient issus d’ajustements hors bilan et d’obligations conditionnelles. Pourtant, selon leur modèle, même dans un scénario de croissance modérée, le ratio d’endettement de Nvidia resterait autour de 0,7x avec une capacité de remboursement de la dette par les flux de trésorerie disponibles avoisinant 15%, maintenant des fondamentaux globalement solides.
01
Bilan en tant que service : mutation structurelle de l’histoire de crédit Nvidia
Le rapport indique que les indicateurs de levier traditionnels ne suffisent plus à refléter pleinement la santé de crédit de Nvidia. Avec le cycle de puissance de calcul IA s’étendant aux mégafournisseurs cloud, laboratoires IA et clients corporate, la position de trésorerie nette croissante de Nvidia est de plus en plus déployée comme levier stratégique pour l’écosystème de financement, faisant du bilan un composant clé de ses produits et solutions.
Le document met en avant plusieurs récents dispositifs de soutien de Nvidia : dans le cadre de partenariats de plus de 500 milliards de dollars, la société propose un support à la valeur résiduelle (RVS) jusqu’à 25% par projet ; elle garantit la valeur résiduelle (RVG) sur les infrastructures brutes (4,25 GW environ) du campus PORTS-Pike dans l’Ohio ; et met en place des modèles de partage de revenus et de soutien au crédit pour les nouveaux fournisseurs cloud émergents. Ces mécanismes ciblés permettent de mobiliser le capital à grande échelle du secteur bancaire, de la dette privée, des assurances et des marchés publics, bouclant ainsi la chaîne de financement via des structures de collatéralisation d’actifs et de soutien contractuel.
Sur le plan financier, Nvidia affiche toujours des fondamentaux solides. Morgan Stanley prévoit qu’à l’exercice FY29/CY28, la trésorerie nette (après déduction de la dette au bilan) pourrait atteindre 520 milliards de dollars ; même en incluant environ 170 milliards de dollars d’ajustements et d’obligations conditionnelles, le solde net de trésorerie serait autour de 350 milliards de dollars. Le levier total tous engagements inclus serait d’environ 0,4x, et le ratio flux de trésorerie disponible/total de dette dépasserait 100 % après rémunération des actionnaires.
02
170 milliards de dollars d’ajustements : décomposition des trois principales sources d’engagements éventuels
Morgan Stanley classe quelque 170 milliards de dollars d’ajustements et d’obligations conditionnelles en trois grandes catégories.
La première catégorie correspond à environ 38 milliards de dollars d’ajustements à notation minimale, couvrant les passifs locatifs (y compris les engagements non encore débutés), les garanties locatives partenaires, la RVG PORTS-Pike, et les accords de capacité avec CoreWeave. Nvidia a déjà divulgué 32 milliards de dollars d’engagements locatifs non commencés sur des durées de 3 à 20 ans, censés débuter entre le 2ème trimestre de l’exercice FY27 et FY33. Le rapport suppose une durée de 15 ans, un taux d’actualisation de 6 % et une croissance annuelle de 3 %, estimant que ces engagements ajouteront environ 20,8 milliards de dollars de dettes locatives finales.
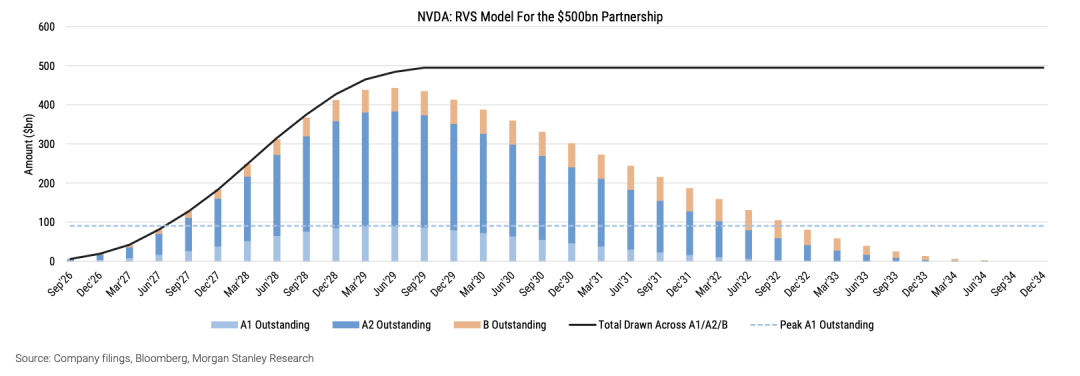
La deuxième catégorie représente environ 68 milliards de dollars d’exposition RVS, liée à plus de 500 milliards de dollars de partenariats.Le 10 août 2026, Nvidia a annoncé des alliances avec Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs et KKR pour mobiliser plus de 500 milliards de dollars de capitaux tiers dans l’infrastructure IA. Le rapport construit un modèle multi-périodes axé hypothèse, utilisant 35 milliards de dollars/1 GW de financement GPU comme unité type, et suppose que la RVS ne couvre que la tranche bancaire A1 à court terme. Dans un cadre de 15 opérations de plus de 30 milliards de dollars, l’encours financé A1 cumulé atteindrait 105 milliards de dollars fin CY28, avec un pic d’engagement RVS après impôt d’environ 90 milliards début CY29.
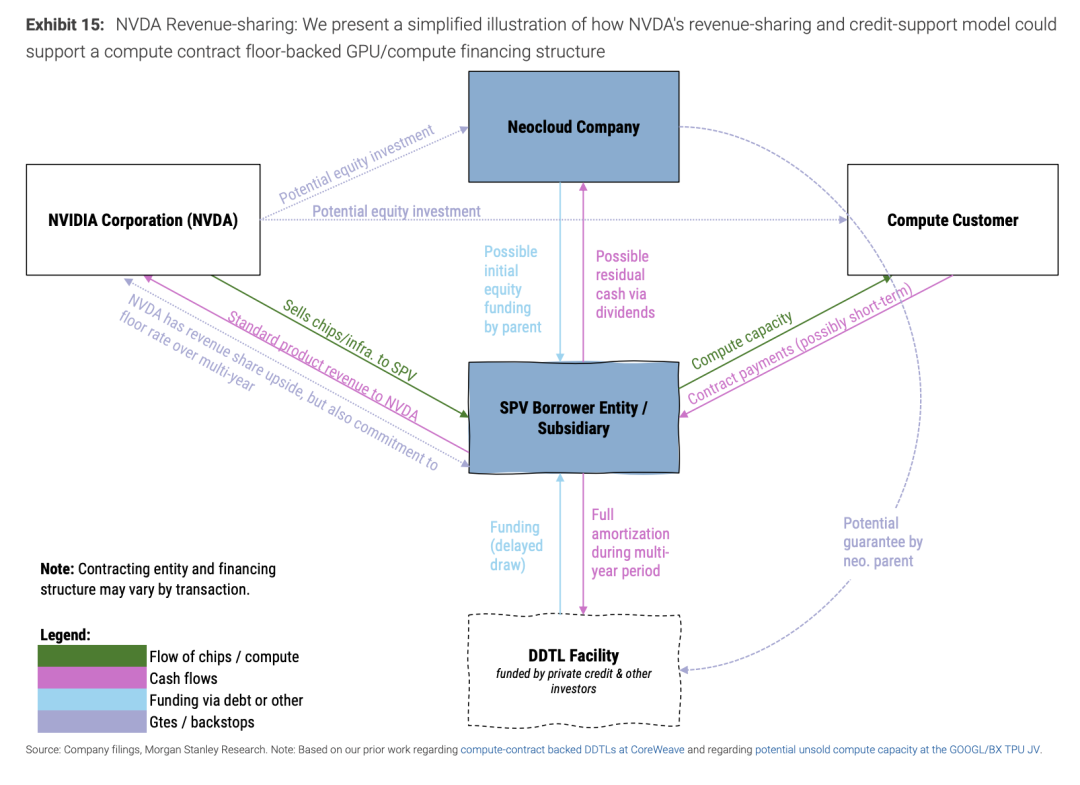
La troisième catégorie équivaut à environ 64 milliards de dollars d’exposition au partage des revenus et au soutien de crédit.Dans un blog du 1er juillet 2026, Nvidia a présenté un “modèle de partage des revenus et de soutien au crédit” destiné à élargir l’accès à la puissance de calcul pour les clients hors mégafournisseurs cloud. Pour 5 GW de capacité soutenue, en supposant des contrats clients sur deux ans et une garantie de prix sur cinq ans, le rapport estime l’engagement potentiel à 81 milliards de dollars à la fin CY28/FY29, soit 64 milliards après impôt. L’exemple le plus clair : en septembre 2025, Nvidia a annoncé un engagement d’achat de capacité cloud résiduelle CoreWeave à hauteur de 6,3 milliards de dollars.
03
Perspectives des agences : traitement des engagements conditionnels comme dette
Standard & Poor’s et Moody’s se sont chacun prononcés sur les obligations conditionnelles de Nvidia, mais avec des différences de traitement.
Selon le rapport, lors d’une note de crédit publiée le 18 août 2026 et d’un webinaire sur les mégafournisseurs cloud le même jour, Standard & Poor’s explique que le RVS des puces peut donner lieu à des ajustements de dette selon l’écart entre le solde d’emprunt amorti et la valeur résiduelle amortie du composant, à condition que la contrepartie finale soit non investment grade, avec ajustement après impôts US de 21%.
S&P précise aussi que les garanties/engagements locatifs tiers et le soutien à la “non-achat de capacité cloud par la contrepartie” peuvent être assimilés à des garanties locatives et inclus comme ajout de dette. Selon S&P, l’encours d’ajustement lié à la RVG PORTS-Pike passerait de 4,2 milliards USD en CY28/FY29 à 37,7 milliards en CY31/FY32, avant de décroître à mesure que les loyers sont payés.
Moody’s, dans son commentaire du 18 août 2026 sur la notation Nvidia, souligne que 125 milliards de dollars d’engagements de soutien potentiel pourraient exercer une pression sur le crédit. La méthodologie d’ajustement de la dette n’a pas été rendue publique, l’évaluation prend en compte les performances opérationnelles, le levier, la liquidité et la probabilité de réalisation de la garantie. Moody’s conditionne une élévation de sa notation à la robustesse financière nette des engagements garantis.
04
Des fondamentaux sains, mais les risques extrêmes incitent à la prudence
Morgan Stanley estime que le niveau absolu actuel du spread de crédit de Nvidia n’est pas cher, tout en conseillant aux investisseurs de rester en retrait pour l’instant.
En valeur relative, le CDS 5 ans de Nvidia cote à environ 84/89 points de base, soit environ 25 points de base de plus que ceux de GOOGL et AMZN à même notation ; l’écart des obligations Nvidia à échéance 2036 est à peine 10 à 20 points de base plus serré que celles d’IBM et AT&T moins bien notées. Ce spread n’est pas cher pour un émetteur Aa1 (perspective positive) / AA et le marché le valorise à un niveau BBB.
Cependant, le rapport recommande de patienter, car : plus de 500 milliards de dollars de partenariats en sont encore au stade de la lettre d’intention, les détails du cadre de partage des revenus et de soutien crédit sont peu nombreux, la taille, la cadence et le traitement par la notation demeurent incertains ; l’exposition étant transférée via des SPV, des contrats et des financements privés, la transparence restera probablement limitée.Morgan Stanley déclare qu’une intervention serait plus attractive si les CDS dépassaient 100 points de base et que les obligations au comptant atteignaient le niveau de AT&T.
En termes d’outils, Morgan Stanley pense que les CDS pourraient sous-performer légèrement par rapport aux obligations au comptant, en raison des besoins de couverture des prêteurs potentiels et des positions thématiques ; les obligations bénéficient du fait que Nvidia n’a pas de besoin fondamental de financement, même si les émissions récentes sont désavantagées par rapport aux offres publiques de rachat d’AVGO et MU. La banque note que si l’exposition éventuelle estimée pour fin CY28 est inférieure aux attentes grâce à un ralentissement du financement, à une amélioration du risque de crédit des contreparties ou à une réduction des garanties, la raison de shorter le crédit Nvidia n’est pas justifiée compte tenu de la valeur relative élevée et de la forte croissance du crédit de qualité.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Les grandes banques de Wall Street revoient collectivement à la hausse leurs prévisions de relèvement des taux d'intérêt, les contrats à terme sur la dette américaine poursuivent leur baisse, l'or chute de plus de 1 % et passe sous les 4000.
Après un CPI américain d'octobre supérieur aux attentes, Goldman Sachs et Nomura ont révisé leurs prévisions de trajectoire de hausse des taux en ajoutant une hausse en mars prochain, tandis que Deutsche Bank prévoit désormais une hausse en janvier prochain. Actuellement, le marché a totalement intégré une hausse de taux de 25 points de base en décembre, la probabilité d'une hausse de 50 points de base étant de 13 %. Mercredi, le marché au comptant des bons du Trésor américain était fermé, tandis que les contrats à terme sur les bons du Trésor continuaient de baisser, avec des rendements en hausse d'environ 2 à 4 points de base et l'or au comptant sous pression, en baisse de 1,1 %.

Pas besoin de s'inquiéter du ralentissement de la construction des centres de données d'IA ? La vague d'importations américaines ne devrait pas retomber à court terme, l'impact réel pourrait arriver en 2029.
Il faut en moyenne 4,8 ans pour qu’un projet de centre de données passe de la décision d’investissement au début de la construction, et 2,6 ans supplémentaires pour qu’il soit opérationnel après le lancement des travaux. Les serveurs ne peuvent généralement être installés qu’une fois la structure du bâtiment et les racks terminés. Pour les partenaires commerciaux dépendant de la chaîne d’approvisionnement des centres de données américains, tels que Taiwan, la Corée du Sud et le Mexique, l’inertie du cycle de construction garantit au moins une à deux années de stabilité pour leurs exportations futures.

Grande controverse à la Réserve fédérale : quand devrait se terminer le mandat du "numéro trois" Williams ?
Le point de controverse porte sur la question de savoir si Williams doit quitter ses fonctions en juin 2028 (après avoir accompli un mandat complet de dix ans) ou en juin 2027 (atteignant l'âge légal de la retraite à 65 ans). Selon l'analyse, le Conseil des gouverneurs de la Réserve fédérale détient le pouvoir discrétionnaire final ; en cas de départ anticipé de Williams, le président de la Fed, Waller, pourrait ainsi prendre l'initiative de nommer à l'avance la personne qui occupera ce poste clé. Toutefois, un tel écourtage forcé du mandat de Williams risquerait fortement d’être perçu comme une manipulation politique. Williams lui-même envisage de rester en fonction jusqu’en juin 2028.

Morgan Stanley met en garde : les prix du stockage ancien atteignent un sommet, l’offre et la demande pourraient devenir plus détendues d’ici 2028
Morgan Stanley indique qu'après les élections de mi-mandat aux États-Unis, il est prévu qu'environ 20 % de la nouvelle capacité des centres de données américains prévue pour 2028 soit reportée à 2029, ce qui pourrait créer une "coupure" dans la chaîne d'approvisionnement en 2028 et augmenter le risque d'accumulation des stocks d'anciennes mémoires. Ces anciennes mémoires, moins contraintes par des accords à prix fixes de longue durée, pourraient connaître une forte volatilité de prix si l'écart entre l'offre et la demande se réduit. Cette analyse concerne uniquement les anciennes mémoires, y compris DDR3/4, SLC/MLC NAND et la mémoire flash NOR.

Prix des cryptos
Plus


