
Prévisions pour le rapport financier du deuxième trimestre de Nvidia : sous de fortes attentes, la résilience de Blackwell, l’avancement de Rubin et la responsabilité du financement pourraient devenir les variables clés du cours de l’action !
 2026/08/24 02:49
1. Points clés de l'investissement
Nvidia (NVDA.US) devrait publier, après la clôture du marché américain le 26 août 2026, ses résultats du deuxième trimestre de l'exercice fiscal 2027, couvrant la période se terminant en juillet. Selon le consensus de Wall Street, le chiffre d'affaires attendu serait d'environ 91,9 milliards de dollars (près du double d'une année sur l'autre), le point médian du guidage de la société étant d'environ 91 milliards de dollars (±2 %). Jefferies se montre plus optimiste, anticipant un revenu de 95 milliards de dollars et s'attend à une révision à la hausse du guidage du trimestre d'octobre à environ 108 milliards de dollars (le consensus étant à 103,7 milliards de dollars) ; Morgan Stanley est plus prudente, prévoyant environ 91,2 milliards de dollars, mais admet que la croissance séquentielle pourrait toujours s'établir à environ 10 milliards de dollars. Le marché est désormais habitué à des résultats supérieurs aux attentes couplés à des révisions haussières des guidances, mais la véritable flexibilité du cours dépendra de trois questions long terme : Rubin pourra-t-il remplacer Blackwell sans accroc, la demande en IA restera-t-elle significativement supérieure à l’offre, et quelles seront les responsabilités financières que l’entreprise devra assumer pour sécuriser des commandes à long terme.
2. Quatre points d'attention principaux
Point 1 : Résilience de la demande Blackwell et qualité de la croissance des centres de données
Le court terme est toujours dominé par Blackwell. Les activités cloud de Microsoft et Amazon se sont clairement améliorées ce trimestre, tandis que les engagements de calcul à long terme pris par OpenAI, SpaceX et autres continuent de conforter la confiance dans la croissance des revenus des centres de données. Même si Rubin ne contribue pas encore de manière significative, la croissance actuelle reste très solide, avec une possible accélération dès le trimestre de janvier prochain. Le marché surveillera de près la répartition de la contribution des clients hyperscale, cloud IA / entreprise, ainsi que la part des activités réseau dans le chiffre d’affaires.
Point 2 : Vitesse de montée en puissance de Rubin et changement de paradigme de valorisation
Rubin est le mot-clé le plus important de cette conférence téléphonique. D’après Jefferies, sa montée en puissance pourrait être sensiblement plus rapide que celle de Blackwell, grâce à la continuité du format de rack Oberon NVL72 à 72 GPU, permettant de réutiliser l’infrastructure de refroidissement liquide et les installations de fabrication accumulées avec les GB200/GB300 ; la nouvelle conception réduit fortement le câblage manuel, le temps d’assemblage d’un plateau de calcul passant d’environ 2 heures à 5 minutes, permettant une upgrade à grande échelle vers un "système d'usine d’IA" industrialisé. VR/R200 devrait représenter environ 12% des revenus GPU au troisième trimestre de l’exercice 2027, plus de 40 % au quatrième trimestre, et devenir majoritaire au premier trimestre 2028. Si ce calendrier se confirme, la logique d’évaluation passera de « combien de temps Blackwell peut-il durer » à « Rubin peut-il débloquer une croissance sur une base plus élevée ».
Point 3 : Pérennité de l’équilibre offre-demande en IA
Le principal débat du marché s’est déplacé des résultats trimestriels vers le potentiel de révision à la hausse de la trajectoire de croissance 2027–2028. La demande bénéficie toujours de clients hyperscale, d’organismes souverains IA et d’entreprises, mais les contraintes de la chaîne d'approvisionnement (notamment HBM et les technologies d’assemblage avancées), la consommation d'énergie et les infrastructures électriques disponibles, ainsi que la transformation effective des dépenses d'investissement des clients en revenus vérifiables resteront des variables clés pour le sentiment de marché.
Point 4 : Financement circulaire et engagement sur le bilan
Pour sécuriser la demande à long terme, la société mobilise via des plateformes tierces plus de 500 milliards de dollars pour soutenir les infrastructures IA, et fournit à OpenAI des garanties sur la valeur résiduelle de projets spécifiques (pouvant atteindre un montant de 105 milliards de dollars, lié à plusieurs GW de puissance de calcul et plusieurs dizaines de milliards de chiffre d’affaires potentiel). Cela ouvre de nouvelles perspectives de demande, tout en introduisant des risques de crédit, d’occupation et de valeur résiduelle ; les commentaires du management lors de la conférence sur la structure de financement, l’exposition aux risques et la priorité donnée au retour actionnaire influenceront directement le sentiment du marché.
3. Risques et opportunités
Catalyseurs à la hausse :
- Chiffre d'affaires très au-dessus du consensus (proche ou supérieur aux 95 milliards de Jefferies) et guidance forte pour le trimestre d'octobre.
- Le management confirme la réussite de la production de masse et de la montée en puissance de Rubin, offrant une meilleure visibilité sur 2027-2028.
- Demande pour les centres de données et engagements clients toujours plus robustes, les mécanismes de financement étant perçus comme prolongeant le cycle, et non comme des risques.
Risques baissiers :
- Résultats au niveau du guidage ou à peine supérieurs, absence de révision haussière notable pour les perspectives longues, couplé à une pression sur la valorisation entraînant des prises de profit.
- Le calendrier Rubin ou le rythme de déploiement clients déçoivent, entravant la bascule du récit d’entreprise.
- Des détails sur le financement ou les garanties soulèvent des inquiétudes sur la récurrence du financement ou la charge du bilan, pesant sur le sentiment du marché.
4. Conseils de stratégie de trading
Scénario haussier: Si revenu et guidance dépassent nettement les attentes, que le management réaffirme la succession de Rubin et la solidité de la demande, cela pourrait renforcer le récit d'une croissance sur des bases plus élevées et favoriser la remontée de la valorisation. Risque baissier: Si les données se limitent aux attentes ou que les commentaires restent prudents, avec un poids exagéré des responsabilités de financement, cela pourrait provoquer une correction à court terme dans un environnement technologique volatil.
Données clés :
- Chiffre d'affaires total et taux de croissance annuel / séquentiel
- Revenu des centres de données et ventilation par type de clients
- Performance de la marge brute (guidance autour de 75%)
- Prévisions de chiffre d'affaires pour le trimestre suivant, et visibilité annuelle / long terme
- Indications sur les livraisons de Rubin et le calendrier de montée en production
Conseils d'action : Si résultats et guidances sont supérieurs et que le récit long terme s’en trouve renforcé, surveillez les opportunités de repli pour se positionner ; si les chiffres sont plats ou que le financement soulève des incertitudes, attention au risque de volatilité à court terme, évitez les achats élevés. Ajustez la taille et les stops selon votre appétence au risque.
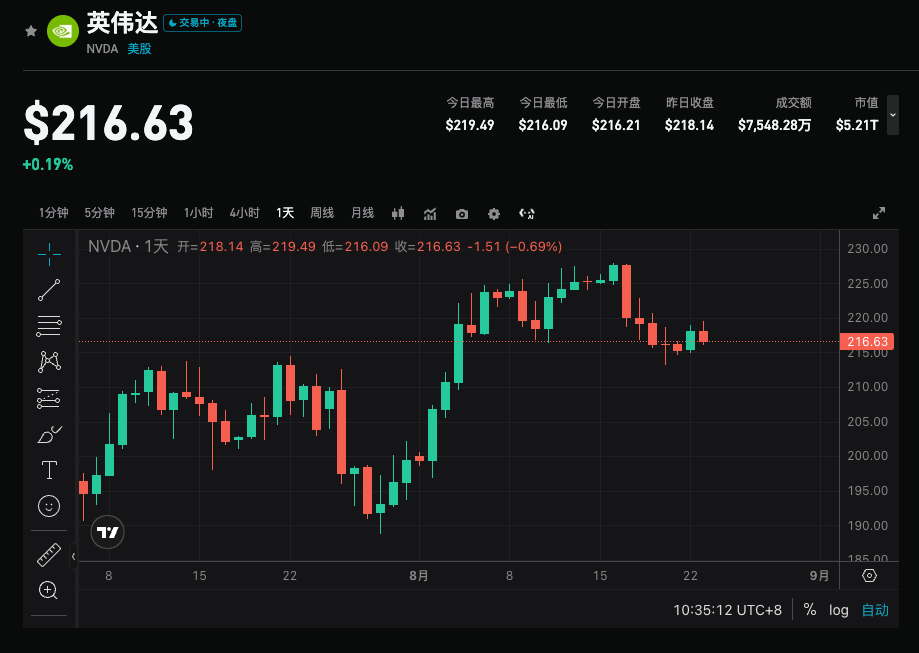
Références de niveaux de trading (sur base clôture 21 août à environ 214,72$) :
- Résistance : 220–222, 225–228, 232–236 dollars
- Support : 212–214, 208–210, 200, 190–195 dollars
- Scénario positif : Au-delà de 220–222 cible 225–230, achats à surveiller sur repli à 215–218
- Scénario négatif : Sous 212–214 risque de baisse vers 208–210, puis 200 ou zone 190 si aggravation
Offre limitée sur les actions en cours :Août – Avantage nouveaux utilisateurs : achetez une action américaine et recevez une action Nvidia Négociez maintenant pour des conditions encore plus avantageuses !
Débutant sur les actions rtoken, ou sur les marchés au comptant ? Ces vidéos d’éducation vous expliquent tout d’un coup !
« Qu’est-ce que le trading d’actions au comptant, et quelles différences avec les actions américaines traditionnelles ? »
« Actions au comptant vs contrats sur actions vs actions américaines traditionnelles : Avantages, propriété et effet de levier comparés »
« Comment choisir les meilleures actions tokens ou ETF sur UEX ? Deux indicateurs clés pour éviter les pièges »
Avertissement : Ce contenu est fourni à titre d’information uniquement et ne constitue pas un conseil d’investissement.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Les grandes banques de Wall Street revoient collectivement à la hausse leurs prévisions de relèvement des taux d'intérêt, les contrats à terme sur la dette américaine poursuivent leur baisse, l'or chute de plus de 1 % et passe sous les 4000.
Après un CPI américain d'octobre supérieur aux attentes, Goldman Sachs et Nomura ont révisé leurs prévisions de trajectoire de hausse des taux en ajoutant une hausse en mars prochain, tandis que Deutsche Bank prévoit désormais une hausse en janvier prochain. Actuellement, le marché a totalement intégré une hausse de taux de 25 points de base en décembre, la probabilité d'une hausse de 50 points de base étant de 13 %. Mercredi, le marché au comptant des bons du Trésor américain était fermé, tandis que les contrats à terme sur les bons du Trésor continuaient de baisser, avec des rendements en hausse d'environ 2 à 4 points de base et l'or au comptant sous pression, en baisse de 1,1 %.

Pas besoin de s'inquiéter du ralentissement de la construction des centres de données d'IA ? La vague d'importations américaines ne devrait pas retomber à court terme, l'impact réel pourrait arriver en 2029.
Il faut en moyenne 4,8 ans pour qu’un projet de centre de données passe de la décision d’investissement au début de la construction, et 2,6 ans supplémentaires pour qu’il soit opérationnel après le lancement des travaux. Les serveurs ne peuvent généralement être installés qu’une fois la structure du bâtiment et les racks terminés. Pour les partenaires commerciaux dépendant de la chaîne d’approvisionnement des centres de données américains, tels que Taiwan, la Corée du Sud et le Mexique, l’inertie du cycle de construction garantit au moins une à deux années de stabilité pour leurs exportations futures.

Grande controverse à la Réserve fédérale : quand devrait se terminer le mandat du "numéro trois" Williams ?
Le point de controverse porte sur la question de savoir si Williams doit quitter ses fonctions en juin 2028 (après avoir accompli un mandat complet de dix ans) ou en juin 2027 (atteignant l'âge légal de la retraite à 65 ans). Selon l'analyse, le Conseil des gouverneurs de la Réserve fédérale détient le pouvoir discrétionnaire final ; en cas de départ anticipé de Williams, le président de la Fed, Waller, pourrait ainsi prendre l'initiative de nommer à l'avance la personne qui occupera ce poste clé. Toutefois, un tel écourtage forcé du mandat de Williams risquerait fortement d’être perçu comme une manipulation politique. Williams lui-même envisage de rester en fonction jusqu’en juin 2028.

Morgan Stanley met en garde : les prix du stockage ancien atteignent un sommet, l’offre et la demande pourraient devenir plus détendues d’ici 2028
Morgan Stanley indique qu'après les élections de mi-mandat aux États-Unis, il est prévu qu'environ 20 % de la nouvelle capacité des centres de données américains prévue pour 2028 soit reportée à 2029, ce qui pourrait créer une "coupure" dans la chaîne d'approvisionnement en 2028 et augmenter le risque d'accumulation des stocks d'anciennes mémoires. Ces anciennes mémoires, moins contraintes par des accords à prix fixes de longue durée, pourraient connaître une forte volatilité de prix si l'écart entre l'offre et la demande se réduit. Cette analyse concerne uniquement les anciennes mémoires, y compris DDR3/4, SLC/MLC NAND et la mémoire flash NOR.

Prix des cryptos
Plus


