
La Fed met fin au QT : l’interrupteur de la liquidité principale a été activé, un marché haussier silencieux est en train de se former.

Au cours des dernières semaines, le marché semble ennuyeux, plat, sans aucune volatilité.
Les actifs majeurs stagnent, le sentiment est morose, les investisseurs particuliers dorment.
Mais au niveau macroéconomique, un événement capable de changer tout le cycle s’est discrètement produit :
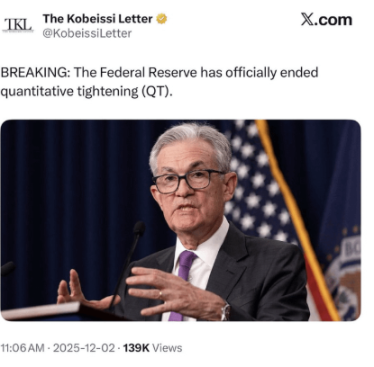
La Fed a officiellement mis fin au QT (resserrement quantitatif) — le plus grand frein sur les actifs à risque mondiaux a été complètement relâché.
Ce n’est pas une simple déclaration verbale, mais un changement structurel au niveau des données du bilan.
Le véritable interrupteur de liquidité a été actionné silencieusement, sans aucun bruit, au cours d’une nuit tranquille.
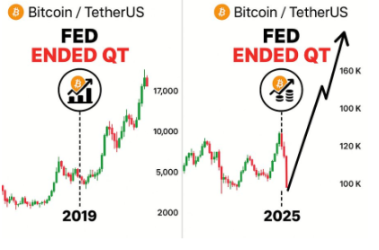
1. Fin du QT : deux ans d’hémorragie de liquidité enfin terminés
Au cours des deux dernières années, le marché a été confronté à :
Une réduction continue du bilan
Des réserves bancaires drainées
Des actifs à risque sous pression
Une évaporation constante de la liquidité
C’est la principale raison pour laquelle tous les actifs stagnent ou s’affaiblissent.
Mais aujourd’hui, la situation a changé :
La liquidité ne s’écoule plus hors du marché.
La pression est complètement levée.
Le mode expansion est enclenché.
C’est le point de bascule macroéconomique le plus important — mais aussi le plus négligé — de ce cycle.
2. Retour en 2019 : que s’est-il passé après la dernière fin du QT ?
L’histoire nous offre la référence la plus claire.
La dernière fin du QT : août 2019.
À l’époque :
Le marché semblait tout aussi morne
Le sentiment était extrêmement faible
Tout le monde pensait que la stagnation allait durer encore un an
Mais ce qui s’est passé ensuite a dépassé toutes les attentes :
Au cours des 6 mois suivants, les principaux altcoins ont rebondi massivement de 50 à 60 %.
Sans actualité, sans grand récit, seulement ce fil conducteur : « l’assouplissement de la liquidité ».
Et aujourd’hui, nous sommes à nouveau au même point.
3. Les particuliers attendent la nouvelle du « retour du QE », mais les baleines n’attendent jamais
Les investisseurs particuliers pensent toujours :
« J’attends le retour du QE, la confirmation des médias, que les analystes annoncent un bull run avant d’entrer. »
Mais le vrai marché ne fonctionne jamais ainsi.
La règle historique est :
Les gros titres sont toujours en retard
La vraie hausse commence quand personne ne la regarde
Les baleines accumulent discrètement pendant les périodes calmes
Quand les particuliers voient le signal, la hausse la plus facile est déjà passée
La période de silence est la caractéristique commune de tous les grands retournements.
4. Les réserves bancaires ne sont plus drainées, la liquidité commence à revenir lentement sur le marché
Le tournant clé apporté par la fin du QT :
Les banques ne perdent plus leurs réserves
Les actifs ne se contractent plus passivement
Le marché n’est plus confronté à une « disparition de la liquidité façon trou noir »
De nouveaux capitaux commencent à revenir vers les actifs à risque
Et parmi tous les actifs à risque :
Les crypto-monnaies sont toujours les « premiers bénéficiaires » du retour de la liquidité — et aussi celles qui montent le plus vite.
Parce qu’elles sont les plus sensibles et réagissent le plus directement aux variations de la liquidité du dollar.
5. Tout le monde regarde les décisions de taux, mais le vrai interrupteur de capitaux est caché dans le bilan
Presque tout le monde sur le marché se concentre sur :
Les taux d’intérêt
Les procès-verbaux des réunions
Les discours de la Fed
Le dot plot
Mais le vrai « signal de départ » ne se trouve jamais dans ces éléments publics.
Le vrai point clé est :
Le bilan a-t-il cessé de se contracter ?
Et cette fois —
Il s’est complètement arrêté, et commence à s’étendre à nouveau.
La stagnation que vous voyez n’est pas « l’absence de marché »,
mais la phase de démarrage à froid d’une nouvelle tendance.
6. Le bull run ne commence pas avec des feux d’artifice, mais dans le silence
Les caractéristiques du marché à cet instant sont très claires :
Sentiment négatif
Faible volume d’échanges
Silence médiatique
La majorité est baissière
Les baleines ont déjà commencé à entrer
C’est exactement l’environnement typique d’un retournement de grand cycle.
L’histoire l’a prouvé maintes et maintes fois :
Le vrai bull run ne commence jamais dans le tumulte, mais démarre discrètement dans le silence.
Conclusion :
Si l’on devait résumer le marché actuel en une phrase, ce serait :
« Le point d’inflexion de la liquidité est déjà là, mais seules les baleines l’ont remarqué. »
La conclusion est donc très claire :
Le marché continuera de masquer les vrais flux de capitaux sous une « fausse tranquillité »
Le sentiment restera faible
L’opportunité d’acheter au plus bas ne durera pas longtemps
Les capitaux reviendront progressivement vers les actifs à risque
Les crypto-actifs réagiront en premier et mèneront la hausse
Les altcoins seront le secteur le plus explosif au cours des six prochains mois
Le cycle de liquidité passe officiellement de la « contraction » à l’« expansion »
C’est précisément le point de départ clé de chaque grand bull run
N’attendez pas la confirmation des médias, n’attendez pas que les influenceurs crient à l’achat, n’attendez pas le tumulte du marché.
Le vrai marché a déjà commencé à fonctionner dans le silence du bas de cycle.
Et les altcoins sont cette fois la rampe de lancement la plus en vue.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Les grandes banques de Wall Street revoient collectivement à la hausse leurs prévisions de relèvement des taux d'intérêt, les contrats à terme sur la dette américaine poursuivent leur baisse, l'or chute de plus de 1 % et passe sous les 4000.
Après un CPI américain d'octobre supérieur aux attentes, Goldman Sachs et Nomura ont révisé leurs prévisions de trajectoire de hausse des taux en ajoutant une hausse en mars prochain, tandis que Deutsche Bank prévoit désormais une hausse en janvier prochain. Actuellement, le marché a totalement intégré une hausse de taux de 25 points de base en décembre, la probabilité d'une hausse de 50 points de base étant de 13 %. Mercredi, le marché au comptant des bons du Trésor américain était fermé, tandis que les contrats à terme sur les bons du Trésor continuaient de baisser, avec des rendements en hausse d'environ 2 à 4 points de base et l'or au comptant sous pression, en baisse de 1,1 %.

Pas besoin de s'inquiéter du ralentissement de la construction des centres de données d'IA ? La vague d'importations américaines ne devrait pas retomber à court terme, l'impact réel pourrait arriver en 2029.
Il faut en moyenne 4,8 ans pour qu’un projet de centre de données passe de la décision d’investissement au début de la construction, et 2,6 ans supplémentaires pour qu’il soit opérationnel après le lancement des travaux. Les serveurs ne peuvent généralement être installés qu’une fois la structure du bâtiment et les racks terminés. Pour les partenaires commerciaux dépendant de la chaîne d’approvisionnement des centres de données américains, tels que Taiwan, la Corée du Sud et le Mexique, l’inertie du cycle de construction garantit au moins une à deux années de stabilité pour leurs exportations futures.

Grande controverse à la Réserve fédérale : quand devrait se terminer le mandat du "numéro trois" Williams ?
Le point de controverse porte sur la question de savoir si Williams doit quitter ses fonctions en juin 2028 (après avoir accompli un mandat complet de dix ans) ou en juin 2027 (atteignant l'âge légal de la retraite à 65 ans). Selon l'analyse, le Conseil des gouverneurs de la Réserve fédérale détient le pouvoir discrétionnaire final ; en cas de départ anticipé de Williams, le président de la Fed, Waller, pourrait ainsi prendre l'initiative de nommer à l'avance la personne qui occupera ce poste clé. Toutefois, un tel écourtage forcé du mandat de Williams risquerait fortement d’être perçu comme une manipulation politique. Williams lui-même envisage de rester en fonction jusqu’en juin 2028.

Morgan Stanley met en garde : les prix du stockage ancien atteignent un sommet, l’offre et la demande pourraient devenir plus détendues d’ici 2028
Morgan Stanley indique qu'après les élections de mi-mandat aux États-Unis, il est prévu qu'environ 20 % de la nouvelle capacité des centres de données américains prévue pour 2028 soit reportée à 2029, ce qui pourrait créer une "coupure" dans la chaîne d'approvisionnement en 2028 et augmenter le risque d'accumulation des stocks d'anciennes mémoires. Ces anciennes mémoires, moins contraintes par des accords à prix fixes de longue durée, pourraient connaître une forte volatilité de prix si l'écart entre l'offre et la demande se réduit. Cette analyse concerne uniquement les anciennes mémoires, y compris DDR3/4, SLC/MLC NAND et la mémoire flash NOR.

Prix des cryptos
Plus


