
Perspectives de marché de Wintermute : l'afflux de capitaux est au point mort, le marché entre dans une phase de jeu à somme nulle.

La liquidité mondiale reste abondante, mais les capitaux n'ont pas encore choisi le marché des cryptomonnaies pour le moment.
Titre original : Liquidity, the lifeblood of crypto
Source originale : Wintermute
Traduction originale : Azuma, Odaily
Conclusions essentielles
1. La liquidité domine les cycles du marché crypto, tandis que les flux entrants provenant des stablecoins, des ETF et des DAT (Digital Asset Treasuries) ralentissent.
2. La liquidité mondiale reste abondante, mais des taux SOFR élevés incitent les capitaux à rester dans les bons du Trésor à court terme (T-bills) plutôt que d’affluer vers le marché crypto.
3. Le marché crypto traverse actuellement une phase d’« auto-régénération » — les capitaux circulent en interne jusqu’à ce que de nouveaux fonds externes reviennent sur le marché.
Le rôle dominant de la liquidité
La liquidité a tendance à dominer chaque cycle du marché des cryptomonnaies. Sur le long terme, l’adoption pourrait déterminer la trajectoire narrative du secteur crypto, mais ce sont réellement les flux de capitaux qui dictent les variations de prix.
Au cours des derniers mois, cette dynamique d’afflux de capitaux a nettement ralenti. Le rythme d’entrée du capital dans l’écosystème, via trois canaux principaux — stablecoins, ETF et Digital Asset Treasuries (DAT) — a diminué simultanément, faisant passer le marché crypto d’une phase d’expansion à une phase soutenue par des capitaux existants.
L’adoption technologique est certes importante, mais la liquidité est la véritable clé qui alimente les cycles du marché. Ce n’est pas seulement une question de profondeur de marché, mais surtout de disponibilité des capitaux. Lorsque la masse monétaire mondiale s’accroît ou que les taux réels baissent, l’excès de liquidité cherche inévitablement des actifs risqués, et les crypto-actifs ont historiquement (notamment lors du cycle de 2021) été parmi les principaux bénéficiaires.
Lors des cycles précédents, la liquidité entrait principalement dans les actifs numériques via l’émission de stablecoins, qui constituent la porte d’entrée fiduciaire la plus essentielle. Avec la maturation du marché, trois principaux entonnoirs de liquidité se sont progressivement formés, déterminant les voies d’entrée du nouveau capital dans le marché crypto :
· Digital Asset Treasuries (DATs) : fonds tokenisés et structures de rendement, servant de pont entre les actifs traditionnels et la liquidité on-chain.
· Stablecoins : forme on-chain de la liquidité fiduciaire, servant de collatéral de base pour l’effet de levier et l’activité de trading.
· ETF : canal d’accès pour les institutions financières traditionnelles et les capitaux passifs souhaitant une exposition à BTC et ETH.
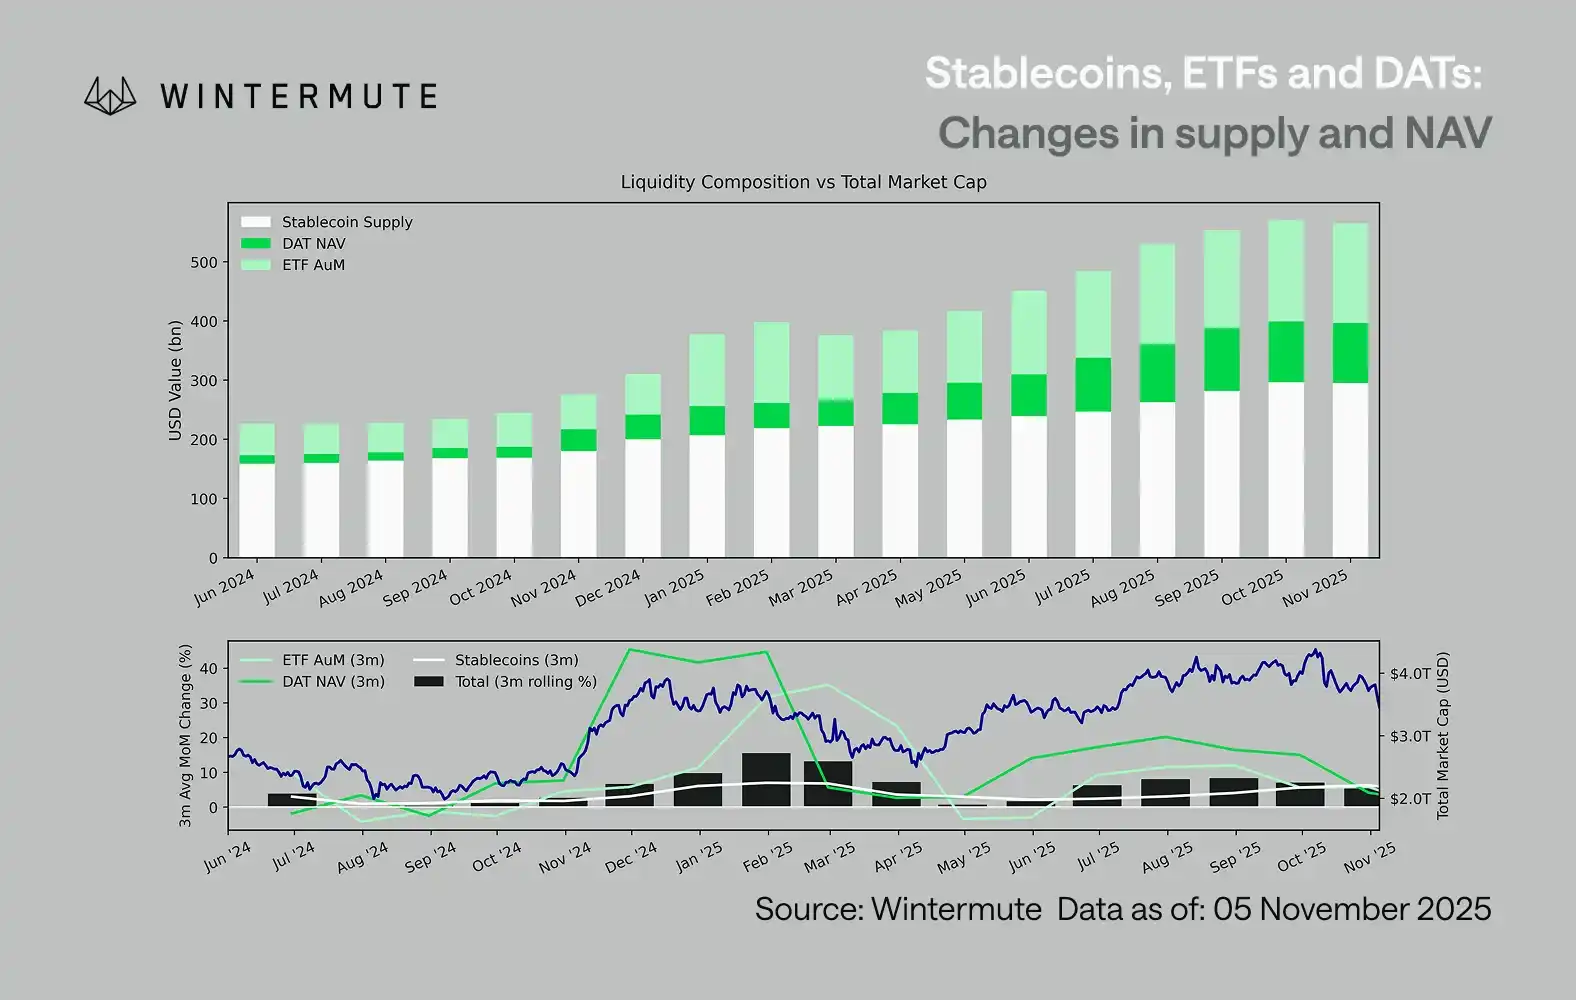
La somme des actifs sous gestion (AUM) des ETF, de la valeur nette d’inventaire (NAV) des DAT et du volume de stablecoins émis peut servir d’indicateur pertinent pour mesurer le capital total entrant dans les actifs numériques.
Le graphique ci-dessous illustre l’évolution de ces composantes au cours des 18 derniers mois. Le graphique du bas montre que la variation de ce total est fortement corrélée à la capitalisation totale du marché des actifs numériques — lorsque les flux entrants s’accélèrent, les prix augmentent également.
Quel canal de flux ralentit ?
Une information clé révélée par le graphique est que la dynamique d’entrée des DAT et des ETF a nettement diminué. Ces deux canaux avaient été très dynamiques au quatrième trimestre 2024 et au premier trimestre 2025, avec un bref rebond au début de l’été, mais la dynamique s’est ensuite estompée. La liquidité (M2) n’afflue plus naturellement dans l’écosystème crypto comme en début d’année. Depuis le début 2024, la taille totale des DAT et des ETF est passée d’environ 40 milliards de dollars à 270 milliards de dollars, tandis que l’offre de stablecoins a doublé, passant d’environ 140 milliards de dollars à 290 milliards de dollars. Cela montre une croissance structurelle, mais aussi l’apparition d’une phase de « plateau » évidente.
Il est important d’observer le rythme de ralentissement de chaque canal, car chacun reflète une source de liquidité différente : les stablecoins reflètent l’appétit pour le risque natif du marché crypto ; les DAT traduisent la demande institutionnelle pour des actifs à rendement ; les ETF reflètent la tendance d’allocation des capitaux de la finance traditionnelle ; le ralentissement simultané des trois indique un ralentissement généralisé du déploiement de nouveaux capitaux, et non simplement une rotation entre produits.
Un marché de jeu à somme nulle
La liquidité n’a pas disparu, elle circule simplement à l’intérieur du système, sans expansion continue.
D’un point de vue macro plus large, la liquidité économique globale (M2) en dehors du marché crypto n’a pas non plus stagné. Bien que des taux SOFR élevés contraignent temporairement la liquidité — rendant le rendement du cash plus attractif et maintenant les capitaux sur le marché obligataire — le monde reste dans un cycle d’assouplissement, et le quantitative tightening (QT) américain a officiellement pris fin. Le contexte structurel reste favorable, mais la liquidité se dirige actuellement davantage vers d’autres formes d’expression du risque, comme le marché actions.
En raison de la diminution des flux de capitaux externes, la dynamique du marché devient plus fermée. Les capitaux circulent principalement entre les grandes capitalisations et les altcoins, créant ainsi une situation de jeu interne (PVP). Cela explique pourquoi les rebonds sont toujours de courte durée et pourquoi, même avec une taille totale des actifs sous gestion stable, la largeur du marché continue de se réduire. Actuellement, la flambée de la volatilité du marché provient principalement d’effets de liquidation en chaîne, plutôt que d’une tendance soutenue.
À l’avenir, si l’un des canaux de liquidité connaît une reprise substantielle — que ce soit par une nouvelle émission de stablecoins, un regain d’intérêt pour les ETF ou une remontée de la taille des DAT — cela signifiera que la liquidité macroéconomique revient vers le secteur des actifs numériques.
En attendant, le marché crypto restera dans une phase d’« auto-régénération », avec des capitaux circulant en interne plutôt qu’une croissance par capitalisation composée.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Sous la controverse de l'infidélité, le cours de l'action Nvidia chute fortement ; "Grand pessimiste" : il pourrait s'agir d'une "opportunité de trading exceptionnelle" à court terme, mais reste pessimiste à long terme
Burry admet que, s'il ne détenait pas déjà une position short, la forte chute provoquée par le scandale pourrait constituer une excellente opportunité d’achat à contre-courant—mais il affirme clairement qu’il n’y participera pas. Le risque majeur réside dans le fait que cette tourmente pourrait déclencher une enquête des régulateurs sur ses pratiques commerciales de type « mafia » ainsi que sur le contrôle des exportations. En y ajoutant les risques liés à une surinvestissement dans l’IA, leur avantage concurrentiel se réduira encore plus rapidement, d’où sa décision de maintenir ses positions short.
Le rapport trimestriel de CoreWeave est le plus solide de l'histoire, mais Bernstein et HSBC maintiennent leur recommandation de "vente"
Les principales critiques portent sur trois points faibles majeurs : la direction affirme un prix annuel par mégawatt de 20 à 25 millions de dollars, alors que les données financières réelles n'indiquent que 9,2 millions de dollars ; deux institutions indépendantes estiment un déficit de financement d'environ 33 milliards de dollars ; d'ici 2028, le marché verra l'arrivée de 55 gigawatts de puissance de calcul supplémentaire, soit vingt fois la capacité actuelle de CoreWeave. Actuellement, la dette s'élève à 46,9 milliards de dollars pour seulement 4 milliards de dollars de capitaux propres, et il n'y aura pas de flux de trésorerie disponible au cours de cette décennie. La question est de savoir si la rareté de la performance permettra de rembourser la dette, ce à quoi les solides résultats trimestriels ne peuvent pas répondre.

La vague d’IA pourrait suivre le destin de la bulle ferroviaire du XIXe siècle : les bâtisseurs ne seront pas forcément les gagnants finaux.
L'analyste de Goldman Sachs, Bobby Molavi, prend comme exemple la folie ferroviaire du 19e siècle au Royaume-Uni : 500 entreprises ont dépensé plus que le revenu national annuel pour construire 8 000 miles de voies ferrées, et les premiers investisseurs ont presque tous perdu, alors que les véritables bénéficiaires ont été les « passagers » ultérieurs. Il souligne que la vague actuelle d’IA est alimentée à la fois par la dette et par la dynamique, et que le ratio cours/bénéfices prévisionnel du S&P 500 à 18 fois n’est « qu’un peu moins cher ». Quant à savoir si les constructeurs peuvent conserver la valeur, l’histoire donne une réponse peu encourageante.

Si l’introduction en bourse d’Anthropic la semaine prochaine se déroule bien et que le cours de l’action augmente, alors l’IA “restera stable”, sinon “certaines entreprises feront faillite”.
La réduction de la valorisation des deux géants a déjà déclenché une réaction en chaîne : les investisseurs adoptent désormais des multiples de revenus plus prudents pour les startups d’IA et mettent directement fin aux financements à valorisations élevées pour les entreprises sans revenus. Plusieurs fonds de capital-risque ont déjà conseillé à leurs sociétés en portefeuille de revoir à la baisse leurs attentes de valorisation et de constituer rapidement des réserves de liquidités. Les acteurs du marché avertissent que le résultat de l’introduction en bourse d’Anthropic servira de baromètre pour le secteur : en cas de succès, la prospérité se poursuivra ; en cas d’échec, certaines entreprises pourraient être éliminées du marché.
Prix des cryptos
Plus


