
La baisse des taux d'intérêt ≠ marché haussier, cette fois le marché n'achète pas cette histoire

Source originale : Crypto Market Watch
Titre original : Pourquoi, malgré la baisse des taux, le marché continue-t-il de chuter ?
Dans la nuit, heure GMT+8, la Fed a annoncé une baisse des taux de 25 points de base, ramenant la fourchette du taux des fonds fédéraux à 4,00%–4,25%.
Dans le même temps, la Fed a également déclaré que le resserrement quantitatif (QT) prendrait officiellement fin le 1er décembre.
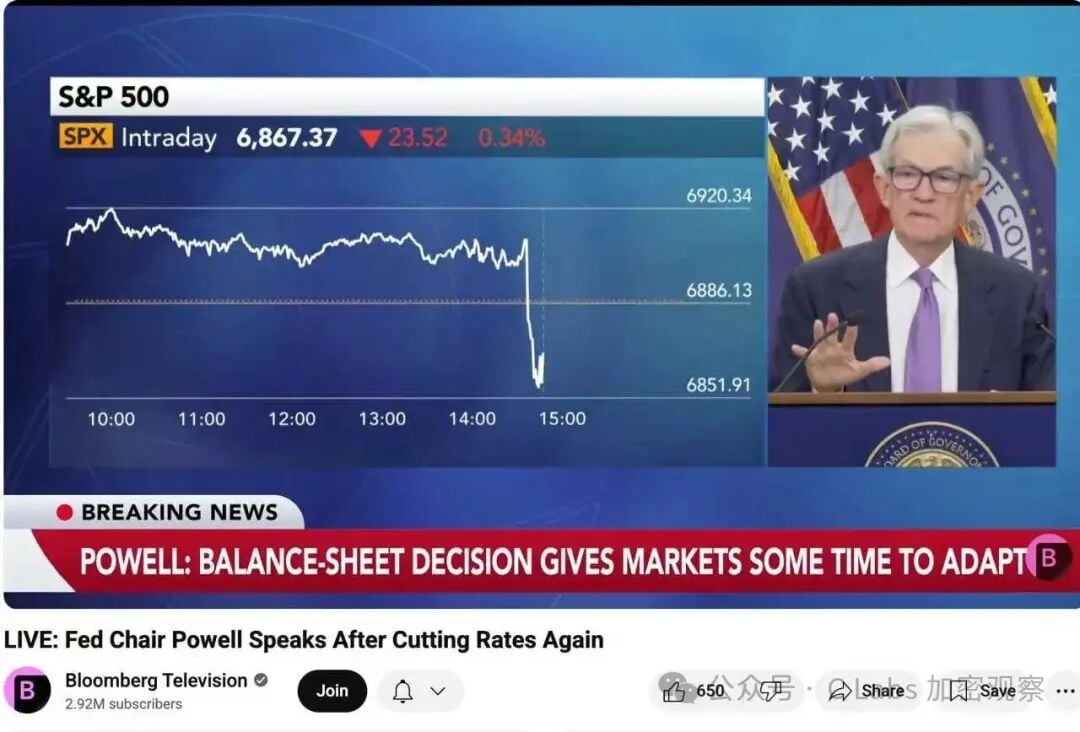
En théorie, cela devrait être une "bonne nouvelle" : baisse des taux, fin du resserrement du bilan, amélioration attendue de la liquidité. Mais le résultat a surpris beaucoup de gens : pourquoi les marchés boursiers, les cryptomonnaies, voire l'or, n'ont-ils pas augmenté, mais au contraire ont chuté ?
01. Les "bonnes nouvelles" étaient déjà anticipées par le marché
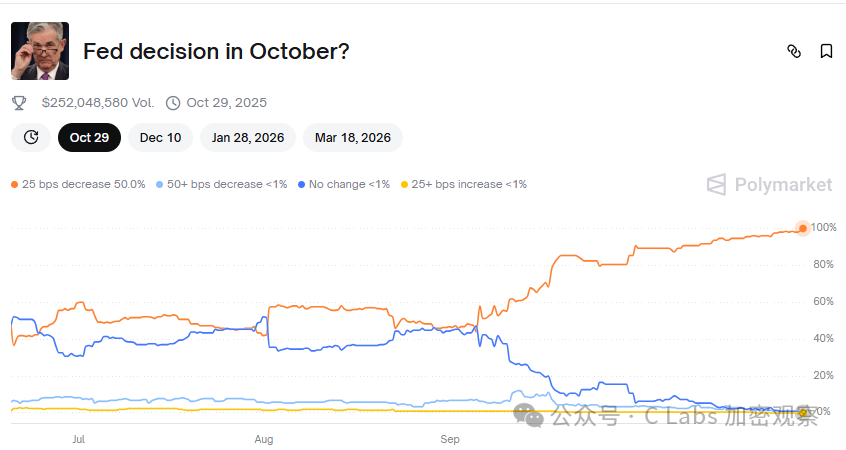
En réalité, le marché avait déjà "parié" sur cette baisse des taux dès le début du mois. Selon les données CME FedWatch, avant la réunion, le marché estimait que :
La probabilité d'une baisse de 25 points de base atteignait 95%, et environ 40% des investisseurs s'attendaient à ce que la Fed annonce immédiatement le lancement du QE (expansion du bilan).
Finalement, la Fed a simplement opté pour une baisse "modérée" des taux.
En d'autres termes :
Cette baisse des taux n'est pas une "nouvelle bonne nouvelle", mais plutôt "inférieure aux attentes".
Lorsque les attentes sont réalisées sans surprise, le marché choisit souvent de prendre ses bénéfices. C'est le schéma classique du "Buy the rumor, sell the news".
02. Fin du resserrement du bilan ≠ début de l'injection de liquidités
Beaucoup pensent que la "fin du QT" signifie qu'une grande vague de liquidités va arriver. Mais en réalité, la déclaration de la Fed a été très prudente :
"Nous mettons fin au resserrement du bilan, mais nous ne lançons pas de nouveau programme d'achat d'actifs pour le moment."
Autrement dit :
On passe de la phase de "retrait de liquidités" à une phase "d'observation".
Dans le langage des marchés financiers, cela signifie :
La liquidité ne se détériore plus, mais elle ne s'améliore pas non plus.
Pour que les marchés d'investissement montent, il ne suffit pas d'arrêter la chute — il faut aussi des "fonds supplémentaires". C'est là le principal manque actuel.
03. La baisse des taux ne s'est pas transmise au "taux d'intérêt effectif"
En théorie, une baisse des taux fait baisser les taux à court terme, réduisant ainsi le coût des capitaux. Mais cette fois, la situation est un peu particulière : bien que le taux directeur ait baissé de 25 points, le coût des capitaux à moyen et long terme n'a pas baissé en parallèle.
Par exemple, le rendement des obligations d'État à cinq ans est passé de 3,6% à 3,7% :
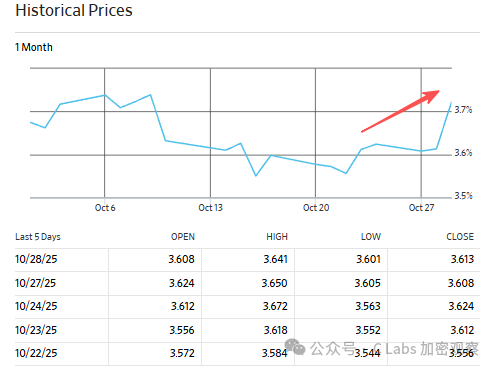
Le rendement des obligations à dix ans a même grimpé à plus de 4% :
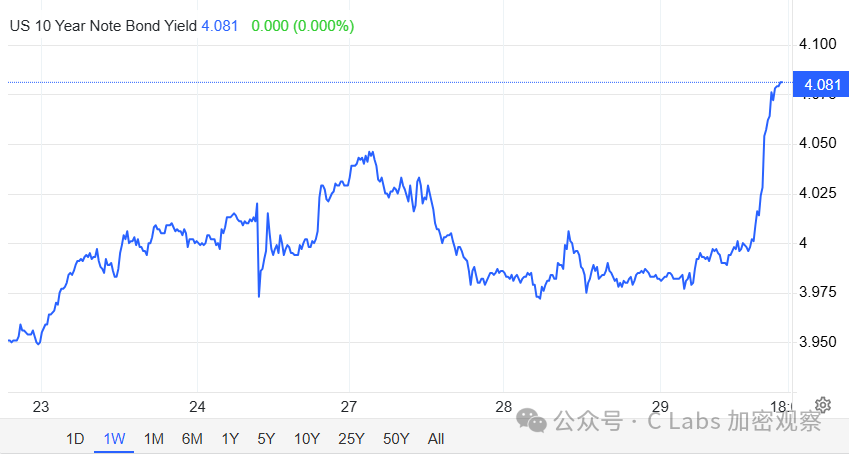
Qu'est-ce que cela signifie ? Cela montre que la liquidité réelle du marché reste tendue, et que les institutions d'investissement ne ressentent pas que "l'argent est plus abondant". La baisse des taux de la Fed reste "verbale" et ne s'est pas réellement "déversée sur le marché".
04. Les inquiétudes derrière la "baisse des taux" : la pression à la baisse sur l'économie reste forte
D'un point de vue plus macroéconomique, cette baisse des taux de la Fed est en réalité une "mesure défensive". Les récentes données économiques américaines montrent :
-
L'immobilier et l'industrie manufacturière ont enregistré deux trimestres consécutifs de croissance négative ;
-
Le marché de l'emploi ralentit, le taux de chômage remonte à 4,6% ;
-
La croissance des bénéfices des entreprises est quasiment à l'arrêt.
Cela signifie que la Fed, entre "soutenir la croissance" et "contrôler l'inflation", a choisi d'assouplir légèrement sa politique monétaire pour amortir le risque de ralentissement.
Mais cette mesure envoie aussi un signal :
L'économie américaine est peut-être déjà entrée dans une "phase de ralentissement progressif".
Dans ce contexte, le marché préfère sécuriser ses profits plutôt que de renforcer ses positions sur les actifs risqués.
05. Conclusion : baisse des taux ≠ marché haussier, la liquidité reste la variable clé
La réaction du marché à cette baisse des taux illustre en fait la logique la plus claire :
Assouplissement temporaire de la politique ≠ liquidité abondante ≠ hausse des actifs.
Ce qui peut réellement provoquer un retournement complet des marchés boursiers et des cryptomonnaies, c'est la reprise de l'expansion du bilan par la banque centrale (QE), ou une relance budgétaire accompagnée d'importants flux de capitaux.
Avant cela, la baisse des taux n'est qu'un "léger réchauffement" — elle peut stabiliser la confiance, mais n'est pas suffisante pour déclencher un nouveau marché haussier.
Le marché n'attend pas une baisse de 25 points, mais une véritable injection de liquidités.
En attendant, les "actifs risqués" devront encore patienter.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
La vague de déblocage de SpaceX coïncide avec le rééquilibrage des indices ! Selon les estimations de Goldman Sachs, le rééquilibrage de décembre pourrait générer 10,9 milliards de dollars d’achats passifs.
La proportion d’actions en circulation de SpaceX est passée d’environ 5 % lors de son introduction en bourse à un tiers, la hausse de la pondération dans les indices étant à l’origine d’une augmentation des capitaux passifs. Goldman Sachs prévoit qu’un rééquilibrage de l’indice Russell 1000 Growth le 11 décembre pourrait générer des achats d’une valeur de 10,9 milliards de dollars, principalement au profit des actionnaires internes lors de la levée du blocage. L’intégration dans le S&P 500 est attendue pour la seconde moitié de 2027, période au cours de laquelle les investissements passifs devraient encore s’intensifier.
Positions de Citi au troisième trimestre : Nvidia (NVDA.US) reste le principal titre détenu ; expansion bidirectionnelle des options sur indices et valeurs technologiques
Selon la divulgation de la Securities and Exchange Commission (SEC) des États-Unis, Citi Group (C.US) a soumis son rapport de portefeuille du troisième trimestre (13F) au 4 novembre 2026, couvrant la période jusqu'au 30 septembre 2026.

Carlyle continue de privilégier le secteur des soins de santé au troisième trimestre : Medline (MDLN.US) et StandardAero (SARO.US) représentent plus de 98 % de ses positions.
Carlyle (CG.US) a soumis son rapport de portefeuille du troisième trimestre (13F) jusqu'au 30 septembre 2026.

Alphabet (GOOGL.US) envisage d'émettre pour la première fois des obligations en dollars de Hong Kong et en dollars de Singapour, alors que les inquiétudes liées au financement de l'IA s'intensifient et pourraient mettre à l'épreuve la confiance des investisseurs.
Alphabet a récemment engagé des discussions en vue de sa première émission possible d’obligations en dollars de Hong Kong et en dollars de Singapour. Alors que les marchés mondiaux sont volatils en raison de la vente des secteurs liés à l’intelligence artificielle (IA), cette transaction testera l’appétit des investisseurs asiatiques.

Prix des cryptos
Plus


