
Les ETF de revenus crypto sont-ils vraiment rentables ? Analyse de la tendance florissante du TradFi

Les ETFs de revenus en crypto promettent des rendements élevés mais perdent souvent rapidement de la valeur. Voici pourquoi la plupart d’entre eux n’arrivent pas à offrir des rendements durables aux investisseurs.
La première vague d’ETF crypto a permis aux investisseurs d’intégrer des actifs cryptographiques dans des comptes de courtage traditionnels – et des comptes de retraite fiscalement avantageux. Compte tenu du potentiel de rendement à long terme des cryptomonnaies, c’est une situation gagnant-gagnant.
Mais les cryptomonnaies restent volatiles. La semaine dernière, la liquidation à effet de levier de 19 milliards de dollars sur bitcoin a dépassé celle du creux du Covid en mars 2020. Et l’effondrement de FTX fin 2022.
Les ETF crypto pourraient ne pas offrir un bon potentiel de revenu
Les investisseurs dans les actifs traditionnels apprécient le potentiel de hausse de la crypto. Mais la volatilité à la baisse est difficile à supporter.
Ils souhaitent des produits qui atténuent certaines des fluctuations extrêmes, même si cela signifie un potentiel de hausse plus faible.
Aujourd’hui, une nouvelle vague d’ETF arrive sur le marché. Ils affichent des frais plus élevés, mais une gestion plus active.
Ne se contentant pas simplement d’acheter et de HODL, ils emploient différentes stratégies pour tirer parti de la volatilité accrue des cryptomonnaies.
Pour les investisseurs plus prudents, les ETF crypto à revenu peuvent représenter des opportunités d’investissement attrayantes. Mais comme toujours, prudence est de mise.
Un coup d’œil sous le capot de certains ETF à revenu montre que – qu’il s’agisse d’un ETF spécifique à la crypto ou d’un panier d’actions crypto – les rendements totaux ne sont pas exceptionnels.
Les avantages et inconvénients des ETF crypto à revenu
Sur le papier, les ETF crypto à revenu offrent aux investisseurs la majeure partie du potentiel de hausse des cryptomonnaies, mais avec un revenu en cours de route.
Mais il y a un piège. En réalité, plusieurs. Le plus important est que ces ETF utilisent des contrats à terme sur crypto, plutôt que de détenir la crypto elle-même.
La gestion des contrats à terme sur crypto permet de générer du revenu. En achetant des contrats à terme à longue échéance puis en vendant des contrats à court terme, il est possible de générer des revenus à partir des variations de prix.
Certains rendements de revenu semblent attractifs, du moins en marché haussier. Par exemple, le ProShares Bitcoin ETF (BITO) affiche un rendement de dividende annualisé de plus de 50 %.
Cependant, les investisseurs doivent regarder le rendement total. Les actions BITO ont chuté de près de 20 % depuis le début de l’année.
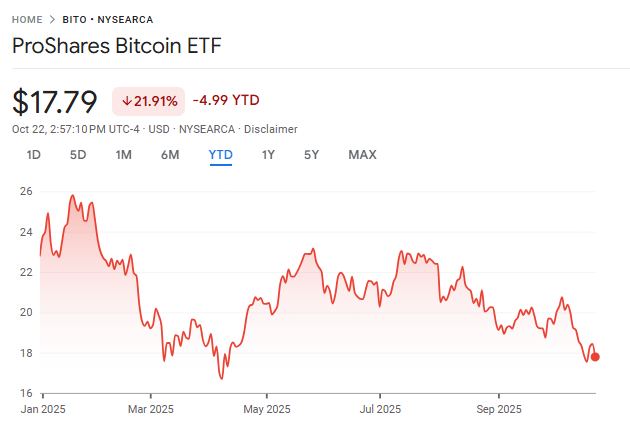 BITO Stock Price Year-To-Date. Source: Google Finance
Alors que l’actif sous-jacent Bitcoin a progressé de plus de 20 %, BITO n’a généré qu’un gain modeste en plus de cela. Quiconque doit vendre des actions BITO subira une perte en capital malgré le paiement d’impôts sur les dividendes reçus.
Et en plus de cela, les investisseurs paient des frais de gestion de 0,95 %.
Pourquoi ce décalage ?
En utilisant les contrats à terme, les ETF achètent effectivement un actif avec une prime de temps qui se déprécie. En marché haussier, l’impact est limité. Mais dans des marchés latéraux ou en hiver crypto, les pertes peuvent être brutales.
Ajoutez à cela l’effet de levier, et les résultats peuvent devenir très mauvais, très rapidement.
Le Defiance Leveraged Long Income Ethereum ETF (ETHI) a été lancé début octobre.
Conçu pour restituer 150-200 % de la performance quotidienne d’Ethereum et utilisant des spreads de crédit pour générer du revenu, les actions ont chuté de 30 % dans les premières semaines de cotation.
Le massacre de liquidations du 10 octobre en est le coupable immédiat. Mais la structure même de cet ETF laisse présager une érosion progressive au fil du temps.
Actuellement, les ETF crypto à revenu ne sont conçus pour profiter aux investisseurs que lors d’un marché haussier – pas en hiver crypto, ni même en marché latéral.
Mais l’univers crypto ne se limite plus aux cryptomonnaies elles-mêmes. Il existe désormais un ETF pour tout, et il n’est pas surprenant que les ETF d’actions crypto fassent leur apparition.
Attention également aux rendements des ETF d’actions crypto
Les ETF suivant des actions liées à la crypto ont commencé à être lancés cette année.
En théorie, ils peuvent être plus attractifs pour les investisseurs qu’un ETF à revenu sur une seule crypto, car ils offrent une certaine diversification. Regardons-en deux :
Au début de l’année, le REX Crypto Equity Premium Income ETF (CEPI) a été lancé.
Affichant un paiement de dividende mensuel, l’ETF détient des actions de plusieurs entreprises liées à la crypto, des sociétés minières, la société de trésorerie Bitcoin MicroStrategy, et même le géant des cartes de crédit Visa.
Les actions ont été volatiles depuis leur lancement, dans un marché boursier haussier – ce qui n’est pas bon signe. Mais les dividendes versés ont dépassé 20 % depuis le début de l’année, pour un rendement total positif.
Un deuxième ETF lancé cette année, le très long YieldMax Crypto Industry Portfolio Option Income ETF (LFGY), affiche une distribution annualisée de 19,9 %.
Cependant, l’ETF, qui détient des actifs tels que Coinbase, IBIT, MARA Holdings et d’autres grands gagnants boursiers de l’année, a chuté de près de 25 % depuis sa création.
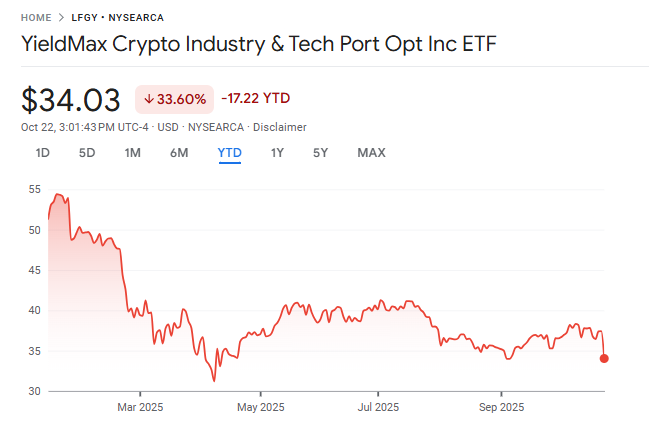 LFGY Stock Price Year-To-Date. Source: Google Finance
Avec moins de 200 millions de dollars sous gestion, il est clair que cet ETF n’attire pas les investisseurs. Et avec de tels rendements lors de sa première année d’exploitation, on comprend pourquoi.
Gérer intelligemment la volatilité
Malgré l’intégration de plus en plus courante des cryptomonnaies, le massacre du 10 octobre sur les altcoins reste un rappel douloureux.
La cryptomonnaie est volatile. Et même si cette volatilité devrait diminuer à mesure que les actifs cryptographiques gagnent en popularité et s’intègrent à la finance traditionnelle, elle reste sujette à de fortes fluctuations.
Les investisseurs souhaitant entrer dans l’univers crypto ne veulent pas subir une baisse de 30 à 50 % – ou plus. Ils souhaitent profiter de la volatilité à la hausse, mais sont prêts à sacrifier une partie des gains si cela permet de réduire le risque de fortes baisses.
Mais pour l’instant, les ETF crypto à revenu tiennent leur promesse en générant du revenu – mais ils ne parviennent pas à maintenir leur valeur. C’est un problème à long terme.
Compte tenu du nombre croissant de nouveaux ETF crypto sur le marché, la concurrence devrait stimuler l’amélioration des rendements.
Pour les passionnés de crypto, les ETF ne sont pas une raison d’abandonner la détention de l’actif réel.
Pour les investisseurs cherchant une exposition à la crypto, les ETF spot qui détiennent la crypto sous-jacente semblent toujours être la meilleure option disponible.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Les grandes banques de Wall Street revoient collectivement à la hausse leurs prévisions de relèvement des taux d'intérêt, les contrats à terme sur la dette américaine poursuivent leur baisse, l'or chute de plus de 1 % et passe sous les 4000.
Après un CPI américain d'octobre supérieur aux attentes, Goldman Sachs et Nomura ont révisé leurs prévisions de trajectoire de hausse des taux en ajoutant une hausse en mars prochain, tandis que Deutsche Bank prévoit désormais une hausse en janvier prochain. Actuellement, le marché a totalement intégré une hausse de taux de 25 points de base en décembre, la probabilité d'une hausse de 50 points de base étant de 13 %. Mercredi, le marché au comptant des bons du Trésor américain était fermé, tandis que les contrats à terme sur les bons du Trésor continuaient de baisser, avec des rendements en hausse d'environ 2 à 4 points de base et l'or au comptant sous pression, en baisse de 1,1 %.

Pas besoin de s'inquiéter du ralentissement de la construction des centres de données d'IA ? La vague d'importations américaines ne devrait pas retomber à court terme, l'impact réel pourrait arriver en 2029.
Il faut en moyenne 4,8 ans pour qu’un projet de centre de données passe de la décision d’investissement au début de la construction, et 2,6 ans supplémentaires pour qu’il soit opérationnel après le lancement des travaux. Les serveurs ne peuvent généralement être installés qu’une fois la structure du bâtiment et les racks terminés. Pour les partenaires commerciaux dépendant de la chaîne d’approvisionnement des centres de données américains, tels que Taiwan, la Corée du Sud et le Mexique, l’inertie du cycle de construction garantit au moins une à deux années de stabilité pour leurs exportations futures.

Grande controverse à la Réserve fédérale : quand devrait se terminer le mandat du "numéro trois" Williams ?
Le point de controverse porte sur la question de savoir si Williams doit quitter ses fonctions en juin 2028 (après avoir accompli un mandat complet de dix ans) ou en juin 2027 (atteignant l'âge légal de la retraite à 65 ans). Selon l'analyse, le Conseil des gouverneurs de la Réserve fédérale détient le pouvoir discrétionnaire final ; en cas de départ anticipé de Williams, le président de la Fed, Waller, pourrait ainsi prendre l'initiative de nommer à l'avance la personne qui occupera ce poste clé. Toutefois, un tel écourtage forcé du mandat de Williams risquerait fortement d’être perçu comme une manipulation politique. Williams lui-même envisage de rester en fonction jusqu’en juin 2028.

Morgan Stanley met en garde : les prix du stockage ancien atteignent un sommet, l’offre et la demande pourraient devenir plus détendues d’ici 2028
Morgan Stanley indique qu'après les élections de mi-mandat aux États-Unis, il est prévu qu'environ 20 % de la nouvelle capacité des centres de données américains prévue pour 2028 soit reportée à 2029, ce qui pourrait créer une "coupure" dans la chaîne d'approvisionnement en 2028 et augmenter le risque d'accumulation des stocks d'anciennes mémoires. Ces anciennes mémoires, moins contraintes par des accords à prix fixes de longue durée, pourraient connaître une forte volatilité de prix si l'écart entre l'offre et la demande se réduit. Cette analyse concerne uniquement les anciennes mémoires, y compris DDR3/4, SLC/MLC NAND et la mémoire flash NOR.

Prix des cryptos
Plus


