
Le conseiller World Liberty explique la véritable raison derrière le krach crypto du 10 octobre

Ogle, conseiller financier chez World Liberty, explique comment l'effet de levier en cascade, les écarts de liquidité et l'automatisation ont déclenché le krach du marché crypto du 10 octobre.
Le krach crypto du 10 octobre a anéanti près de 19 milliards de dollars de positions à effet de levier en quelques heures, choquant à la fois les traders et les analystes.
Dans un podcast exclusif de BeInCrypto, le conseiller de World Liberty Financial et fondateur de Glue.Net, Ogle, a décomposé ce qui a réellement causé l’un des plus grands effondrements en une seule journée de l’histoire récente de la crypto.
Une tempête parfaite : plusieurs facteurs se sont conjugués
Selon Ogle, il n’y avait pas de déclencheur unique derrière la vente massive.
« On ne meurt pas d’une maladie cardiaque simplement parce qu’on a mangé beaucoup de burgers, » a-t-il déclaré. « Ce sont mille choses qui se rejoignent et provoquent des catastrophes. »
Il a expliqué que le krach provenait d’une combinaison de pénuries de liquidités, de traders surendettés et de ventes automatisées déclenchées par des inquiétudes macroéconomiques.
« Lors de ces chutes précipitées, les offres d’achat n’étaient tout simplement pas là. Il n’y a tout simplement pas assez de personnes intéressées à acheter, même à des prix plus bas, » a noté Ogle.
Il a ajouté que les remarques de Donald Trump sur les relations entre les États-Unis et la Chine ont amplifié la panique dans les systèmes de trading algorithmique, déclenchant une vague de positions courtes automatisées qui ont accéléré la chute.
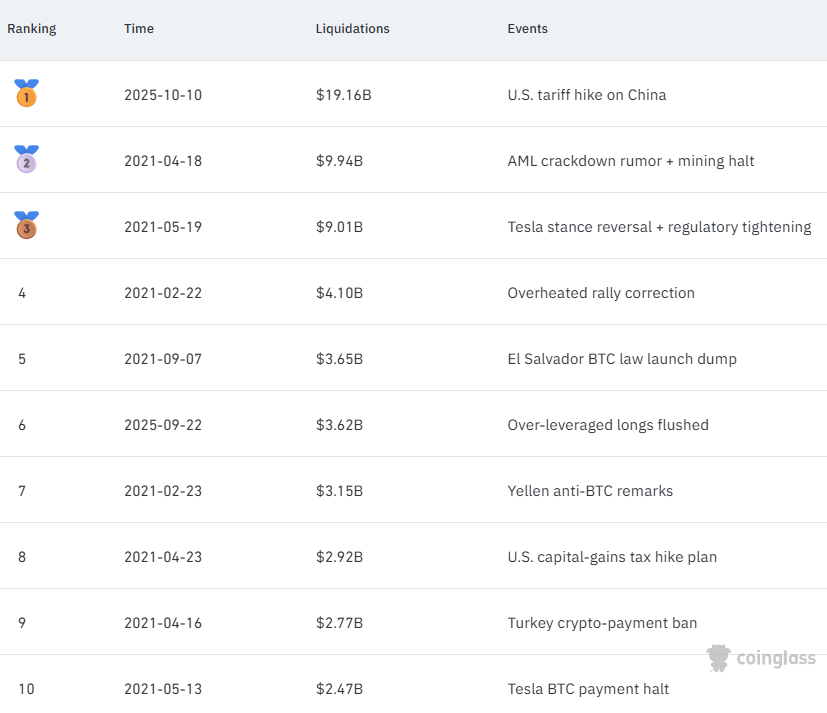 Top 10 Crypto Liquidation Events of All Time. Source:
Les écarts de liquidité et le surendettement ont aggravé la situation
Le conseiller, qui est dans la crypto depuis 2012 et a aidé à récupérer plus de 500 millions de dollars issus de hacks, a désigné le surendettement sur les plateformes professionnelles comme l’élément le plus dommageable.
De nombreux traders utilisaient le « cross margin », un système qui relie toutes les positions ensemble — un défaut de conception qui peut anéantir des portefeuilles entiers lorsque les prix chutent brutalement.
« Ma conviction personnelle est que le surendettement sur les plateformes professionnelles est probablement la partie la plus importante, » a déclaré Ogle. « C’est une cascade — si une position s’effondre, tout le reste suit. »
Le dilemme des plateformes centralisées
Ogle a critiqué la dépendance continue de la communauté envers les plateformes centralisées (CEX) malgré les échecs répétés.
Il a cité Celsius, FTX et plusieurs effondrements plus petits comme des rappels que les utilisateurs sous-estiment encore les risques de garde.
« Je ne sais pas combien d’événements supplémentaires il nous faut pour être convaincus, » a-t-il dit. « Cela vaut la peine de passer une heure à apprendre à utiliser un hardware wallet plutôt que de tout risquer. »
Bien que les CEX restent pratiques, l’avenir réside dans la finance décentralisée (DeFi) et les solutions d’auto-garde — une évolution que même les acteurs centralisés reconnaissent.
« Coinbase a Base, Binance a BNB Chain — ils construisent leurs propres chaînes parce qu’ils savent que la décentralisation va les perturber, » a-t-il expliqué.
Mentalité de jeu et ruée vers l’or
Au-delà des échecs techniques, il existe un problème culturel plus profond qui mine l’espace crypto : la cupidité spéculative. Ogle a comparé la frénésie actuelle des meme coins et du trading x100 à la ruée vers l’or en Californie dans les années 1800.
« La plupart des gens qui y sont allés n’ont pas gagné d’argent. Ceux qui vendaient des pelles, oui. C’est pareil aujourd’hui — les constructeurs et les prestataires de services gagnent, les joueurs non, » a déclaré Ogle.
Il a averti que la spéculation excessive nuit à l’image de la crypto, transformant une révolution technologique en ce que les observateurs extérieurs perçoivent comme « un casino ».
L’importance du margin isolé
Lorsqu’on lui a demandé un conseil pratique, Ogle a donné une recommandation claire :
« S’ils ne retiennent rien d’autre de ce podcast, et qu’ils veulent faire du trading perpétuel, il faut absolument utiliser le margin isolé. »
Il a expliqué que le margin isolé limite les pertes à une position spécifique, contrairement au cross margin, qui peut liquider un compte entier.
« Le meilleur conseil que je puisse donner aux gens est celui-ci — tradez toujours en isolé, » a-t-il insisté.
Dans l’ensemble, le krach crypto du 10 octobre n’a pas été causé par une seule défaillance. Il s’agissait du résultat inévitable d’un surendettement systémique, d’une faible liquidité et d’une culture spéculative qui considère le risque comme un divertissement.
Tant que les traders n’apprendront pas à gérer le risque et à prendre l’auto-garde au sérieux, la crypto continuera de répéter les mêmes erreurs — simplement avec des chiffres plus grands.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Les grandes banques de Wall Street revoient collectivement à la hausse leurs prévisions de relèvement des taux d'intérêt, les contrats à terme sur la dette américaine poursuivent leur baisse, l'or chute de plus de 1 % et passe sous les 4000.
Après un CPI américain d'octobre supérieur aux attentes, Goldman Sachs et Nomura ont révisé leurs prévisions de trajectoire de hausse des taux en ajoutant une hausse en mars prochain, tandis que Deutsche Bank prévoit désormais une hausse en janvier prochain. Actuellement, le marché a totalement intégré une hausse de taux de 25 points de base en décembre, la probabilité d'une hausse de 50 points de base étant de 13 %. Mercredi, le marché au comptant des bons du Trésor américain était fermé, tandis que les contrats à terme sur les bons du Trésor continuaient de baisser, avec des rendements en hausse d'environ 2 à 4 points de base et l'or au comptant sous pression, en baisse de 1,1 %.

Pas besoin de s'inquiéter du ralentissement de la construction des centres de données d'IA ? La vague d'importations américaines ne devrait pas retomber à court terme, l'impact réel pourrait arriver en 2029.
Il faut en moyenne 4,8 ans pour qu’un projet de centre de données passe de la décision d’investissement au début de la construction, et 2,6 ans supplémentaires pour qu’il soit opérationnel après le lancement des travaux. Les serveurs ne peuvent généralement être installés qu’une fois la structure du bâtiment et les racks terminés. Pour les partenaires commerciaux dépendant de la chaîne d’approvisionnement des centres de données américains, tels que Taiwan, la Corée du Sud et le Mexique, l’inertie du cycle de construction garantit au moins une à deux années de stabilité pour leurs exportations futures.

Grande controverse à la Réserve fédérale : quand devrait se terminer le mandat du "numéro trois" Williams ?
Le point de controverse porte sur la question de savoir si Williams doit quitter ses fonctions en juin 2028 (après avoir accompli un mandat complet de dix ans) ou en juin 2027 (atteignant l'âge légal de la retraite à 65 ans). Selon l'analyse, le Conseil des gouverneurs de la Réserve fédérale détient le pouvoir discrétionnaire final ; en cas de départ anticipé de Williams, le président de la Fed, Waller, pourrait ainsi prendre l'initiative de nommer à l'avance la personne qui occupera ce poste clé. Toutefois, un tel écourtage forcé du mandat de Williams risquerait fortement d’être perçu comme une manipulation politique. Williams lui-même envisage de rester en fonction jusqu’en juin 2028.

Morgan Stanley met en garde : les prix du stockage ancien atteignent un sommet, l’offre et la demande pourraient devenir plus détendues d’ici 2028
Morgan Stanley indique qu'après les élections de mi-mandat aux États-Unis, il est prévu qu'environ 20 % de la nouvelle capacité des centres de données américains prévue pour 2028 soit reportée à 2029, ce qui pourrait créer une "coupure" dans la chaîne d'approvisionnement en 2028 et augmenter le risque d'accumulation des stocks d'anciennes mémoires. Ces anciennes mémoires, moins contraintes par des accords à prix fixes de longue durée, pourraient connaître une forte volatilité de prix si l'écart entre l'offre et la demande se réduit. Cette analyse concerne uniquement les anciennes mémoires, y compris DDR3/4, SLC/MLC NAND et la mémoire flash NOR.

Prix des cryptos
Plus


