
Le DEX Lithos, dont le TGE approche, est-il en réalité un fonds de biens publics ?

En apparence, il s'agit d'un DEX, mais en réalité, 40 % de l'offre initiale sera consacrée au financement de biens publics.
En apparence, il s'agit d'un DEX, mais en réalité, 40 % de l'offre initiale seront utilisés pour financer des biens publics.
Rédigé par : Eric, Foresight News
Après le lancement officiel du token Plasma, ses projets écosystémiques commencent également à suivre le rythme de leur aîné. Lithos, un DEX positionné comme marché de liquidité de l’écosystème Plasma, après deux reports consécutifs, a finalement fixé le lancement du TGE à ce soir 20h00 (UTC+8). Bien qu'il soit désormais trop tard pour obtenir un airdrop, cette « fondation de biens publics déguisée en DEX » offre encore des opportunités de gains précoces exceptionnels.
Un DEX « patchwork de mécanismes »
La conception de Lithos s’inspire largement de l’expérience de nombreux protocoles DEX matures, en tirant parti de leurs points forts. Outre le DEX, son produit principal inclut également le Foundry Launchpad (pas encore lancé), destiné à soutenir les nouveaux projets sur Plasma pour établir leur liquidité initiale directement sur l’infrastructure de Lithos, et à guider une liquidité plus profonde et la découverte des prix via des mécanismes comme les « incitations » évoquées ci-dessous.
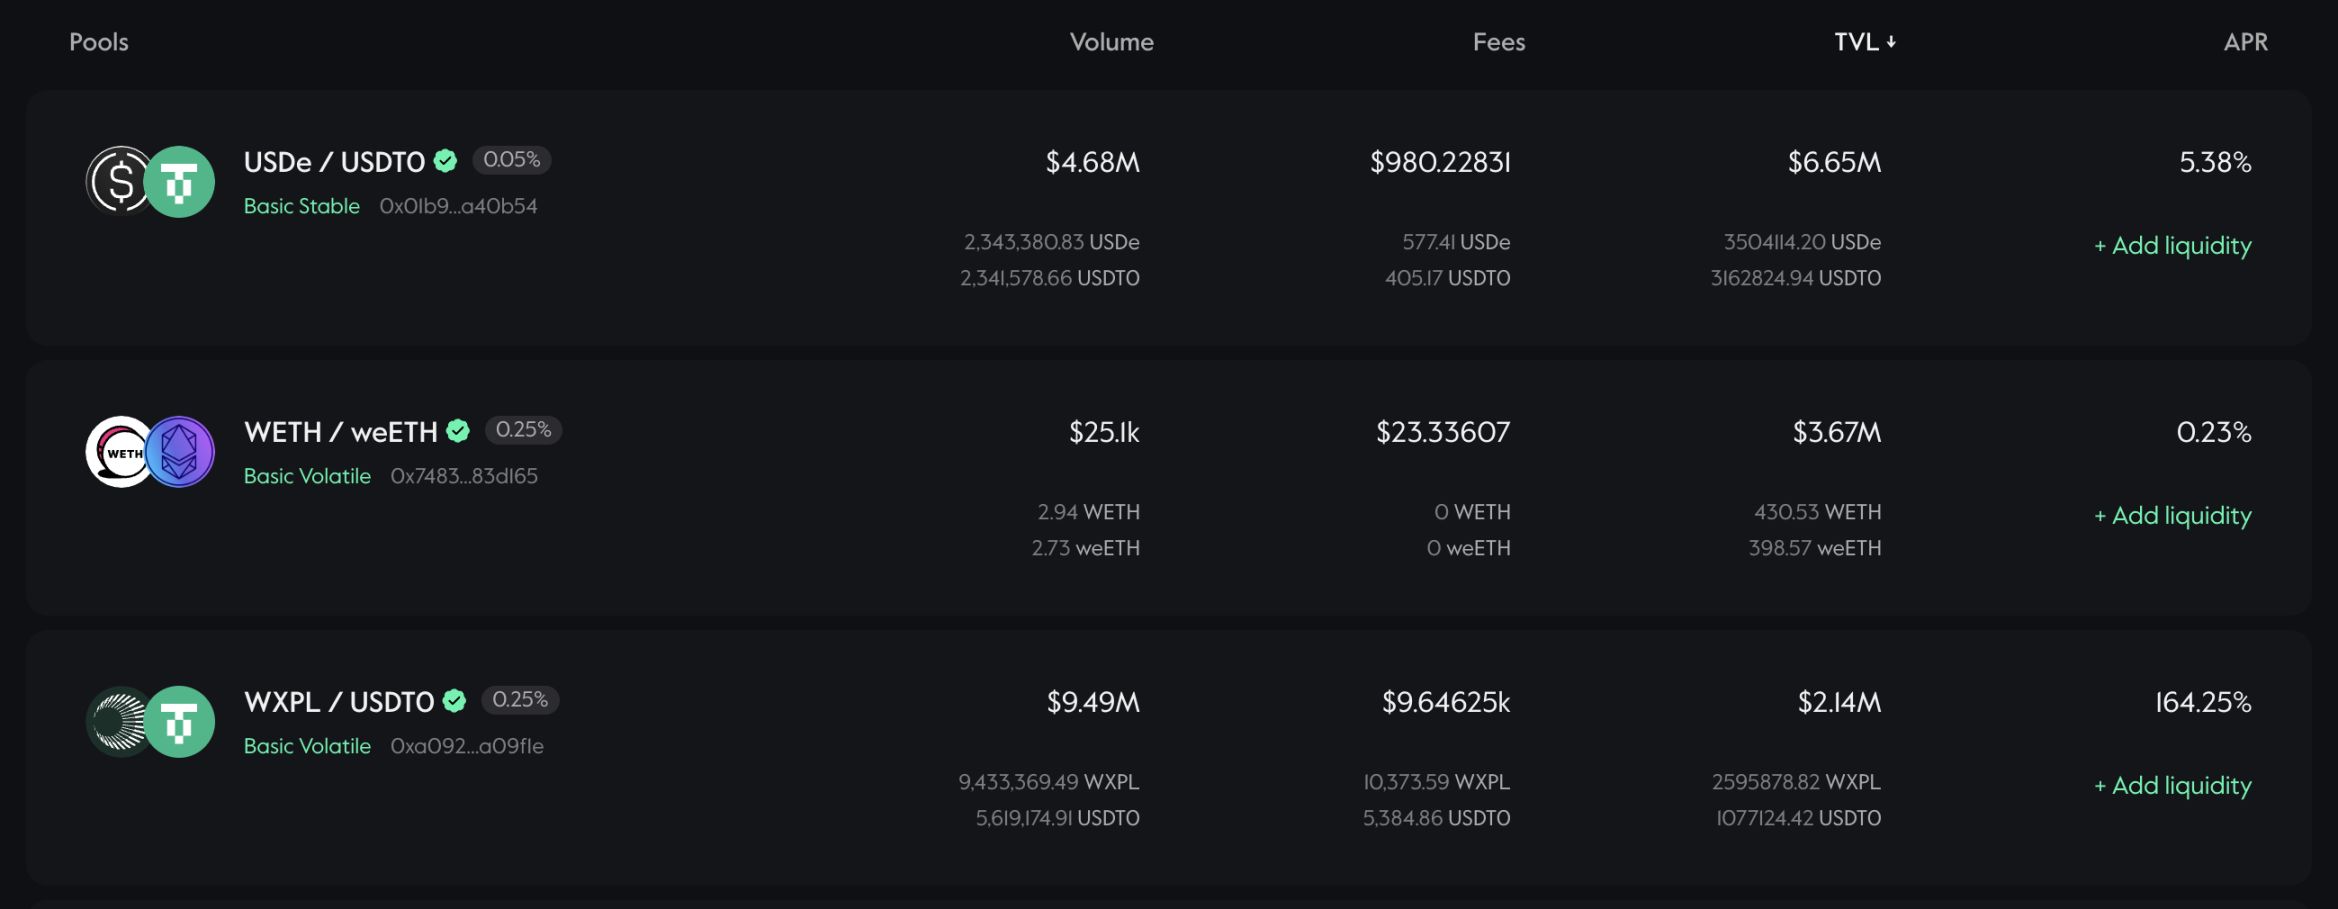
Sur le DEX, Lithos divise la liquidité en pools d’actifs stables (par exemple USDC/USDT ou WETH/weETH), pools d’actifs volatils, ainsi que des pools permettant de fournir de la liquidité dans une fourchette spécifique. Les frais peuvent également être conçus en fonction des caractéristiques de chaque pool.
Au niveau du mécanisme, Lithos adopte le modèle ve(3,3). Expliquer en détail ve(3,3) serait complexe, le lecteur peut se référer à la documentation. En résumé, ve(3,3) combine le modèle ve de Curve et le jeu (3,3) d’OlympDAO. Grâce à sa conception, les fournisseurs de liquidité (LP) et les détenteurs de tokens choisissent de ne pas vendre leurs tokens, mais de les verrouiller pour participer au vote et obtenir des frais, des distributions de tokens et des « incitations », réalisant ainsi un double bénéfice.
Les utilisateurs détenant le token Lithos, LITH, peuvent choisir de verrouiller leurs tokens pour frapper des veLITH, la quantité et la durée du verrouillage déterminant leur pouvoir de vote (nombre de voix). Les détenteurs de droits de vote peuvent décider, par leur vote, quels pools de liquidité recevront les nouveaux tokens LITH débloqués chaque semaine (la semaine commence chaque jeudi à 0h UTC), et répartir la quantité attribuée à chaque pool.
En plus des récompenses en tokens LITH, les votants peuvent également recevoir une partie des frais de transaction des pools de liquidité sélectionnés par le vote pour recevoir des incitations LITH, ainsi que des « incitations ». Les « incitations » sont essentiellement des récompenses en tokens offertes par les projets qui créent des pools de liquidité pour leur propre token, afin d’encourager les votes en leur faveur. Plus un projet offre de tokens en récompense, plus les utilisateurs sont motivés à voter pour ce pool. Les votes attirent davantage de récompenses LITH, ce qui attire plus de fournisseurs de liquidité, augmente la profondeur des échanges et favorise la découverte du prix des nouveaux tokens.
Enfin, Lithos utilise également la liquidité propre au protocole (POL) pour garantir que les paires de trading principales disposent toujours d’une liquidité suffisante et pour réduire la dépendance envers les LP spéculatifs. Cette liquidité provient des revenus du protocole et sera verrouillée de façon permanente sous forme de parts LP.
La classification des pools de liquidité, les frais dynamiques, le modèle ve(3,3) sont tous des mécanismes conçus et reconnus par les DEX précédents. Lithos a combiné les mécanismes jugés efficaces. Bien que cela ne semble pas très innovant, Lithos, grâce à son intégration avec les agrégateurs Jumper et Kyber Network, a généré près de 15 millions de dollars de volume d’échange avec un TVL légèrement supérieur à 14 millions de tokens, ce qui constitue un résultat tout juste satisfaisant.
Conception du tokenomics
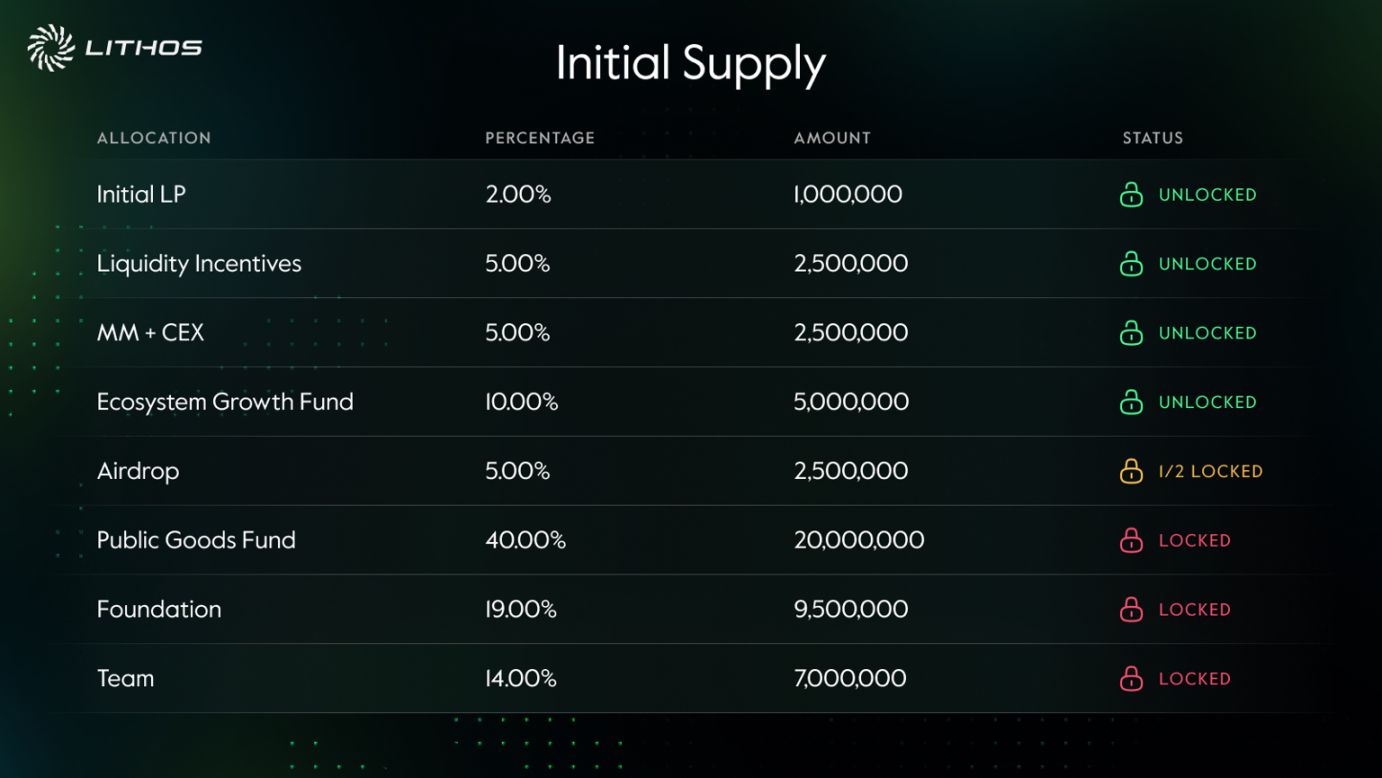
L’offre initiale de LITH est de 50 millions de tokens, dont 2 % seront utilisés pour créer la liquidité initiale ; 5 % pour les incitations de liquidité ; 5 % pour les market makers et les CEX ; 10 % pour le fonds de croissance de l’écosystème ; 5 % pour l’airdrop ; 19 % pour la fondation pour l’exploitation et la réserve stratégique ; 14 % pour l’équipe, cette part étant libérée sur deux ans après une période de blocage d’un an. Cependant, ce qui est remarquable, c’est que 40 % de l’offre initiale seront verrouillés de façon permanente (Lithos entend probablement par là verrouillés en veLITH), afin de financer des projets basés sur Plasma, des programmes de recherche et des initiatives communautaires bénéfiques à l’écosystème au sens large.
L’offre totale de LITH n’a pas de plafond. Selon le modèle ve(3,3), de nouveaux tokens sont distribués chaque semaine. Lithos s’inspire actuellement de Thena : lors de la première semaine, 2,6 millions de tokens seront émis, puis l’émission diminuera de 1 % chaque semaine jusqu’à ce que l’émission hebdomadaire atteigne 0,2 % de l’offre en circulation. Ensuite, l’émission se stabilisera pour « garantir des incitations à long terme ». Sur les tokens émis chaque semaine, 67,5 % sont attribués aux LP, 30 % sont redistribués pour lutter contre la dilution, et 2,5 % sont versés au portefeuille des développeurs pour soutenir certaines opérations du protocole.
En outre, Lithos a conçu un programme régulier de rachat et de distribution appelé « Ignition », destiné à soutenir les détenteurs de LITH à long terme avec des revenus supplémentaires. Ce programme fonctionne toutes les quatre semaines, et une partie des tokens rachetés est distribuée comme récompense supplémentaire aux détenteurs de veLITH. Les parts LP propres à Lithos ainsi que les revenus générés par la détention de veLITH ne sont pas entièrement redistribués aux détenteurs de veLITH ; une partie est également conservée par la fondation pour augmenter le poids des votes ou injectée dans le protocole pour accroître la liquidité (POL).
Lithos n’a pas révélé l’identité des membres de son équipe. D’après la conception globale du projet, Lithos ressemble davantage à un fonds de biens publics Plasma à but non lucratif, dont la principale source de revenus est le DEX qu’il a construit. Les revenus du projet et une part importante des tokens seront finalement utilisés pour soutenir d’autres biens publics de l’écosystème Plasma, un modèle hautement communautaire devenu rare ces dernières années.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Les grandes banques de Wall Street revoient collectivement à la hausse leurs prévisions de relèvement des taux d'intérêt, les contrats à terme sur la dette américaine poursuivent leur baisse, l'or chute de plus de 1 % et passe sous les 4000.
Après un CPI américain d'octobre supérieur aux attentes, Goldman Sachs et Nomura ont révisé leurs prévisions de trajectoire de hausse des taux en ajoutant une hausse en mars prochain, tandis que Deutsche Bank prévoit désormais une hausse en janvier prochain. Actuellement, le marché a totalement intégré une hausse de taux de 25 points de base en décembre, la probabilité d'une hausse de 50 points de base étant de 13 %. Mercredi, le marché au comptant des bons du Trésor américain était fermé, tandis que les contrats à terme sur les bons du Trésor continuaient de baisser, avec des rendements en hausse d'environ 2 à 4 points de base et l'or au comptant sous pression, en baisse de 1,1 %.

Pas besoin de s'inquiéter du ralentissement de la construction des centres de données d'IA ? La vague d'importations américaines ne devrait pas retomber à court terme, l'impact réel pourrait arriver en 2029.
Il faut en moyenne 4,8 ans pour qu’un projet de centre de données passe de la décision d’investissement au début de la construction, et 2,6 ans supplémentaires pour qu’il soit opérationnel après le lancement des travaux. Les serveurs ne peuvent généralement être installés qu’une fois la structure du bâtiment et les racks terminés. Pour les partenaires commerciaux dépendant de la chaîne d’approvisionnement des centres de données américains, tels que Taiwan, la Corée du Sud et le Mexique, l’inertie du cycle de construction garantit au moins une à deux années de stabilité pour leurs exportations futures.

Grande controverse à la Réserve fédérale : quand devrait se terminer le mandat du "numéro trois" Williams ?
Le point de controverse porte sur la question de savoir si Williams doit quitter ses fonctions en juin 2028 (après avoir accompli un mandat complet de dix ans) ou en juin 2027 (atteignant l'âge légal de la retraite à 65 ans). Selon l'analyse, le Conseil des gouverneurs de la Réserve fédérale détient le pouvoir discrétionnaire final ; en cas de départ anticipé de Williams, le président de la Fed, Waller, pourrait ainsi prendre l'initiative de nommer à l'avance la personne qui occupera ce poste clé. Toutefois, un tel écourtage forcé du mandat de Williams risquerait fortement d’être perçu comme une manipulation politique. Williams lui-même envisage de rester en fonction jusqu’en juin 2028.

Morgan Stanley met en garde : les prix du stockage ancien atteignent un sommet, l’offre et la demande pourraient devenir plus détendues d’ici 2028
Morgan Stanley indique qu'après les élections de mi-mandat aux États-Unis, il est prévu qu'environ 20 % de la nouvelle capacité des centres de données américains prévue pour 2028 soit reportée à 2029, ce qui pourrait créer une "coupure" dans la chaîne d'approvisionnement en 2028 et augmenter le risque d'accumulation des stocks d'anciennes mémoires. Ces anciennes mémoires, moins contraintes par des accords à prix fixes de longue durée, pourraient connaître une forte volatilité de prix si l'écart entre l'offre et la demande se réduit. Cette analyse concerne uniquement les anciennes mémoires, y compris DDR3/4, SLC/MLC NAND et la mémoire flash NOR.

Prix des cryptos
Plus


