
De la moyenne mobile sur 200 semaines au ratio de capitalisation boursière, estimer le sommet actuel du bull run d'Ethereum

Peut-être pas aussi exagéré que la prédiction de Tom Lee à 60 000 dollars, mais peut-on s’attendre à environ 8 000 dollars ?
Original Article Title: Où pourrait culminer ETH ?
Original Article Author: Michael Nadeau, The DeFi Report
Original Article Translation: Luffy, Foresight News
Tom Lee a récemment proposé lors de la Korea Blockchain Week que l'objectif de prix à moyen terme pour Ethereum est de 60 000 $, affirmant qu'Ethereum se trouve actuellement dans un supercycle s'étalant sur 10 à 15 ans.
Si son analyse est correcte, ce supercycle se déroulera en vagues à travers plusieurs cycles, alternant entre marchés haussiers et baissiers.
Actuellement, nous sommes dans un marché haussier, mais les marchés haussiers ne durent pas éternellement.
En regardant l'histoire, Ethereum a connu une baisse de 94 % en 2018 et une baisse de 80 % en 2022, ce qui indique qu'un recul significatif pourrait encore se produire à l'avenir.
Bien que nous ne puissions pas déterminer précisément quand ce recul se produira, en suivant divers indicateurs clés, nous pouvons nous référer aux niveaux atteints par Ethereum lors des cycles précédents pour fournir des perspectives sur les tendances futures.
Analyse des indicateurs clés et objectifs de prix
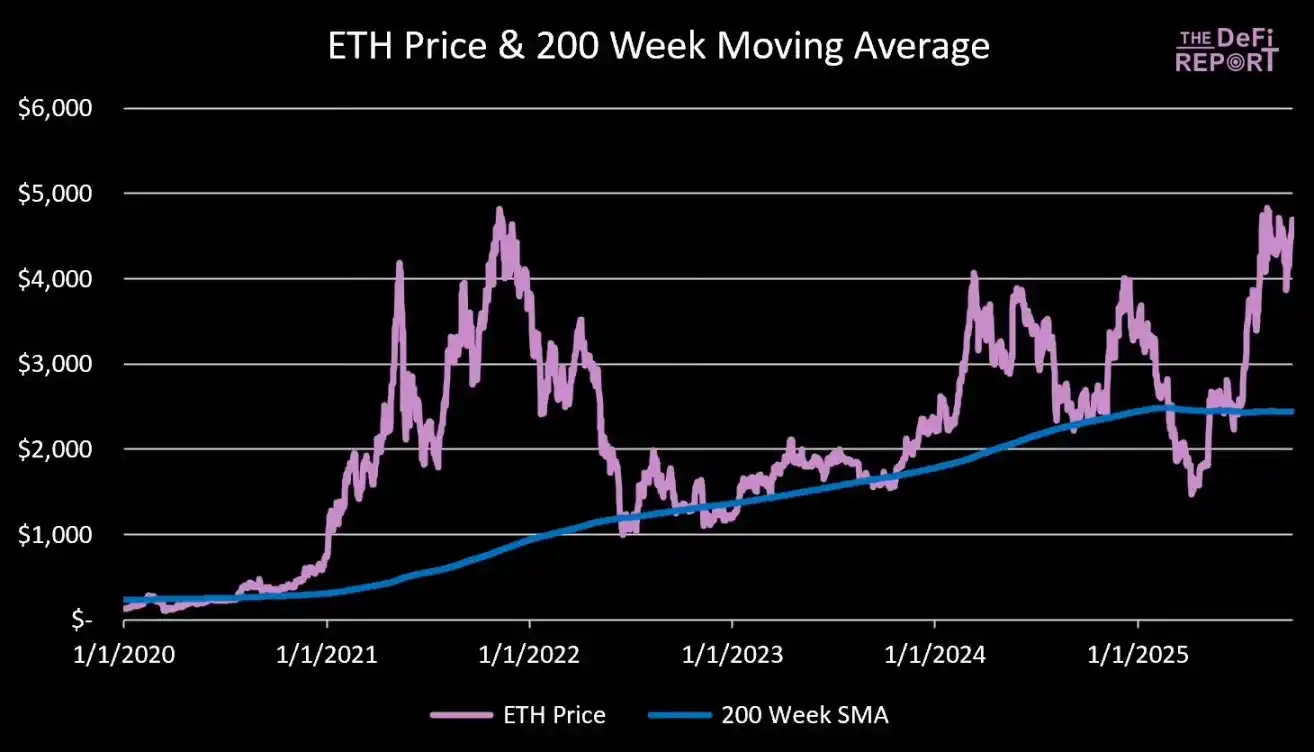
Moyenne mobile sur 200 semaines
Data Source: The DeFi Report
Actuellement, le prix de négociation d'Ethereum est de 92 % supérieur à sa moyenne mobile sur 200 semaines (2 400 $).
Au sommet du cycle de 2021, le prix d'Ethereum était de 492 % supérieur à la moyenne mobile sur 200 semaines.
Analyse de scénarios :
· 200 % au-dessus de la moyenne mobile sur 200 semaines : prix d'Ethereum à 7 300 $
· 250 % au-dessus de la moyenne mobile sur 200 semaines : prix d'Ethereum à 8 500 $
· 300 % au-dessus de la moyenne mobile sur 200 semaines : prix d'Ethereum à 9 800 $
· 350 % au-dessus de la moyenne mobile sur 200 semaines : prix d'Ethereum à 11 000 $
· 400 % au-dessus de la moyenne mobile sur 200 semaines : prix d'Ethereum à 12 200 $
Remarque : la moyenne mobile sur 200 semaines est une métrique dynamique, mais avec le temps, nous remplaçons progressivement les données de prix de la fourchette de prix d'Ethereum de 3 000 $ à 4 000 $ il y a environ 4 ans. Par conséquent, on s'attend à ce qu'à la fin de cette année, la fluctuation de la moyenne mobile sur 200 semaines soit très faible.
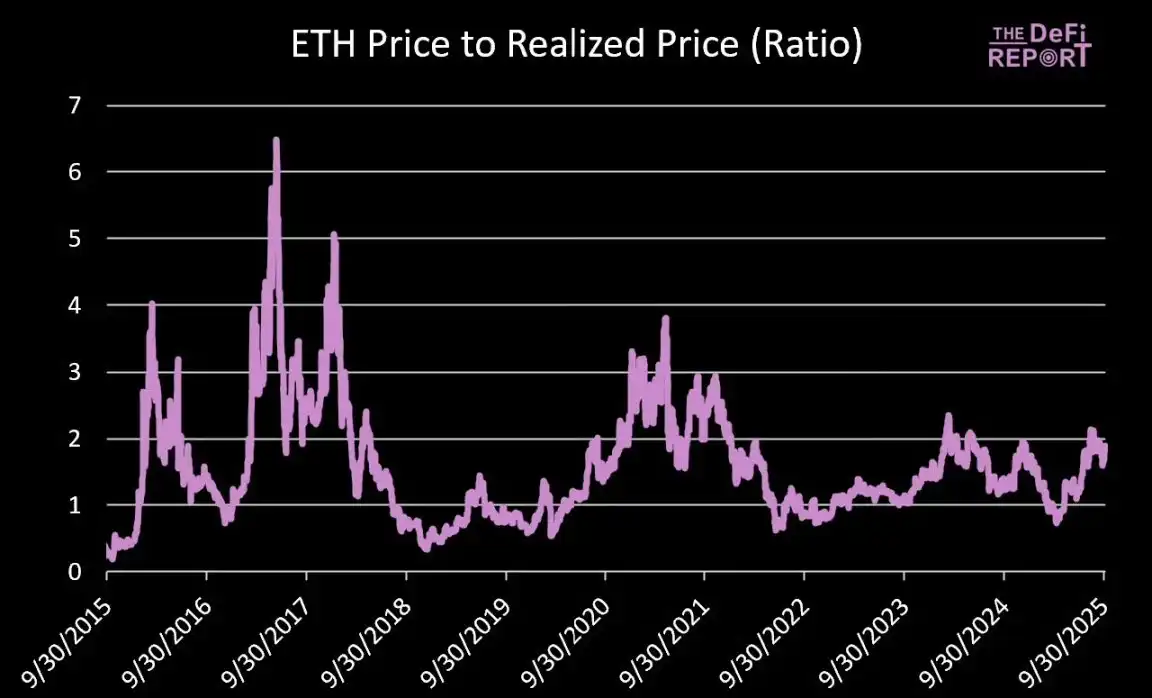
Ratio du prix d'Ethereum au prix réalisé
Data Source: The DeFi Report, Glassnode
Le prix réalisé peut servir de métrique alternative pour la base de coût. Depuis le 1er janvier 2017, le ratio moyen du prix d'Ethereum au prix réalisé est de 1,6. Le ratio actuel est de 1,9.
Lors du cycle de 2017, ce ratio a culminé à 5 ; lors du cycle de 2021, les pics étaient de 3,5 en avril et de 2,9 en novembre.
Analyse de scénarios (en supposant un ratio de 2,9) :
· Si le prix réalisé est de 3 000 $ : le prix d'Ethereum serait de 8 700 $
· Si le prix réalisé est de 3 500 $ : le prix d'Ethereum serait de 10 200 $
· Si le prix réalisé est de 4 000 $ : le prix d'Ethereum serait de 11 600 $
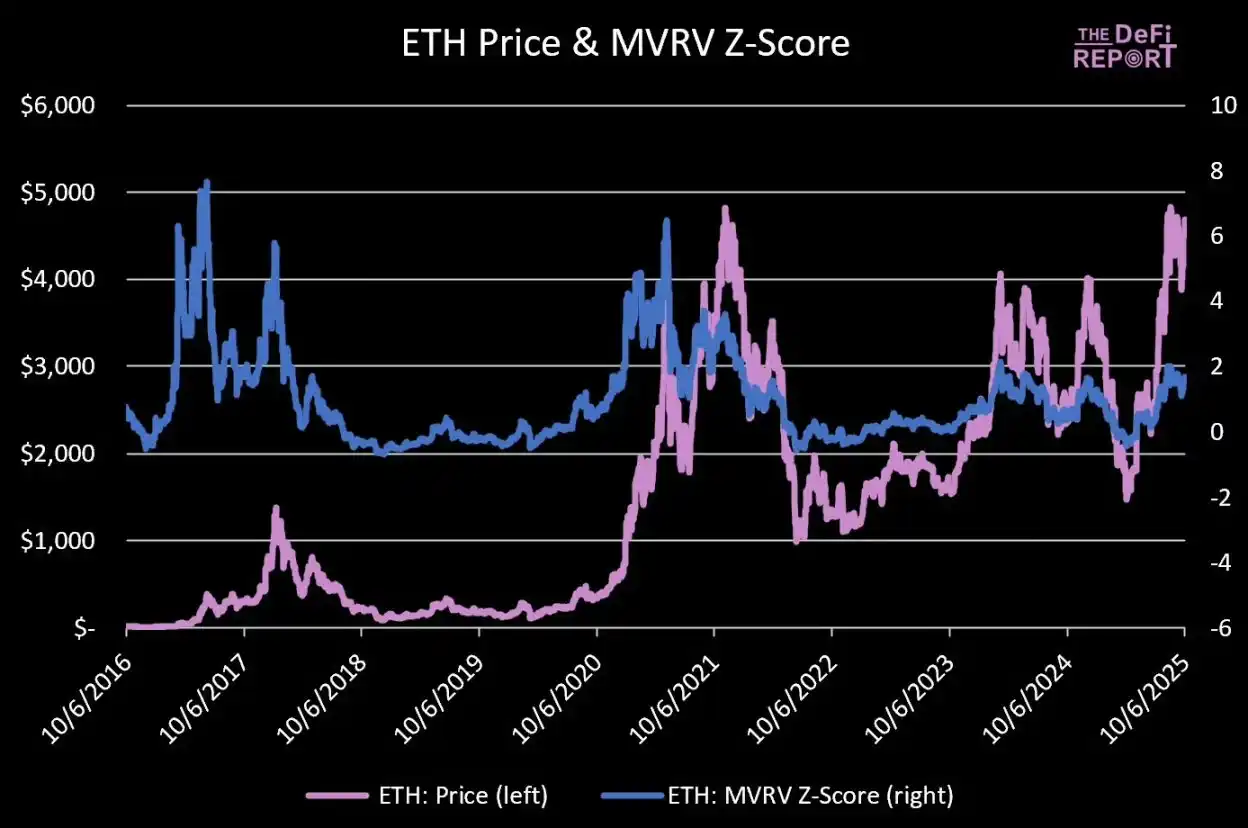
MVRV Z-Score
Data Source: The DeFi Report, Glassnode
Le Z-score est utilisé pour mesurer de combien d'« unités de volatilité » la valeur de marché est au-dessus ou en dessous de la base de coût on-chain. Un Z-score élevé indique un marché surchauffé ; un Z-score négatif indique un marché sous-évalué.
Depuis le 1er janvier 2017, le Z-score moyen d'Ethereum est de 0,99, indiquant un biais global du marché vers l'optimisme.
Le Z-score actuel est de 1,66, ce qui, bien qu'au-dessus du niveau moyen historique, n'a pas encore atteint un état de surchauffe.
Lors du cycle de 2021, la valeur Z a culminé à 6,5 en avril et à 3,48 en novembre.
Analyse de scénarios :
· Si la valeur Z est de 2,21 : prix d'Ethereum à 7 000 $
· Si la valeur Z est de 2,77 : prix d'Ethereum à 8 000 $
· Si la valeur Z est de 3,33 : prix d'Ethereum à 9 000 $
· Si la valeur Z est de 3,9 : prix d'Ethereum à 10 000 $
Remarque : en supposant qu'à la fin de cette année, le prix réalisé ait augmenté de 22 % (à 3 000 $). À titre de référence, le prix réalisé a augmenté de 24 % depuis avril de cette année jusqu'à aujourd'hui.
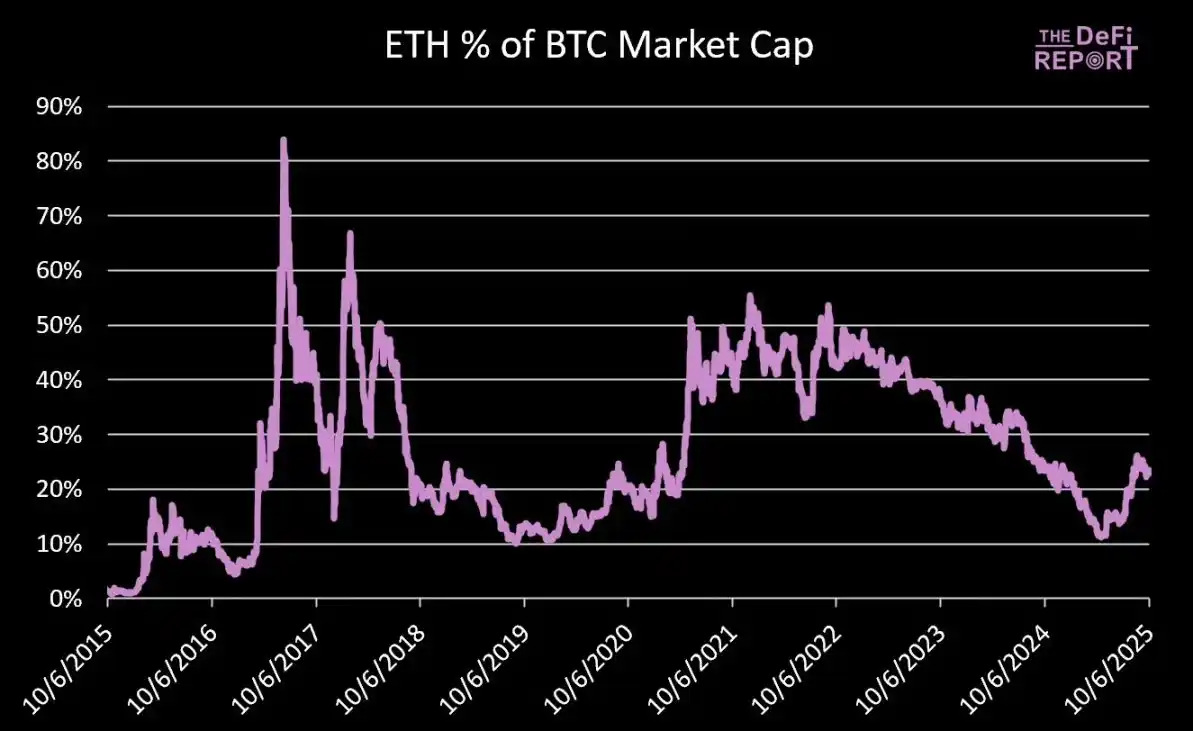
Ratio de la capitalisation boursière d'Ethereum à celle de Bitcoin
Data Source: The DeFi Report
Actuellement, la capitalisation boursière d'Ethereum représente environ 23,4 % de celle de Bitcoin.
En novembre 2021, la capitalisation boursière d'Ethereum a atteint 55,5 % de celle de Bitcoin.
Si le prix de Bitcoin atteint 150 000 $ (soit une augmentation de 23 % par rapport à l'actuel), sa capitalisation boursière atteindra 3 000 milliards de dollars.
Analyse de scénarios :
· Si la capitalisation boursière d'Ethereum est de 35 % de celle de Bitcoin : la capitalisation totale d'Ethereum est de 1,05 billion de dollars, correspondant à un prix de 8 658 $
· Si la capitalisation boursière d'Ethereum est de 45 % de celle de Bitcoin : la capitalisation totale d'Ethereum est de 1,35 billion de dollars, correspondant à un prix de 11 132 $
· Si la capitalisation boursière d'Ethereum est de 55 % de celle de Bitcoin : la capitalisation totale d'Ethereum est de 1,64 billion de dollars, correspondant à un prix de 13 559 $
La question clé est de savoir si Bitcoin connaîtra une augmentation significative. Par rapport au dernier cycle, l'augmentation d'Ethereum par rapport à Bitcoin sera-t-elle modérée ou explosive ?
Ratio d'Ethereum à l'indice Nasdaq
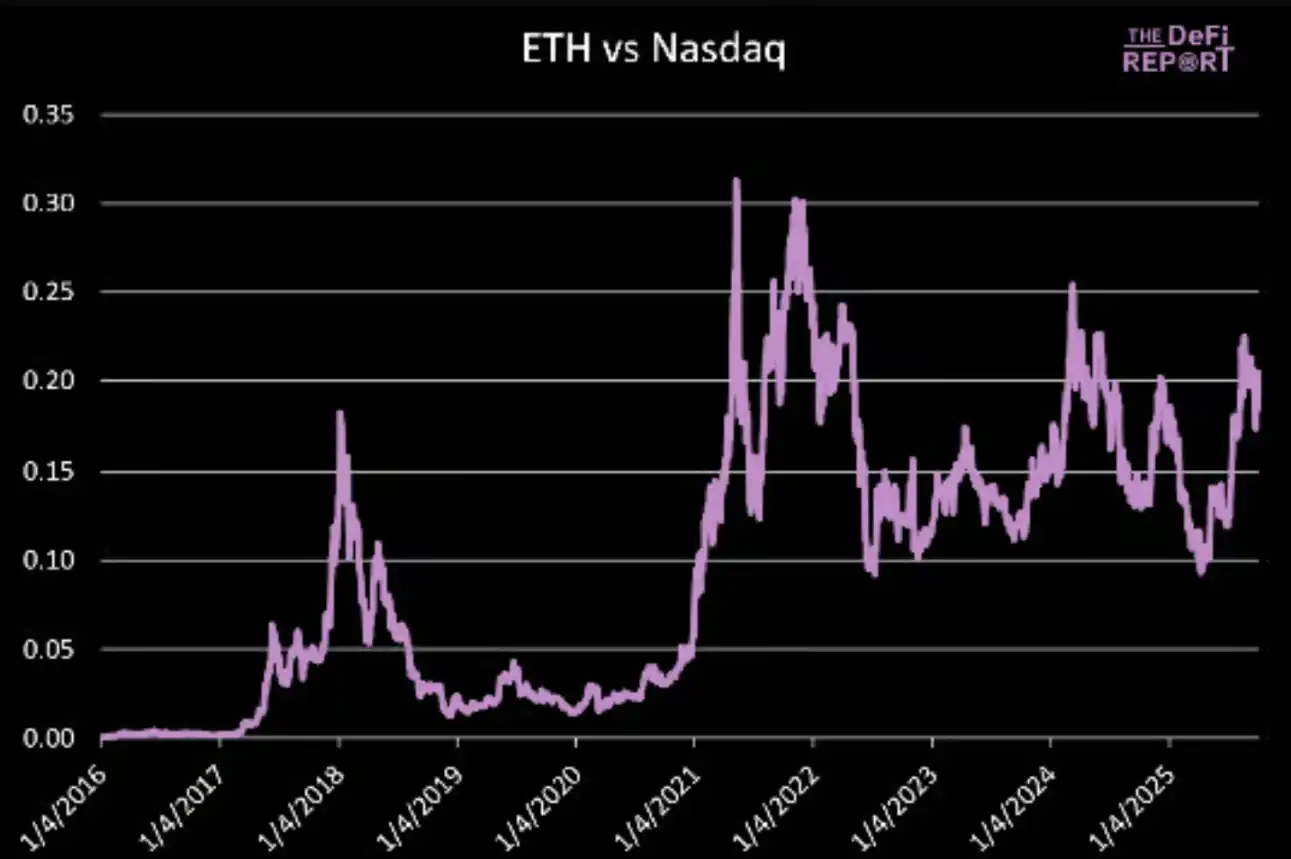
Data Source: The DeFi Report
En mai et novembre 2021, le ratio d'Ethereum à l'indice Nasdaq a culminé respectivement à 0,31 et 0,30.
Le ratio actuel est de 0,20, l'indice Nasdaq étant actuellement à 22 788 points.
Si l'indice Nasdaq augmentait de 5 % d'ici la fin de l'année (soit une augmentation de 23 % depuis le début de l'année), son niveau atteindrait 23 927 points.
Analyse de scénarios pour le prix d'Ethereum :
· Si le ratio est de 0,25 : le prix d'Ethereum serait de 5 981 $
· Si le ratio est de 0,30 : le prix d'Ethereum serait de 7 178 $
· Si le ratio est de 0,35 : le prix d'Ethereum serait de 8 374 $
· Si le ratio est de 0,40 : le prix d'Ethereum serait de 9 570 $
Notre hypothèse de base est que la tendance du ratio d'Ethereum à l'indice Nasdaq à augmenter avec le cycle se poursuivra, et que le ratio atteindra un nouveau sommet lors de ce cycle (dépassant 0,30).
Résumé
Nos hypothèses clés sont les suivantes :
· Le prix d'Ethereum est de 250 % supérieur à la moyenne mobile sur 200 semaines, correspondant à un prix de 8 500 $ ;
· Le prix réalisé atteint 3 000 $, avec un ratio de prix réalisé de 2,9, correspondant à un prix d'Ethereum de 8 700 $ ;
· La capitalisation boursière d'Ethereum atteint 35 % de celle de Bitcoin, avec un prix de Bitcoin à 150 000 $, correspondant à un prix d'Ethereum de 8 600 $ ;
· Le ratio d'Ethereum à l'indice Nasdaq atteint un nouveau sommet, avec un ratio de 0,35, correspondant à un prix d'Ethereum de 8 300 $.
Si le marché haussier se poursuit, le prix d'Ethereum pourrait dépasser 10 000 $ ; si le marché devient baissier et que la hausse maximale de Bitcoin est limitée, Ethereum sera également sous pression.
Parallèlement, à mesure que le sentiment du marché s'échauffe, les discussions sur une « extension de cycle » se multiplient, rappelant le discours dominant du « super cycle » de 2021.
Comme mentionné précédemment, l'hypothèse de base reste la suivante : Ethereum atteindra son sommet de cycle ce trimestre.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Les grandes banques de Wall Street revoient collectivement à la hausse leurs prévisions de relèvement des taux d'intérêt, les contrats à terme sur la dette américaine poursuivent leur baisse, l'or chute de plus de 1 % et passe sous les 4000.
Après un CPI américain d'octobre supérieur aux attentes, Goldman Sachs et Nomura ont révisé leurs prévisions de trajectoire de hausse des taux en ajoutant une hausse en mars prochain, tandis que Deutsche Bank prévoit désormais une hausse en janvier prochain. Actuellement, le marché a totalement intégré une hausse de taux de 25 points de base en décembre, la probabilité d'une hausse de 50 points de base étant de 13 %. Mercredi, le marché au comptant des bons du Trésor américain était fermé, tandis que les contrats à terme sur les bons du Trésor continuaient de baisser, avec des rendements en hausse d'environ 2 à 4 points de base et l'or au comptant sous pression, en baisse de 1,1 %.

Pas besoin de s'inquiéter du ralentissement de la construction des centres de données d'IA ? La vague d'importations américaines ne devrait pas retomber à court terme, l'impact réel pourrait arriver en 2029.
Il faut en moyenne 4,8 ans pour qu’un projet de centre de données passe de la décision d’investissement au début de la construction, et 2,6 ans supplémentaires pour qu’il soit opérationnel après le lancement des travaux. Les serveurs ne peuvent généralement être installés qu’une fois la structure du bâtiment et les racks terminés. Pour les partenaires commerciaux dépendant de la chaîne d’approvisionnement des centres de données américains, tels que Taiwan, la Corée du Sud et le Mexique, l’inertie du cycle de construction garantit au moins une à deux années de stabilité pour leurs exportations futures.

Grande controverse à la Réserve fédérale : quand devrait se terminer le mandat du "numéro trois" Williams ?
Le point de controverse porte sur la question de savoir si Williams doit quitter ses fonctions en juin 2028 (après avoir accompli un mandat complet de dix ans) ou en juin 2027 (atteignant l'âge légal de la retraite à 65 ans). Selon l'analyse, le Conseil des gouverneurs de la Réserve fédérale détient le pouvoir discrétionnaire final ; en cas de départ anticipé de Williams, le président de la Fed, Waller, pourrait ainsi prendre l'initiative de nommer à l'avance la personne qui occupera ce poste clé. Toutefois, un tel écourtage forcé du mandat de Williams risquerait fortement d’être perçu comme une manipulation politique. Williams lui-même envisage de rester en fonction jusqu’en juin 2028.

Morgan Stanley met en garde : les prix du stockage ancien atteignent un sommet, l’offre et la demande pourraient devenir plus détendues d’ici 2028
Morgan Stanley indique qu'après les élections de mi-mandat aux États-Unis, il est prévu qu'environ 20 % de la nouvelle capacité des centres de données américains prévue pour 2028 soit reportée à 2029, ce qui pourrait créer une "coupure" dans la chaîne d'approvisionnement en 2028 et augmenter le risque d'accumulation des stocks d'anciennes mémoires. Ces anciennes mémoires, moins contraintes par des accords à prix fixes de longue durée, pourraient connaître une forte volatilité de prix si l'écart entre l'offre et la demande se réduit. Cette analyse concerne uniquement les anciennes mémoires, y compris DDR3/4, SLC/MLC NAND et la mémoire flash NOR.

Prix des cryptos
Plus


