
Comment évaluer si un token de L1 public blockchain est raisonnablement valorisé : méthodologie complète et analyse de cas

Dans le marché des cryptomonnaies, évaluer la véritable valeur d’un token reste un défi pour les investisseurs. Différents types de tokens nécessitent des cadres d’évaluation distincts, il ne faut donc pas les confondre. Cet article se concentre sur les méthodes d’évaluation des tokens de blockchain L1, en les subdivisant en L1 généralistes (tels que $ETH, $SOL, $BNB, $AVAX, $DOT, $ADA, $SUI) et L1 applicatifs (tels que $HYPE, $dYdX, $OSMO, $RUNE, $RENDER, $TON, $RON).
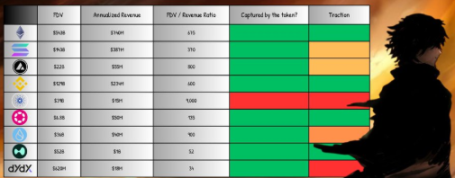
1. Revenus (Revenue)
La première étape de l’évaluation consiste à examiner les revenus, mais l’essentiel est de savoir si ces revenus reviennent réellement au token.
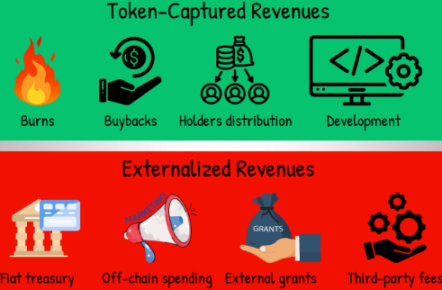
✅ Inclus : rachat, destruction, dividendes pour les détenteurs, fonds destinés au développement du protocole.
❌ Non inclus : revenus entièrement sortis de l’écosystème, ou n’apportant aucun avantage direct au token.
Si le protocole n’a pas encore un an, les revenus trimestriels ou mensuels peuvent être annualisés.
2. Ratio FDV/Revenus
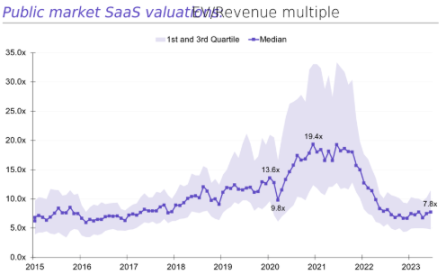
Le ratio FDV (valeur totalement diluée) sur revenus peut rapidement donner une première impression. Dans les entreprises technologiques traditionnelles, ce ratio se situe généralement entre 8 et 15.
Dans le monde crypto, ce ratio est souvent plus élevé, mais il reste une référence utile.
3. Croissance et traction utilisateur (Growth & Traction)
Le ratio FDV/Revenus seul ne suffit pas, il faut aussi examiner l’activité on-chain :
Nombre d’adresses actives
Nombre de transactions
Volume de transactions
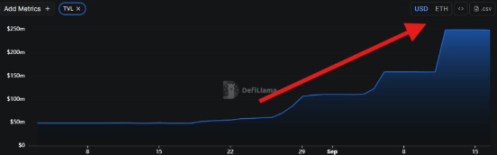
TVL (valeur totale verrouillée)
La valeur absolue n’est pas la clé, la tendance l’est. Un réseau en croissance continue, même de petite taille, verra son potentiel de croissance anticipé dans l’évaluation.
4. Budget de sécurité (Security Budget)
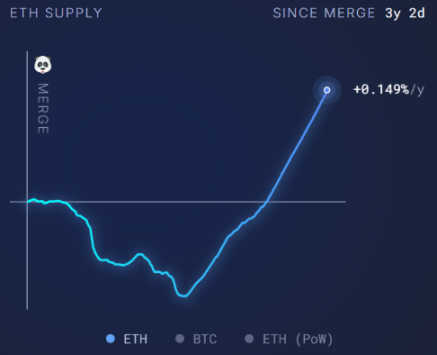
Toutes les L1 nécessitent un budget de sécurité, provenant principalement des frais de transaction ou de l’émission de tokens. L’indicateur clé est le taux d’émission net (Net Issuance Rate) :
Taux d’émission net = (émission - destruction) / offre totale de tokens
Si le résultat est négatif → excellent, cela signifie que la destruction dépasse l’émission, le token est déflationniste.
Si le résultat est positif → pression inflationniste, ce qui est défavorable au token.
5. Déblocages futurs (Future Unlocks)
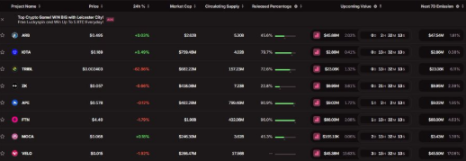
Le calendrier de déblocage des tokens a un impact direct sur l’évaluation :
Utilisé pour le marketing ou la rémunération de l’équipe → négatif.
Utilisé pour le développement ou pour récompenser les détenteurs → positif.
Référence :
<10% de l’offre en circulation → faible pression
10–30% → pression modérée
30% → forte pression
Des outils comme @Tokenomist_ai peuvent être utilisés pour suivre les données de déblocage.
Études de cas
Ethereum ($ETH)
Revenus de l’année passée ≈ 740 millions de dollars.
100% des revenus reviennent à ETH (destruction, récompenses de staking, distribution MEV).
FDV/Revenus ≈ 675, bien au-dessus de la fourchette traditionnelle.
Bien que l’évaluation semble élevée, ETH bénéficie d’un double statut de « réserve de valeur + couche de règlement mondiale » et possède un potentiel déflationniste, ce qui justifie une prime structurelle.
Solana ($SOL)
Revenus de l’année passée ≈ 387 millions de dollars.
FDV ≈ 14.3 billions de dollars → FDV/Revenus ≈ 370.
L’évaluation élevée repose principalement sur son haut débit et son potentiel d’adoption par le retail.
Hyperliquid ($HYPE)
Mécanisme unique : 100% des revenus sont utilisés pour racheter des tokens, ce qui bénéficie entièrement aux détenteurs.
Revenus des 90 derniers jours ≈ 255 millions de dollars → annualisé ≈ 1 billion de dollars.
FDV ≈ 5.2 billions de dollars → FDV/Revenus ≈ 52, bien inférieur à ETH et SOL.
Actuellement, il ne représente que 4,9% de la part de marché des CEX, laissant un énorme potentiel de croissance future.
Conclusion
L’évaluation des tokens de blockchain L1 ne pourra jamais être aussi intuitive que celle des entreprises traditionnelles. Les revenus et les fondamentaux nous fournissent des points d’ancrage, mais la tarification réelle provient davantage de la spéculation et des attentes futures.
La comparaison des cas montre :
Ethereum bénéficie d’une prime structurelle à long terme ;
L’évaluation de Solana dépend davantage du récit et du potentiel d’adoption ;
HYPE illustre le modèle idéal où les revenus sont directement reversés aux détenteurs.
Dans l’ensemble, la grande majorité des projets L1 présentent encore un écart significatif entre la valeur livrée et leur capitalisation boursière, le marché restant hautement spéculatif. Les investisseurs doivent évaluer à la fois les indicateurs « durs » (revenus, déblocages, budget de sécurité) et comprendre la logique « douce » (tendances de croissance, prime narrative).
En d’autres termes, le véritable moteur de la tarification sur le marché crypto reste le pari sur l’avenir, et non les flux de trésorerie actuels.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Les grandes banques de Wall Street revoient collectivement à la hausse leurs prévisions de relèvement des taux d'intérêt, les contrats à terme sur la dette américaine poursuivent leur baisse, l'or chute de plus de 1 % et passe sous les 4000.
Après un CPI américain d'octobre supérieur aux attentes, Goldman Sachs et Nomura ont révisé leurs prévisions de trajectoire de hausse des taux en ajoutant une hausse en mars prochain, tandis que Deutsche Bank prévoit désormais une hausse en janvier prochain. Actuellement, le marché a totalement intégré une hausse de taux de 25 points de base en décembre, la probabilité d'une hausse de 50 points de base étant de 13 %. Mercredi, le marché au comptant des bons du Trésor américain était fermé, tandis que les contrats à terme sur les bons du Trésor continuaient de baisser, avec des rendements en hausse d'environ 2 à 4 points de base et l'or au comptant sous pression, en baisse de 1,1 %.

Pas besoin de s'inquiéter du ralentissement de la construction des centres de données d'IA ? La vague d'importations américaines ne devrait pas retomber à court terme, l'impact réel pourrait arriver en 2029.
Il faut en moyenne 4,8 ans pour qu’un projet de centre de données passe de la décision d’investissement au début de la construction, et 2,6 ans supplémentaires pour qu’il soit opérationnel après le lancement des travaux. Les serveurs ne peuvent généralement être installés qu’une fois la structure du bâtiment et les racks terminés. Pour les partenaires commerciaux dépendant de la chaîne d’approvisionnement des centres de données américains, tels que Taiwan, la Corée du Sud et le Mexique, l’inertie du cycle de construction garantit au moins une à deux années de stabilité pour leurs exportations futures.

Grande controverse à la Réserve fédérale : quand devrait se terminer le mandat du "numéro trois" Williams ?
Le point de controverse porte sur la question de savoir si Williams doit quitter ses fonctions en juin 2028 (après avoir accompli un mandat complet de dix ans) ou en juin 2027 (atteignant l'âge légal de la retraite à 65 ans). Selon l'analyse, le Conseil des gouverneurs de la Réserve fédérale détient le pouvoir discrétionnaire final ; en cas de départ anticipé de Williams, le président de la Fed, Waller, pourrait ainsi prendre l'initiative de nommer à l'avance la personne qui occupera ce poste clé. Toutefois, un tel écourtage forcé du mandat de Williams risquerait fortement d’être perçu comme une manipulation politique. Williams lui-même envisage de rester en fonction jusqu’en juin 2028.

Morgan Stanley met en garde : les prix du stockage ancien atteignent un sommet, l’offre et la demande pourraient devenir plus détendues d’ici 2028
Morgan Stanley indique qu'après les élections de mi-mandat aux États-Unis, il est prévu qu'environ 20 % de la nouvelle capacité des centres de données américains prévue pour 2028 soit reportée à 2029, ce qui pourrait créer une "coupure" dans la chaîne d'approvisionnement en 2028 et augmenter le risque d'accumulation des stocks d'anciennes mémoires. Ces anciennes mémoires, moins contraintes par des accords à prix fixes de longue durée, pourraient connaître une forte volatilité de prix si l'écart entre l'offre et la demande se réduit. Cette analyse concerne uniquement les anciennes mémoires, y compris DDR3/4, SLC/MLC NAND et la mémoire flash NOR.

Prix des cryptos
Plus


