
DePAI contre Tesla Bots : qui dominera l’avenir de la robotique ?

Les robots humanoïdes pourraient constituer un domaine d’application révolutionnaire pour DePAI à l’avenir.
Les robots humanoïdes pourraient être le domaine d'application révolutionnaire de DePAI à l'avenir.
Auteur : The Smart Ape
Traduction : AididiaoJP, Foresight News
Contexte
Cela peut sembler incroyable, mais les robots ne relèvent plus de la science-fiction.
Ils s'introduisent peu à peu dans les usines, les entrepôts, et très bientôt dans nos foyers.
Elon Musk promet qu'en 2030, Tesla produira 1 million de robots Optimus, et que ce robot humanoïde pourrait représenter 80% de la valeur de Tesla, dont la capitalisation boursière actuelle est de 1.2 trillions de dollars.
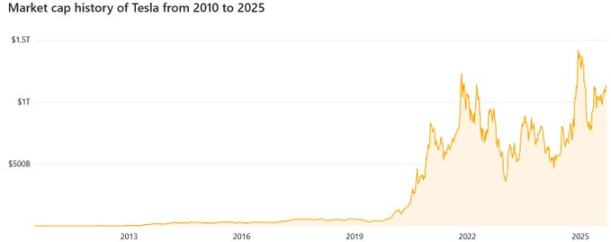
Parallèlement, une autre vision émerge : DePAI et RoboticsFi. Dans ce modèle, les robots ne sont plus des actifs d'entreprise détenus par des géants, mais des agents économiques autonomes, équipés de portefeuilles, gouvernés par des réseaux décentralisés et financés collectivement.
Modèle centralisé
Musk affirme qu'Optimus pourrait devenir un produit grand public, vendu entre 20 000 et 30 000 dollars. Tesla prévoit de déployer les premières unités avancées d'ici fin 2025 et de produire 1 million d'unités par an avant 2030.
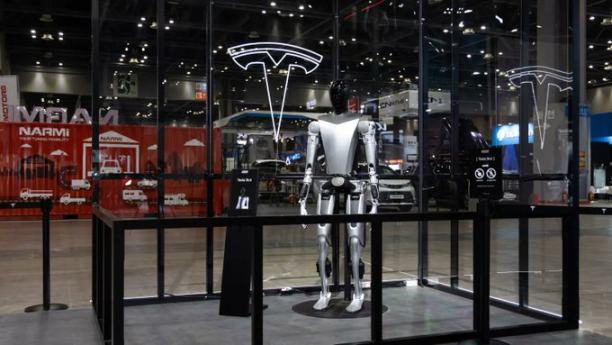
Mais beaucoup restent sceptiques et la critique est répandue : démarche maladroite des robots, contrôle à distance évident, mouvements limités.
Le problème de ce modèle est qu'il est totalement fermé. Même si l'on paie 20 000 à 30 000 dollars, le robot appartient toujours à l'entreprise, et les données collectées chez vous pourraient être réutilisées par Tesla à des fins de monétisation.
Le conseil d'administration de l'entreprise prend toutes les décisions clés (mises à jour, modifications, nouvelles fonctionnalités), sans que les utilisateurs aient leur mot à dire.
L'infrastructure est centralisée, la rendant vulnérable aux interruptions et aux cyberattaques.
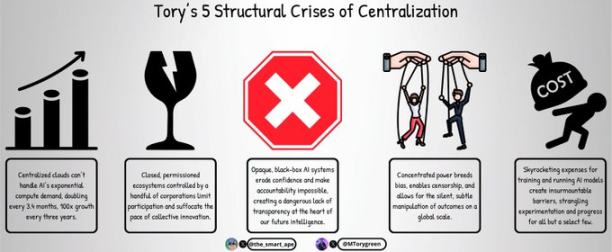
Mais ce ne sont pas les seules raisons pour lesquelles l'IA centralisée pose problème, la question est bien plus vaste. J'ai récemment lu un article perspicace de @MTorygreen, qui met en avant cinq crises structurelles de la centralisation.
- Crise d'échelle : le cloud centralisé ne peut suivre la croissance exponentielle de la demande.
- Crise de vulnérabilité : existence d'un point de défaillance unique.
- Crise d'accès : les ressources de pointe sont réservées aux géants de la tech.
- Crise de contrôle : censure et biais idéologiques.
- Crise de coût : explosion des frais.
Ces cinq points s'appliquent aussi directement à la robotique centralisée.
DePAI & RoboticsFi
Le terme Physical AI a été popularisé par le PDG de Nvidia, Jensen Huang, lors du CES 2025. Messari a ensuite introduit le concept de DePAI, l'étendant à la décentralisation.
La vision : ne plus considérer les robots comme des actifs d'entreprise, mais commencer à les voir comme des agents physiques dotés d'une économie autonome.
Dans ce paradigme, chaque robot possédera :
- un portefeuille pour recevoir et envoyer des paiements,
- une identité on-chain pour prouver son intégrité,
- un système de gouvernance DAO (organisation autonome décentralisée) pour décider des mises à niveau et des cas d'usage.
Ce nouvel écosystème économique est plus attractif : robots et humains participent au même système. Les humains connectent des capteurs, partagent des données ou louent leur puissance GPU, et reçoivent des récompenses en tokens. Les robots génèrent des revenus en accomplissant des tâches (logistique, cartographie, surveillance) et redistribuent une partie de la valeur à ceux qui contribuent à l'infrastructure.
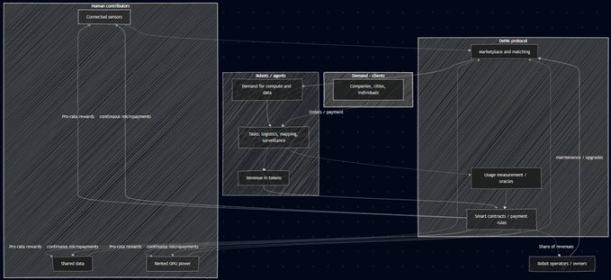
Le pilier de tout cela est DePIN :
- Calcul distribué : @ionet, @AethirCloud, @rendernetwork
- Stockage et données : @Filecoin, @oceanprotocol
- Coordination et orchestration : @peaq, @Fetch_ai
Le résultat : une infrastructure ouverte, évolutive, résiliente, à laquelle chacun peut contribuer et profiter.
Taille du marché
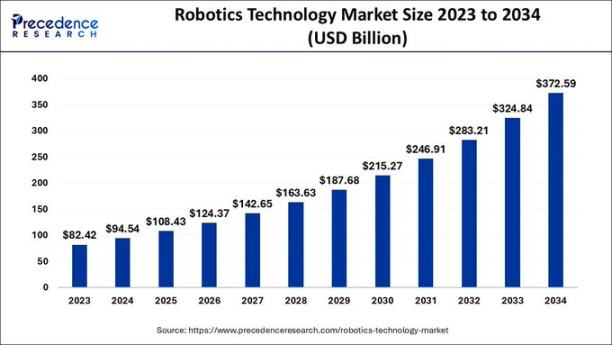
En 2025, le marché mondial de la robotique est évalué à 100 billions de dollars, et devrait doubler en 5 ans pour atteindre 215 billions de dollars.
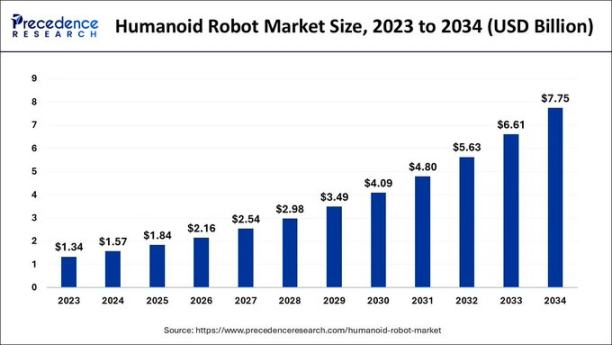
Les robots humanoïdes représentent actuellement 2% de la robotique, soit environ 1.84 billions de dollars, et devraient doubler pour atteindre 4 billions de dollars d'ici 2030.
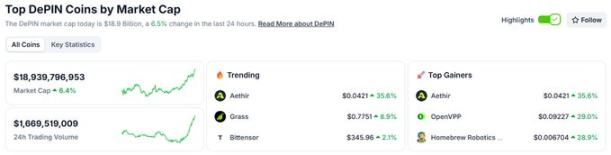
Concernant DePAI, nous n'en sommes qu'au début, mais le potentiel est immense. DePIN, composant central de DePAI, représente déjà un marché de 18 billions de dollars, avec plus de 2 000 projets actifs. Les leaders génèrent des millions de dollars de revenus annuels.
Selon @MTorygreen, d'ici 2030, la production de GPU ne couvrira qu'environ 50% de la demande en intelligence artificielle, ce qui laisse penser que DePIN pourrait connaître une croissance explosive en tant que solution à ce goulot d'étranglement.
Considérations éthiques
Souhaitez-vous vraiment qu'un robot humanoïde Tesla reste chez vous sans savoir pourquoi il a été programmé ainsi ? Quelles données collecte-t-il ? Où ces données sont-elles envoyées ? Quelles restrictions cachées sont intégrées ?
Cela exige une confiance aveugle. Même si beaucoup s'en moquent tant que le robot est efficace, la centralisation pose aussi des problèmes d'efficacité réels.
Comme l'a dit Tory Green dans un podcast : « Je ne veux pas que les gens nous voient comme une entreprise décentralisée. Je veux qu'ils nous voient comme un cloud meilleur, moins cher et plus rapide. »
Avec RoboticsFi, la gouvernance est transparente et forkable :
- Les règles sont codées on-chain et auditées publiquement.
- Les communautés locales peuvent voter sur les cas d'usage (par exemple, drones de surveillance dans une ville).
- Les modèles sont open source, auditables, améliorables et forkables.
Viabilité économique
Le coût du modèle centralisé est stupéfiant. Construire des data centers, fabriquer des robots et entraîner l'IA nécessite d'énormes ressources GPU. La dépendance aux GPU Nvidia, souvent en pénurie, crée encore plus de goulots d'étranglement.
À l'inverse, le modèle décentralisé peut réduire considérablement les coûts. Les GPU inutilisés dans le monde peuvent être activés via des plateformes comme @ionet, permettant une infrastructure partagée et une meilleure résilience.
Encore plus enthousiasmant : un robot DePAI peut financer sa propre maintenance en accomplissant des tâches et en investissant ses revenus dans la DeFi. En résumé, nous parlons de robots auto-employés.
Conclusion
Le modèle décentralisé est clairement plus attractif et plus efficace, mais le modèle centralisé a aussi ses avantages. La centralisation permet :
- des prises de décision plus rapides,
- une efficacité opérationnelle (moins de surcharge technique),
- un accès plus facile aux ressources financières et matérielles.
Mais j'aime ce proverbe :
Si tu veux aller vite, marche seul ; si tu veux aller loin, marche ensemble.
Le modèle centralisé avancera plus vite. Mais DePAI construira des systèmes plus puissants, plus équitables et plus éthiques, conçus pour durer.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Les grandes banques de Wall Street revoient collectivement à la hausse leurs prévisions de relèvement des taux d'intérêt, les contrats à terme sur la dette américaine poursuivent leur baisse, l'or chute de plus de 1 % et passe sous les 4000.
Après un CPI américain d'octobre supérieur aux attentes, Goldman Sachs et Nomura ont révisé leurs prévisions de trajectoire de hausse des taux en ajoutant une hausse en mars prochain, tandis que Deutsche Bank prévoit désormais une hausse en janvier prochain. Actuellement, le marché a totalement intégré une hausse de taux de 25 points de base en décembre, la probabilité d'une hausse de 50 points de base étant de 13 %. Mercredi, le marché au comptant des bons du Trésor américain était fermé, tandis que les contrats à terme sur les bons du Trésor continuaient de baisser, avec des rendements en hausse d'environ 2 à 4 points de base et l'or au comptant sous pression, en baisse de 1,1 %.

Pas besoin de s'inquiéter du ralentissement de la construction des centres de données d'IA ? La vague d'importations américaines ne devrait pas retomber à court terme, l'impact réel pourrait arriver en 2029.
Il faut en moyenne 4,8 ans pour qu’un projet de centre de données passe de la décision d’investissement au début de la construction, et 2,6 ans supplémentaires pour qu’il soit opérationnel après le lancement des travaux. Les serveurs ne peuvent généralement être installés qu’une fois la structure du bâtiment et les racks terminés. Pour les partenaires commerciaux dépendant de la chaîne d’approvisionnement des centres de données américains, tels que Taiwan, la Corée du Sud et le Mexique, l’inertie du cycle de construction garantit au moins une à deux années de stabilité pour leurs exportations futures.

Grande controverse à la Réserve fédérale : quand devrait se terminer le mandat du "numéro trois" Williams ?
Le point de controverse porte sur la question de savoir si Williams doit quitter ses fonctions en juin 2028 (après avoir accompli un mandat complet de dix ans) ou en juin 2027 (atteignant l'âge légal de la retraite à 65 ans). Selon l'analyse, le Conseil des gouverneurs de la Réserve fédérale détient le pouvoir discrétionnaire final ; en cas de départ anticipé de Williams, le président de la Fed, Waller, pourrait ainsi prendre l'initiative de nommer à l'avance la personne qui occupera ce poste clé. Toutefois, un tel écourtage forcé du mandat de Williams risquerait fortement d’être perçu comme une manipulation politique. Williams lui-même envisage de rester en fonction jusqu’en juin 2028.

Morgan Stanley met en garde : les prix du stockage ancien atteignent un sommet, l’offre et la demande pourraient devenir plus détendues d’ici 2028
Morgan Stanley indique qu'après les élections de mi-mandat aux États-Unis, il est prévu qu'environ 20 % de la nouvelle capacité des centres de données américains prévue pour 2028 soit reportée à 2029, ce qui pourrait créer une "coupure" dans la chaîne d'approvisionnement en 2028 et augmenter le risque d'accumulation des stocks d'anciennes mémoires. Ces anciennes mémoires, moins contraintes par des accords à prix fixes de longue durée, pourraient connaître une forte volatilité de prix si l'écart entre l'offre et la demande se réduit. Cette analyse concerne uniquement les anciennes mémoires, y compris DDR3/4, SLC/MLC NAND et la mémoire flash NOR.

Prix des cryptos
Plus


