
De la barre de recherche à l’avenir de la finance : Google se prépare à remodeler la circulation de la valeur grâce à la blockchain

L'histoire commence avec une page blanche et une barre de recherche. Le prochain chapitre pourrait être un registre invisible mais utilisé par tous.
L'histoire commence par une page blanche et une barre de recherche. Son prochain chapitre pourrait être un registre invisible mais utilisé par tous.
Auteur : Prathik Desai
Traduction : Block unicorn
Les chansons de Britney Spears passaient sur toutes les radios, Matrix nous poussait à remettre en question la réalité, et les adolescents du monde entier gravaient des CD pour créer leurs propres mixtapes. Internet était encore maladroit, nécessitant une connexion via des tonalités stridentes, mais il commençait déjà à s’immiscer dans la vie quotidienne. C’était la fin des années 1990.
À l’époque, les moteurs de recherche existaient déjà, mais ils semblaient désordonnés et peu conviviaux. L’annuaire de Yahoo ressemblait à une version numérique des pages jaunes, tandis qu’AltaVista et Lycos produisaient de longues listes de liens, rapides mais sans organisation. Trouver l’information dont on avait besoin était souvent une tâche ardue.
Puis est apparu un écran blanc, avec une barre de recherche épurée et deux boutons — « Recherche Google » et « J’ai de la chance ». Après l’avoir essayé une fois, les gens ne sont jamais repartis.
C’était la première « magie » de Google. Le résultat ? L’invention de Larry Page et Sergey Brin a fait du mot « Google » un synonyme de recherche. Quand vous oubliez une théorie de physique, vous dites « Google-le ! ». « Vous voulez apprendre à faire un nœud de cravate parfait ? Pourquoi ne pas googler comment faire ? »
Du jour au lendemain, rechercher des faits, trouver des entreprises ou même apprendre à coder est devenu naturel.
La société a ensuite répété cette stratégie avec Gmail, Android et les services cloud. À chaque fois, elle a transformé des choses complexes en solutions simples et fiables, presque ennuyeuses.
Dans chaque domaine qu’elle domine aujourd’hui, Google n’a jamais été la première à entrer, mais elle est rapidement devenue leader. Gmail n’était pas le premier service d’e-mail, mais alors que ses concurrents limitaient encore l’espace de stockage à quelques mégaoctets, il offrait des gigaoctets. Android n’était pas le premier système d’exploitation mobile, mais il est devenu la pierre angulaire des smartphones abordables dans le monde entier. Ceux qui l’ont rejeté ont été oubliés. Vous vous souvenez de Nokia ?
Le cloud n’était pas non plus la première solution d’hébergement, mais il a offert la fiabilité sur laquelle les start-ups et les banques étaient prêtes à parier.
Dans chaque catégorie, Google a transformé des technologies brutes et désordonnées en infrastructures par défaut.
C’était les trente dernières années. Aujourd’hui, Google fait quelque chose de paradoxal.
Elle se prépare à construire sur une innovation autrefois conçue pour remplacer ce type de géant technologique — la blockchain. Avec sa propre blockchain de couche 1 native, ce géant de la tech tente de reproduire dans le domaine de la valeur ce qu’il a accompli dans l’information pendant des décennies.
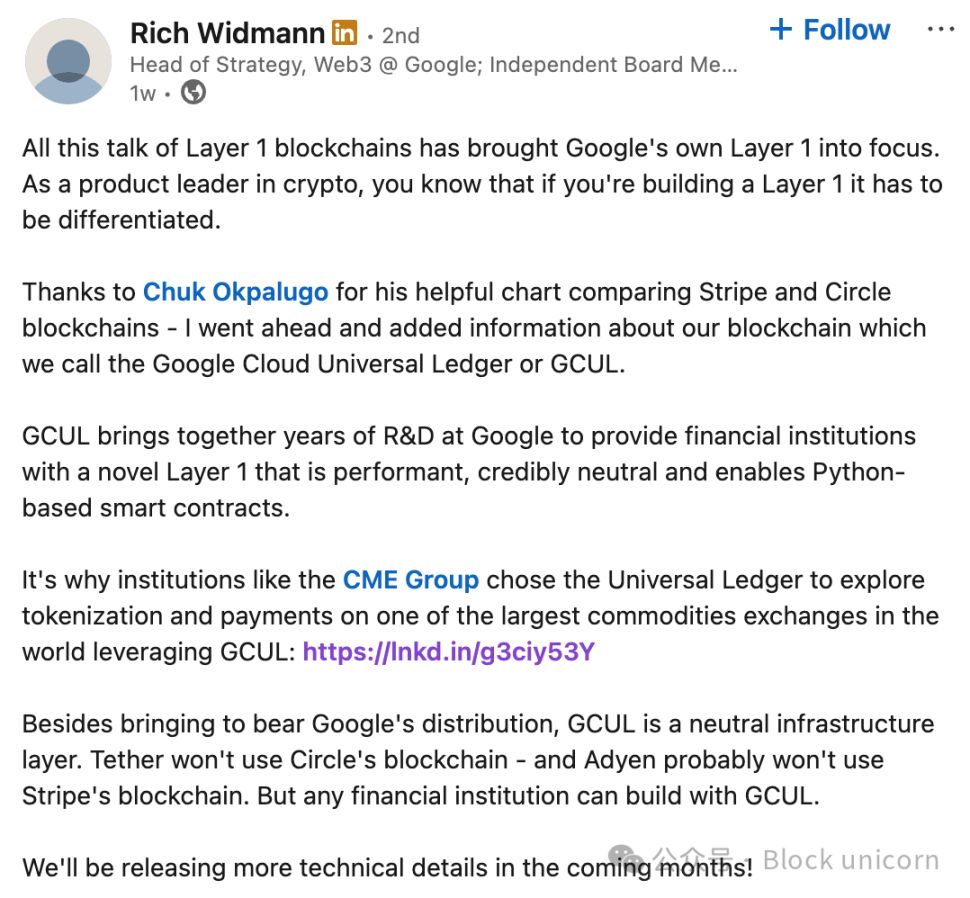
Avec Google Cloud Universal Ledger, l’entreprise souhaite offrir aux institutions financières une blockchain interne de couche 1 « efficace, crédible, neutre et prenant en charge les smart contracts basés sur Python ».
Des marchés mondiaux de produits dérivés comme CME Group ont déjà commencé à explorer la tokenisation et les paiements sur cette chaîne, selon Rich Widmann, responsable de la stratégie Web3 de Google.
Pourquoi construire une blockchain interne maintenant ?
Parce que les canaux financiers ont besoin d’être réparés.
En 2024, le volume ajusté des transactions de stablecoins a dépassé 5 000 milliards de dollars, dépassant les 1,68 billions de dollars de volume annuel de PayPal, et n’étant devancé que par le volume annuel de paiements de Visa (13,2 billions de dollars).
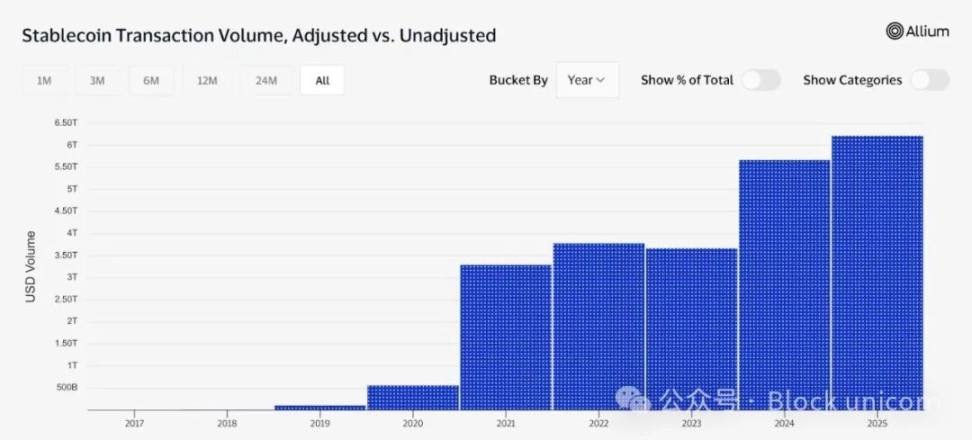
Pourtant, les paiements transfrontaliers prennent encore plusieurs jours à être réglés, coûtent jusqu’à deux chiffres en pourcentage, et reposent sur des systèmes obsolètes. The Economist souligne que, sans changement, l’inefficacité du règlement devrait coûter 2,8 billions de dollars par an d’ici 2030.
Google souhaite commencer avec les stablecoins, mais vise plus loin. « Les stablecoins ne sont qu’un point de départ. La véritable opportunité réside dans la tokenisation d’actifs du monde réel plus larges et dans la construction d’applications financières programmables sur une infrastructure ouverte », écrit Google dans son article de blog.
Qui va l’utiliser ?
Ce registre est sous permission. Tous les participants doivent passer la vérification KYC. Les smart contracts fonctionnent en Python, un langage déjà familier aux ingénieurs financiers. L’accès se fait simplement via une API, déjà intégrée aux services existants de Google Cloud.
Le secteur reste sceptique quant à son étiquette « d’infrastructure neutre ». Quand un géant technologique ayant bâti un empire sur le contrôle centralisé des données prétend aujourd’hui offrir une « blockchain neutre », je ne suis pas surpris par ce scepticisme.
À part l’échelle, qu’est-ce qui différencie Google ? Selon Widmann, Google deviendra la plateforme sur laquelle d’autres sociétés financières pourront s’appuyer. « Tether n’utilisera pas la blockchain de Circle, et Adyen probablement pas celle de Stripe. Mais toute institution financière peut collaborer avec GCUL. »
Tempo de Stripe favorisera naturellement les marchands Stripe. Arc de Circle est construit autour de USDC. L’argument de Google est qu’il n’a pas d’activité concurrente de paiement ou de stablecoin, et peut donc fournir une solution fiable que d’autres entreprises pourraient adopter.
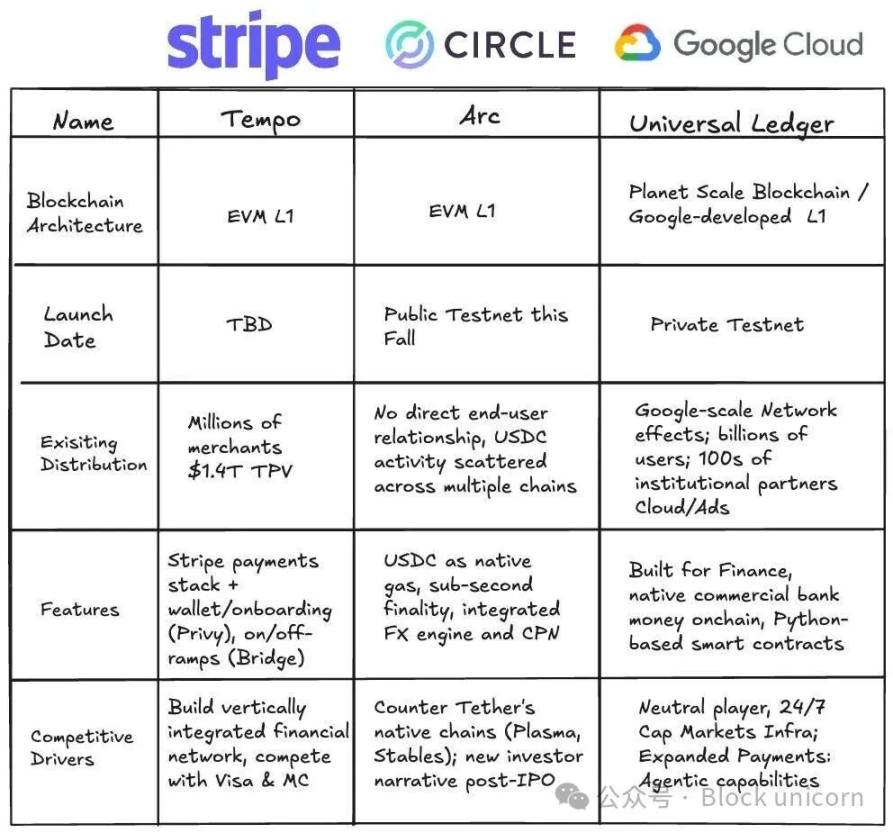
Google n’est pas non plus le premier dans cette catégorie. D’autres géants ont déjà construit leur propre blockchain.
Libra de Meta (anciennement Facebook), rebaptisé Diem, promettait un stablecoin mondial, mais n’a jamais vu le jour. Les régulateurs l’ont bloqué, avertissant qu’il pourrait menacer la souveraineté monétaire. En janvier 2022, les actifs du projet ont été vendus.
Corda de R3 et Hyperledger Fabric d’IBM ont établi des plateformes fiables, mais ont eu du mal à s’étendre au-delà de consortiums limités. Ce sont toutes deux des blockchains sous permission, utiles pour les sponsors, mais incapables de fédérer l’industrie sur une infrastructure partagée, finissant par opérer en vase clos.
La leçon : si tout le monde pense qu’une entreprise contrôle le protocole, le réseau échoue. C’est aussi l’ombre qui plane sur Google.
Mais le premier partenaire de GCUL — CME Group — nous donne un indice sur la direction prise. Si Universal Ledger peut gérer les flux financiers quotidiens de la plus grande bourse de produits dérivés au monde, son attrait en termes d’échelle pourrait justifier une adoption plus large. Cela répond aussi au débat sur la décentralisation.
Les clients de Google Cloud incluent déjà des banques, des fintechs et des bourses. Pour eux, se connecter à Universal Ledger via une API pourrait ressembler à l’ajout d’un service, plutôt qu’à un changement de plateforme. Google a aussi les ressources pour maintenir des projets abandonnés par de petits consortiums faute de budget. Ainsi, pour les institutions déjà intégrées à la stack technologique de Google, adopter GCUL pourrait être plus fluide que de repartir de zéro ailleurs.
Pour les particuliers, l’impact sera plus subtil. Vous ne vous connecterez pas à une application Universal Ledger, mais vous en ressentirez la présence.
Pensez aux remboursements qui mettent des jours à arriver, aux virements internationaux bloqués, et aux délais devenus la norme. Si Universal Ledger réussit, ces problèmes pourraient disparaître discrètement.
Vous pouvez aussi vous attendre à ce qu’il s’étende aux produits du quotidien. Imaginez pouvoir sauter les publicités YouTube pour quelques centimes, sans abonnement mensuel à YouTube Premium ; payer quelques centimes pour des requêtes Gemini supplémentaires ; ou payer le stockage cloud en streaming, en temps réel. Un internet subventionné par la publicité pourrait discrètement évoluer vers un modèle pay-per-use, offrant plus de choix aux utilisateurs au lieu d’une seule option par défaut.
Les utilisateurs pourraient, pour la première fois, choisir d’échanger leur attention contre un service ou de payer quelques centimes. Les entreprises pourraient tester des microtransactions autrefois impossibles, du paiement en streaming pour le stockage cloud à la fourniture de résultats de recherche premium à la demande. Si le modèle GCUL réussit, l’empire de Google pourrait passer d’une dépendance quasi totale à la publicité (plus de 75 % des revenus de Google) à un modèle plus flexible, axé sur les transactions.
Le débat entre centralisation et décentralisation continuera.
Je pense que les développeurs ne choisiront pas de construire des applications sans permission sur GCUL. Personne ne créera de yield farm ou de memecoin sur la plateforme de Google.
Les institutions qui utilisent déjà Google Cloud et d’autres outils d’entreprise seront probablement les principales adoptantes de GCUL. L’objectif est clair et pragmatique : déplacer la valeur sur internet avec moins de friction, réduire la réconciliation, et fournir des rails de paiement fiables aux banques et sociétés de paiement.
En tant qu’utilisateur particulier, je ne me souviens pas quand je suis passé à Gmail. C’est juste devenu synonyme d’e-mail, comme Google l’est pour la recherche web. Quand j’ai acheté mon premier téléphone Android, je ne savais même pas que Google possédait Android.
Si Universal Ledger devient une infrastructure invisible et fluide, vous ne vous soucierez pas de la question de la décentralisation. Ce sera juste ce truc qui marche bien.
Mais cela n’exclut pas les risques.
Google n’est pas étranger à l’examen antitrust. Les tribunaux américains ont déjà jugé que le géant technologique maintenait un monopole dans la recherche et la publicité. Construire des canaux financiers ne fera qu’intensifier l’attention des régulateurs. L’effondrement de Libra prouve que dès que les banques centrales sentent leur souveraineté menacée, un projet peut s’effondrer rapidement.
Pour l’instant, l’UCL de Google est toujours sur testnet. CME Group a déjà rejoint, et d’autres partenaires sont activement recherchés. Google prévoit un déploiement plus large en 2026. Mais je pense que cette ambition n’est pas vaine.
Google parie qu’il peut rendre le mouvement de l’argent aussi ennuyeux, fiable et invisible que taper dans une barre de recherche.
L’histoire commence par une page blanche et une barre de recherche. Son prochain chapitre pourrait être un registre invisible mais utilisé par tous.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Sous la controverse de l'infidélité, le cours de l'action Nvidia chute fortement ; "Grand pessimiste" : il pourrait s'agir d'une "opportunité de trading exceptionnelle" à court terme, mais reste pessimiste à long terme
Burry admet que, s'il ne détenait pas déjà une position short, la forte chute provoquée par le scandale pourrait constituer une excellente opportunité d’achat à contre-courant—mais il affirme clairement qu’il n’y participera pas. Le risque majeur réside dans le fait que cette tourmente pourrait déclencher une enquête des régulateurs sur ses pratiques commerciales de type « mafia » ainsi que sur le contrôle des exportations. En y ajoutant les risques liés à une surinvestissement dans l’IA, leur avantage concurrentiel se réduira encore plus rapidement, d’où sa décision de maintenir ses positions short.
Le rapport trimestriel de CoreWeave est le plus solide de l'histoire, mais Bernstein et HSBC maintiennent leur recommandation de "vente"
Les principales critiques portent sur trois points faibles majeurs : la direction affirme un prix annuel par mégawatt de 20 à 25 millions de dollars, alors que les données financières réelles n'indiquent que 9,2 millions de dollars ; deux institutions indépendantes estiment un déficit de financement d'environ 33 milliards de dollars ; d'ici 2028, le marché verra l'arrivée de 55 gigawatts de puissance de calcul supplémentaire, soit vingt fois la capacité actuelle de CoreWeave. Actuellement, la dette s'élève à 46,9 milliards de dollars pour seulement 4 milliards de dollars de capitaux propres, et il n'y aura pas de flux de trésorerie disponible au cours de cette décennie. La question est de savoir si la rareté de la performance permettra de rembourser la dette, ce à quoi les solides résultats trimestriels ne peuvent pas répondre.

La vague d’IA pourrait suivre le destin de la bulle ferroviaire du XIXe siècle : les bâtisseurs ne seront pas forcément les gagnants finaux.
L'analyste de Goldman Sachs, Bobby Molavi, prend comme exemple la folie ferroviaire du 19e siècle au Royaume-Uni : 500 entreprises ont dépensé plus que le revenu national annuel pour construire 8 000 miles de voies ferrées, et les premiers investisseurs ont presque tous perdu, alors que les véritables bénéficiaires ont été les « passagers » ultérieurs. Il souligne que la vague actuelle d’IA est alimentée à la fois par la dette et par la dynamique, et que le ratio cours/bénéfices prévisionnel du S&P 500 à 18 fois n’est « qu’un peu moins cher ». Quant à savoir si les constructeurs peuvent conserver la valeur, l’histoire donne une réponse peu encourageante.

Si l’introduction en bourse d’Anthropic la semaine prochaine se déroule bien et que le cours de l’action augmente, alors l’IA “restera stable”, sinon “certaines entreprises feront faillite”.
La réduction de la valorisation des deux géants a déjà déclenché une réaction en chaîne : les investisseurs adoptent désormais des multiples de revenus plus prudents pour les startups d’IA et mettent directement fin aux financements à valorisations élevées pour les entreprises sans revenus. Plusieurs fonds de capital-risque ont déjà conseillé à leurs sociétés en portefeuille de revoir à la baisse leurs attentes de valorisation et de constituer rapidement des réserves de liquidités. Les acteurs du marché avertissent que le résultat de l’introduction en bourse d’Anthropic servira de baromètre pour le secteur : en cas de succès, la prospérité se poursuivra ; en cas d’échec, certaines entreprises pourraient être éliminées du marché.
Prix des cryptos
Plus


