
Le dilemme de Circle face à la baisse des taux

Circle dépend des revenus d’intérêts, et dans un contexte de baisse continue des taux d’intérêt, les opérations de Circle deviendront de plus en plus difficiles.
Original Article Title: Le dilemme de la baisse des taux de Circle
Original Article Author: Jack Inabinet, Bankless
Original Article Translation: Saoirse, Foresight News
L'émetteur de stablecoins Circle a attiré une attention considérable cet été. Le 5 juin, l'action de Circle a été introduite sur le marché public à un prix élevé de 69 $, permettant aux premiers investisseurs de son introduction en bourse déjà élargie de doubler leur mise.
Tout au long du mois de juin, le prix de CRCL a continué de grimper, et à mesure qu'il approchait les 300 $, cette action s'était déjà imposée comme une "action conceptuelle crypto à forte croissance". Cependant, cette période faste n'a pas duré, et à mesure que l'été avançait, cette action n'a finalement pas pu échapper à l'impact du ralentissement saisonnier...
Malgré une hausse de 7 % à un moment donné vendredi dernier suite aux propos de Powell sur une possible baisse des taux, la tendance générale du mois écoulé a été à la baisse, l'action ayant chuté de près de 60 % par rapport à son plus haut historique.
Aujourd'hui, nous allons explorer le dilemme de la baisse des taux auquel sont confrontés les stablecoins et analyser l'impact des changements de politique monétaire sur l'avenir de CRCL.
La question épineuse des taux d'intérêt
Circle fonctionne selon un modèle économique proche de celui d'une banque : il tire profit des intérêts.
Plus de 600 milliards de dollars en dépôts bancaires, accords de pension au jour le jour et bons du Trésor américain à court terme soutiennent l’USDC. Au deuxième trimestre 2025, Circle a généré 634 millions de dollars de revenus provenant des intérêts sur ces réserves de stablecoins.
Lorsque les taux d'intérêt augmentent, chaque dollar de réserve USDC dans ce portefeuille rapporte plus d’intérêts ; à l’inverse, lorsque les taux baissent, les rendements diminuent. Bien que les taux soient déterminés par le marché, le coût du dollar est également influencé par la politique de la Fed, en particulier pour les instruments à court terme que Circle utilise pour gérer ses réserves.
Vendredi dernier, le président de la Réserve fédérale, Jerome Powell, a fortement laissé entendre une possible baisse des taux lors de son discours à Jackson Hole. Bien que nous ayons déjà vu des "faux départs", c'est la première fois que le président Powell lui-même semble aussi clairement en faveur d'une baisse des taux.
Powell a attribué l'inflation restante à une hausse ponctuelle des droits de douane, a souligné le ralentissement du marché du travail et a défendu la possibilité d'une baisse des taux. Le marché anticipe actuellement que la Fed annoncera une baisse des taux lors de la réunion de politique monétaire du 17 septembre.
Selon les données de CME FedWatch et Polymarket, après le discours de Powell, la probabilité d'une baisse des taux a considérablement augmenté, avec un changement notable de probabilité dès le 1er août. Les données sur l'emploi publiées ce jour-là n'ont montré que 73 000 nouveaux emplois créés en juillet, avec d'importantes révisions à la baisse pour les deux mois précédents.
Depuis le 1er août, CME FedWatch et Polymarket prévoient systématiquement une probabilité plus élevée d'une baisse de 25 points de base (0,25 %). Si la Fed baisse effectivement les taux comme prévu, les revenus de Circle diminueront du jour au lendemain.
Selon les propres projections financières de Circle, pour chaque baisse de 100 points de base (1 %) du taux des fonds fédéraux, l'entreprise perdrait 618 millions de dollars de revenus d’intérêts par an. Cela signifie qu'une baisse "standard" de 25 points de base entraînerait une perte de revenus de 155 millions de dollars.
Heureusement, la moitié de cette perte de revenus sera compensée par une diminution des coûts de distribution. Cela correspond à l'accord de Circle avec Coinbase, stipulant qu'environ 50 % des revenus d’intérêts sur les réserves USDC seront reversés à Coinbase. Cependant, dans un contexte de baisses de taux continues, les opérations de Circle deviendront de plus en plus difficiles.
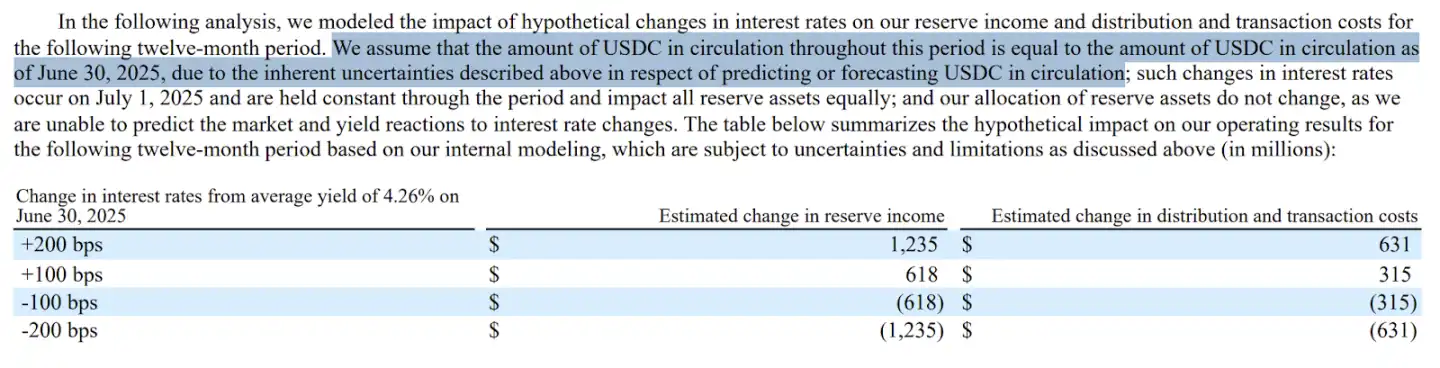
Analyse prévisionnelle de l'impact des variations de taux sur les revenus de réserve, la distribution et les coûts de transaction au cours des 12 prochains mois Source : Circle
Bien que Circle ait enregistré une perte nette de 482 millions de dollars au deuxième trimestre, nettement inférieure aux attentes des analystes, cet écart inattendu s'explique en grande partie par une dépréciation comptable de 424 millions de dollars liée à la rémunération en actions lors de l’introduction en bourse.
Néanmoins, la situation financière de Circle met toujours en évidence la vulnérabilité de cette entreprise presque à l’équilibre. Au niveau actuel de l’offre d’USDC, elle ne peut pas supporter l’impact d’une baisse substantielle des taux.
Solution
En surface, une baisse des taux pourrait réduire le revenu d’intérêts de Circle par dollar de réserve, nuisant à sa rentabilité. Cependant, heureusement pour les détenteurs de CRCL, un simple changement d’une variable peut complètement inverser la situation...
Powell et de nombreux commentateurs financiers estiment que les taux actuels sont à un niveau "restrictif", et qu’un léger ajustement du taux directeur de la Fed peut répondre à la faiblesse du marché du travail tout en maîtrisant l’inflation.
Si l’évaluation de ces experts est correcte, une baisse des taux pourrait déclencher une reprise économique, entraînant un maintien de l’emploi à un niveau élevé, une réduction du coût du crédit et une envolée du marché des cryptomonnaies. Si ce scénario optimiste se réalise, la demande de stablecoins natifs pourrait augmenter, en particulier lorsqu’ils peuvent offrir des opportunités de rendement DeFi supérieures au marché.
Pour compenser les effets négatifs d’une baisse de 100 points de base (le niveau minimum pris en compte dans l’analyse de sensibilité de Circle ci-dessus), la circulation de l’USDC devrait augmenter d’environ 25 %, nécessitant une injection de 15,3 milliards de dollars dans l’économie crypto.
Sur la base des bénéfices nets prévus en 2024, Circle affiche actuellement un ratio cours/bénéfices de 192, ce qui en fait une opportunité de forte croissance. Cependant, malgré l’optimisme du marché boursier quant aux perspectives d’expansion de CRCL, si la Réserve fédérale met en œuvre une baisse des taux dans les semaines à venir, cet émetteur de stablecoins devra croître pour survivre.
En supposant que la Fed baisse les taux d’au moins 25 points de base, Circle devra augmenter l’offre d’USDC d’environ 3,8 milliards de dollars pour maintenir sa rentabilité actuelle.
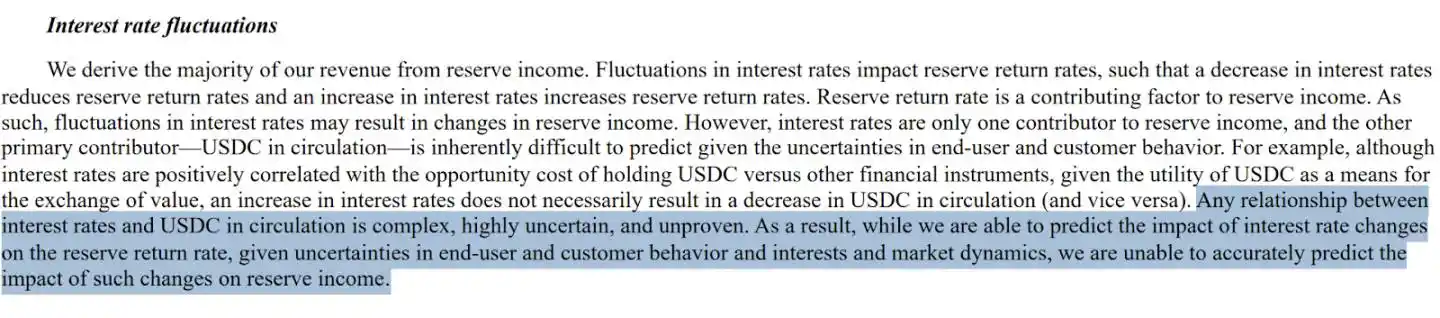
Selon Circle, "toute relation entre les taux et la circulation de l’USDC est complexe, très incertaine et non vérifiée." Actuellement, aucun modèle ne permet de prédire comment les utilisateurs d’USDC réagiront à des taux bas, mais l’histoire montre qu’une fois un cycle de baisse des taux enclenché, le rythme est souvent rapide.
Si, dans un scénario de boom économique, Circle peut compenser la perte liée à la baisse des taux par la croissance, les données suggèrent que l’entreprise a un conflit structurel avec un environnement de taux bas.
Source : Circle
La majeure partie des revenus de l’entreprise provient des revenus de réserve, et les fluctuations des taux peuvent affecter le rendement des réserves, ce qui pourrait modifier ces revenus. Cependant, comme la circulation de l’USDC est influencée par le comportement des utilisateurs et d’autres incertitudes, s’il est possible de prévoir l’impact des taux sur le rendement des réserves, il est difficile d’anticiper précisément leur effet final sur les revenus de réserve.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Les grandes banques de Wall Street revoient collectivement à la hausse leurs prévisions de relèvement des taux d'intérêt, les contrats à terme sur la dette américaine poursuivent leur baisse, l'or chute de plus de 1 % et passe sous les 4000.
Après un CPI américain d'octobre supérieur aux attentes, Goldman Sachs et Nomura ont révisé leurs prévisions de trajectoire de hausse des taux en ajoutant une hausse en mars prochain, tandis que Deutsche Bank prévoit désormais une hausse en janvier prochain. Actuellement, le marché a totalement intégré une hausse de taux de 25 points de base en décembre, la probabilité d'une hausse de 50 points de base étant de 13 %. Mercredi, le marché au comptant des bons du Trésor américain était fermé, tandis que les contrats à terme sur les bons du Trésor continuaient de baisser, avec des rendements en hausse d'environ 2 à 4 points de base et l'or au comptant sous pression, en baisse de 1,1 %.

Pas besoin de s'inquiéter du ralentissement de la construction des centres de données d'IA ? La vague d'importations américaines ne devrait pas retomber à court terme, l'impact réel pourrait arriver en 2029.
Il faut en moyenne 4,8 ans pour qu’un projet de centre de données passe de la décision d’investissement au début de la construction, et 2,6 ans supplémentaires pour qu’il soit opérationnel après le lancement des travaux. Les serveurs ne peuvent généralement être installés qu’une fois la structure du bâtiment et les racks terminés. Pour les partenaires commerciaux dépendant de la chaîne d’approvisionnement des centres de données américains, tels que Taiwan, la Corée du Sud et le Mexique, l’inertie du cycle de construction garantit au moins une à deux années de stabilité pour leurs exportations futures.

Grande controverse à la Réserve fédérale : quand devrait se terminer le mandat du "numéro trois" Williams ?
Le point de controverse porte sur la question de savoir si Williams doit quitter ses fonctions en juin 2028 (après avoir accompli un mandat complet de dix ans) ou en juin 2027 (atteignant l'âge légal de la retraite à 65 ans). Selon l'analyse, le Conseil des gouverneurs de la Réserve fédérale détient le pouvoir discrétionnaire final ; en cas de départ anticipé de Williams, le président de la Fed, Waller, pourrait ainsi prendre l'initiative de nommer à l'avance la personne qui occupera ce poste clé. Toutefois, un tel écourtage forcé du mandat de Williams risquerait fortement d’être perçu comme une manipulation politique. Williams lui-même envisage de rester en fonction jusqu’en juin 2028.

Morgan Stanley met en garde : les prix du stockage ancien atteignent un sommet, l’offre et la demande pourraient devenir plus détendues d’ici 2028
Morgan Stanley indique qu'après les élections de mi-mandat aux États-Unis, il est prévu qu'environ 20 % de la nouvelle capacité des centres de données américains prévue pour 2028 soit reportée à 2029, ce qui pourrait créer une "coupure" dans la chaîne d'approvisionnement en 2028 et augmenter le risque d'accumulation des stocks d'anciennes mémoires. Ces anciennes mémoires, moins contraintes par des accords à prix fixes de longue durée, pourraient connaître une forte volatilité de prix si l'écart entre l'offre et la demande se réduit. Cette analyse concerne uniquement les anciennes mémoires, y compris DDR3/4, SLC/MLC NAND et la mémoire flash NOR.

Prix des cryptos
Plus


