
¡Una semana de infarto en el mercado de acciones de EE.UU.! La venta masiva de AI se detiene temporalmente, pero el fuerte informe de empleo no agrícola enciende las alarmas de una posible subida de tasas; ¿el rebote del viernes será solo un “rebote de gato muerto”?

Las acciones estadounidenses experimentaron una gran volatilidad esta semana, y el viernes, impulsadas por una sobreventa en las empresas de chips, se produjo un repunte técnico, aunque existen dudas sobre su solidez: los datos de empleo no agrícola superaron ampliamente las expectativas, elevando la probabilidad de una suba de tasas en diciembre al 70%-85%. En un momento en que las preocupaciones por la IA aún no se han disipado, la presión adicional del endurecimiento monetario genera un debate cada vez más marcado sobre si la recuperación del viernes es una estabilización, o simplemente un “rebote del gato muerto”.
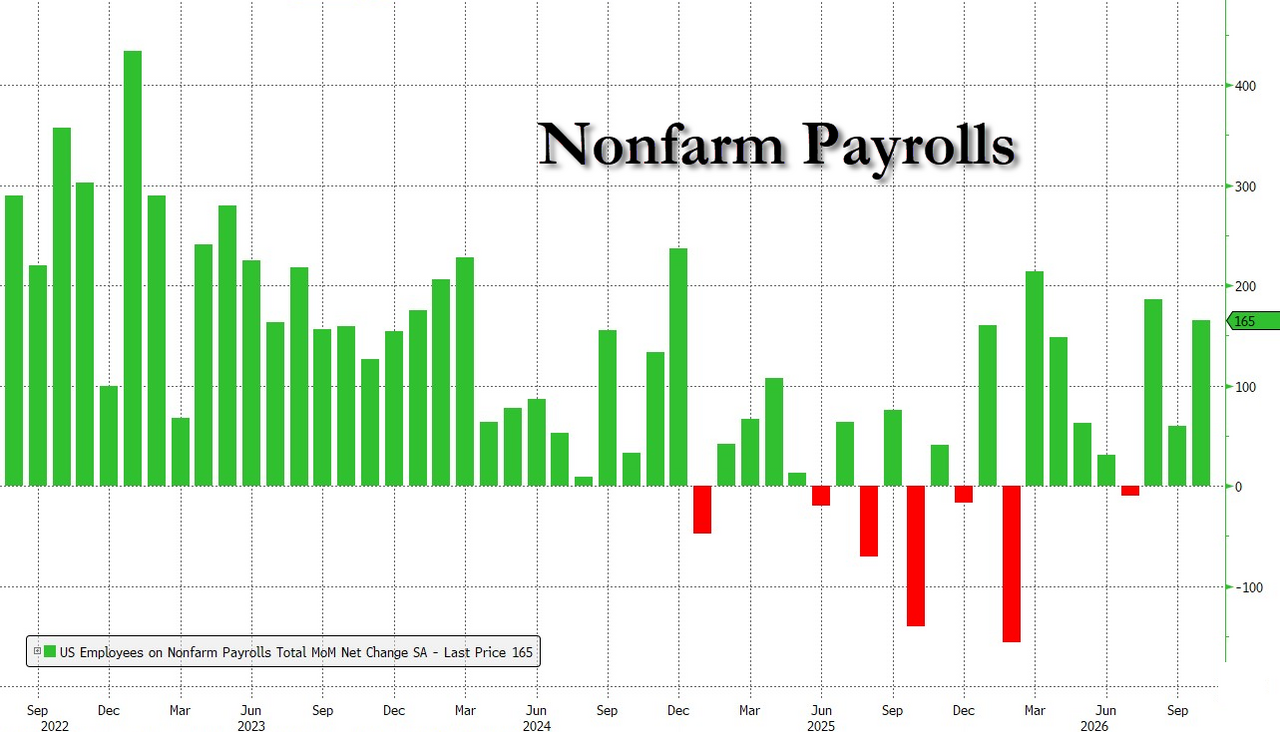
El viernes, la Oficina de Estadísticas Laborales de Estados Unidos (BLS) publicó el informe de empleo no agrícola de octubre, que superó casi todas las previsiones: se crearon 165.000 empleos, muy por encima de los 70.000 esperados por el mercado, la tasa de desempleo bajó inesperadamente al 4,1% y los salarios por hora aumentaron un 3,1% interanual, superando ambos las expectativas.
Tras la publicación de los datos, el rendimiento de los bonos del Tesoro a dos años subió 7 puntos básicos hasta el 4,54% y el rendimiento a diez años subió al 4,87%. La probabilidad de que en diciembre haya una suba de tasas llegó al 85% en algún momento. En el contexto de la fuerte caída de las acciones relacionadas a la IA esta semana, este informe brinda un soporte significativo para que la Reserva Federal siga endureciendo su política, lo que coloca al mercado bajo presión en dos frentes: “preocupaciones por la IA” y “amenaza de suba de tasas”.
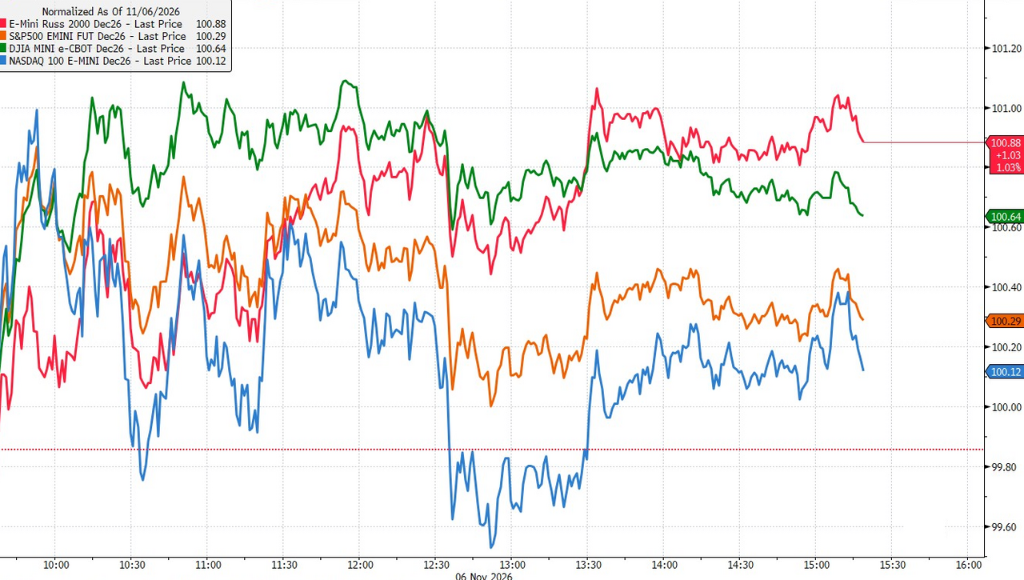
El cierre del viernes mostró disparidad: el índice Nasdaq 100 subió 1,35%, el índice de semiconductores de Filadelfia creció alrededor del 3%, pero el S&P 500 apenas subió 0,3% y el Dow Jones cayó 0,5%. La amplitud del mercado fue débil, con la mayoría de las acciones aún en baja. AMD tuvo un alza del 11%, Intel subió 7,71%, Qualcomm avanzó un 5,52% y Micron 5,12%, mientras Nvidia subió 2,78%—las acciones más golpeadas el jueves fueron las que más recuperaron el viernes, lo cual indica que este repunte es principalmente una recuperación técnica tras una sobreventa, más que una reversión de tendencia basada en fundamentos.
Datos no agrícolas triplemente superiores a lo esperado: vuelve la suba de tasas en diciembre
El grado de sorpresa de los datos de empleo de octubre tomó al mercado completamente desprevenido. La creación de 165.000 empleos no solo superó ampliamente el consenso de 70.000, sino que también excedió la estimación más alta de todas las instituciones de Wall Street, representando una desviación de cinco desviaciones estándar respecto al pronóstico mediano. De ellos, el sector privado sumó 159.000 empleos, muy por encima de los 65.000 esperados, y el sector público solo aportó 6.000 puestos.
Las revisiones de datos también impulsaron el optimismo. Para agosto, el número de nuevos empleos fue revisado al alza en 53.000 hasta 186.000, y para septiembre se incrementó en 31.000 hasta 60.000, sumando en dos meses un total de 84.000 revisiones al alza. Al mismo tiempo, según la encuesta a hogares, se crearon 463.000 empleos adicionales en un solo mes, la tercera vez consecutiva que supera los 400.000; el empleo a tiempo completo aumentó en 714.000, la segunda cifra más alta desde 2026, mientras que el empleo a tiempo parcial disminuyó en 242.000.
Los datos de salarios y la tasa de desempleo también configuran un cuadro completo de "sobrecalentamiento". La tasa de desempleo en octubre bajó del 4,2% al 4,1%, mejorando la expectativa de que se mantendría estable; el salario promedio por hora aumentó 0,4% mensual, más que el 0,3% esperado, y un 3,1% interanual, revirtiendo la previsión anterior del mercado de romper la barrera del 3%. Tras la publicación de los datos, según estadísticas de Bloomberg, la valoración de mercado sobre que la FED vuelva a subir las tasas en al menos 40 puntos básicos antes de septiembre de 2027 se mantuvo sin cambios, y la probabilidad de una suba de 25 puntos básicos en diciembre llegó por momentos al 85%.
Expectativas de subas reavivadas, halcones de la FED obtienen "cobertura"
La publicación de este informe llega en un momento delicado. A principios de semana, se puso en duda la sostenibilidad de la inversión en infraestructura de IA, lo que llevó al Nasdaq a registrar su mayor caída diaria desde marzo de 2020, y el mercado especuló con que la FED podría desacelerar el endurecimiento debido al ajuste de las condiciones financieras. Sin embargo, este informe de empleo provee el espacio de política que los miembros "halcones" de la FED necesitaban.
En Wall Street consideran mayoritariamente que este informe brinda un soporte básico para nuevas subas de tasas, haciendo que la opción de subir en la reunión de diciembre vuelva a ser realista. No obstante, algunos operadores se mantienen cautos y creen que la volatilidad bursátil persistente y la incertidumbre sobre la inversión en IA aún podrían llevar a la FED a no moverse ahora.
Analistas conocidos como la “nueva agencia de comunicación de la FED” han señalado que el informe no altera fundamentalmente la perspectiva de la FED sobre crecimiento e inflación, pero que una venta masiva de activos de IA podría cambiar de manera sustancial las condiciones financieras, convirtiéndose en una nueva variable para la decisión de diciembre. Al mismo tiempo, el mercado debe estar muy atento a si el presidente de la FED, Walsh, le dará más importancia a los datos de empleo rezagados o a las señales del mercado más anticipadas—esto definirá el rumbo de la próxima reunión de diciembre.
Insuficiencia en la fortaleza del rebote del viernes
Al observar el comportamiento del viernes, se evidencian características estructurales que generan dudas sobre el rebote. El sector de chips lideró las subidas, pero justamente fueron las acciones más golpeadas en la semana — AMD subió 11% en el día, Intel 7,71%, Qualcomm 5,52% — lo cual muestra una relación especular de “cae más, sube más”, típica de una recuperación técnica tras sobreventa, no de un cambio real en la percepción del mercado.
La amplitud del mercado revela de forma más directa la falta de solidez del rebote. El S&P 500 subió apenas un 0,3% y el Dow Jones cayó 0,5% en todo el día, lo que muestra que la subida de los índices fue casi exclusivamente gracias a unas pocas acciones de chips de gran peso, mientras la mayoría de los componentes cerraron en baja. La divergencia estructural en las grandes empresas es en sí misma una señal clara de que la confianza aún no se ha recuperado.
Aún más importante, el entorno macroeconómico del rebote del viernes no es favorable. Los datos de empleo no agrícola confirmaron que la subida de tasas en diciembre está nuevamente sobre la mesa, el rendimiento de los bonos del Tesoro a dos años subió al 4,54%, el índice del dólar avanzó 0,74% en un día - la mayor suba diaria desde junio -, todos estos factores presionan los activos de renta variable.
Como ya habían advertido algunos analistas, con los fondos CTA reduciendo sistemáticamente sus posiciones y los fondos “long only” volviendo a la cautela, este conjunto —un informe de empleo caliente sumado a la persistente preocupación por la IA— no constituye las condiciones adecuadas para un rebote real. Según la estructura actual de posiciones, las tasas y los fundamentos económicos, el repunte del viernes tiene características técnicas de un “rebote del gato muerto”, no de un verdadero punto de inflexión en un mercado bajista.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Resultados financieros de Nvidia y la IPO billonaria de Anthropic llegan una tras otra! La próxima semana trae un desafío aún mayor para el trading de IA.
Las secuelas de la renuncia de Jensen Huang aún no se disipan, y la próxima semana el sector de IA debe afrontar una “doble prueba crucial”: el primer informe financiero de Nvidia en la “era posterior a Huang”; si los resultados son inferiores a lo esperado, el castigo del mercado será aún mayor. Por su parte, Anthropic prepara una poderosa salida a bolsa con una valoración de billón de dólares. Estas dos incógnitas clave pondrán a prueba si la fe global del capital en la IA puede mantenerse.

Perspectiva global de mercados bursátiles de Goldman Sachs: el gasto de capital en IA alcanzará su pico el próximo año, el crecimiento de ganancias sufrirá una “fuerte desaceleración” y los gigantes de la nube se convertirán en activos defensivos.
La estrategia global de acciones de Goldman Sachs para 2027 indica que el auge de la inversión en capital para IA está cerca de su pico y que el crecimiento de ganancias a nivel mundial se desacelerará significativamente. Se espera que el crecimiento de ganancias del S&P 500 baje del 36% al 11%, con presiones de depreciación comenzando a aparecer. Sin embargo, los gigantes de la nube ya han visto una corrección en su valoración, llegando a 19,7 veces el ratio precio-beneficio esperado, por debajo del sector de bienes de consumo básico, lo que los posiciona como activos "relativamente defensivos". Goldman Sachs pronostica un objetivo para el S&P 500 de 8700 puntos y recomienda sobreponderar Estados Unidos y Japón y subponderar Europa.
Con 135.000 millones de dólares en acciones de Nvidia, ¿Jensen Huang venderá para hacer efectivo?
Tras la salida de Jensen Huang, sus aproximadamente 812 millones de acciones de Nvidia, valoradas en 135.000 millones de dólares, se han convertido en una “presión significativa” para el precio de la acción. Su posibilidad de vender estas acciones está restringida tanto por aspectos legales como por el propio mercado: sólo podrá vender de manera conforme una vez que se haya divulgado cualquier información negativa no pública, y el volumen de su participación equivale al total negociado en seis sesiones del mercado, por lo que una venta masiva debería extenderse durante varios meses.

¿Habrá todavía este año el tradicional rally navideño en la bolsa estadounidense?
Después de una recuperación tanto técnica como de posiciones en el mercado de acciones estadounidense, Goldman Sachs, Morgan Stanley y JPMorgan han emitido señales sucesivas de un rebote para fin de año. La liquidación extrema de posiciones, la vuelta de las valoraciones a la media y el apoyo estacional conforman las condiciones propicias para un short squeeze. Sin embargo, la inflación anualizada de los precios de importación en la manufactura global ronda el 24%, superando los picos alcanzados durante la pandemia, y el grueso de las facturas inflacionarias vencerá en el primer trimestre del próximo año. Goldman Sachs advierte que, si se materializa la euforia de fin de año, esto podría anticipar el potencial de subas futuras.

Precios de las criptos
Más


