
Institución: El precio del oro resistió la tormenta de bonos estadounidenses en el tercer trimestre, pero no se debe ignorar el riesgo de volatilidad en el cuarto trimestre.

Finanza.com 13 de octubre—— Invesco publicó su último informe trimestral, destacando que el oro logró cerrar el tercer trimestre con una suba del 3,7% llegando a 4157 dólares, a pesar de que los rendimientos de los bonos estadounidenses alcanzaron máximos de más de dos décadas. Los altos rendimientos reales han ejercido presión sobre el precio del oro, pero la correlación entre oro y tasas de interés reales se ha debilitado notablemente desde 2022. La compra de oro por parte de bancos centrales y el repunte de las posiciones en ETFs de oro brindan apoyo a largo plazo, aunque los riesgos de volatilidad para el precio del oro en el cuarto trimestre no deben subestimarse. En momentos de alta volatilidad del mercado, existe la posibilidad de ventas forzadas de oro.
El mercado del oro sigue enfrentando varios vientos en contra como alta inflación, suba de tasas y rendimientos crecientes en bonos estadounidenses, pero el precio del oro demostró sorprendente resiliencia, logrando una apreciable subida en el tercer trimestre mientras los rendimientos de bonos estadounidenses a largo plazo escalaban a máximos en 24 años.
Analistas de Invesco señalan en su último informe trimestral que la presión inflacionaria, el aumento de tasas y rendimientos, junto con una demanda estructural de oro de bancos centrales y la inyección de fondos hacia ETFs de oro, son dos fuerzas opuestas que seguirán dominando la trayectoria del precio del oro en los últimos tres meses del año. Coexisten, así, restricciones de corto plazo por altos rendimientos y apoyos estructurales de largo plazo; el oro se encuentra en una etapa clave de disputa entre fuerzas alcistas y bajistas.
Suba del oro en el tercer trimestre: la tormenta de bonos no lo afectó
Analistas de Invesco indican que el oro cerró septiembre a 4157 dólares por onza, representando un alza trimestral de 3,7%. Esta rentabilidad no fue fácil de conseguir, ya que en el mismo periodo el mercado global de bonos sufrió fuertes ventas y los rendimientos de bonos estadounidenses a largo plazo subieron a niveles máximos en más de dos décadas. En septiembre, el rendimiento de los bonos del Tesoro estadounidense a 10 años cerró en 5,28%, y el de 30 años alcanzó 5,63%, ambos en el cierre más alto desde 2002.
Los analistas explican que el alza en los rendimientos, especialmente en los reales, aumenta el costo de oportunidad de mantener activos como el oro, que no generan intereses. Pero señalan también que en años recientes la histórica relación entre el oro y las tasas reales se debilitó considerablemente. Desde 2022, dicha correlación se redujo de modo marcado, ya que tras el congelamiento de reservas rusas, los bancos centrales de varios países continuaron comprando oro sin importar su precio, lo que redefinió la lógica tradicional de precios entre el oro y las tasas.
La inflación sigue siendo el mayor riesgo de corto plazo y la Fed mantiene postura restrictiva
De cara al futuro, Invesco sostiene que la inflación persistentemente alta sigue siendo el riesgo más relevante para el oro en el corto plazo, especialmente cuando el crecimiento económico aún muestra cierta fortaleza. El reporte señala que en septiembre la Reserva Federal subió la tasa de interés en 25 puntos básicos, llevando el rango objetivo a 3,75%-4%. Las previsiones económicas más recientes de la Fed anuncian al menos otra suba de tasas en lo que resta del año.
No obstante, Invesco menciona que el índice de inflación PCE publicado a finales de septiembre estuvo por debajo de lo esperado, lo que redujo notablemente las expectativas de una suba de tasas en octubre. Según los datos de la herramienta FedWatch del CME, el mercado asigna apenas un 21% de probabilidad a otra suba de tasas este mes. Es probable que la Fed mantenga estables las tasas en su reunión de octubre y que los decisores esperen más datos antes de evaluar una posible suba en diciembre. Los analistas consideran que la presión inflacionaria persistente llevará a la Fed a mantener una postura restrictiva; al mismo tiempo, Invesco advierte que un crecimiento económico más robusto eleva los rendimientos de los bonos y representa un desafío extra para los inversores en oro.
Riesgo fiscal en aumento: presiones en bonos podrían impulsar aún más los rendimientos
Invesco también destaca que las preocupaciones sobre el endeudamiento federal de EE. UU. siguen incrementándose, con el volumen de bonos estadounidenses superando los 40 billones de dólares en el tercer trimestre.
A medida que los riesgos fiscales se acumulan, es posible que los inversores exijan una mayor compensación por riesgo para mantener bonos gubernamentales a largo plazo, lo que impulsa aún más los rendimientos. Aunque el alza en la prima por plazo suele considerarse un factor de presión bajista para el oro, la inquietud sobre la sostenibilidad fiscal podría llevar a algunos inversores a revisar el estatus de los bonos soberanos como activos refugio, reforzando indirectamente el valor del oro como cobertura.
Rebote en posiciones de ETF y compras récord de bancos centrales
A pesar de los numerosos desafíos, Invesco enfatiza que la lógica subyacente de inversión en oro sigue siendo sólida. Según el reporte, durante la mayor parte de 2026 las posiciones globales en ETFs de oro físico registraron caídas constantes, debido a los altos precios del oro y un mercado bursátil en ascenso, lo cual redujo su atractivo como diversificador de cartera. Sin embargo, en el tercer trimestre esta tendencia se revirtió drásticamente y las posiciones globales en ETFs de oro al cierre de septiembre alcanzaron el máximo en los últimos 12 meses.
La demanda de bancos centrales sigue siendo un apoyo importante. Citando datos del World Gold Council, Invesco señala que en el segundo trimestre de 2026 las compras de oro por parte de bancos centrales marcaron un récord histórico para el periodo. Los responsables de reservas otorgan mayor importancia al riesgo geopolítico y a la seguridad de las reservas de oro, una demanda estructural que probablemente se prolongue en el cuarto trimestre. Invesco considera que la diversificación de reservas, las incertidumbres geopolíticas y la reactivación de la demanda de inversión seguirán sosteniendo el precio del oro, aun si las tasas altas y el rendimiento de los bonos presentan desafíos a corto plazo.
Persisten riesgos de volatilidad en el cuarto trimestre y liquidez bajo presión
Invesco mantiene una visión positiva sobre el oro en el largo plazo, pero advierte a los inversores sobre la persistencia de una elevada volatilidad en el cuarto trimestre. Los analistas remarcan que si los mercados financieros permanecen inestables, no sorprendería que el precio del oro experimente oscilaciones, incluso aunque estos movimientos no se relacionen directamente con sus fundamentos.
En episodios de fuerte presión sobre los mercados financieros, aun inversores optimistas sobre el oro pueden verse forzados a vender sus posiciones para cubrir requerimientos de margen o compensar pérdidas en otras áreas de sus carteras. Este riesgo es especialmente relevante para quienes hayan acumulado ganancias virtuales importantes durante el rally del oro en los últimos años. A pesar de esto, Invesco confía en que la constante compra de oro por parte de bancos centrales para diversificar reservas continuará aportando un soporte estructural al metal.
Conclusión
En síntesis, el oro se encuentra en la intersección entre vientos macro negativos a corto plazo y soportes estructurales a largo plazo. La alta inflación, las tasas elevadas y los altos rendimientos de bonos seguirán limitando el precio en el cuarto trimestre, pero la persistente compra de oro por bancos centrales, el retorno de flujos hacia ETFs de oro y las incertidumbres fiscales y geopolíticas conforman una presión compradora de largo plazo difícil de revertir. Invesco sugiere a los inversores tener confianza pero también prepararse para la volatilidad: en escenarios de fuerte agitación, el oro no siempre estará completamente aislado. La dirección de corto plazo para el oro dependerá más de los datos de inflación y del rumbo de la política de la Reserva Federal, mientras que el soporte profundo proviene de la reconfiguración a nivel global del sistema de reservas.
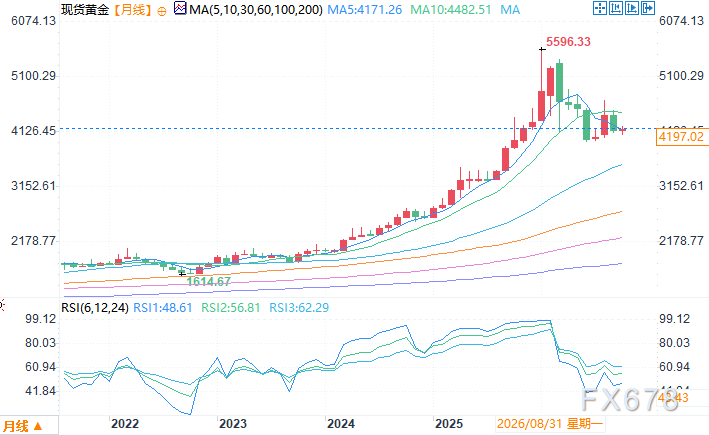
Gráfico mensual del oro spot. Fuente: Easyfinanza.com
Zona horaria GMT+8, 13 de octubre, 13:21. Oro spot cotiza a 4197,42 USD/onza.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
La inversión en IA entra en el “valle de la desilusión”; ¡los próximos 18 meses serán una prueba de vida o muerte!
Goldman Sachs cree que el ciclo de inversión en IA está en el "valle de la desilusión", aunque no es la primera vez que ocurre. El problema central es que el modelo de negocio de los nuevos proveedores de computación en la nube depende en gran medida de los retornos de gasto en IA por parte de los clientes finales, y actualmente "prácticamente ninguna empresa puede atribuir sus ganancias a la IA". El fundador de Social Capital, Palihapitiya, definió claramente una ventana clave de 18 meses, durante la cual el mercado determinará cuáles modelos de negocio de IA son sostenibles y cuáles no.

La principal preocupación de Anthropic: los ingresos pueden retirarse en cualquier momento, pero los costos de potencia de cómputo están comprometidos por hasta 20 años.
Zheshang Securities considera que los ingresos de Anthropic se basan principalmente en tarifas por uso, y las obligaciones pendientes de cumplimiento cubren solo alrededor de 5.1 meses de ingresos anualizados. Mientras tanto, en el lado de los costos de poder de cómputo, ya se han comprometido irrevocablemente 895.400 millones de dólares, con plazos que se extienden hasta 2045. Los ingresos pueden reducirse en cualquier momento, pero los costos no pueden ser retirados, creando una brecha temporal altamente asimétrica entre ambos, y este es el verdadero límite central de la empresa.

Presión triple de la Reserva Federal, el Departamento del Tesoro y el Congreso; Goldman Sachs: crisis de liquidez en 2027
Goldman Sachs advirtió que las reservas representan solo alrededor del 11% de los activos bancarios, apenas por encima del mínimo alcanzado durante la crisis de 2019. En la segunda mitad de 2027, el estancamiento en las negociaciones sobre el techo de la deuda obligará al Tesoro a reconstruir la TGA, lo que desencadenará una caída abrupta en las reservas y un aumento masivo en la oferta de T-bills, creando la "tormenta perfecta". Si a esto se suma una pausa en las compras de los fondos del mercado monetario, se generará un enorme agujero de liquidez. La Reserva Federal podría verse forzada a bajar las tasas de interés y a realizar compras masivas de bonos para estabilizar el mercado.

Precios de las criptos
Más


