
CRWV supera las expectativas en su informe financiero, las acciones suben más del 7% después del cierre. Los ingresos del tercer trimestre aumentan un 168% a 3.661 millones de dólares, el margen operativo ajustado sube al 10% y la guía anual se incrementa a 13.000-13.300 millones de dólares.
 2026/11/11 03:40
CoreWeave (CRWV) este balance del tercer trimestre alivió temporalmente las preocupaciones del mercado sobre una desaceleración en la demanda de infraestructura de IA. Los ingresos se dispararon 168% en comparación al año anterior y los márgenes superaron las expectativas; además, se revisaron al alza tanto la guía de ingresos como la de utilidad operativa ajustada para el año completo. Tras la conferencia, el precio de la acción subió aproximadamente un 5% (llegando a aumentar hasta un 10% fuera de horario). Sin embargo, la factura de la deuda también crece rápidamente: la deuda al cierre del trimestre ascendió a aproximadamente 46.900 millones de dólares y se espera que los intereses del cuarto trimestre sigan siendo claramente superiores a la utilidad operativa del periodo. La historia de crecimiento continúa, pero también la presión del apalancamiento financiero.
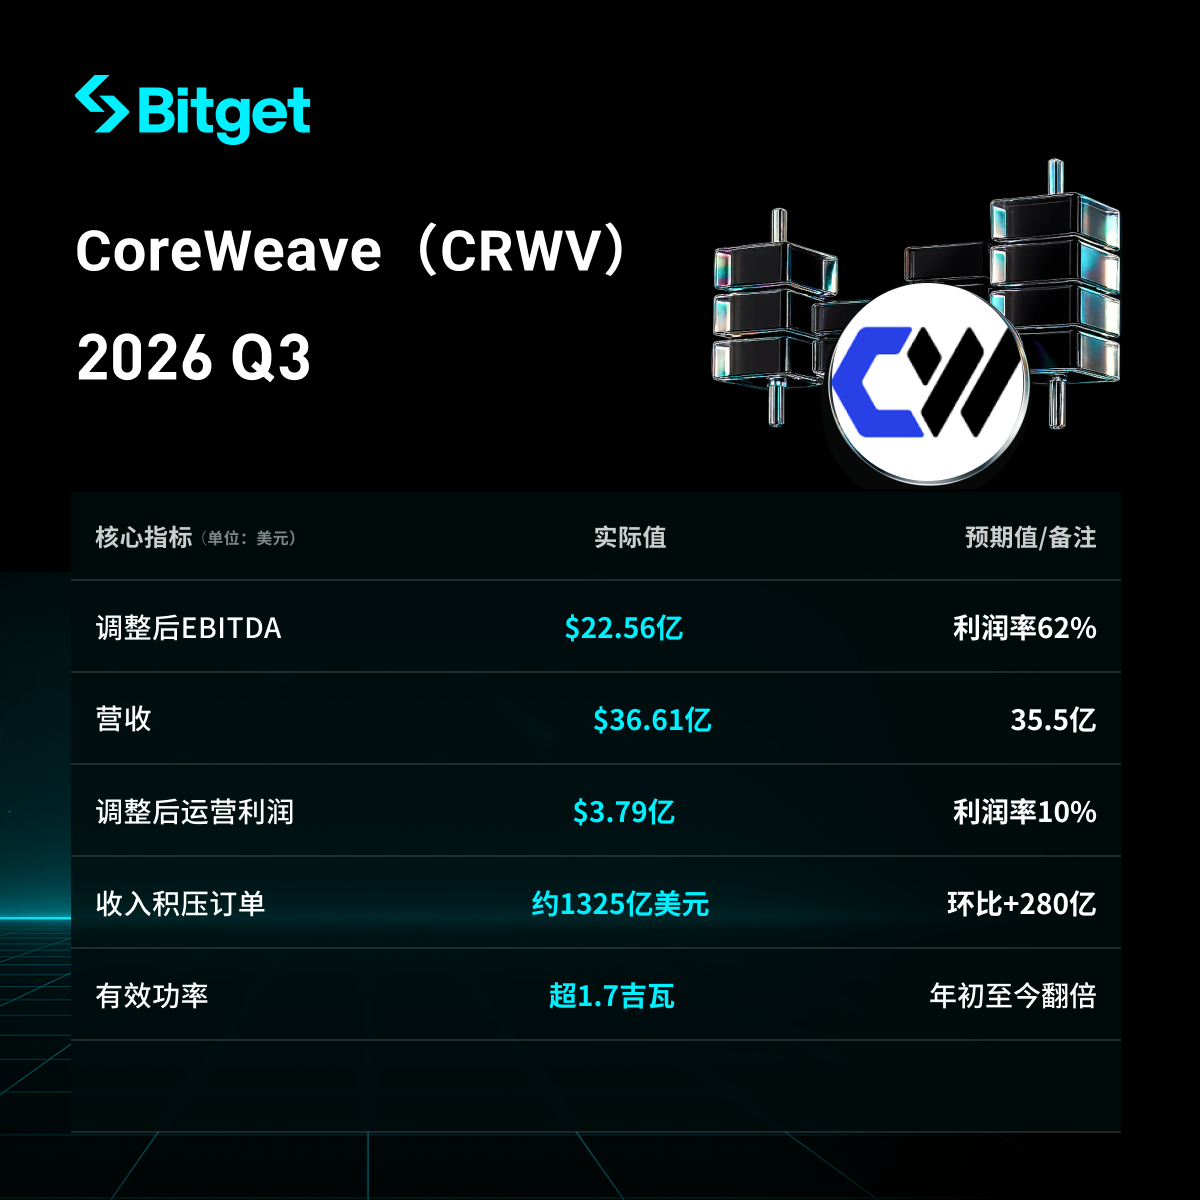
Puntos clave
- Ingresos del Q3 de 3.661 millones de dólares, +168% interanual, +42% trimestral, superando las expectativas del mercado (aprox. 3.550-3.560 millones) y rompiendo el tope de la propia guía de la empresa. El incremento de ingresos en el trimestre superó por primera vez los 1.000 millones de dólares.
- EBITDA ajustado alcanzó los 2.256 millones de dólares, con un margen del 62%; utilidad operativa ajustada de 379 millones de dólares, y margen operativo de 10% (Q2 solo 5%, Q1 solo 1%), logrando dos dígitos con un trimestre de antelación respecto a lo planeado.
- Pedidos acumulados de ingresos por aproximadamente 132.500 millones de dólares (un aumento de unos 28.000 millones frente al trimestre anterior), potencia contratada superior a 4,6 GW y potencia efectiva superior a 1,7 GW (duplicada en lo que va del año).
- Guía de ingresos para 2026 revisada al alza a 13.000 – 13.300 millones de dólares (anteriormente 12.400 – 13.200 millones); utilidad operativa ajustada ahora entre 1.275 – 1.375 millones (suba de aproximadamente 26% en el valor medio); objetivo de run rate de ingresos anualizados para fin de año sube a 20.000 – 21.000 millones.
- La deuda aumentó 11.800 millones solo este trimestre, totalizando 46.900 millones; los gastos netos por intereses en Q3 fueron de 846 millones. Para Q4, se espera un gasto por intereses de entre 1.050 y 1.150 millones, aún alrededor de 1,4 veces la utilidad operativa ajustada del trimestre. El CEO enfatizó que no emitirá deuda sin garantía de la matriz en este entorno de altas tasas, apoyándose principalmente en financiamiento de activos alineados con contratos, anticipos de clientes y flujos de caja operativos.
1. Desempeño general de ingresos y ganancias
| Ingresos | 3.661 millones USD | +168% | Superó expectativas de 3.550-3.560 millones USD, superó la propia guía máxima de la empresa |
| EBITDA ajustado | 2.256 millones USD | Aumento significativo | Margen del 62%, por encima de la expectativa de 57,6% |
| Utilidad operativa ajustada | 379 millones USD | Incremento notable | Margen operativo del 10% (Q2 fue 5%) |
| Pérdida neta | 709 millones USD | Se amplió | Pérdida neta por acción de 1,27 USD, mejor que lo esperado |
| Gasto neto por intereses | 846 millones USD | Aumento significativo | Aproximadamente el 23% de los ingresos |
La variación intertrimestral de los ingresos superó por primera vez los 1.000 millones de dólares, principalmente gracias a la aceleración en la entrega de capacidad y un entorno de precios favorable. Los gastos por depreciación sumaron 1.890 millones (alrededor del 52% de los ingresos), el flujo de caja operativo fue de aproximadamente 1.980 millones, pero la inversión en propiedades y equipos alcanzó los 9.440 millones, resultando en un consumo neto de efectivo significativo. El efectivo no restringido ronda los 4.100 millones.
2. Pedidos pendientes, capacidad y demanda
- Pedidos acumulados por ingresos de aproximadamente 132.500 millones USD (28.000 millones más que a fines de junio, lo que implica un crecimiento interanual de unas 2,4 veces). En los próximos tres meses se esperan anticipos y depósitos de clientes por unos 9.000 millones.
- En el trimestre se sumaron más de 200 MW de potencia efectiva, superando 1,7 GW la potencia total efectiva (doble desde inicio de año). La potencia contratada supera los 4,6 GW (más de 900 MW nuevos en el trimestre), de los cuales la expansión internacional (India, Indonesia, España, etc.) supera 1,3 GW.
- De la potencia contratada, solo el 37% aproximadamente está activa. El objetivo de potencia efectiva para fin de año se mantiene por encima de 1,85 GW.
- El CEO Michael Intrator señaló que la capacidad de la compañía hasta 2027 está prácticamente agotada, mientras la demanda calificada es 10 veces la capacidad disponible; la demanda para 2028 también es fuerte. Este trimestre, el precio para GPUs antiguas (Ampere, Hopper, etc.) subió entre 30% y 50% contra el trimestre anterior, y la extensión de contratos de GPUs que vencen 2027-2028 podría aportar hasta 10.000 millones adicionales en ingresos anualizados, sin necesidad de incrementar el CAPEX.
La gerencia enfatizó la política “los contratos de clientes primero, las inversiones después”: la inversión sigue la demanda comprometida y los anticipos de clientes ayudan a soportar la construcción.
3. Guía anual y gastos de capital
- La guía de ingresos para todo 2026 se eleva a 13.000 – 13.300 millones USD (lo que implica ingresos en Q4 de aproximadamente 4.700-5.000 millones).
- La utilidad operativa ajustada para el año sube a 1.275 – 1.375 millones, lo que implica una mejora aproximada del 26% en el valor medio, y un ajuste en Q4 de unos 800 millones (más del doble que el trimestre actual).
- El objetivo de ingresos anualizados para fin de año sube a 20.000 – 21.000 millones de dólares.
- El rango inferior de los gastos de capital anual sube a 37.000 – 39.000 millones (anteriormente 35.000 – 39.000 millones). El gasto de capital en Q3 fue de unos 14.500 millones, superando el tope de la guía. Para Q4, el margen es más limitado y parte de los gastos ya pudieron haberse anticipado.
- Estrategia de financiamiento: se basa principalmente en préstamos a plazo con desembolso diferido alineados con contratos concretos de clientes (DDTL), anticipos de clientes y flujo de caja operativo, limitando el aumento de capital a nivel de la matriz. El CEO dejó claro que no planean emitir deuda sin garantías de la sociedad matriz dada la actualidad de tasas altas.
4. Deuda y presión financiera
La deuda a fin de trimestre llegó a unos 46.900 millones USD (35.100 millones en junio, 21.400 millones al inicio del año), es decir, un incremento de 11.800 millones solo en el trimestre. El pasivo total es mayor si se incluyen arrendamientos y demás, y el patrimonio de los accionistas es de apenas unos 4.000 millones, mostrando un apalancamiento muy elevado. El gasto neto en intereses de Q3 (846 millones USD) ya supera la utilidad operativa ajustada obtenida; para Q4, el gasto medio en intereses se estima en 1.100 millones, aún cerca de 1,4 veces la utilidad operativa.
El consumo neto de caja acumulado en los primeros tres trimestres fue muy alto. La empresa ya pagó parte de la deuda a través del mecanismo de contratos alineados, y sostuvo que "una vez saldada la deuda, la infraestructura será una fuente clave de flujo de caja". Analistas remarcan desafíos estructurales: los altos costos por intereses, la necesidad de financiamiento extra por el gasto de capital constante y la incertidumbre regulatoria sobre centros de datos (algunos lugares están votando limitar nuevas construcciones).
5. Reacción del mercado y perspectivas
Tras la publicación del balance, la acción saltó hasta un 10% en el after market rozando los 54 dólares, para luego cerrar con una suba en torno al 5%. En el año acumula una baja de cerca del 32% y desde el máximo de junio 2025 (aprox. 183 dólares) se redujo notoriamente; tras balances anteriores la cotización ya había mostrado presión. Este resultado ayuda momentáneamente a aliviar los temores sobre una supuesta “desaceleración del boom de IA”, aunque el tamaño de la deuda, el peso de los intereses y el ritmo de CAPEX siguen siendo temas centrales de debate.
El CEO calificó este balance como una “señal de punto de inflexión”: la empresa funciona de manera correcta y continúa ganando la preferencia de los clientes. Por el lado de la demanda (órdenes acumuladas, precios, agotamiento de la oferta) sigue muy sólida, y desde la oferta (entrega de capacidad, expansión internacional) hay buen avance; aun así, el modelo de negocio altamente apalancado exige monitorear de cerca los costos de financiamiento y riesgos de ejecución.
Aviso de riesgo: El contenido anterior es solo para referencia y no constituye recomendación de inversión. Acciones, futuros o inversiones apalancadas implican alto riesgo; decida con prudencia según su situación personal.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¿Cuánta demanda de CPO generará Nvidia Rubin Ultra? Bernstein: el valor óptico por Pod se multiplica por cinco.
Bernstein considera que la arquitectura Rubin Ultra de Nvidia ha impulsado un gran aumento en la demanda de óptica co-empaquetada (CPO) y fibra óptica, elevando el contenido óptico por pod de 1 millón a 5,4 millones de dólares, lo que llevará a que el mercado del ecosistema óptico de Nvidia alcance los 4.680 millones de dólares en 2028 (un aumento anual del 91%). Aunque existen cuellos de botella en el suministro de sustratos InP, las perspectivas del sector siguen siendo positivas, y la entidad reafirma su calificación de "superar el mercado" para Lumentum, Coherent y Ciena.

UBS realiza una estrategia bidireccional con opciones sobre oro en el tercer trimestre, apostando fuertemente por acciones tecnológicas y adquiriendo posiciones en SK Hynix (SKHY.US).
UBS presentó el informe de posiciones del tercer trimestre (13F) hasta el 30 de septiembre de 2026.

Se dice que SpaceX (SPCX.US) está intentando “desnvidizar” los racks: desarrolla gabinetes Kessel para eludir las placas de cómputo L6, comprando solo los chips.
SemiAnalysis: SpaceX desarrolló su propio gabinete Kessel, evitando las placas L6 de Nvidia y otorgando a su hardware interno más opciones de fabricación.

¡3.700 millones de dólares en “anticipos de pago por equipos de generación de energía para centros de datos” quedaron en el olvido! ¿Qué vio SoftBank, el “comprador más entusiasta de turbinas de gas”?
SoftBank registró una pérdida neta de 7.1 mil millones de dólares en el segundo trimestre del año fiscal 2026. La causa principal fue un deterioro directo de 3.7 mil millones de dólares en un pago anticipado de 9.5 mil millones de dólares para equipos de generación eléctrica destinados a centros de datos en Estados Unidos; de ese monto, alrededor de 2.9 mil millones se perdieron por ser no reembolsables. El CFO admitió que SoftBank realizó la compra antes de definir el proyecto, y actualmente están reevaluando totalmente la estrategia de adquisiciones. "El comprador más agresivo de turbinas de gas terminó cancelando el depósito así nomás."
Precios de las criptos
Más


