
Hyperliquid se encarga personalmente de la conciliación de cuentas; detrás de una gestión de crisis perfecta, hay un asedio fundamental contra los competidores.

Una serie de acusaciones sobre “insolvencia” y “puertas traseras” ha puesto al protocolo de derivados más popular del momento, Hyperliquid, en el centro de la polémica. Pero esto no es solo una crisis de relaciones públicas, sino también una prueba de estrés sobre los límites de la transparencia en DeFi de alto rendimiento.
Escrito por: angelilu, Foresight News
El 20 de diciembre de 2025, un artículo técnico publicado en blog.can.ac titulado “Reverse Engineering Hyperliquid”, descompuso directamente los archivos binarios de Hyperliquid mediante ingeniería inversa, acusando al protocolo de nueve problemas graves, desde “insolvencia” hasta una “puerta trasera de modo dios”. El artículo afirma sin rodeos: “Hyperliquid es un exchange centralizado disfrazado de blockchain”.
Ante el FUD, el equipo oficial de Hyperliquid publicó una extensa respuesta, que tal vez no sea solo una simple aclaración, sino una declaración de guerra sobre “quién es realmente una infraestructura de trading descentralizada”. Aunque la respuesta oficial logró aclarar el tema de la seguridad de los fondos, en ciertas áreas sensibles de la descentralización, aún quedaron “espacios en blanco” que invitan a la reflexión.
¿Dónde están los 362 millones de dólares? La zona ciega de auditoría bajo la “doble contabilidad”
La acusación más contundente es: los activos de los usuarios dentro del sistema Hyperliquid son 362 millones de dólares menos que las reservas on-chain. Si esto fuera cierto, significaría que se trata de un “FTX on-chain” operando con reservas fraccionarias.
Sin embargo, tras una verificación, esto es una interpretación errónea causada por una “actualización de arquitectura” que generó asimetría de información. La lógica de auditoría de los críticos fue: Reservas de Hyperliquid = saldo de USDC en el puente cross-chain de Arbitrum. Según esta lógica, revisaron la dirección del puente y encontraron que el saldo era efectivamente menor que el total de depósitos de los usuarios.
Hyperliquid respondió que está en proceso de evolucionar de una “L2 AppChain” a una “L1 independiente”. En este proceso, las reservas de activos se han vuelto duales:
Los acusadores ignoraron completamente el USDC nativo en HyperEVM. Según los datos on-chain (hasta el momento de la publicación):
- Saldo del puente de Arbitrum: 3.989 mil millones de USDC (verificable)
- Saldo nativo en HyperEVM: 362 millones de USDC (verificable en Hyperevmscan)
- Saldo en contratos de HyperEVM: 59 millones de USDC
Solvencia total = 3.989 mil millones + 362 millones + 59 millones ≈ 4.351 mil millones de USDC
Esta cifra coincide exactamente con el saldo total de usuarios en HyperCore (Total User Balances). El supuesto “hueco de 362 millones” es, de hecho, el activo nativo ya migrado a HyperEVM. No es una desaparición de fondos, sino una transferencia entre diferentes libros contables.
Las 9 acusaciones: ¿qué se aclaró y qué se evitó?
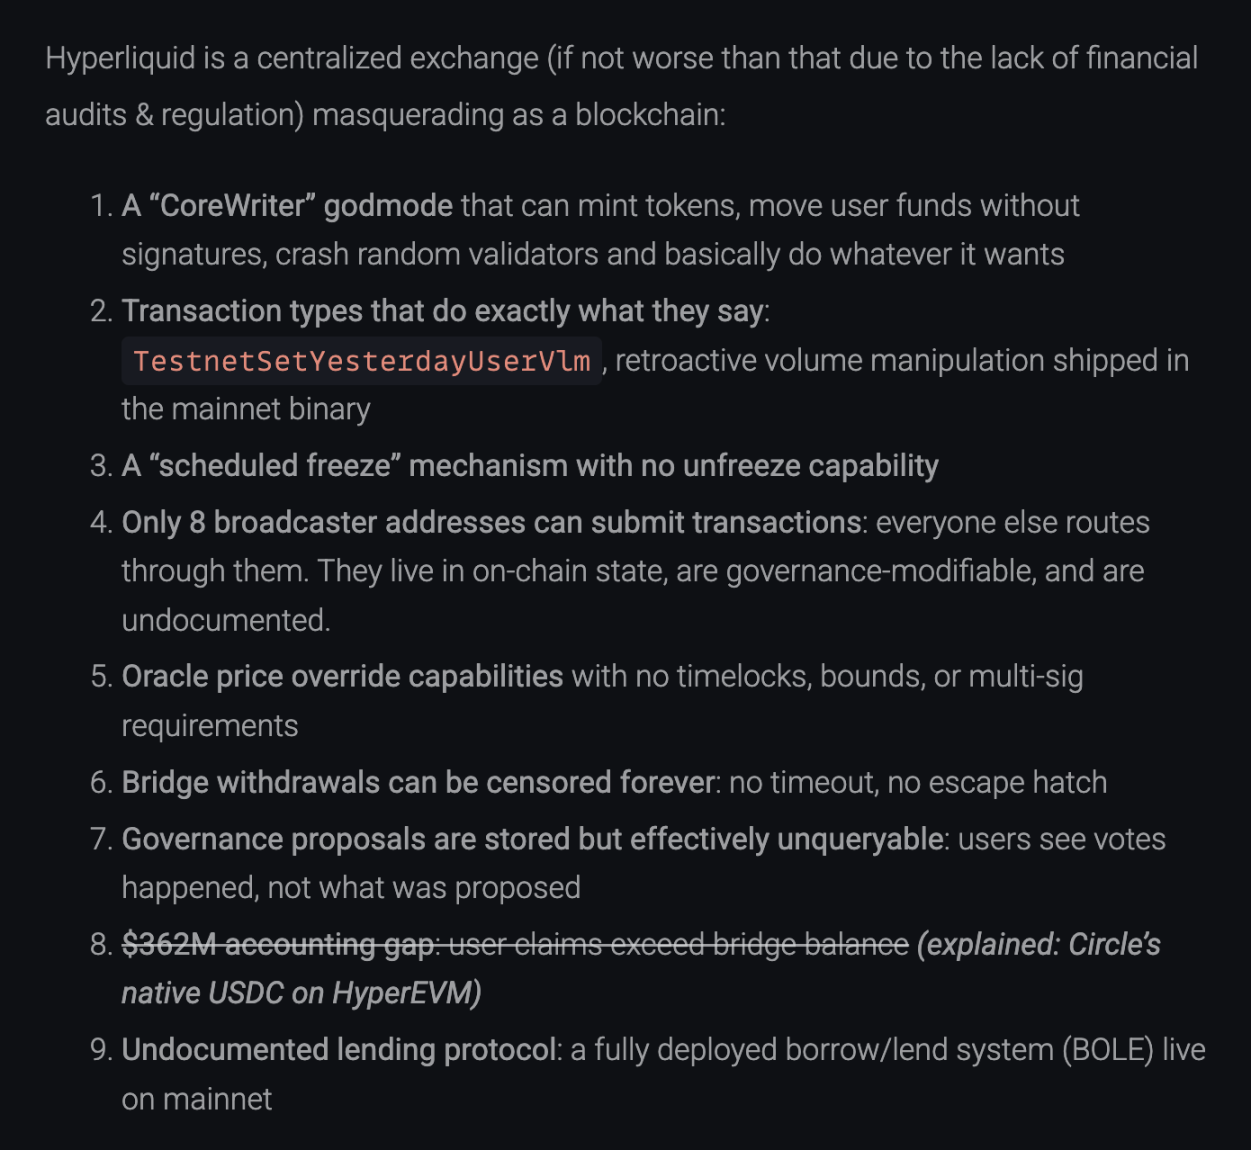
Acusaciones aclaradas
Acusación: “Modo dios” de CoreWriter: se acusa que puede imprimir dinero de la nada y malversar fondos.
Respuesta: El equipo explica que es una interfaz de interacción entre L1 y HyperEVM (como para staking), con permisos limitados y sin capacidad para malversar fondos.
Acusación: Hueco de 362 millones en fondos.
Respuesta: Como se explicó antes, se debe a no haber contado el USDC nativo.
Acusación: Protocolo de préstamos no divulgado.
Respuesta: El equipo señala que la documentación de la función spot/préstamos (HIP-1) ya es pública y está en fase de pre-lanzamiento, no funcionando en secreto.
Acusaciones reconocidas pero con explicación razonable
Acusación: El archivo binario contiene código para “modificar el volumen de trading” (TestnetSetYesterdayUserVlm).
Respuesta: Se reconoce su existencia, pero se explica que es código residual de la testnet, usado para simular la lógica de tarifas, y que los nodos de mainnet están físicamente aislados de esa ruta, por lo que no puede ejecutarse.
Acusación: Solo 8 direcciones de broadcast pueden enviar transacciones.
Respuesta: Se reconoce. Se explica que es una medida anti-MEV (valor máximo extraíble), para evitar front-running a los usuarios. Se promete implementar un mecanismo de “múltiples proponentes” en el futuro.
Acusación: La cadena puede ser “congelada programáticamente” y no hay función de reversión.
Respuesta: Se reconoce. Se explica que es el proceso estándar para actualizaciones de red (Upgrade), que requiere pausar toda la red para cambiar de versión.
Acusación: El precio del oráculo puede ser sobrescrito instantáneamente.
Respuesta: Se explica que es un diseño de seguridad del sistema. Para liquidar rápidamente deudas incobrables en volatilidades extremas como un 10/10, los oráculos de los validadores no tienen time-lock.
Respuestas ausentes o ambiguas
En nuestra revisión, hay dos acusaciones que no fueron abordadas directamente o completamente en la respuesta oficial:
Acusación: Las propuestas de gobernanza no son consultables (Governance proposals are unqueryable), los usuarios solo pueden ver que hubo una votación, pero los datos on-chain no incluyen el texto específico de la propuesta.
Respuesta: El equipo no abordó este punto en su respuesta extensa. Esto significa que la gobernanza de Hyperliquid sigue siendo una “caja negra” para los usuarios comunes: solo pueden ver el resultado, no el proceso.
Acusación: El puente cross-chain no tiene “escotilla de escape” (No Escape Hatch), los retiros pueden ser revisados indefinidamente y los usuarios no pueden forzar el retiro a L1.
Respuesta: Aunque el equipo explicó que el bloqueo del puente en el incidente POPCAT fue por seguridad, no refutó el hecho arquitectónico de “no escape hatch”. Esto indica que, en la etapa actual, la entrada y salida de activos de los usuarios depende en gran medida de la aprobación del conjunto de validadores, y no tiene la capacidad de retiro forzado y resistente a la censura como un L2 Rollup.
“Atacando” a la competencia
Lo más interesante de esta polémica es que obligó a Hyperliquid a mostrar sus cartas y nos permitió reexaminar el panorama del sector Perp. En su respuesta, el equipo oficial rara vez “atacó” a sus competidores, apuntando a Lighter, Aster e incluso al gigante Binance.
Señalan que “Lighter utiliza un único secuenciador centralizado, cuya lógica de ejecución y circuitos de zero-knowledge (ZK) no son públicos. Aster utiliza emparejamiento centralizado e incluso ofrece trading en dark pool, lo cual solo es posible cuando hay un único secuenciador centralizado y el proceso de ejecución no es verificable. Otros protocolos con contratos open source no tienen secuenciadores verificables”.
Hyperliquid clasifica abiertamente a estos competidores en una sola categoría, diciendo que todos dependen de un “Centralized Sequencer”. El equipo enfatiza: en estas plataformas, salvo los operadores del secuenciador, nadie puede ver un snapshot completo del estado (incluyendo el historial del libro de órdenes y detalles de posiciones). En cambio, Hyperliquid intenta eliminar este “privilegio” haciendo que todos los validadores ejecuten la misma máquina de estados.
Y este “ataque” podría deberse a la preocupación de Hyperliquid por su cuota de mercado actual. Según los datos de volumen de trading de los últimos 30 días de DefiLlama, el mercado muestra una clara competencia entre tres grandes actores:
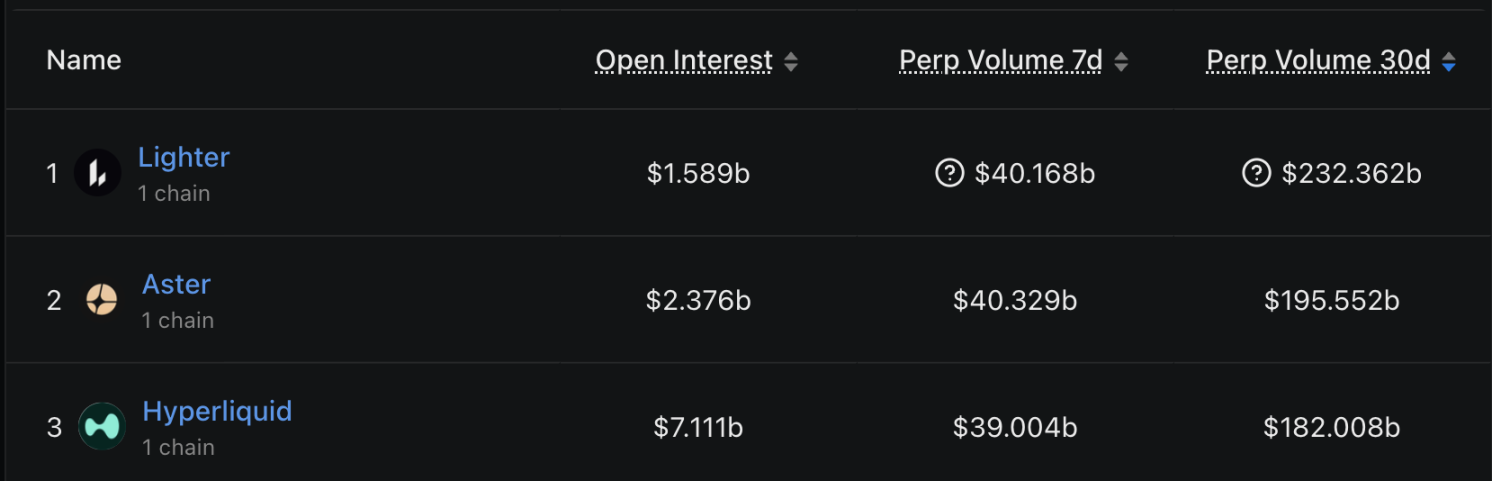
- Lighter: volumen de trading de 232.3 mil millones de dólares, liderando con aproximadamente el 26.6% del mercado.
- Aster: volumen de trading de 195.5 mil millones de dólares, en segundo lugar con aproximadamente el 22.3%.
- Hyperliquid: volumen de trading de 182 mil millones de dólares, en tercer lugar con aproximadamente el 20.8%.
Ante el crecimiento de Lighter y Aster en volumen de trading, Hyperliquid intenta jugar la carta de la “transparencia”: “aunque tengo 8 direcciones de broadcast centralizadas, todo mi estado es verificable on-chain; mientras que ustedes ni siquiera pueden consultar eso”. Sin embargo, cabe destacar que, aunque en volumen de trading Hyperliquid está ligeramente por detrás de los dos primeros, en open interest (OI), Hyperliquid muestra una posición dominante.
Respuesta pública: ¿quién está shorteando HYPE?
Además de los problemas técnicos y de fondos, la comunidad está especialmente preocupada por los rumores recientes de que el token HYPE ha sido shorteado y vendido por “insiders”. Ante esto, un miembro del equipo de Hyperliquid respondió por primera vez en Discord: “La dirección que empieza con 0x7ae4 y que abrió posiciones short pertenece a un ex empleado”, quien fue parte del equipo pero fue despedido a principios de 2024. Las operaciones personales de este ex empleado no tienen relación con el equipo actual de Hyperliquid. La plataforma enfatiza que actualmente existen restricciones y auditorías de cumplimiento extremadamente estrictas para el trading de HYPE por parte de todos los empleados y contratistas, prohibiendo el uso de información privilegiada para trading interno.
Esta respuesta intenta degradar la acusación de “mala conducta del equipo” a “comportamiento individual de un ex empleado”, pero en cuanto a la transparencia del mecanismo de distribución y desbloqueo de tokens, la comunidad probablemente espera una divulgación aún más detallada.
Don't Trust, Verify
El hilo aclaratorio de Hyperliquid es un ejemplo de manual de gestión de crisis: no se basa en emociones, sino en datos, enlaces a código y lógica de arquitectura. No se limitó a probar su inocencia, sino que pasó a la ofensiva, reforzando su marca y ventajas de “estado completamente on-chain” al comparar su arquitectura con la de sus competidores.
Aunque el FUD fue desmentido, el impacto de este incidente en la industria es profundo. A medida que los protocolos DeFi evolucionan hacia appchains independientes, la arquitectura se vuelve cada vez más compleja y la distribución de activos más fragmentada (Bridge + Native). El método tradicional de “mirar el saldo del contrato” para auditar ya no es válido.
Para Hyperliquid, demostrar que “el dinero está” es solo el primer paso. El verdadero reto es, manteniendo el alto rendimiento y la resistencia al MEV, transferir gradualmente los permisos de esas 8 direcciones de envío, logrando así el salto de una “centralización transparente” a una “descentralización transparente”, el camino necesario hacia el “DEX definitivo”.
Y para los usuarios, esta polémica vuelve a confirmar la regla de hierro del mundo cripto: no creas en ningún relato, verifica cada byte.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
CoreWeave (CRWV.US) conferencia telefónica del Q3: el CEO responde a la preocupación por el alto nivel de endeudamiento afirmando que "no recurrirán al mercado de deuda no garantizada", y que el 75% del capital comprometido en gastos de inversión está vinculado a clientes con grado de inversión.
El proveedor de servicios de computación en la nube con IA, CoreWeave, realizó una conferencia telefónica de resultados financieros después del cierre del mercado el 10 de noviembre, hora del este de Estados Unidos, tras anunciar sus resultados del tercer trimestre de 2026 (hasta el 30 de septiembre).
Micron cae un 22% en una semana, ¿se abre una ventana para comprar chips de almacenamiento a precios bajos? Bank of America apuesta a que el superciclo se extienda hasta 2028.
Lo que respalda las previsiones alcistas de instituciones de inversión de Wall Street de primer nivel como Bank of America es el paradigma de entrenamiento de IA impulsado por el RSI, la expansión de aplicaciones de agentes inteligentes de IA centradas en procesos de inferencia de alta eficiencia, que aumentan la demanda de HBM, memoria de servidores y SSD empresariales. Por otro lado, la liberación de oferta está limitada por los procesos avanzados, la reconversión de capacidad y la mejora de la tasa de rendimiento, mientras que los acuerdos de suministro a largo plazo aumentan la visibilidad de las ventas.

El presidente de la Reserva Federal de Filadelfia, Paulson, apoya un aumento gradual de las tasas de interés, pero advierte que la inflación sigue "atascada" por encima del objetivo.
La inflación subyacente se mantiene estancada en el rango del 2,5%-3%, mientras la combinación de presión por aranceles, costos energéticos y la demanda de centros de datos para IA se intensifica. Paulson insiste en un aumento progresivo de las tasas, pero ha establecido condiciones claras de activación: si las expectativas de inflación aumentan o la presión salarial se acumula, se optaría por actuar más rápido. Al mismo tiempo, el director Waller declaró que si el IPC subyacente mensual de octubre alcanza el 0,3%, debería considerarse un aumento de 50 puntos básicos en diciembre, mientras que Logan, de la Reserva Federal de Dallas, sostiene que aún serían necesarias al menos dos subidas más.
Precios de las criptos
Más


