
Short-Positionen nähern sich dem Fünfjahresextrem! Warum fallen die US-Aktien immer stärker?

Warum fallen die Aktien einiger US-Unternehmen immer weiter, obwohl sich ihre Geschäftszahlen nicht deutlich verschlechtert haben?
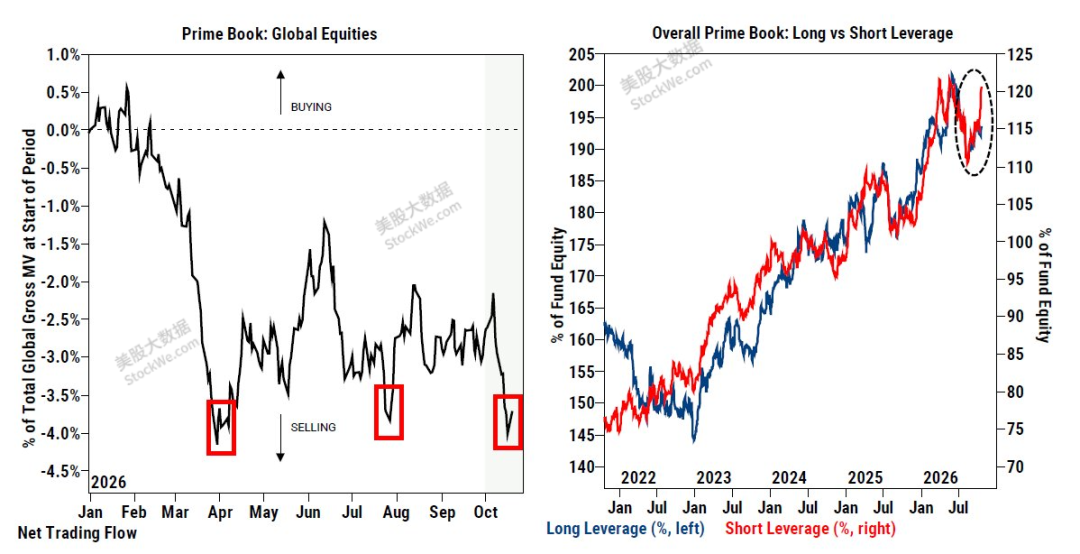
Zwei Grafiken von Goldman Sachs erklären einen Teil der Ursache: Institutionen passen ihre Positionen an, und wenn viele Fonds gleichzeitig das Risiko senken, kann der Verkaufsdruck den Bereich übersteigen, der durch die Fundamentaldaten eines einzelnen Unternehmens erklärbar ist.
Aber diese Positionierung kann auch dazu führen, dass eine anschließende Erholung schneller erfolgt. Entscheidend ist, zu unterscheiden, was gerade passiert und was noch auslösende Bedingungen benötigt.
Wie konzentriert ist die aktuelle Verkaufswelle?
Das linke Bild zeigt den kumulierten Netto-Handelsfluss globaler Aktien im Sample der Hauptbroker von Goldman Sachs, standardisiert anhand des Marktwerts der Gesamtposition zu Jahresbeginn.
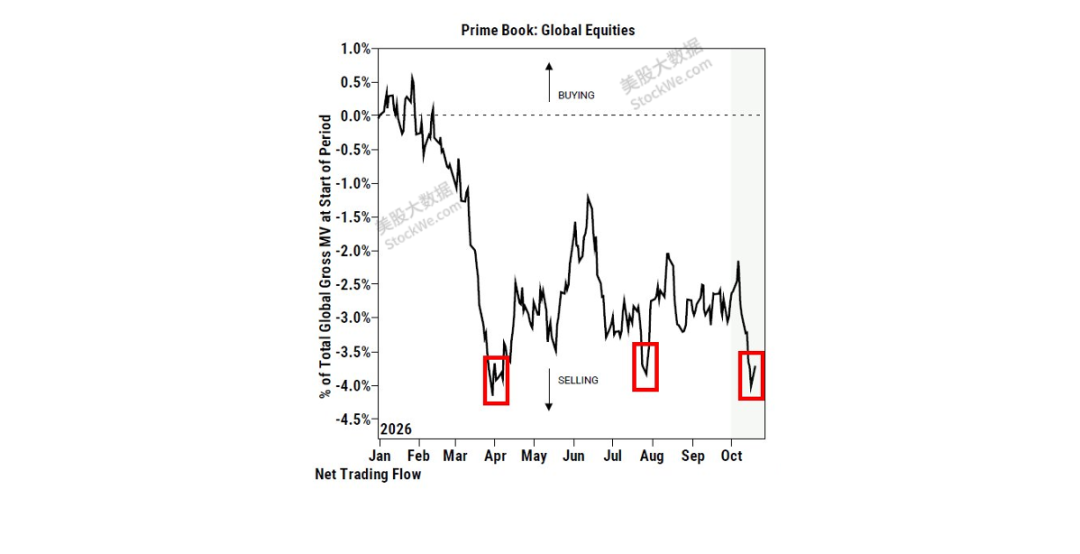
Eine schwarze Linie nach unten steht für Netto-Verkäufe; nach oben für Netto-Hinzugänge. Die roten Kästen im April, August und Oktober entsprechen klaren Verkaufsphasen. Die letzte Abwärtsbewegung bringt den kumulierten Nettofluss erneut nahe an das Jahrestief.
Hier sollte man einen Unterschied beachten: Die Position der Linie gibt das kumulierte Ergebnis wieder, der Steigungsgrad des Rückgangs zeigt die Verkaufsgeschwindigkeit der jeweiligen Phase. Ein Wert nahe dem vorherigen Tiefpunkt bedeutet nicht automatisch „ein neuer Verkaufsrekord innerhalb eines Tages“.
Jetzt versteht man, warum einige Aktien trotz ausgebliebener negativer Nachrichten weiter unter Druck geraten. Wenn viele Fonds gleichzeitig verkaufen, können selbst gute Nachrichten eines Unternehmens den Verkaufsdruck vorerst nicht ausgleichen.
Diese Grafik spiegelt zwar die globalen Aktiengeschäfte von Goldman Sachs-Kunden wider und kann nicht den Kursverfall jeder einzelnen US-Aktie erklären, aber sie erinnert uns daran:Wenn die eigene Position deutlich fällt, sollte man nicht vorschnell glauben, das Unternehmen falsch eingeschätzt zu haben; vielmehr muss man unterscheiden, ob das Geschäft schlechter wird oder das Kapital, das die Aktie hält, abzieht.
Institutionen sind weiterhin long, aber die Absicherung wurde verstärkt
Die blaue Linie im rechten Bild steht für Long-Leverage, die rote für Short-Leverage, jeweils gemessen nach der linken bzw. rechten Skala. Sie zeigen das Verhältnis des Marktwerts von Long- bzw. Short-Positionen zum Nettovermögen des Fonds und lassen sich nicht direkt anhand der beiden Kurvenhöhen vergleichen.
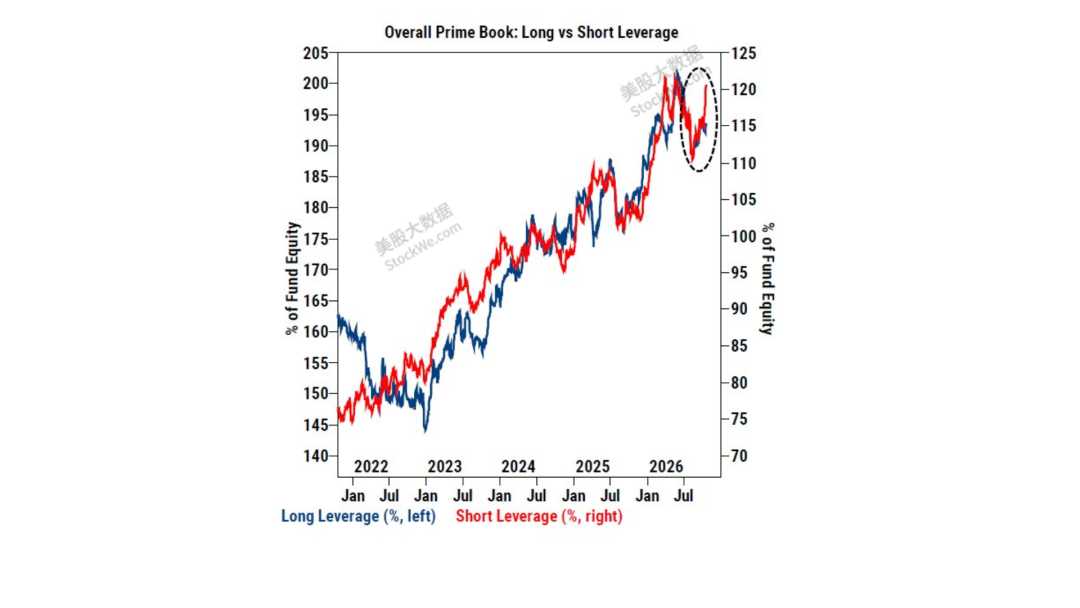
Die Long-Leverage ist weiterhin auf hohem Niveau, Short-Leverage steigt deutlich an. Laut einem Bericht unter Verwendung von Goldman Sachs-Daten liegt die Short-Leverage auf dem 99. Perzentil der letzten fünf Jahre, also höher als etwa 99% aller historischen Beobachtungen in diesem Zeitraum.
Das bedeutet nicht, dass 99% der Fonds Short sind, oder dass der Markt zu 99% fällt. Es zeigt, dass die Short-Exposure der Sample-Fonds sehr hoch ist.
Diese Shorts können einerseits eine direkte Wette auf fallende Kurse sein, andererseits dienen sie als Absicherung für bestehende Long-Positionen. Institutionelle können an den langfristigen Aussichten einiger Unternehmen festhalten und gleichzeitig Shorts auf Indizes oder andere Aktien erhöhen, um die Abhängigkeit ihres Portfolios von der Marktentwicklung zu senken.
Daher ist die präzisere Interpretation:Fonds sind weiterhin am Markt aktiv, aber die Absicherung gegen Kursverluste wurde deutlich verstärkt.
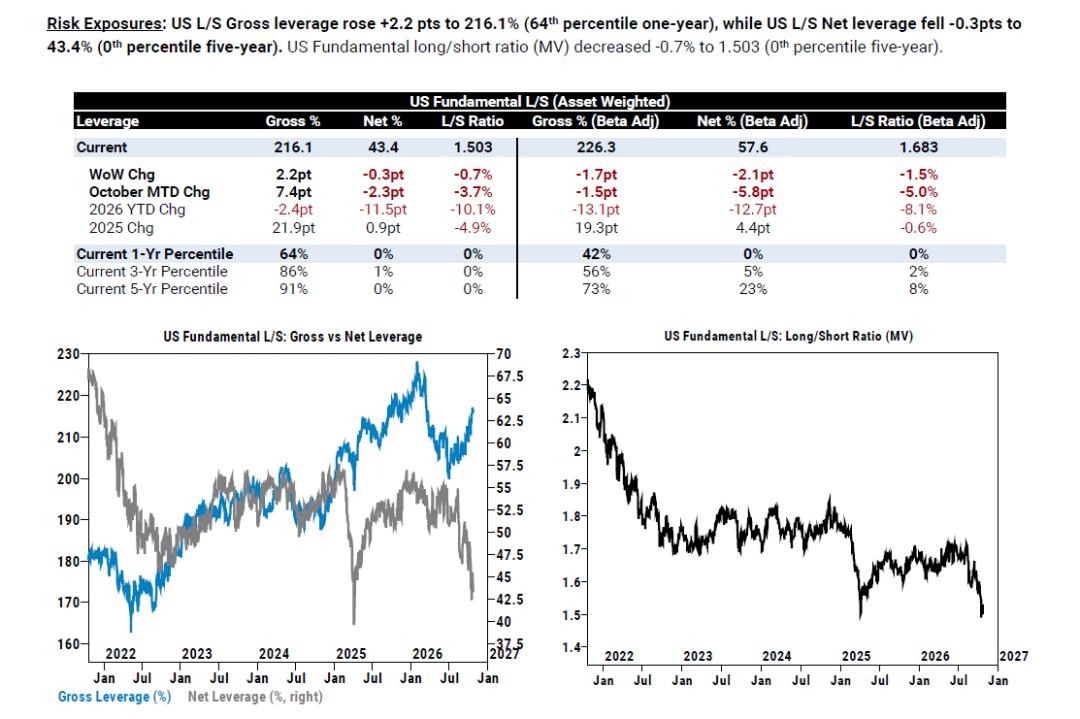
Laut StockWe.com Daten mussten US-Aktien den dritten Woche in Folge Netto-Verkäufe hinnehmen und auf Einzeltitelebene kam es zur stärksten Deleveraging-Aktion (de-grossing) seit Ende Juli.
Das Kapital verhält sich extrem defensiv, verkauft massiv Technologiewerte (TMT) und Industrieaktien und kauft verstärkt Konsum- und Immobilienaktien (die größte Kaufmenge seit fünf Jahren).
Das bedeutet: Die Markstimmung ist extrem vorsichtig, Hedgefonds reduzieren das Risiko sehr schnell.
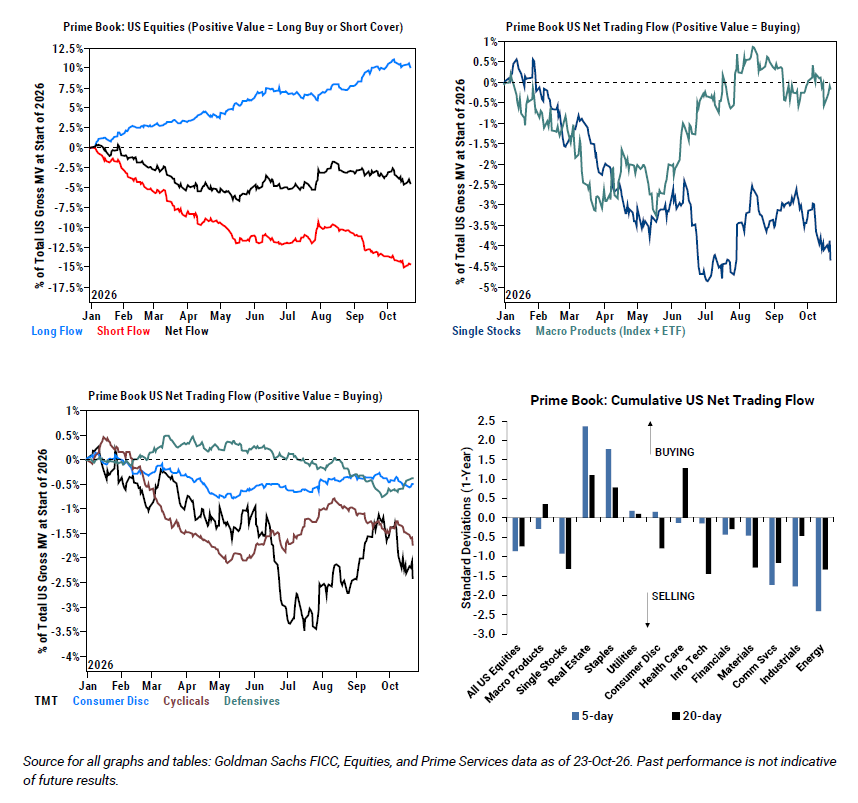
In den letzten zwei Wochen flossen ca. 20 Mrd. Dollar netto aus dem TMT-Sektor ab – fast so viel wie beim großen KI-Verkauf im Juli (23 Mrd. Dollar). Dies ist eine typische Phase der Deleveraging-Aktionen von Hedgefonds, bei der kurzfristige Stop-Loss-Maßnahmen die mittelfristigen fundamentalen Werte überlagern.
Goldman Sachs beurteilt: Trotz starker „Dip-Buying-Fatigue“ im Markt sei jetzt wieder ein günstiger Einstiegspunkt für selektive Schwerpunkte in Stromversorgung, Hyperscalers (Cloud-Dienstleister im großen Maßstab), Datenverarbeitung und Netzsicherheit.
Warum werden auch gute Unternehmen mitverkauft?
Wenn Fonds Verluste erleiden, die Volatilität steigt oder interne Risikolimits erreicht werden, muss der Manager zunächst das Risiko des gesamten Portfolios reduzieren.
Dann kann es passieren, dass ein Unternehmen trotz guter Quartalszahlen verkauft wird. Das liegt nicht zwingend daran, dass der Fonds das Unternehmen plötzlich negativ bewertet, sondern daran, dass die Position zu konzentriert ist, der Leverage reduziert werden muss oder es notwendig ist, Liquidität zu schaffen.
Laut Reuters am 22. Oktober erlitten drei von Goldman Sachs beobachtete Fondstypen – fundamentale Long/Short-Fonds, systematische Fonds und Multi-Strategie-Fonds – jeweils einen Tagesverlust von über 1%. Auch Verluste bei überfüllten KI-Trades trugen dazu bei, dass einige Fonds Leverage und Risiko reduzierten.
Solche Anpassungen verstärken die Marktbewegung: Preisrückgänge führen zu Verlusten, die Fonds zu Umschichtungen zwingen, was neue Verkaufswellen auslöst. Besonders für Privatanleger ist es bitter, wenn trotz des Ausbleibens negativer Nachrichten die Aktien weiter unter Druck stehen.
Allerdings sollten wir nicht jede Kursrückgang den Institutionen anlasten oder annehmen, Fonds würden den Markt gezielt nach unten drücken, um mit Shorts Verluste auszugleichen.
Das amerikanische Aktien-Investmentportal erklärt, dass man bei dieser Rückgangswelle zwei Ebenen betrachten muss:Bedenken bezüglich der Rentabilität von KI-Investitionen, Finanzierungskosten u.a. beeinflussen die Bewertungspräferenzen der Investoren; Anpassungen der institutionellen Positionen vergrößern den Kursverlust. Beide Ebenen können gleichzeitig auftreten.
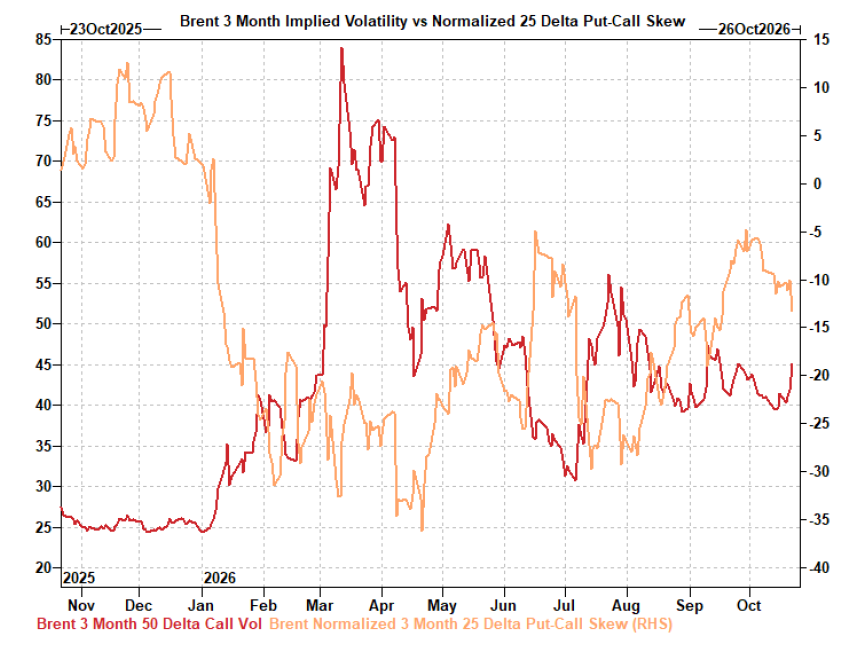
Viele Shorts – warum kann das die Erholung verstärken?
Nach Short-Trades müssen Investoren die Aktien zurückkaufen, um die Position zu schließen. Steigen die Kurse nachhaltig, geraten Shorts unter Druck, und einige Fonds könnten zum Rückkauf gezwungen werden.
Findet dieser Rückkauf konzentriert statt, steigt die Nachfrage, die Preise werden weiter getrieben und mehr Shorts müssen ihre Position prüfen. Deshalb sind die Erholungen bei stark gefallenen Aktien besonders dynamisch.
Viele Shorts bedeuten aber nur, dass es potentiellen Rückkaufbedarf gibt – nicht, dass sofort Kaufwellen entstehen. Fonds können Shorts halten, oder nach dem Schließen von Positionen neue Shorts eröffnen. Ohne genügend positive Nachrichten können überfüllte Positionen durchaus noch eine Zeitlang bestehen bleiben.
Wirklich wichtig ist zu beobachten: Kann die Aktie nach positiven Nachrichten ihre Gewinne halten? Gibt es nach dem Schließen der Shorts noch Kapital, das für längere Zeit investiert bleibt? Wenn nur ersteres eintritt, sind heftige Kursschwankungen möglich; treten beide zusammen auf, hält die Erholung nachhaltiger an.
Meine Einschätzung ist, dass diese beiden Grafiken die Aufmerksamkeit auf plötzliche Markt-Erholungen erhöhen, aber noch nicht den Boden bestätigen. Sie erinnern uns direkt, dass die aktuellen Kursschwankungen durch die institutionellen Positionen beeinflusst werden und nicht komplett die langfristige Unternehmensentwicklung widerspiegeln.
Ich bin weiterhin optimistisch für die langfristige Nachfrage nach KI-Infrastruktur, aber diese Zuversicht muss sich auf einzelne Unternehmen beziehen: Kaufen Kunden weiterhin, können Projekte ausgeliefert werden, hält die Finanzierung. Auch bei vielversprechenden Branchen muss man differenzieren, welche Unternehmen das Wachstum tatsächlich erzielen.
Als Nächstes gilt es, sowohl weitere Positionsreduzierungen von Institutionen zu verhindern, als auch nicht alle Chancen wegen anhaltender Kursverluste zu verwerfen. Prüfen Sie zuerst, ob Ihr Unternehmen durch das Geschäft wirklich schlechter geworden ist oder hauptsächlich durch Bewertung und Positionsanpassung unter Druck steht – und entscheiden dann über die nächsten Schritte.
Treten Sie dem VIP-Club von amerikanischen Aktien-Investmentportal bei
Erhalten Sie exklusive Wall Street Nachrichten
Man hat einen langen Tag, schaut auf die Kurse und merkt, die beobachteten US-Aktien sind längst kräftig gestiegen oder gefallen.
Man blättert eilig durch Mitteilungen und Nachrichten, um herauszufinden, was passiert ist.
Aber wenn ein KI-Expertenteam den Markt rund um die Uhr überwacht und sogar proaktiv Analysen bereitstellt?
Das StockWe AI „Finanz-Expertenteam“ ist da!
Bereit stehen 5 Experten rund um die Uhr
📊 Einzeltitel-Research-Expert
📈 Branchen-Research-Expert
🌍 Makroökonomischer Expert
💼 Vermögensverwaltungsexpert
📝 Live-Assistent
Der entscheidende Punkt: Teamwork!
Praktische Anwendungsszenarien👇
① Eine US-Aktie steigt oder fällt plötzlich stark?
Sie legen Ihre Beobachtungstitel und Triggerbedingungen fest.
Bei Auslösung kann der Marktüberwachungs-Expert automatisch den Titel-Research-Expert aktivieren, der Kursbewegung, Fundamentaldaten und Folgeindikatoren analysiert.
Sie müssen nur Ihren US-Aktien-Code-Monitor-Pool anlegen. Unser quantitativer KI-System verfolgt kontinuierlich:
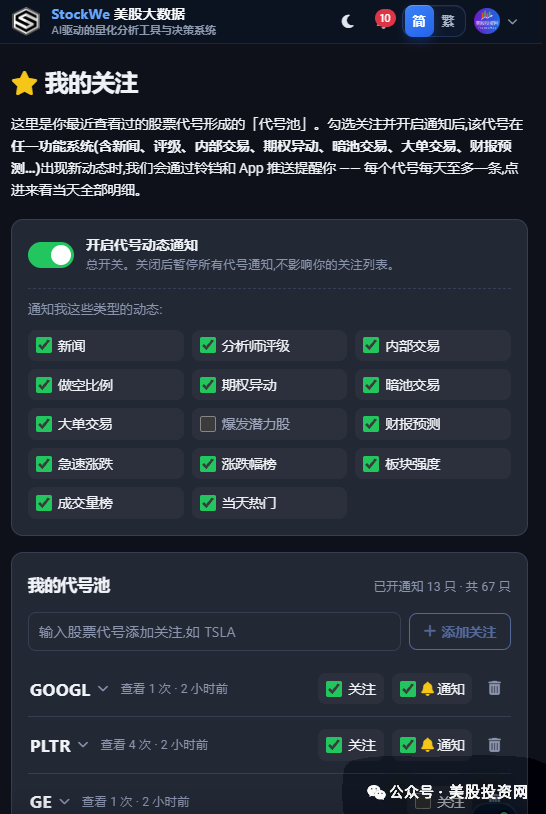
Nachrichten, Analysten-Bewertungen, Insider-Trading, Short-Quote, Optionsbewegungen, Dark-Pool-Trades, Block-Trades, Quartalsprognosen, schnelle Kursveränderungen und andere wichtige Ereignisse.
Beispielsweise verfolgen Sie NVDA: Wie viele Nachrichten gab es heute, gab es Optionsbewegungen, Veränderungen im Dark Pool oder bei Block-Trades – alles direkt abrufbar.
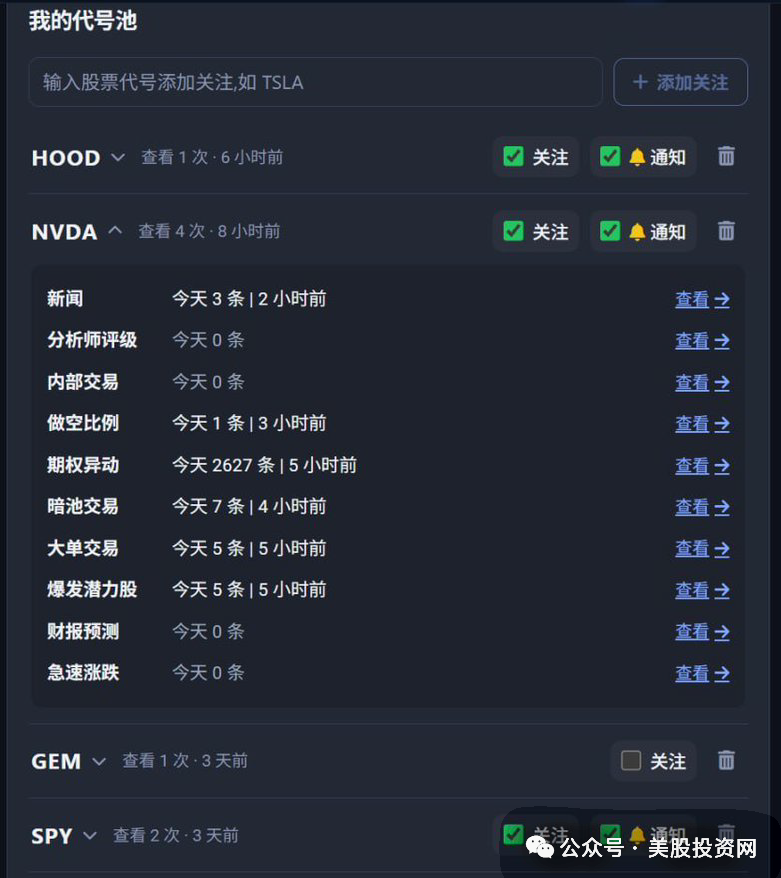
Das Wichtigste: Mit eingeschalteten App-Benachrichtigungen werden Sie sofort benachrichtigt, sobald sich bei Ihren Favoriten etwas tut.
Bisher mussten Sie Informationen selbst suchen – jetzt können Sie Ihre Titel dem System übergeben und sie werden 7×24 Stunden überwacht.
Für Langzeitinvestoren ist dies ein Einzeltitel-Warnsystem;
Für Trader und Optionshändler ein Echtzeit-Radar für Kursbewegungen.
Code eingeben – wichtige Veränderungen nicht mehr verpassen.
Original-Link zum Download der App
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Unity: Vector boomt, die Werbegeschichte beginnt "Geld zu zählen"

Berkshire (BRK.A.US/BRK.B.US) Q3-Betriebsgewinn sinkt um 5,8 %: Rückkäufe auf Jahreshoch, Bargeld steigt auf 377,4 Milliarden US-Dollar
Der operative Gewinn von Berkshire Hathaway ist im dritten Quartal im Jahresvergleich um 5,8 % gesunken, jedoch erreichte das Aktienrückkaufvolumen im Quartal einen Jahreshöchststand und die Barreserven stiegen auf 377,4 Milliarden US-Dollar und erreichten damit einen neuen historischen Höchststand.

Interpretation neuer US-Aktien|PNIG.US, das leistungsstarke Mengxun Machinery, strebt den Wandel vom Händler zum Lösungsanbieter an, um wettbewerbsfähig zu bleiben
Die beeindruckenden Ergebnisse mit deutlich steigenden Einnahmen und Gewinnen geben Mengxun Machinery zweifellos eine starke Grundlage für den Börsengang an den US-Märkten.

Kaum auf KI gesetzt, schon vom Markt hart getroffen! Berkshire veröffentlicht heute Abend den Quartalsbericht, Abel steht vor einer wichtigen Prüfung seiner Transformation.
Greg Abel hat die Leitung von Berkshire Hathaway seit weniger als einem Jahr übernommen und hat bereits mit über 10,9 Milliarden US-Dollar auf den KI-Sektor gesetzt. Damit vollzieht er einen radikalen Bruch mit Warren Buffetts traditioneller Zurückhaltung gegenüber Technologieaktien. Doch der Aktienkurs von Alphabet ist bereits unter die Einstiegskosten gefallen und Bending Spoons setzt seinen Abwärtstrend fort – die große Wette auf KI wird nun von der Realität auf die Probe gestellt. Gleichzeitig wird für das dritte Quartal ein Rückgang des Gewinns pro Aktie um 6 % im Jahresvergleich erwartet, und das Aktienrückkaufprogramm dürfte von 4,5 Milliarden US-Dollar auf 1,6 Milliarden US-Dollar drastisch sinken. Wie die 358 Milliarden US-Dollar an Barmitteln eingesetzt werden, ist eine Bewährungsprobe für die Kapitalallokationsfähigkeiten des neuen CEOs.

Krypto-Preise
Mehr


