
Unity: Vector boomt, die Werbegeschichte beginnt "Geld zu zählen"

Hallo zusammen, ich bin Dolphin!
Unity hat im dritten Quartal einen nahezu perfekten Geschäftsbericht vorgelegt – alle Kernkennzahlen übertrafen die Erwartungen und zeigen einen starken Trend. Auch die Zahlen von Applovin waren zuvor gut, was zeigt, dass der gesamte Markt für mobile Spielewerbung solide wächst und die Wettbewerbsstruktur die Starken weiter stärkt.
Im Gegensatz zu Applovin ist Unitys Bericht unter bereits positiven Branchenerwartungen und nicht geringen Kapitalprognosen besser ausgefallen; das Überraschungspotenzial ist folglich höher einzuschätzen.
Was die Bewertungsflexibilität betrifft, hatte Applovin wegen negativer Stimmung und Short-Positionen vor dem Bericht einen PE von nur 12x erreicht, wodurch hier mehr Aufholpotenzial besteht als bei Unity.
Konkret betrachtet:
1. Werbung sprengt Erwartungen
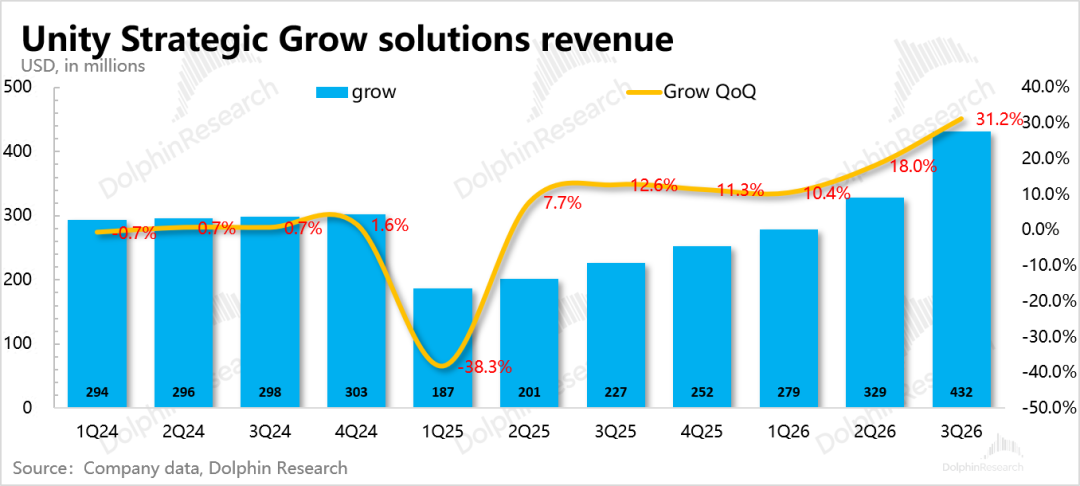
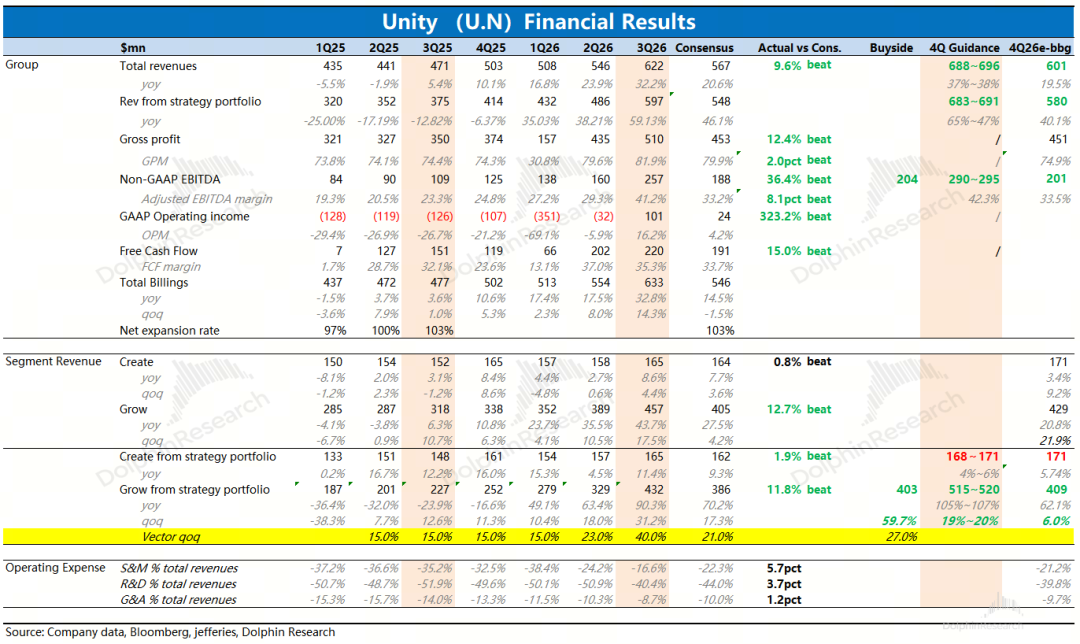
Im strategischen Bereich stiegen die Werbeerlöse "Grow" im Q3 gegenüber dem Vorjahr um 90 % und gegenüber dem Vorquartal um 31 %. Besonders Vector legte gegenüber dem Vorquartal um 40 % zu und übertraf damit die Erwartungen von Kauf- und Verkaufsseiten (21–27 %). Dies zeigt, dass das im Mai eingeführte D28-Hybridprodukt im dritten Quartal von Kunden verstärkt angenommen wurde und die Runtime-Daten das Modell verbessert haben.
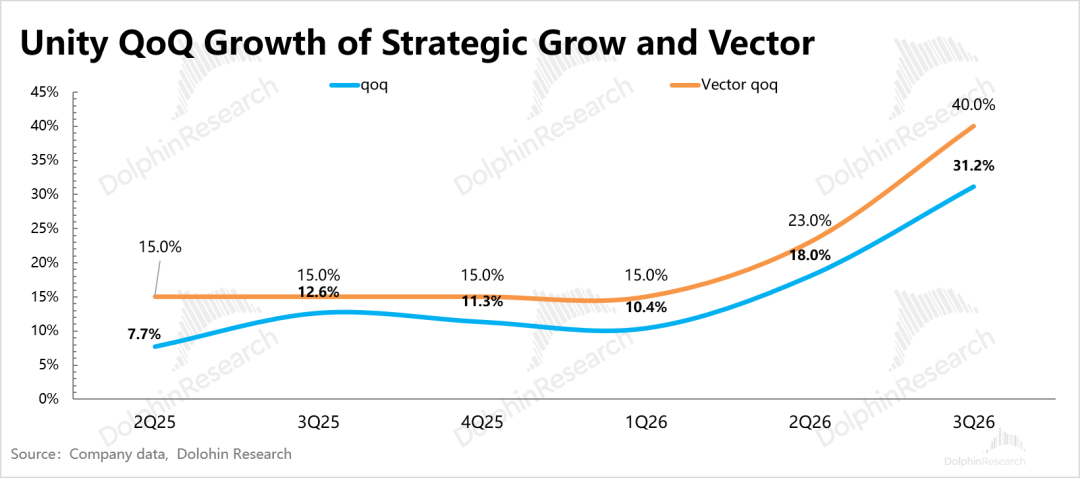
Q4 ist fast drei Quartale entfernt von der IronSource-Abspaltung und kann damit Unitys echtes externes Wachstum außerhalb von IronSource-Marktanteilen widerspiegeln.
Für Q4 wird ein Grow-Umsatz von 515–520 Millionen erwartet, mit einem sequenziellen Wachstum von 20 %; Vector liegt meistens über dem Durchschnitt und das Unternehmen ist grundsätzlich konservativ in seinen Prognosen – daher ist unter vorsichtiger Annahme ein sequenzieller Anstieg von mindestens 20 % wahrscheinlich, was die starke Wachstumsdynamik von Vector weiter untermauert.
2. Steigende Monetarisierungsrate, positive Gewinnkennzahlen
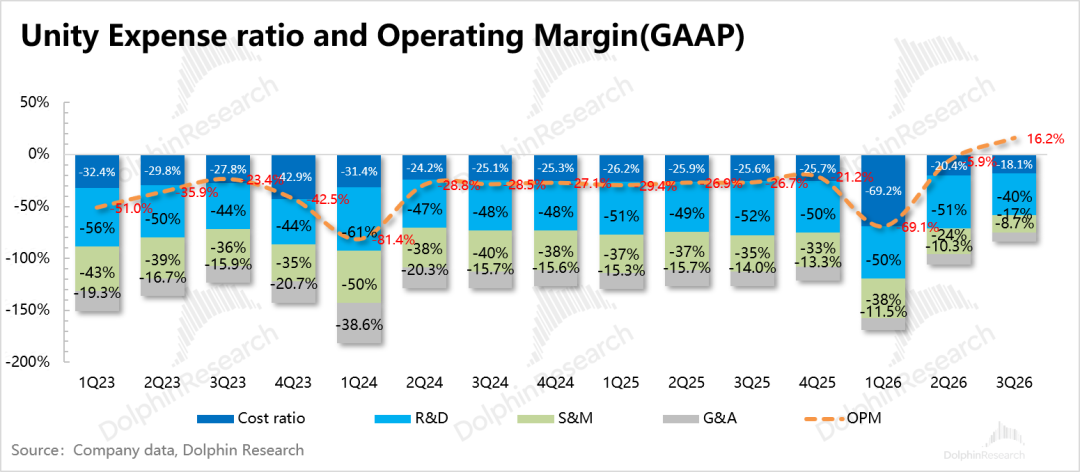
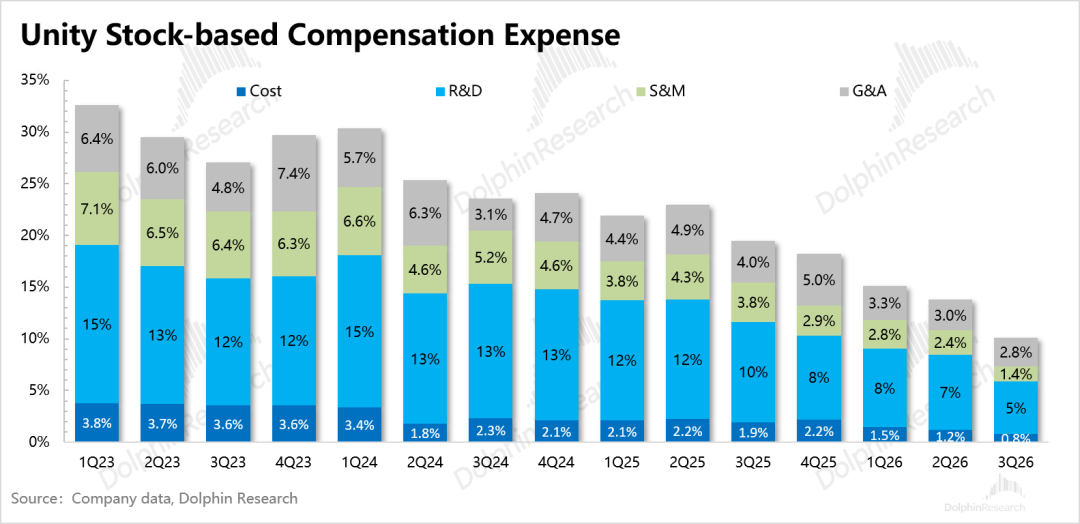
Mit Grow-Einnahmen, die 73 % des Gesamtumsatzes ausmachen, führen die margenstarken Werbungen Unity direkt in die Gewinnzone. Zudem wurden die Kosten erheblich reduziert, da IronSource und Supersonic (weniger Gehalts- und Spieleausgaben) weggefallen sind.
Das Betriebsergebnis im Q3 wurde direkt positiv und beträgt 100 Millionen, mit einer Marge von 16 %. Die bereinigte EBITDA-Marge liegt bei 41 %. Grob geschätzt dürfte die bereinigte EBITDA-Marge des Segments Grow bereits über 50 % liegen.
Dieser Sprung durch Asset-Integration ist jedoch einmalig, daher zeigt die Q4-Prognose nur eine leichte Margenverbesserung gegenüber Q3, also nahezu gleichbleibend.
3. Engine-Wachstum durchschnittlich, RPO sequenziell
Ein Makel im Bericht wäre, dass das Geschäft mit der Game Engine nur durchschnittlich abschneidet. Q3 Create lag leicht über den Erwartungen, aber die Q4-Prognose ist schwächer, was nach dem starken Basiswert durch den Vertriebszyklus von Unity 6 wieder nur einstelliges Wachstum bedeutet.
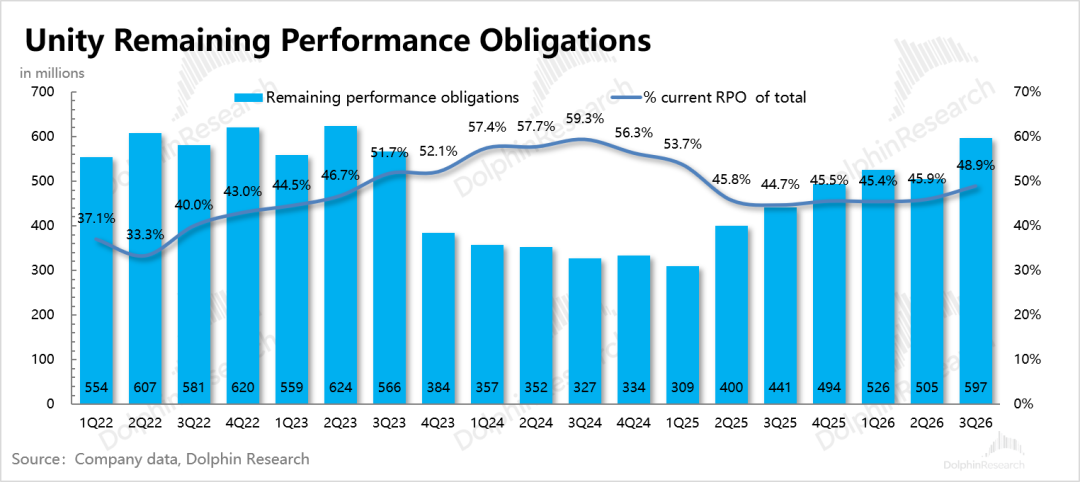
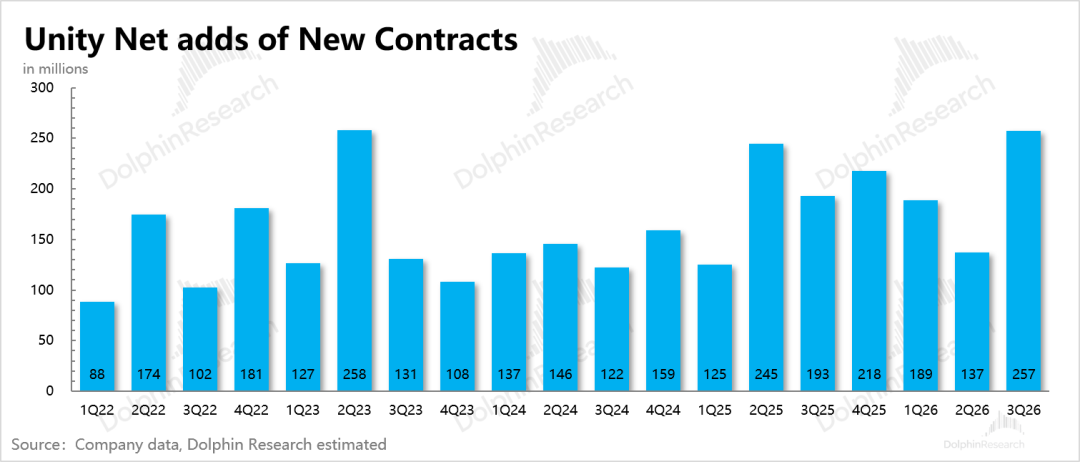
Die verbleibenden Leistungsbilanzverträge RPO steigen sequenziell, die neu hinzugekommenen Vertragswerte sind auf dem dreijährigen Höchststand.Dolphin vermutet, dass dies mit Preiserhöhungen zusammenhängt. Die Preiserhöhung wurde zwar erst Anfang dieses Jahres bekanntgegeben, Unity 6 wurde aber schon im Q3 das erste Mal veröffentlicht; daher traf Q3 auch den Zeitpunkt für Vertragsverlängerungen. (Details können im Call bestätigt werden)
Für die nächste Wachstumsrunde braucht es einen neuen Produktzyklus, also Unity 7 (frühe Beta-Versionen sind bereits verfügbar, die finale Version wird für Q1 nächsten Jahres erwartet), sowie die Monetarisierung von Spark, dem Kooperationsprodukt mit Google.
Die Erzähllogik der Engine bleibt jedoch schwierig. Mit den ständigen Iterationen der Weltmodelle und dem Einfluss von KI sinkt die Produktpreiserhöhungspotenzial, da zwar die Hauptkunden bleiben, aber viele kleinere Entwickler wegfallen. Dolphin nimmt daher derzeit keine allzu optimistischen Annahmen vor und wartet auf die Vertragsperformance nach Veröffentlichung der endgültigen Version von Unity 7.
4. Überblick über die wichtigsten Kennzahlen
Dolphins Standpunkt
Die Erwartungshaltung des Kapitals für die Spielewerbung im Q3 war eher neutral. In einigen Regionen war die Nachfrage nach Spielentwicklungen zurückhaltender, Marktteilnehmer senkten Ausgabenprognosen und setzen mit Blick auf nächstes Jahr meist auf moderate Wachstumsschätzungen; der Fokus liegt auf Kosten für Kundengewinnung und Nutzerpenetration.
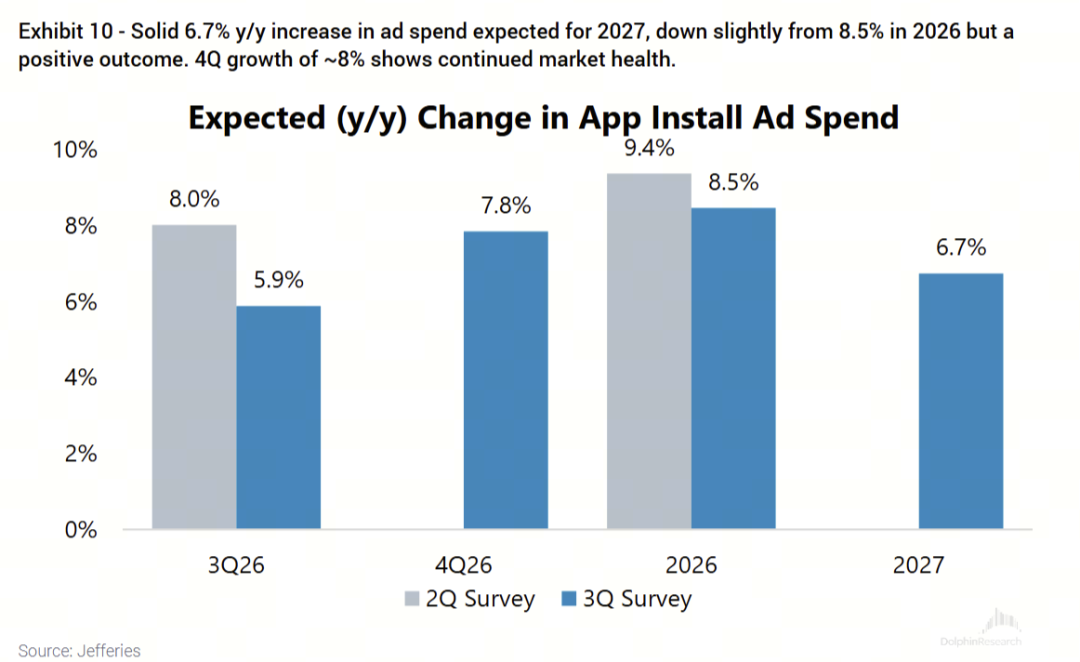
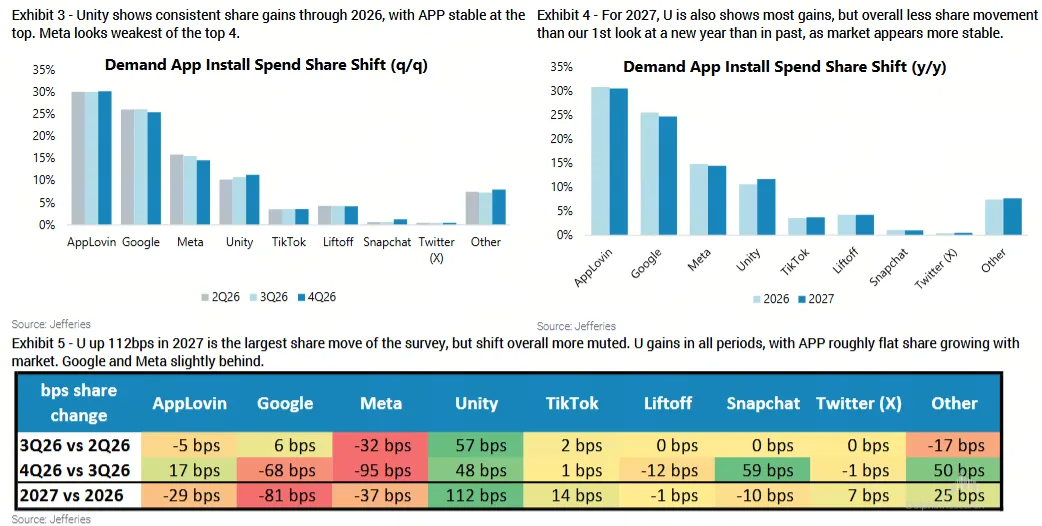
Bei den großen Vermittlungsplattformen verloren Meta und Applovin Marktanteile im dritten Quartal.Bis zum jetzigen Q4 hat Applovin dies bereits wieder ausgeglichen, Meta verliert weiter Anteil. Unity gewinnt im Q3 und Q4 jeweils Marktanteile.
Das erklärt, weshalb die Stimmung im Vorfeld des Berichts gegenüber Applovin eher vorsichtig, Unity positiv war. Tatsächlich haben beide besser als erwartet abgeliefert, aber an den Margen zeigt sich: Bei Applovin handelt es sich um eine Stimmungswende, Unity setzt noch eins drauf.
Unvermeidlich wird mit dem Upgrade der Vector-Fähigkeiten der Wettbewerb zwischen Applovin und Unity nächstes Jahr noch intensiver. Die Expansion von Unity hat Applovin offensichtlich herausgefordert:
Am 28. September beschuldigte Applovin Unity, mit dem Ad Quality SDK MAX-Bidding-Daten zu sammeln, beantragte eine einstweilige Verfügung und leitete Arbitration ein; am 1. Oktober wies das Gericht die Verfügung zurück, Unity stieg an diesem Tag um 6,5 %. Eine Arbitration dauert in der Regel 6–12 Monate.Sollte Applovin obsiegen, würde das Kapital die Herkunft des überraschenden Wachstums von Vector hinterfragen.
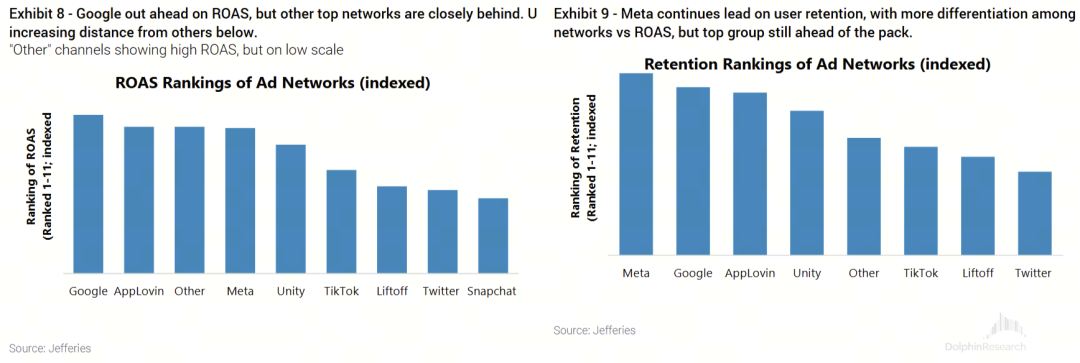
Applovin hat derzeit immer noch einen höheren ROAS als Unity; Unity muss weiter aufholen.
Eine weitere Schlüsselfrage ist, wie viel von Vectors hohem Wachstum stammt noch von IronSource?
Da IronSource Ende April vollständig eingestellt wurde, hat Q3 Vector eine sequenzielle Wachstumsrate von 40 % und profitiert noch leicht vom Wegfall von IronSource. Institutionelle Investoren ignorieren das meistens und führen das Wachstum größtenteils auf D28 und Runtime-Daten zurück.
Daher wird die Q4-Prognose zum echten Test. Sollte das Wachstum plötzlich zurückgehen, wäre Q3 immer noch erheblich von IronSource beeinflusst gewesen; da Dolphin sieht, dass Grow im Q4 sequenziell um 20 % und Vector um mehr als 25 % wachsen soll, ist die Sorge ausgeräumt.
Unitys grundlegende Logik ist nicht makellos; das andere Standbein „Create“ muss weiterhin die Erzählung der KI-Substitution verkraften, was sich hauptsächlich in vier Mustern zeigt:
(1) Weltmodelle von führenden Modelanbietern ermöglichen die Generierung interaktiver Szenen aus Text oder Bildern; ein prominenter Mitbewerber ist Google DeepMind Genie 3.
Die Substitute für Unity Engines liegen vor allem im Rendering von Prototypen, einfachen Szenen und physikalischer Simulation. Zu Jahresbeginn hat Dolphin das ausführlich diskutiert; das kann hier nachvollzogen werden.
Im letzten halben Jahr entwickeln immer mehr Modelle multimodale Fähigkeiten, etwa World Labs von Fei-Fei Li, Tencent Hunyuan und die gestern veröffentlichte HY4.0-Version – letztere vereint bereits Elemente für die Spieleerstellung.
(2) Coding Agents von O&A zur Erstellung von H5- oder Casual-Spielen umgehen App-Engine-Entwicklung und wirken sich besonders auf Unity-Kunden unter den kleinen Indie-Entwicklern aus.
(3) KI-Asset-Generierung, Meshy, Tripo und andere Tools zur 3D-Modell- und Textur-Erzeugung können Teile der Art-Outsourcing und Einkäufe im Asset Store ersetzen.
(4) Meta hat die 3D-VR-Engine Horizon Create veröffentlicht, mit der Nutzer über KI-Prompts auf der Meta-Engine 2D/3D-Spiele entwickeln können. Das bedeutet, dass Casual-Entwickler Unity umgehen. Allerdings steht die Ökologie noch am Anfang – die Wertschöpfungskette ist noch nicht etabliert.
Unity begegnet der „Umzingelung“ durch Konkurrenz und Kooperation. Bei den für sich bedrohlichsten Weltmodellen setzt Unity auf Partnerschaft statt direkten Wettbewerb – am 7. Oktober brachte Google Playground, um Spiele mit natürlicher Sprache zu machen; Unity gab zeitgleich die Kooperation für Spark (ein browserbasiertes Kreativprodukt) bekannt, das dieses Jahr an Playground angebunden wird.
Spark ist ein wichtiger Schritt, um den Kreis der Kreativen zu erweitern und die Schöpfungshürden für Spiele zu senken; die Google-Ökologie bietet einen großen Vertriebskanal. Spark wird anfangs nur über Playground verteilt, Unity stellt die Ressourcenshops und die Laufzeitplattform bereit.
Wie erfolgreich die Kooperation tatsächlich wird, empfiehlt Dolphin zunächst vorsichtige Betrachtung.
- ENDE -
Den Artikel zu übersetzen war nicht einfach – bitte ein„Teilen“, damit ich weiter Energie tanken kann~
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
20cm wendet das Blatt! Ist Applovins „Gaming-Grundlage“ weiterhin stabil?

Muss Musk nach der Wahl zur Rechenschaft gezogen werden? Deutsche Bank: Je angespannter die Rechenleistung, desto profitabler wird SpaceX; politische Risiken werden überschätzt.
Die Deutsche Bank ist der Ansicht, dass das politische Risiko von SpaceX vom Markt überschätzt wird – die wichtigsten Verträge werden von Bundesbehörden abgeschlossen, die Eingriffsmöglichkeiten des Kongresses sind äußerst begrenzt, und in den meisten Geschäftsbereichen gibt es keine alternativen Anbieter. Das unmittelbarste Risiko ergibt sich aus der harten Haltung des designierten Gouverneurs von Texas gegenüber Rechenzentren, doch eine Verknappung des Angebots an Rechenleistung könnte im Gegenteil die Preissetzungsmacht und die Einnahmen von SpaceX erhöhen.

Nach dem Absturz der US-Aktienmärkte: Cathie Wood bleibt optimistisch trotz zunehmender Sorgen – der Bullenmarkt ist noch nicht vorbei
Als der Nasdaq in den Korrekturbereich fiel, äußerte sich Cathie Wood: Gerade die vorherrschende Sorge am Markt gibt ihr mehr Vertrauen in die Fortsetzung des Bullenmarkts. Sie führt die aktuelle Korrektur auf Druck am Anleihenmarkt und Kontroversen um Investitionen in Künstliche Intelligenz zurück, betont jedoch, dass die technologische Revolution noch im Gange ist. Sie gab zudem bekannt, dass ARK die Gelegenheit genutzt hat, hochüberzeugte Positionen wie SpaceX weiter auszubauen. Sie erwartet, dass der Aktienmarkt auch 2027 weiterhin gut abschneiden wird.

Nach der „schwarzen Woche“ für Technologiewerte ruft die Wall Street zum „Bottom-Picking“ auf.
Morgan Stanley hat klar Stellung bezogen: „Die kommenden zwei bis drei Wochen sind der richtige Zeitpunkt für zusätzliche Investitionen.“ Ed Yardeni bezeichnet den aktuellen Rückgang als „Korrektur“ und nicht als Platzen einer Blase. Die führenden Wall-Street-Institutionen prognostizieren im Durchschnitt einen Endjahreszielwert für den S&P 500 von 7.973 Punkten. Die meisten Strategen sehen jedoch die zukünftige Entwicklung der KI-Politik weiterhin als größten Unsicherheitsfaktor.

Krypto-Preise
Mehr


