
Wettlauf zwischen US-Staatsanleihen bei 5 % und Ölpreisen bei 100: Wenn beide Schwellen gleichzeitig durchbrochen werden, welche Vermögenswerte sind am anfälligsten?

Huitong Network, 8. September—— Der Marktfokus liegt in dieser Woche auf zwei Hauptsträngen: dem Anleihemarkt und dem Ölmarkt. Einerseits treibt die Lage im Nahen Osten den Risikopremien für Rohöl in die Höhe, andererseits nähert sich die Rendite langlaufender US-Staatsanleihen der 5%-Marke, was die globale Preisbildung von Assets beeinflusst. Wenn Sie mit Rohöl, US-Staatsanleihen, Gold oder Devisen handeln, müssen Sie jetzt verstehen, wie diese Variablen sich gegenseitig verstärken oder ausgleichen – und nicht nur einzelne Nachrichten.
Am Dienstag (08. September) eskalierten die Konflikte im Nahen Osten, Brent-Rohöl nähert sich 99 US-Dollar, WTI zieht synchron an; die Rendite der 10-jährigen US-Staatsanleihe nähert sich dem psychologischen Grenzwert von 5%, getrieben von steigenden Realzinsen. Die Durchfahrt durch die Straße von Hormus sinkt auf ein monatelanges Tief, die US-Bestände von raffinierten ölprodukten sind angespannt, die Marktpreise für Versorgungsunterbrechungen steigen. Sicherheits- und Inflationsprognosen sind miteinander verwoben, Risikoassets stehen unter Druck, Händler sollten auf erhöhte Volatilität achten.
Der Marktfokus liegt in dieser Woche auf zwei Hauptsträngen: dem Anleihemarkt und dem Ölmarkt. Einerseits treibt die Lage im Nahen Osten den Risikopremien für Rohöl in die Höhe, andererseits nähert sich die Rendite langlaufender US-Staatsanleihen der 5%-Marke, was die globale Preisbildung von Assets beeinflusst. Wenn Sie mit Rohöl, US-Staatsanleihen, Gold oder Devisen handeln, müssen Sie jetzt verstehen, wie diese Variablen sich gegenseitig verstärken oder ausgleichen – und nicht nur einzelne Nachrichten. Dieser Artikel übersetzt öffentliche Informationen in die Sprache, die Händler am meisten interessiert, weist auf Wendepunkte der Stimmung und Risikogrenzen hin und hilft Ihnen, Lärm zu filtern und die Logik hinter widersprüchlichen Signalen zu erkennen.
Physische Engpässe in Hormus treiben Ölpreise: Schiffsanzahl als realistischer Indikator
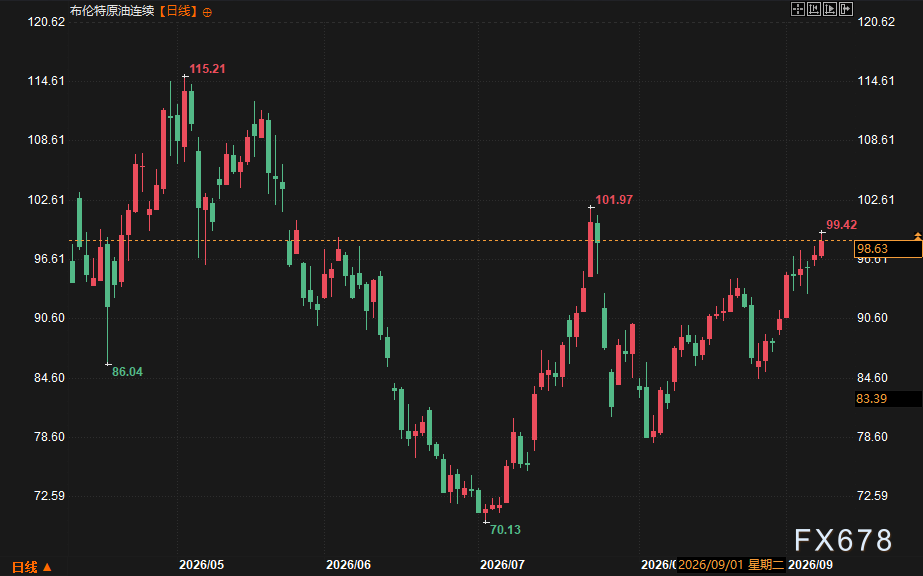
Schiffstracking-Daten zeigen: Am Montag passierten nur 7 Handelsschiffe die Straße von Hormus, der Tagesdurchschnitt der letzten 10 Tage lag bei etwa 10 Schiffen – der niedrigste Wert seit Mai. Einige Schiffe haben das Tracking-System abgeschaltet, aber der Engpass ist dennoch Fakt. Huthi-Milizen greifen saudische Energieanlagen an, Iran droht mit Angriffen auf Energieinfrastruktur am Golf – Versorgungsunterbrechungen sind keine Hypothese mehr. Synchron zeigen US-EIA-Daten, dass Rohöl-, Benzin- und Destillatbestände insgesamt unter dem Fünfjahresdurchschnitt liegen, Benzin etwa 6% weniger, Destillate etwa 14% weniger. Die Nachfrage aus Asien bietet zusätzliche Unterstützung. Brent-Rohöl nahe 99 US-Dollar, WTI zieht synchron nach oben. Kurzfristig wird der Ölpreis von tatsächlicher Knappheit und geopolitischen Risikoprämien gemeinsam festgelegt und nicht allein von Schlagzeilen oder Stimmung.
US-Anleihenrenditen nahe 5%: Tauziehen zwischen Realzinsen und Haushaltsdefizit
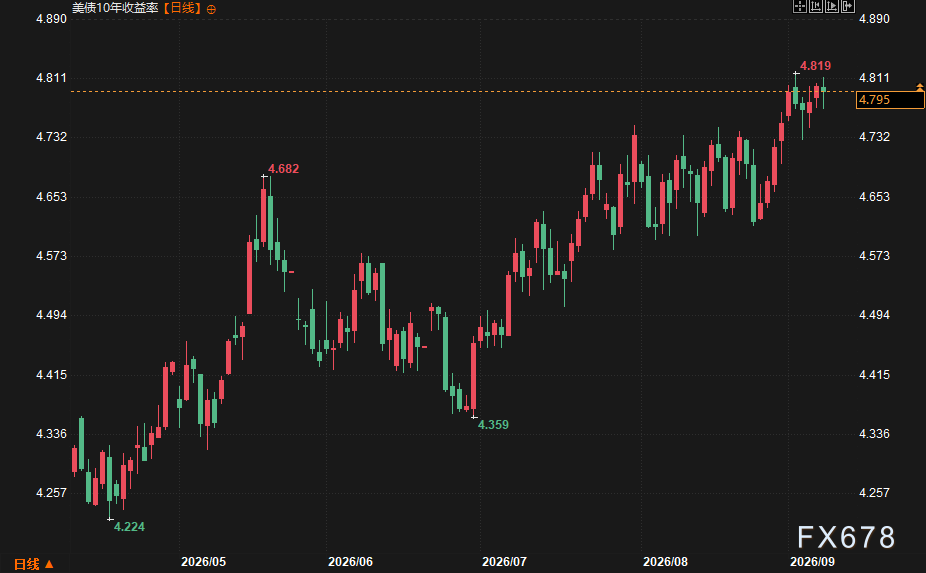
Die Rendite der 10-jährigen US-Staatsanleihe stieg auf über 4,8% und nähert sich 5%. Diese Aufwärtsbewegung wird hauptsächlich von realen Zinsen getragen, der Durchschnitt der langfristigen Realzinsen stieg von 2,55% Ende letzten Jahres auf 2,92%. Das nominale BIP-Wachstum liegt weiterhin über den Renditen und bietet eine Pufferzone für fiskalische Expansion, aber der Spielraum verringert sich. Die Staatsverschuldung hat bereits 40 Billionen US-Dollar überschritten, vor dem Hintergrund wachsender Defizite beginnt der Markt, „risikofreie“ Assets neu zu bewerten. Steigende Unternehmenskosten, Investment-Grade Kreditspreads auf historischen Tiefs – verschlechtern sich die Kreditbedingungen, bleibt wenig Puffer. Aktienbewertungen konkurrieren mit Anleihen, das Verhältnis der Rendite langlaufender Staatsanleihen zu Aktien-Dividenden ist so hoch wie seit der Dotcom-Blase 2000 nicht mehr, Märkte mit Überbewertungen reagieren empfindlicher auf schlechte Nachrichten.
Konflikt der Prognosen bei Investmentbanken: Unterschied zwischen kurzfristiger Prämie und langfristiger Basisprognose
Große ausländische Investmentbanken sind offensichtlich geteilter Meinung. UBS hebt die Brent-Prognose zum Jahresende auf 95 US-Dollar an, während Goldman Sachs widersprüchliche Signale aussendet: Einerseits warnt man, dass Brent auf über 120 US-Dollar steigen könnte, falls die Produktion im Golf weiterhin unter Vorkrieg-Niveau bleibt; andererseits wird die Basisprognose für Dezember nur um 5 US-Dollar auf 85 US-Dollar angehoben – deutlich unter dem aktuellen Preis. Das zeigt, dass kurzfristig vor allem geopolitische Risikoprämien gehandelt werden, langfristig aber weiterhin die Alternativen zur Versorgung und die Produktion außerhalb der OPEC den Preis bestimmen. Trump behauptet in sozialen Medien, die Ölpreise würden stark fallen, Benzinpreise von 4,15 US-Dollar auf 3 oder sogar 2 Dollar sinken – ein krasser Gegensatz zu den Warnungen der Investmentbanken. Händler müssen zwischen Risiko-Szenarien und Basisszenarien unterscheiden, um nicht von einzelnen Narrativen mitgerissen zu werden.
Übertragung zwischen Assetklassen: Neue Bewertung von Gold, Dollar und Devisen
Steigende Ölpreise befeuern Inflationserwartungen, steigende Zinsen belasten Gold, aber der geopolitische Sicherheitsbedarf bietet eine Absicherung – Goldpreise dürften eher auf hohem Niveau schwanken als einseitig fallen. Der Dollar wird sowohl von Zinserwartungen als auch von Sicherheitsbedürfnissen getragen, hohe Ölpreise setzen die Währungen von Importländern unter Druck, Yen und andere Sicherheitswährungen zeigen relative Stärke. Rohstoffwährungen profitieren vom Ölpreis, werden aber durch das Risikoverhalten belastet, Richtungschancen sind begrenzt. Sollte die US-Anleihenrendite die 5%-Marke überschreiten und sich dort halten, könnte eine Entschuldungswelle bei Risikoassets folgen; bei Fortschritten in Verhandlungen im Konflikt dürfte der Ölpreisaufschlag schnell abgebaut werden, was Inflationsängste reduziert und Aktien sowie Schwellenlandwährungen begünstigt.
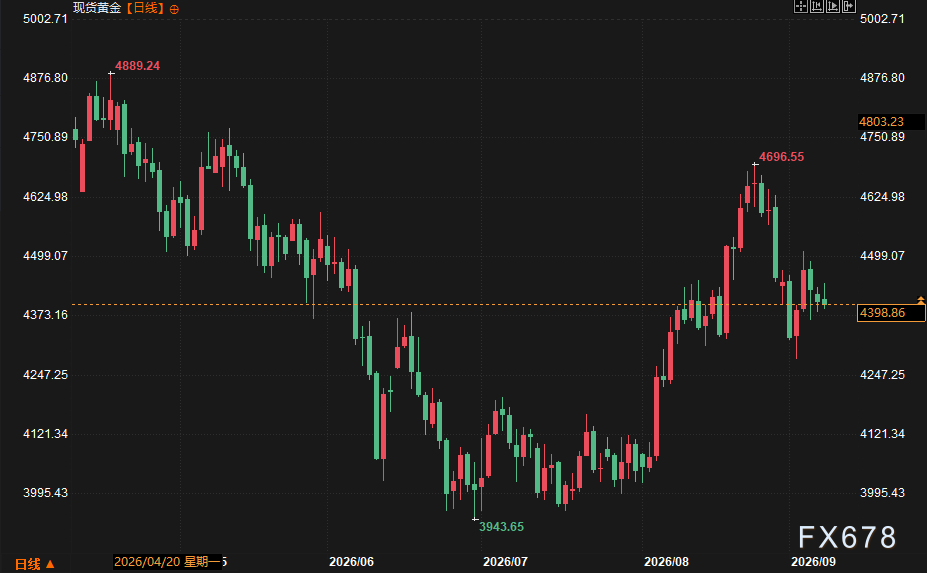
Kurzfristig dürfte Brent zwischen 95 und 100 US-Dollar schwanken, für einen Durchbruch über 100 ist ein weiterer Rückgang der Hormus-Passage oder eine militärische Eskalation der USA gegen Iran nötig. Die US-Anleihenrendite könnte immer wieder die 5%-Marke testen; ein Durchbruch würde Aktienbewertungen und Kreditspreads verändern. Gold bleibt im Bereich einer starken Schwankung, der Anstieg ist durch Realzinsen begrenzt. In der langen Sicht: Bleibt der Konflikt bis zum Winter bestehen, könnten hohe Ölpreise in Verbindung mit niedrigem Gasbestand in Europa die Energieinflation zwingen, die Zentralbanken noch restriktiver zu agieren – US-Anleihenrenditen steigen, Risikoassets werden volatiler. Fortschritte bei US-Iran-Verhandlungen könnten dieses Szenario kippen: Der Ölpreisaufschlag verschwindet rasch, lange Zinsen sinken, und Goldmans Basisprognose von 85 US-Dollar könnte wieder zur Marktreferenz werden.
【FAQs】
Warum steigen die Ölpreise, haben aber 100 US-Dollar noch nicht überschritten?
Weil der Markt Risikoprämien und keine tatsächlichen Versorgungslücken einpreist. Die Passage durch Hormus ist niedrig, aber es fließen immer noch rund 11 Millionen Barrel/Tag Rohöl aus Westasien über alternative Routen ab, nicht-OPEC-Angebote steigen, daher stößt Brent nahe 99 US-Dollar an Widerstand.
Was bedeutet die US-Anleihenrendite nahe 5% für den Aktienmarkt?
Unternehmensfinanzierung wird teurer, Aktienbewertungen geraten in Konkurrenz zu Anleihen. Das aktuelle Verhältnis von Dividendenertrag zu langlaufender US-Anleihenrendite ist historisch extrem, stark bewertete Sektoren sind empfindlicher gegenüber negativen Nachrichten, bei stabilen 5% könnten Korrekturen folgen.
Warum steigt Gold nicht stark aufgrund von Sicherheitsbedürfnissen?
Steigende Ölpreise fördern Inflationserwartungen, steigende Realzinsen bremsen Gold. Der Sicherheitsbedarf bietet Stabilität, die Kräfte wirken gegeneinander und Gold dürfte eher auf hohem Niveau schwanken als klare Trends zeigen.
Wird der Dollar jetzt stärker oder schwächer?
Kurzfristig eher stärker, weil Zinserwartungen und Sicherheitsbedürfnisse den Dollar stützen. Hohe Ölpreise belasten jedoch US-Konsum und Importkosten, schwache Wirtschaftsdaten könnten das Dollar-Potenzial begrenzen. Wie Euro, Yen usw. performen, hängt von der jeweiligen Zentralbankpolitik ab.
Wo liegt das größte Risiko?
Eine tatsächliche Blockade der Straße von Hormus oder ein vollständiges Scheitern der US-Iran-Verhandlungen mit Eskalation des Konflikts. Ersteres würde den Ölpreis sofort über 120 US-Dollar treiben, letzteres könnte Aktien und Anleihen gleichermaßen belasten. Beide Szenarien sind aktuell mittelhoch wahrscheinlich, Schiffsanzahl und diplomatische Signale sollten eng verfolgt werden.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Anthropic Roadshow startet frühestens am Dienstag dieser Woche, nach dem Ausverkauf von KI steht die IPO-Preisfestsetzung vor einer großen Bewährungsprobe.
Wenn die Roadshow reibungslos verläuft, könnte Anthropic in der Woche vom 16. November die Preisfestsetzung abschließen und an der Nasdaq notieren, noch vor dem Thanksgiving-Feiertag in den USA im November. Laut einem Bericht am vergangenen Freitag ist nach dem starken Kursrückgang von KI-Aktien der diskutierte Unternehmenswert von Anthropic bei einigen potenziellen Investoren bereits auf etwa 1,2 bis 1,3 Billionen US-Dollar gesunken, manche erwägen sogar 1,1 Billionen – deutlich weniger als die zuvor am Markt diskutierten rund 2 Billionen US-Dollar.
Die schwierige Wahl amerikanischer Vermögenswerte unter hohen Zinssätzen

Strengere US-Regulierung von Rechenzentren trifft KI-Infrastrukturaktien? Morgan Stanley: Begrenzte Auswirkungen bis 2027, größere Risiken konzentrieren sich auf 2028
Morgan Stanley ist der Ansicht, dass der Ausverkauf von KI-Infrastruktur-Aktien, der durch die US-amerikanischen Zwischenwahlen ausgelöst wurde, möglicherweise übertrieben ist. Das Risiko einer Expansion von Datenzentren bis 2027 bleibt begrenzt, die Nachfrage nach KI-Rechenleistung ist weiterhin stark. Einige Technologieaktien bieten bereits Anlagemöglichkeiten, wobei Microsoft weiterhin die bevorzugte Wahl bleibt.

Goldman Sachs nennt wichtige Trendlinien, letzte Verteidigungslinie der Nasdaq steht auf dem Spiel
Der Nasdaq 100 Index fällt seit vier Wochen in Folge und testet derzeit präzise die wichtige Trendlinie, die die Tiefpunkte von 2025 und 2026 verbindet (bei 26.630 Punkten). Obwohl die Gewinne im dritten Quartal stark waren, reagieren die Anleger auf die erhöhte Risikovermeidung und den Anstieg des Panik-Indikators, indem sie die potenzielle Abschwächung im Jahr 2028 einpreisen und die Aktienpreise weiter sinken. Angesichts massiver Kapitalabflüsse aus dem Ausland und einer starken Bewertungsdivergenz wartet der Markt auf die Herausforderungen durch den CPI und die Quartalsberichte der Chip-Giganten in dieser Woche.

Krypto-Preise
Mehr


