
Die Erwartung eines restriktiven Kurses ist noch nicht abgeklungen, Datenstörungen kommen auf – Gold bleibt weiterhin stark.

Huifeng Web, 4. September—— Wenn die vorherigen Daten nicht beweisen konnten, dass die Beschäftigung zum Stillstand gekommen ist und die Inflation nachlässt, kann dies auch die jetzigen Daten nicht.
Am Freitag während der asiatischen Handelszeit kam es zu einem leichten Rückgang des Spot-Goldpreises, der es nicht schaffte, die Marke von 4500 Dollar zu überspringen und somit die zweitägige Gewinnserie beendete. Dennoch hält sich der Goldpreis weiterhin auf dem Großteil der am Donnerstag erzielten Gewinne.
Der Goldpreis stieg zunächst und fiel dann zurück; der Hauptgrund hierfür ist die leichte Erholung des Dollar-Kurses, aber der Goldpreis hält sich weiterhin im Bereich der jüngsten Gewinne. Entscheidend bleibt wohl das CPI-Datum, denn der Arbeitsmarkt befindet sich insgesamt in einem Bereich geringer Volatilität. Wegen der schlechten letzten Arbeitsmarktdaten ist diesmal eine starke Erholung möglich, doch selbst eine unerwartet starke Erholung bleibt in einem Bereich geringer Schwankung.
Bei den Inflationsdaten ist der generelle Trend ausschlaggebend. Die Federal Reserve muss den Markt überzeugen, wenn sie die Zinsen anheben will. Warum sollte ausgerechnet dieses Inflationsdatum den allgemeinen Trend erklären?
Extreme Bewegung bei Non-Farm Payrolls, monatliche Erwartungsdifferenz dominiert das Marktgeschehen
Die zentrale Logik der Non-Farm Payroll-Marktbewegung resultiert aus extremen Veränderungen im amerikanischen Arbeitsmarkt.
Die Non-Farm Payroll-Daten der USA des letzten Monats verzeichneten einen seltenen Negativwert von -23.000 Arbeitsplätzen, was einen Nettoverlust an Jobs darstellt – dies ist bei Non-Farm-Statistiken eine besonders seltene Situation und hat das Vertrauen des Marktes in eine stabile Erholung des US-Arbeitsmarkts erschüttert und die Zinserwartungen deutlich abgekühlt.
Im laufenden Monat erwartet der Markt eine starke Gegenbewegung der Non-Farm Payroll-Daten: Die meisten Volkswirte prognostizieren einen Zuwachs von etwa 55.000 Arbeitsplätzen im August, und somit eine Rückkehr des Arbeitsmarktes aus der letzten Schwächephase. Diese Erwartungsdifferenz bildet auch die zentrale Linie in den aktuellen Marktduellen.
Differenzierte Aussagen der Federal Reserve, Zinserhöhungs-Spekulation im September nimmt zu
Das extreme Missverhältnis in den Arbeitsmarktdaten führt direkt zu differenzierten Aussagen innerhalb der Federal Reserve.
Federal Reserve Vorsitzender Walsh sendete zuerst ein "hawkish" Signal: Aufgrund der besonders schwachen Non-Farm-Daten im letzten Monat und der wahrscheinlichen Erholung in diesem Monat sowie der Tatsache, dass die Inflation seit nunmehr 65 Monaten das 2%-Jahresziel der Fed überschritten hat, schließt er eine Zinserhöhung im September nicht aus und befeuert damit die Befürchtungen einer restriktiven Geldpolitik.
Im Anschluss veröffentlichten weitere Fed-Mitglieder wie Board-Mitglied Waller und der Präsident der Federal Reserve von New York, Williams, beschwichtigende Aussagen und setzten damit einen Kontrapunkt zu der "hawkish" Tonlage.
Waller stellte klar, eine Zinserhöhung im September sei nicht beschlossene Sache, falls keine unerwarteten Inflationsdaten eintreffen; die Entscheidung stütze sich vollständig auf die neuesten Inflationsdaten aus August. Williams ergänzte, dass bereits positive Zeichen für einen nachlassenden Inflationstrend vorliegen und weitere Daten abgewartet werden müssen, ohne unnötig die Politik zu verschärfen.
Die verflochtenen Aussagen von Befürwortern und Gegnern verschärfen die Unsicherheit über den Kurs der Federal Reserve im September.
Steigende Energiepreise treiben die Gesamtinflation, kann der Mietmarkt als Stabilisator dienen?
Die Ungewissheit beim Inflationstrend verstärkt die Schwankungen am Goldmarkt. Die zentrale Problematik dieser Inflationsdebatte liegt im Wechselspiel zwischen Energiepreisen und Kerninflation.
Die internationalen Ölpreise steigen derzeit kontinuierlich weiter und erreichen fast das Hoch vom 24. Juli. Zusätzlich bleibt die geopolitische Lage im Nahen Osten angespannt: Mehrfache Angriffe des Irans auf US-Militärbasen, Konflikte im Hormon-Muz-Straße und ein allgemeines Eskalationsrisiko treiben die Preise für Rohöl und Diesel weiter in die Höhe.
Die Vorräte an Destillaten in den USA befinden sich aktuell auf dem niedrigsten Stand für diese Jahreszeit; die Raffinerien arbeiten an der Kapazitätsgrenze. Durch die Heizsaison auf der Nordhalbkugel, geschäftige Zeiten in der Landwirtschaft und Aussaat-Saison auf der Südhalbkugel treffen verschiedene Nachfragefaktoren zusammen, sodass die Preisanstiege bei den Fertigprodukten kurzfristig kaum reversibel sind und den Inflationsdruck in den USA weiter erhöhen – dies stützt den Dollar temporär und begrenzt die Goldpreissteigerung.
Doch entscheidend für die Kerninflation ist die Entwicklung der Mietpreise. Aktuell bleibt der US-Mietmarkt insgesamt stabil ohne starke Anstiege, was die Energiepreiszunahme als Inflationsfaktor erfolgreich abfedert.
Demnach werden die aktuellen Inflationsdaten voraussichtlich einen leichten Anstieg der Gesamtinflation und eine begrenzte Zunahme der Kerninflation zeigen, wodurch es unwahrscheinlich ist, dass die Federal Reserve dauerhaft zu Zinserhöhungen gedrängt wird.
Ausgewogenes Kräftemessen der Marktteilnehmer, begrenztes Abwärtspotenzial für Goldpreise
Zusammengefasst wird aktuell der Goldpreis von der kurzfristigen Dollar-Erholung, versteckter Energieinflation und der Erwartung eines Non-Farm Payroll-Rebounds in seinem Aufwärtspotenzial begrenzt.
Allerdings ist eine Zinserhöhung durch die Federal Reserve keinesfalls sicher – und selbst wenn eine Zinserhöhung erfolgt, könnten die Renditen von US-Staatsanleihen aufgrund der Selbstverpflichtung der Federal Reserve zur Unabhängigkeit nur langsam steigen. Auch der generelle Trend der Inflation bleibt unklar, was weiterhin einen langfristig schwachen Dollar begünstigt. Das begrenzt den Abwärtsspielraum für Gold deutlich.
TD Securities hebt ebenfalls hervor, dass trotz kurzfristiger Risiken durch Datenfluktuation und "hawkisher" Politik das Abwärtspotenzial für Edelmetalle begrenzt ist und die weitere Entwicklung vielversprechend erscheint.
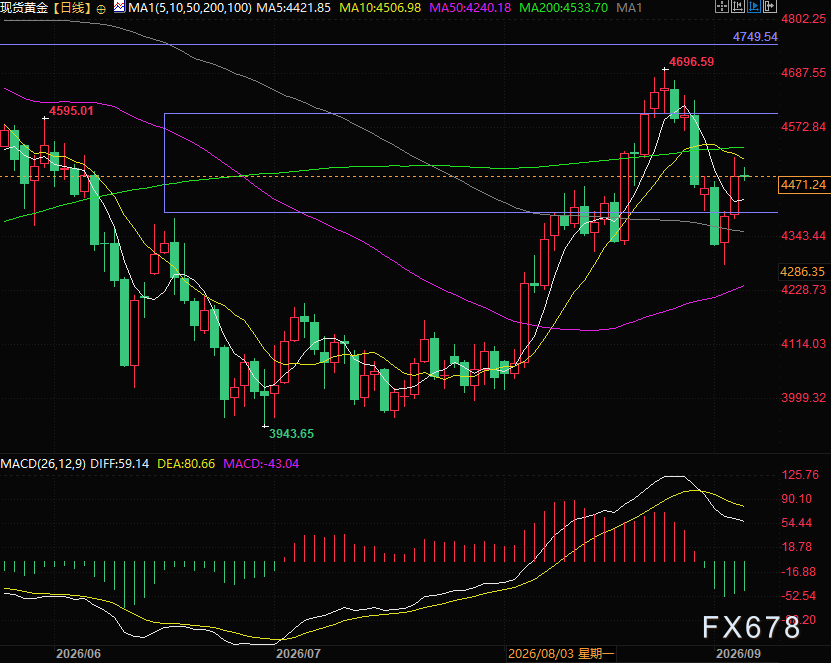
(Spot-Gold Tageschart, Quelle: Easy Huifeng)
Ost-Zeit 18:28, Spot-Gold aktuell bei 4470 Dollar/Unze
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Anthropic Roadshow startet frühestens am Dienstag dieser Woche, nach dem Ausverkauf von KI steht die IPO-Preisfestsetzung vor einer großen Bewährungsprobe.
Wenn die Roadshow reibungslos verläuft, könnte Anthropic in der Woche vom 16. November die Preisfestsetzung abschließen und an der Nasdaq notieren, noch vor dem Thanksgiving-Feiertag in den USA im November. Laut einem Bericht am vergangenen Freitag ist nach dem starken Kursrückgang von KI-Aktien der diskutierte Unternehmenswert von Anthropic bei einigen potenziellen Investoren bereits auf etwa 1,2 bis 1,3 Billionen US-Dollar gesunken, manche erwägen sogar 1,1 Billionen – deutlich weniger als die zuvor am Markt diskutierten rund 2 Billionen US-Dollar.
Die schwierige Wahl amerikanischer Vermögenswerte unter hohen Zinssätzen

Strengere US-Regulierung von Rechenzentren trifft KI-Infrastrukturaktien? Morgan Stanley: Begrenzte Auswirkungen bis 2027, größere Risiken konzentrieren sich auf 2028
Morgan Stanley ist der Ansicht, dass der Ausverkauf von KI-Infrastruktur-Aktien, der durch die US-amerikanischen Zwischenwahlen ausgelöst wurde, möglicherweise übertrieben ist. Das Risiko einer Expansion von Datenzentren bis 2027 bleibt begrenzt, die Nachfrage nach KI-Rechenleistung ist weiterhin stark. Einige Technologieaktien bieten bereits Anlagemöglichkeiten, wobei Microsoft weiterhin die bevorzugte Wahl bleibt.

Goldman Sachs nennt wichtige Trendlinien, letzte Verteidigungslinie der Nasdaq steht auf dem Spiel
Der Nasdaq 100 Index fällt seit vier Wochen in Folge und testet derzeit präzise die wichtige Trendlinie, die die Tiefpunkte von 2025 und 2026 verbindet (bei 26.630 Punkten). Obwohl die Gewinne im dritten Quartal stark waren, reagieren die Anleger auf die erhöhte Risikovermeidung und den Anstieg des Panik-Indikators, indem sie die potenzielle Abschwächung im Jahr 2028 einpreisen und die Aktienpreise weiter sinken. Angesichts massiver Kapitalabflüsse aus dem Ausland und einer starken Bewertungsdivergenz wartet der Markt auf die Herausforderungen durch den CPI und die Quartalsberichte der Chip-Giganten in dieser Woche.

Krypto-Preise
Mehr


