
CaliberCos-Aktie steigt um 2.500 % nach LINK-Treasury-Investition

CaliberCos schockierte die Märkte mit einer Chainlink-Treasury-Wette, was zu einem Anstieg von 2.500 % führte. Trotz der beispiellosen Gewinne warnen Analysten, dass die rückläufigen Einnahmen und Verluste des Unternehmens CWD zu einem volatilen, spekulativen Investment machen, anstatt zu einem dauerhaften Wert.
Am Dienstag gab CaliberCos Inc., der in Arizona ansässige alternative Vermögensverwalter, bekannt, dass das Unternehmen seinen ersten Kauf von Chainlink (LINK)-Token im Rahmen einer neuen Digital Asset Treasury Strategy abgeschlossen hat. Diese Maßnahme löste eine beispiellose Rallye aus, bei der die CWD-Aktien im Tagesverlauf um 2.500 % in die Höhe schossen.
Trotz des mutigen Schritts, der CaliberCos an der Schnittstelle von Immobilien und Blockchain-Infrastruktur positioniert, warnen Analysten, dass finanzielle Instabilität, extreme Volatilität und eine begrenzte institutionelle Abdeckung die Aktie zu einer Hochrisiko-Wette machen.
Erstes Nasdaq-Unternehmen mit LINK-Treasury
CaliberCos ist das erste an der Nasdaq gelistete Unternehmen, das eine Unternehmens-Treasury-Politik rund um Chainlink aufbaut. CaliberCos beschrieb seine erste LINK-Akquisition als Systemtest für interne Prozesse, mit Plänen für eine schrittweise Akkumulation im Laufe der Zeit.
Die Finanzierung wird aus einer Eigenkapital-Kreditlinie, Barreserven und eigenkapitalbasierten Wertpapieren stammen.
CEO Chris Loeffler sagte, die Strategie „verstärkt unsere Überzeugung in Chainlink als die Infrastruktur, die Blockchain mit realen Vermögenswerten verbindet.“
Das Unternehmen betonte, dass das Rahmenwerk Steuer-, Buchhaltungs-, Verwahrungs- und Governance-Strukturen umfasst, um sich von spekulativeren Krypto-Strategien abzuheben. Das Management stellte die Neuausrichtung als Teil einer umfassenderen Anstrengung dar, CaliberCos als blockchain-natives Finanzunternehmen zu positionieren.
Die CWD-Aktie explodierte nach der Ankündigung, mit mehr als 79 Millionen gehandelten Aktien im Vergleich zu einem typischen Tagesdurchschnitt von unter 10 Millionen. Die Aktie, die zuvor bei etwa 2,10 $ gehandelt wurde, stieg im Tagesverlauf um mehr als 2.500 % auf einen Höchststand von 56 $ und schloss schließlich bei 7,60 $.
Die Rallye folgte auf eine frühere Dynamik am 28. August, als die Aktie von 1,70 $ auf 4,40 $ sprang, nachdem CaliberCos erstmals Pläne bekannt gab, Chainlink als Treasury-Asset zu übernehmen, was die Aufmerksamkeit von Privatanlegern und spekulativen Investoren auf sich zog.
Trotz der Rallye am Dienstag sind die CaliberCos-Aktien in den letzten 12 Monaten weiterhin um mehr als 80 % gefallen. Analysten bewerten die Aktie derzeit mit „Halten“ und einem Kursziel von 2,50 $, das nach der Ankündigung weit hinter den aktuellen Handelsniveaus zurückbleibt.
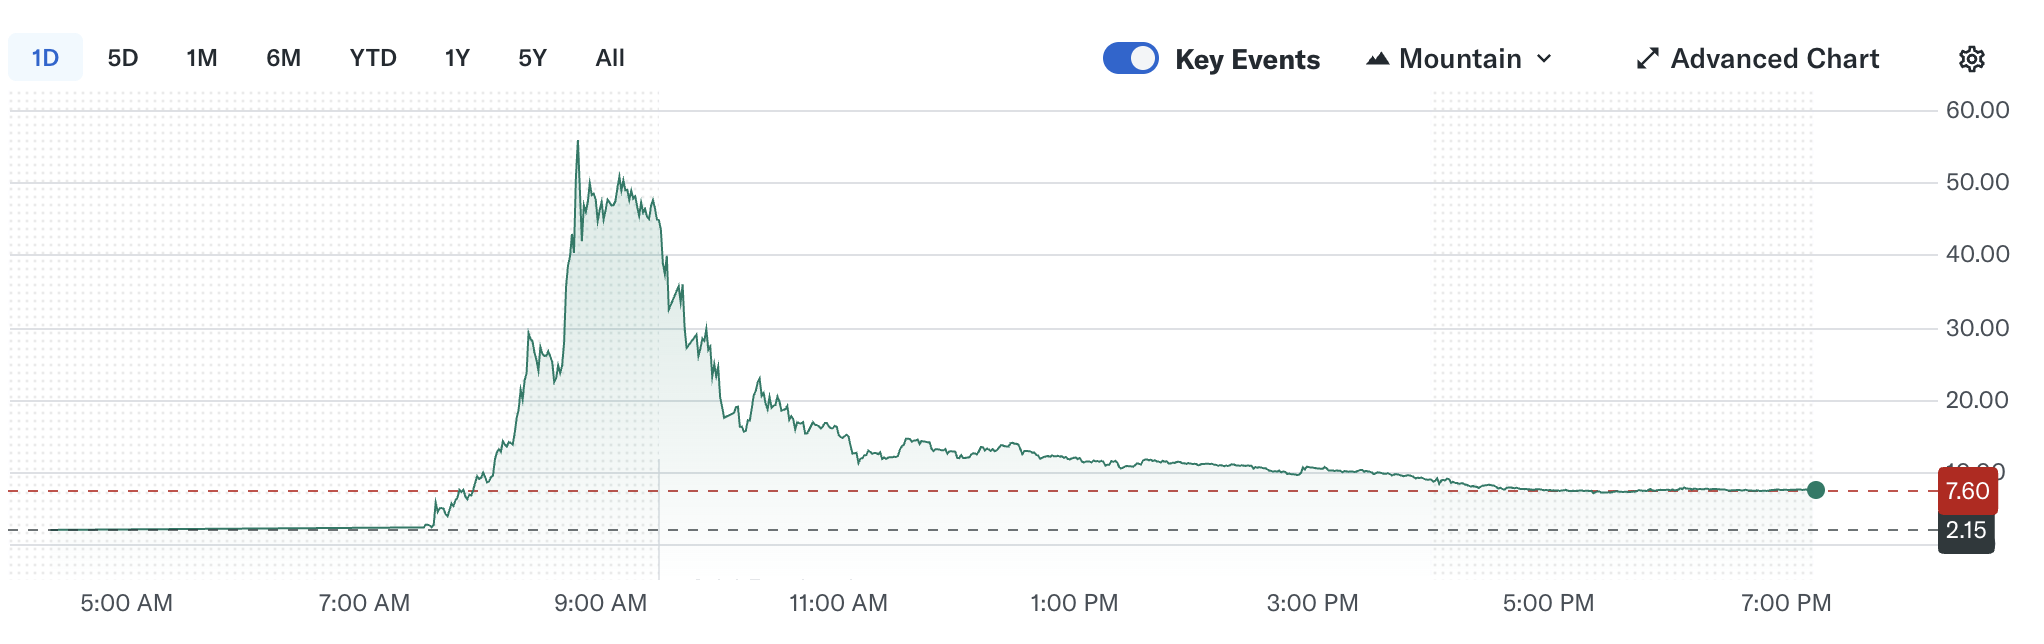 CWD-Aktienperformance im vergangenen Tag / Quelle: CWD-Aktienperformance im vergangenen Tag
Krypto-Rallye trifft auf harte Fundamentaldaten
Das Update von CaliberCos erfolgte inmitten einer Welle von Treasury-Experimenten mit digitalen Vermögenswerten durch Unternehmen. Eightco, ein Wettbewerber, hatte nur einen Tag zuvor Pläne angekündigt, den Kauf von Worldcoin zu finanzieren, was einen Anstieg seiner Aktien um 1.400 % auslöste. Beide Schritte unterstreichen den zunehmenden Enthusiasmus von Privatanlegern für Unternehmen, die ihre Bilanzen mit Krypto-Assets verknüpfen, selbst wenn finanzielle Schwierigkeiten bestehen bleiben.
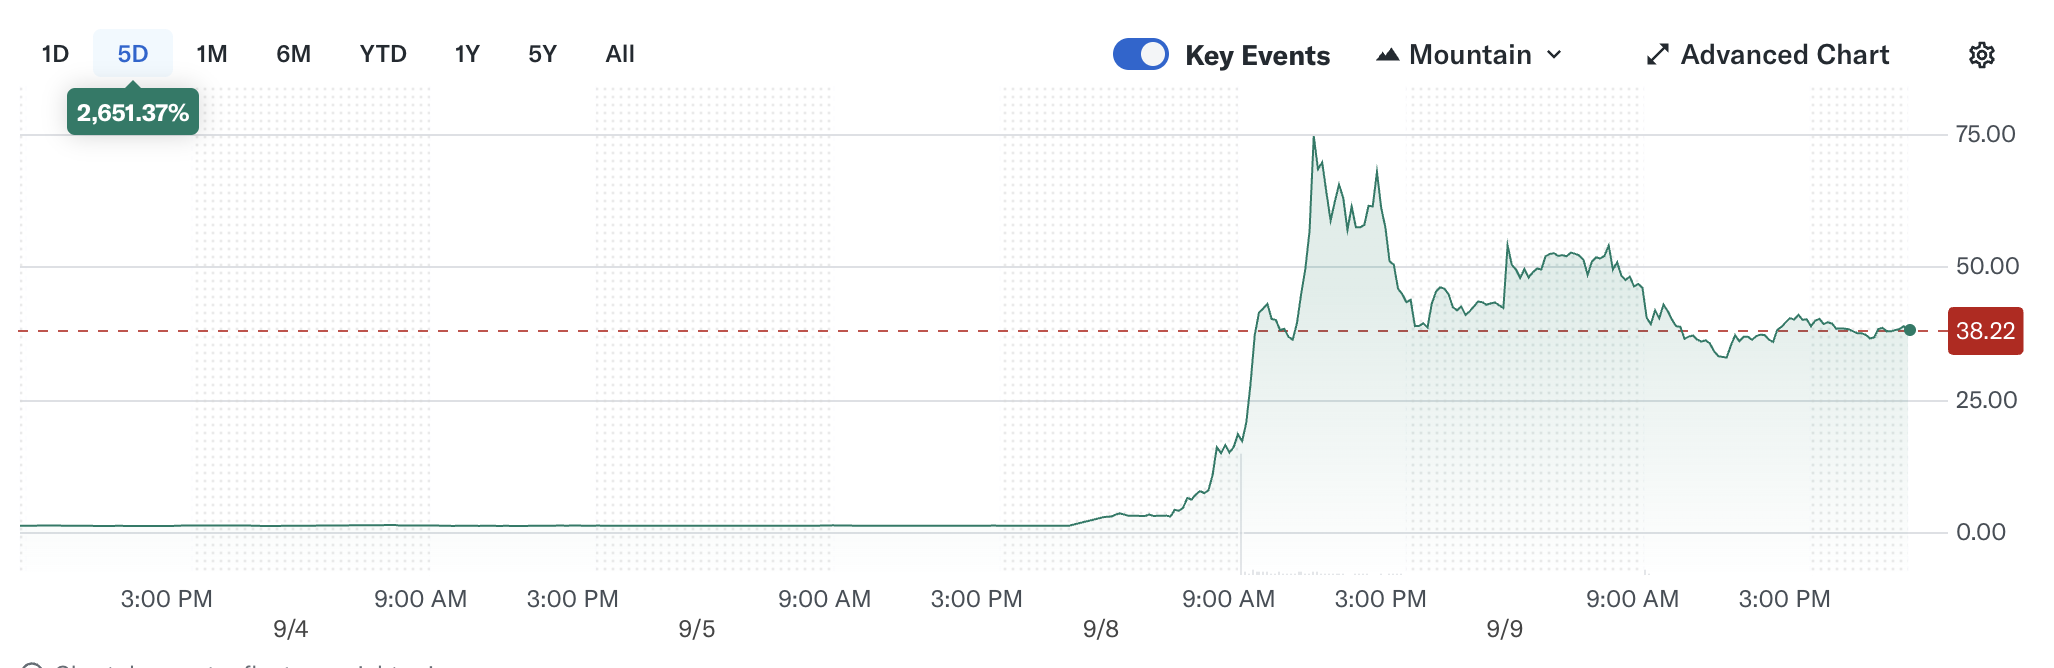 Eightco-Aktienperformance in der vergangenen Woche / Quelle: Eightco-Aktienperformance in der vergangenen Woche
Viele Analysten wiesen jedoch auf die rückläufigen Umsätze und die hohe Verschuldung von CaliberCos als erhebliche Gegenwinde hin. Sie warnten, dass die Bewertung von Narrativen getrieben und spekulativen Schwankungen ausgesetzt sei, wodurch CWD eher ein riskanter Stellvertreter für die Krypto-Adoption als eine stabile langfristige Investition sei.
Die Umsätze fielen im Jahr 2024 um mehr als 40 %, während sich die Nettoverluste um über 50 % ausweiteten. Eine begrenzte Analystenabdeckung und undurchsichtige Governance erhöhen das Risiko zusätzlich.
Laut Marktkommentatoren eignet sich die Aktie weiterhin hauptsächlich für „Meme-Stock-Enthusiasten“ und weniger für institutionelle Investoren, die auf nachhaltigen Wert aus sind.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Unity: Vector boomt, die Werbegeschichte beginnt "Geld zu zählen"

Berkshire (BRK.A.US/BRK.B.US) Q3-Betriebsgewinn sinkt um 5,8 %: Rückkäufe auf Jahreshoch, Bargeld steigt auf 377,4 Milliarden US-Dollar
Der operative Gewinn von Berkshire Hathaway ist im dritten Quartal im Jahresvergleich um 5,8 % gesunken, jedoch erreichte das Aktienrückkaufvolumen im Quartal einen Jahreshöchststand und die Barreserven stiegen auf 377,4 Milliarden US-Dollar und erreichten damit einen neuen historischen Höchststand.

Interpretation neuer US-Aktien|PNIG.US, das leistungsstarke Mengxun Machinery, strebt den Wandel vom Händler zum Lösungsanbieter an, um wettbewerbsfähig zu bleiben
Die beeindruckenden Ergebnisse mit deutlich steigenden Einnahmen und Gewinnen geben Mengxun Machinery zweifellos eine starke Grundlage für den Börsengang an den US-Märkten.

Kaum auf KI gesetzt, schon vom Markt hart getroffen! Berkshire veröffentlicht heute Abend den Quartalsbericht, Abel steht vor einer wichtigen Prüfung seiner Transformation.
Greg Abel hat die Leitung von Berkshire Hathaway seit weniger als einem Jahr übernommen und hat bereits mit über 10,9 Milliarden US-Dollar auf den KI-Sektor gesetzt. Damit vollzieht er einen radikalen Bruch mit Warren Buffetts traditioneller Zurückhaltung gegenüber Technologieaktien. Doch der Aktienkurs von Alphabet ist bereits unter die Einstiegskosten gefallen und Bending Spoons setzt seinen Abwärtstrend fort – die große Wette auf KI wird nun von der Realität auf die Probe gestellt. Gleichzeitig wird für das dritte Quartal ein Rückgang des Gewinns pro Aktie um 6 % im Jahresvergleich erwartet, und das Aktienrückkaufprogramm dürfte von 4,5 Milliarden US-Dollar auf 1,6 Milliarden US-Dollar drastisch sinken. Wie die 358 Milliarden US-Dollar an Barmitteln eingesetzt werden, ist eine Bewährungsprobe für die Kapitalallokationsfähigkeiten des neuen CEOs.

Krypto-Preise
Mehr


