
5 noyabrda ABŞ fond bazarının kəskin düşməsi, tipik "aktiv satışın passiv satışı tetiklemesi" bazar likvidliyi şokudur

Bu gün Bloomberg-in ABŞ səhm bazarının bir gün əvvəlki kəskin düşüşünü analiz edən məqaləsini oxudum: “Anatomy of a Selloff: Sudden Chain Reaction Rattles Wall Street”. Bu məqalə araşdırmağa çox dəyərli idi.
Əsas nəticə: 5 noyabr tarixində ABŞ səhm bazarının kəskin düşməsi yalnız AI-ya bədbin baxan investorların hərəkəti deyil, tipik bir “aktiv satış passiv satışa səbəb olur” bazar likvidliyi şokudur.
Adi investorlar əvvəlcə satışa başladılar, ardınca hedge fondu, ənənəvi institutlar və kvant ticarət sistemləri qoşuldu, opsion market-maker-lərinin mənfi Gamma hedcləri enişi daha da şiddətləndirdi.
Gün ərzində ABŞ səhm bazarında təxminən 3.7 trilyon dollar bazar dəyəri buxarlandı, lakin bu, tam olaraq 3.7 trilyon dollar nağd pulun bazardan çıxması demək deyil.
Bu, olduqca nadir bir bazar ticarət günü idi, ABŞ səhm bazarında bir gün içində təxminən 3.7 trilyon dollar bazar dəyəri buxarlandı!
İronikdir ki, bu eniş ilk öncə hansısa şirkətdən böyük mənfi xəbər çıxması ilə deyil, fərdi investorların qazanc əldə edərək satışa başlaması ilə başladı.
Lakin, bu adi satışın çarpan effekti ilə kəskin enişə çevrilməsinin əsas səbəbi bazardakı avtomatlaşdırılmış ticarət sistemləri idi.
ABŞ Səhm İnvestisiya Portalı bütün prosesi aşağıdakı kimi təhlil etdi:
Birinçi mərhələ: Fərdi investorlar satışa başlayır
Fərdi investorlar bu satışın ilk təşəbbüskarı oldu.
Vanda Research məlumatına görə, 5 noyabrda ABŞ fərdi investorların səhm satışının xalis həcmi tarixi üçüncü ən yüksək səviyyəyə çatdı.
Yalnız 2020-ci ilin martında pandemiya səbəbi ilə yaranmış qlobal maliyyə panikası zamanı olan iki ticarət günü bu gündən çox satış olmuşdu.
İkinci mərhələ: Hedge fondu və ənənəvi institutlar satışa qoşulur
Fərdi investorların satışından sonra hedge fondu pozisiyaları azaltdı, daha sonra yalnız long fondlar (Long-only Funds) da satışa qoşuldu.
Bu fondların əsas motivlərindən biri 2026-dan bəri əldə edilmiş investisiya qazancını qorumaq və bazarın daha da enişinin illik qazancı məhv etməsinin qarşısını almaq idi.
Daha ciddi odur ki, bu satışların qarşısını alacaq böyük alıcılar bazarda yox idi.
Başqa sözlə, satıcılar artdı, amma alıcı likvidliyi çatışmadı.
Üçüncü mərhələ: Üç növ kvant ticarət sistemi satışları kütləvi şəkildə tetiklədi
Bu, enişi həqiqətən şiddətləndirən əsas mərhələ idi.
Bu strategiyalar üçün fond menecerlərinin şirkət dəyərlərini qiymətləndirməsi lazım deyil, sadəcə qiymətlər, volatillik və ya risk qaydalarına əsasən avtomatik pozisiyalar dəyişir.
1. CTA: Trend izləyən fondlar, 13 milyard dollar
CTA (Commodity Trading Advisors) əsasən əmtəə futures ticarəti ilə məşğul olurdu, indi CTA strategiyaları səhm indeks futures-larında da aktivdir.
S&P 500 və Nasdaq indeksi əsas texniki səviyyələri aşağı endirəndə trend izləyən modellər satış siqnalı verdi.
Vanda təxmin edir ki, bu strategiyalar təxminən 13 milyard dollar S&P 500 və Nasdaq futures satıb.
2. Volatillik nəzarəti fondları (Volatility-Control Funds), 61 milyard dollar
Bu fondlar səhm riskini dinamik tənzimləyərək portfeldə riski hədəf səviyyədə saxlayır.
Bazar volatilliyi qəfil yüksələndə, riski azaltmaq məcburiyyətindədirlər.
5 noyabrda VIX kəskin artdı, Nomura təxmin edir ki, bazar şəraitinə uyğun olaraq bu fondlar təxminən 61 milyard dollar səhm qısalmalı idilər.
3. Leverage ETF-lər (Leveraged ETFs), 47 milyard dollar
Leverage ETF-lər gündəlik leverage nisbətini 2x, 3x kimi müəyyən səviyyədə saxlamaq üçün, bazar kəskin düşəndə səhm satmalı və ya derivativ pozisiyalarını azaltmalı idilər.
Nomura hesab edir ki, bu mexanizm bağlanışdan öncə əlavə təxminən 47 milyard dollar satış tələbini ortaya çıxara bilərdi.
Dördüncü mərhələ: Opsion market-maker-lərin mənfi Gamma hedcləri enişi daha da böyütdü
Bazarda adi investorların diqqət etmədiyi bir qüvvə var: opsion market-maker-lərin dinamik hedcləri.
Market-maker-lər mənfi Gamma (Short Gamma) vəziyyətində olduqda:
- Bazar enəndə, daha çox səhm və ya indeks futures satmaqla hedge edirlər.
- Satış səhm qiymətlərini daha da aşağı çəkir.
- Qiymət daha da enir, yenidən hedge satışları tetiklənir.
Nomura təxmin edir ki, bazar hər 1% enəndə təxminən 7 milyard dollar əlavə hedge satış təzyiqi yarana bilərdi.
Beləliklə, bazarda mənfi dövr formalaşdı:
Fərdi və institutlar aktiv satışa başladı
Səhm qiymətləri texniki səviyyəni aşağı endirdi, VIX sürətlə artdı
CTA futures satdı
Volatillik fondları pozisiyaları azaltdı
Leverage ETF-lər yenidən balanslaşdırıldı
Mənfi Gamma hedcləri satış təzyiqini artırdı
Səhm qiymətləri daha da enəndə yeni satış dalğası tetiklənir
Bu rəqəmlərə xüsusi diqqət etmək lazımdır: CTA-nın 13 milyard dolları Vanda-nın satış həcm təxmini, 61 və 47 milyard dollar əsasən Nomura-nın modellə hesablanmış pozisiya təxmini və ya yenidən balanslaşdırma həcmi; 7 milyard dollar isə hər 1% eniş üçün həssaslıq təxmini. Bunları birbaşa toplamaq və ya hamısı faktiki satış kimi qəbul etmək olmaz.
Orijinal başlıq: Only Two VIX Spikes Have Started Calmer and Gone Further
Tərcümə: 1990-dan bəri VIX-in belə aşağı səviyyədən bu qədər kəskin birgünlük sıçrayış etdiyi hallar olduqca azdır.
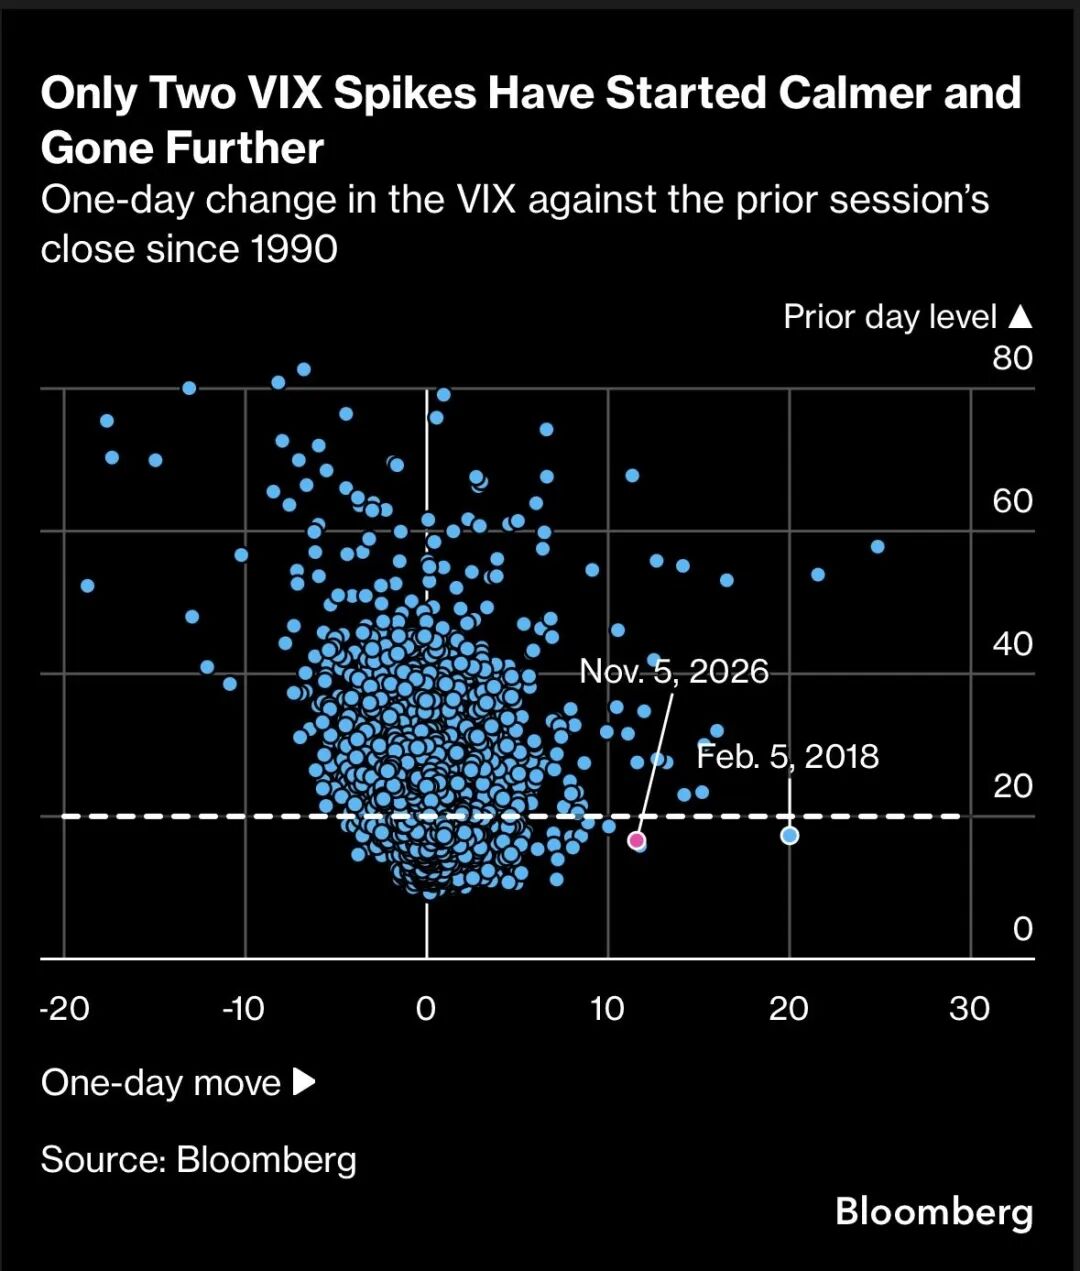
Qrafikin x oxu VIX-in birgünlük dəyişmə nöqtəsi, y oxu isə əvvəlki ticarət gününün VIX bağlanış səviyyəsi.
4 noyabr VIX: 16.61
5 noyabr VIX: 28.18
Birgünlük artım: +69.7%
Bu, 1990-dan bəri VIX-in ən böyük üçüncü birgünlük faiz artımıdır, yalnız 5 fevral 2018 və 18 dekabr 2024 tarixləri geridədir.
Açar şərhlər:
Normalda bazar riskləri tədricən toplanır, VIX də yavaş-yavaş artır.
Ancaq bu dəfə, VIX 16.61-dən birbaşa 28.18-ə sıçradı, yəni bazar qısa müddətdə riski kəskin qiymətləndirdi.
Bunun bazar üçün niyə təhlükəli olması:
Bir çox kvant strategiyalar aşağı volatillik əsaslı daha çox səhm pozisiyası tuturdu.
Volatilliyin birdən artması onları riskləri azaltmağa məcbur etdi. Bu, ikinci satış dalgası yaradıb, ilk əsas və ya emosional satışla qovuşur.
Lakin, VIX-in birgünlük artımı böyük olsa da bu, bazar panikasının tarixdəki ən yüksək həddinə çatdığını göstərmir. 28-lik səviyyə, COVID pandemiyası dövrünün ekstremlərindən xeyli aşağıdır.
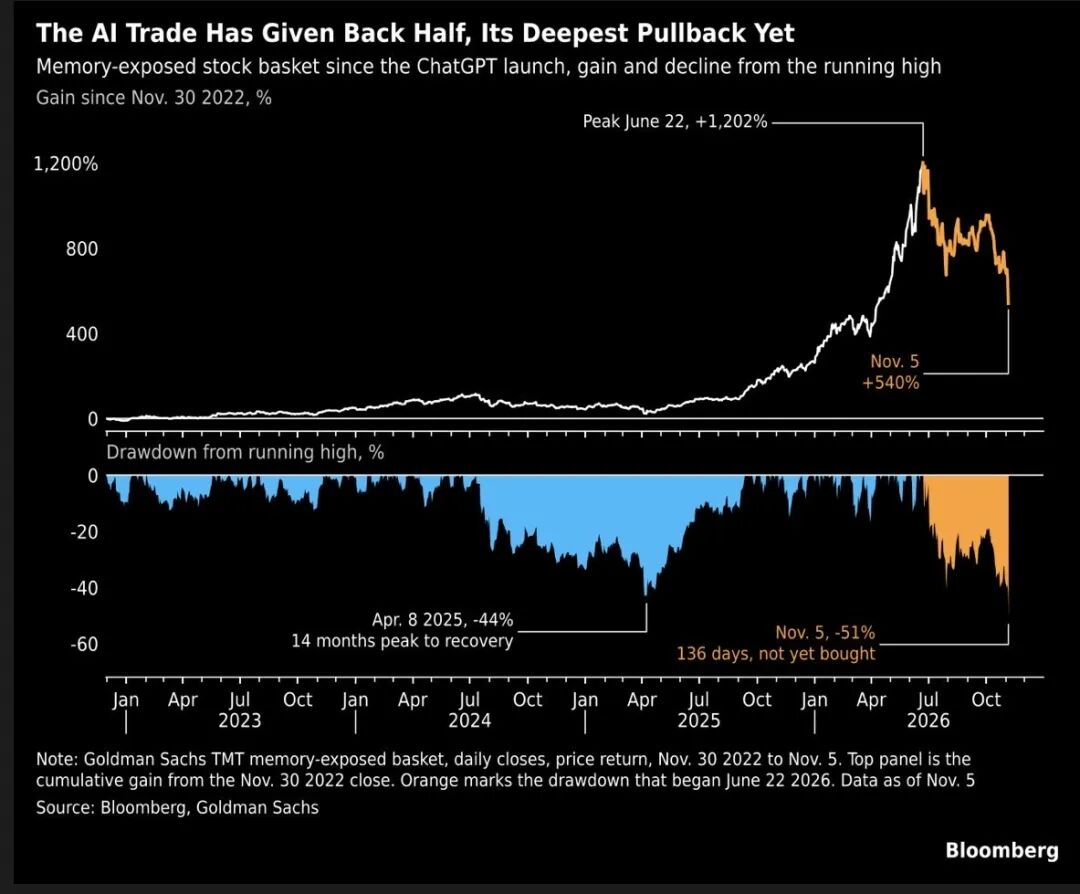
Orijinal başlıq: The AI Trade Has Given Back Half, Its Deepest Pullback Yet
Tərcümə: AI investisiya ticarəti zirvədən indiyədək 50%-dən çox geriləmə yaşadı, bu dalğa üçün ən dərin enişdir.
Bu qrafik Goldman Sachs-ın qurduğu, AI yaddaş tələbi üçün çox həssas olan səhm kombinasiyasıdır, bütün AI sektoru və ya Nasdaq indeksi yox.
Goldman Sachs AI yaddaşla bağlı səhm səbəti: yığılan gəlir
2022-nin 30 noyabrını başlanğıc kimi, 2026 zirvəsi ilə 5 noyabrı müqayisə edir.
Bəzən yanlış anlaşılan məqamı qeyd etmək vacibdir:
Yığılan artım 1,202%-dən 540%-ə düşəndə, bütün qazancın 662%-i getməyib, sadəcə zirvəyə nisbətən səbət dəyəri təxminən 51% azalıb.
8 aprel 2025-dəki 44% azalmaya nisbətən bu eniş daha ciddi və davamlıdır.
Bloomberg-dəki orijinal məqalədə bir neçə önəmli data da var:
- 5 noyabrda AI yaddaş, optik kommunikasiya, data mərkəzi və AI yarımkeçiricilər ilə bağlı səhm səbətləri birgünlük 12–15% arası düşüb.
- AI səhm səbətləri çıxıldıqda, S&P 500 o gün cəmi 2.3% düşüb.
- Bəzi AI temalı səhm səbətləri ChatGPT-nin çıxışından bəri ən ciddi birgünlük eniş yaşadı.
Bu göstərir ki, 5 noyabr enişi bazarın hamısında eyni satış yox, daha çox əvvəldən yüksək artım və sıx investisiya pozisiyası olan AI sektorunda baş verdi.
Məqalə kəskin enişi fərdi investorların qazanc əldə edib satışa başlaması ilə izah edir, bu izah dəyərlidir, amma tam deyil.
O izah sürətli düşüşü izah edir, amma niyə investorlar bir anda satış qərarı verdi sualını təkbaşına izah edə bilmir.
Bloomberg və Reuters qeyd edir ki, 3 noyabr 2026-da ABŞ orta müddətli seçki sonrası Demokratların hər iki palatanı ələ keçirməsi bazarda AI data mərkəzlərinin genişlənməsində yeni siyasi və tənzimləmə riskinin qiymətləndirilməsinə səbəb oldu.
4 noyabrda bazar əvvəlcə yüksəldi, lakin 5 noyabr risklərin yenidən qiymətləndirilməsi başladı. Eyni zamanda, AI ticarəti çox sıxlaşmışdı.
Ona görə mən bu enişi üç səviyyəyə bölərdim:
| Səviyyə | Əsas motiv | Bazara təsiri |
| Birinci: katalizator | Siyasət dəyişikliyi, AI infrastruktur riskinin yenidən qiymətləndirilməsi | Aktiv satışa səbəb olur |
| İkinci: pozisiyalar | AI pozisiyası sıxlığı, fondlar qazancı qoruyur | Aktiv satış genişlənir |
| Üçüncü: bazar strukturu | CTA, volatillik fondları, leverage ETF-lər, mənfi Gamma | Eniş və volatilliyin böyüməsi |
Əsl diqqətli olunmalı məsələ birinci səviyyəli riskin davamlı pisləşməsidir.
Əgər yalnız ikinci və üçüncü səviyyə de-leveragingdirsə, satış təzyiqi bitəndə bazar tez toparlana bilər.
Lakin birinci səviyyə AI kapital xərcləri və qazanc gözləntilərini davamlı aşağı salırsa, mexaniki satış bitsə də, qiymətlərin dibini görməsi qarantil deyil.
6 noyabr cümə günü Nasdaq 100 təxminən 2% toparlandı, amma VIX hələ 28-dədir, bu, risklərin tam keçmədiyini göstərir.
Mən dörd siqnala diqqət etməyi məsləhət görürəm:
- VIX və müddət strukturu. Əgər VIX azalsa və yaxın-ay, uzaq-ay volatillik strukturu normala qayıtsa, bazarın riskdən çıxma təzyiqi azalda bilər.
- Kvant fondlarının pozisiya azaldıması bitirmi? CTA pozisiyaları, volatillik strategiyalarının hədəf risk arealı və ETF-in yenidən balansı izlənməlidir.
- AI əsas sektorunun nisbi gücü. MU, MRVL, NVDA, LITE, COHR kimi yaddaş, yarımkeçirici və optik kommunikasiya səhm-ləri indeksi izləməkdən çox, ilk dayananlar olurmu?
- AI şirkət kredit riskləri. Reuters xəbər verir ki, 6 noyabrda CoreWeave-in 5 illik CDS spreddi 1,000 baza punktunu aşdı, bu AI infrastrukturunun maliyyə risksinin artdığını göstərir. Ancaq o zaman ABŞ dövlət istiqrazları və ümumi maliyyə bazarında sistematik risk hələ müşahidə edilmirdi.
ABŞ Səhm İnvestisiya Portalı bildirir ki, bu eniş iki tam fərqli qüvvəni eyni vaxtda əhatə edir: AI sektorunun dəyərinin və siyasət gözləntilərinin yenidən qiymətləndirilməsi, bir də bazar strukturu səbəbi ilə məcburi riskin azaldılması.
İki fərqli investisiya nəticəsi var.
- Əgər məcburi de-leveraging əsas səbəbdirsə, satış bitdikdən sonra keyfiyyətli AI səhm-lərdə güclü geri sıçrayış ola bilər.
- Əgər AI kapital xərcləri, layihə maliyyələşməsi və qazanc proqnozları davamlı pisləşirsə, sıçrayış daha uzunmüddətli korrektiv prosesdə aralıq bərpa kimi qalacaq.
Xüsusilə vurğulamaq lazımdır: Goldman Sachs yaddaş səhm səbəti zirvədən 51% geriləyib, bu nə AI köpüyünün tam partladığının sübutudur, nə də indi mütləq almağa dəyər olduğu anlamına gəlir.
Mənim əsas diqqətim VIX-in neçə artdığına deyil, mexaniki satış bitdikdən sonra, AI səhm-lərini yenidən alacaq həqiqi aktiv alımların olub-olmamasındadır.
Bunun davamı “likvidlik şokundan sonra sıçrayış”dır, yoxsa “AI sənayesi dəyərinin yenidən qiymətləndirilməsi”nin əsas ayırıcı xəttidir.
ABŞ Səhm İnvestisiya Portalı VIP-yə qoşulun
Wall Street haqqında ən birinci əl məlumatı əldə edin, kvant investisiya tədqiqat alətlərini eksklüziv əldə edin
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
Ənənəvi Yeni il rallisi, bu il ABŞ fond bazarında hələ də olacaqmı?
ABŞ fond bazarı həm texniki, həm də mövqe baxımından bərpa olunduqdan sonra, Goldman Sachs, Morgan Stanley və JPMorgan ilin sonuna doğru yüksəliş siqnalları verməyə başladı. Mövqelərin kəskin şəkildə boşaldılması, dəyərləndirmənin orta səviyyəyə qayıtması və mövsümi dəstək birlikdə sıxılma şəraitini yaradır. Lakin, qlobal sənaye idxal qiymətləri illik təxminən 24% inflyasiya ilə, pandemiya dövrünün zirvəsini aşıb, inflyasiya ilə bağlı ödənişlər gələn ilin ilk rübündə toplanacaq. Goldman Sachs xəbərdarlıq edir ki, ilin sonundakı yüksəliş həyata keçdikdə, gələcəkdə yüksəliş üçün yer tükənə bilər.

Anthropic-in siyahıya alınması üzrə təqdimatı, CEO deyir: "Hansı bazar şəraiti olmasından asılı olmayaraq maraqlanmıram", "az söz, çox iş görmək" istəyirik
Anthropic IPO üçün hazırlıqlar apararkən, CEO Amodei təqdimatlarda xüsusilə təvazökar davranıb, "az vəd ver, çox nəticə göstər" prinsipini vurğulayıb və IPO vaxtına, bazar dəyişkənliyinə soyuqqanlı yanaşıb. Amodei süni intellekt sektorundakı dalğalanmalar və Nvidia ilə bağlı hadisələrə toxunaraq, IPO ayı və bazar şəraiti barədə xüsusi narahatlıq keçirmədiyini bildirib, hesablama gücünə yatırımların "ən dərin kommersiya problemi" olduğunu açıq şəkildə qəbul edib.
SpaceX(SPCX.US) Starship-in 15-ci sınaq uçuşu: Booster-in geri alınması uğursuz oldu, səbəbi naməlumdur, ilk orbital gediş-gəliş missiyası hələ də üst mərhələnin "qüllə ilə tutulması" ilə yerə enməsini gözləyir
Yerli vaxtla cümə günü, SpaceX Texasda Starship gəmisinin 15-ci uçuş missiyasını həyata keçirdi.

Muskun "bir qiymət" üsulunu seçməyən Anthropic (ANT.US) üçün təqdimat qiyməti 70-78 dollar arasında olacaq, IPO qiymətinin əsas təyin edənləri institut investorlardır
Anthropic gələn həftə tarixdə ən böyük IPO-ya imza atmağa hazırlaşır və bu titulunu SpaceX-in əlindən almağa çalışır. Lakin Elon Musk-a məxsus olan bu şirkətlər qrupundan fərqli olaraq, süni intellekt (AI) əməliyyatlarında qeyri-sabitlik fonunda böyük investorlar onun IPO qiymətinə daha çox təsir imkanına sahib olacaqlar.


