
Array (NYSE:AD) 2025-ci il dördüncü rübündə güclü nəticələr göstərdi

Simli telekommunikasiya provayderi Array (NYSE:AD) 2025-ci il təqvim ilinin dördüncü rübündə
İndi Array almaq üçün uyğun zamandırmı?
Array (AD) 2025-ci il Q4 Rüb Hesabatının Əsas Məqamları:
- Gəlir: 60.33 milyon dollar, analitik proqnozu 56.37 milyon dollar (93.8% illik azalma, 7% üstələmə)
- EPS (GAAP): 0.48 dollar, analitik proqnozu 0.34 dollar (39.6% üstələmə)
- Düzəldilmiş EBITDA: 52.09 milyon dollar, analitik proqnozu 38.77 milyon dollar (86.3% marja, 34.3% üstələmə)
- Əməliyyat Marjası: 14.3%, ötən ilin eyni rübündə -0.9% idi
- Bazar Kapitalizasiyası: 4.35 milyard dollar
"Əhəmiyyətli dəyişikliklərin baş verdiyi 2025-ci ildən sonra Array 2026-cı ilə güclü impulsla başlayır," – deyə Anthony Carlson, Prezident və CEO bildirib.
Şirkətə Ümumi Baxış
1983-cü ildə təsis edildiyi gündən bəri Telephone and Data Systems şirkətinin çoxluğa sahib olduğu törəmə şirkət kimi fəaliyyət göstərən Array (NYSE:Array), 21 ştatda 4.6 milyon müştəriyə mobil telefon, internet və IoT xidmətləri göstərən regional simsiz telekommunikasiya provayderidir.
Gəlirin Artımı
Bir şirkətin uzunmüddətli performansı onun ümumi keyfiyyətinin göstəricisidir. Hər hansı bir biznes bir və ya iki rüb ərzində yaxşı nəticələr göstərə bilər, lakin davamlı olanlar illərlə böyüməyə davam edir.
Son 12 ayda 1.91 milyard dollar gəlir əldə edən Array orta ölçülü biznes xidmətləri şirkətidir və bəzən bu, daha böyük rəqiblərlə müqayisədə miqyas iqtisadiyyatı baxımından dezavantaj yarada bilər.
Aşağıda görə bilərsiniz ki, Array-in gəliri son beş ildə hər il 13.9% azalıb ki, bu da analizimiz üçün zəif əsasdır.
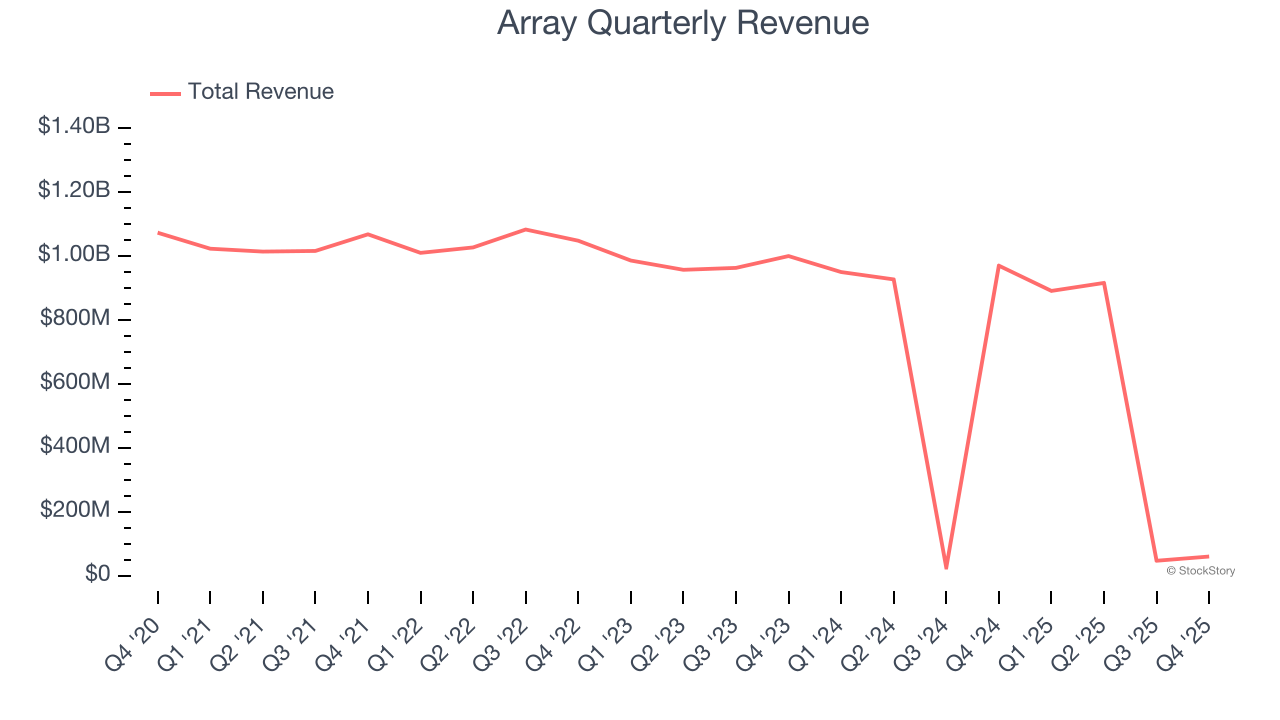
Biz, StockStory olaraq, uzunmüddətli artıma daha çox əhəmiyyət veririk, lakin biznes xidmətləri sektorunda beş illik tarixi baxış bəzən son yenilikləri və ya pozucu sənaye tendensiyalarını qaçıra bilər. Array-in son performansı göstərir ki, tələbatı sıxılmış qalır, çünki onun gəliri son iki ildə illik 30% azalıb.
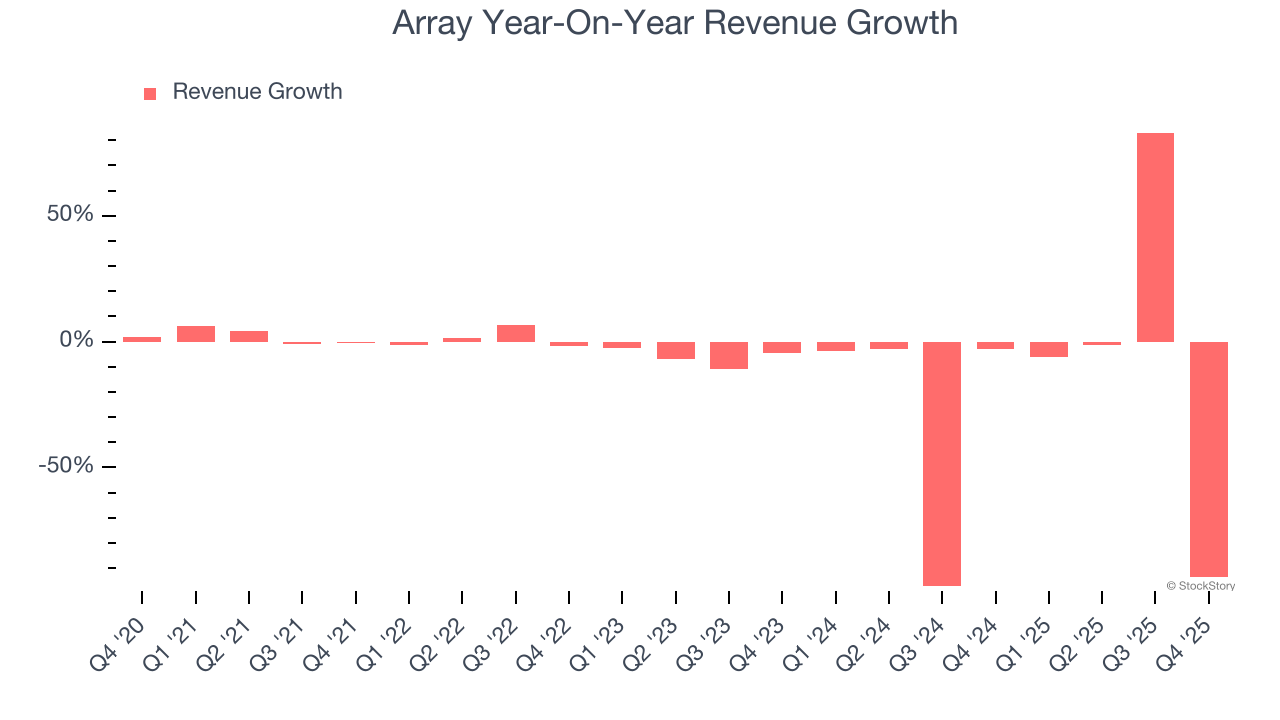
Bu rübdə Array-in gəliri ilbəil 93.8% azalaraq 60.33 milyon dollar olub, lakin Wall Street-in proqnozlarını 7% üstələyib.
Gələcəyə baxdıqda, satış tərəfli analitiklər gəlirlərin növbəti 12 ay ərzində 88.4% azalacağını proqnozlaşdırırlar, bu isə son iki illə müqayisədə daha ləng bir azalmadır. Bu proqnoz ümidverici deyil və göstərir ki, şirkətin məhsul və xidmətləri müəyyən tələbat problemləri ilə üzləşəcək.
Microsoft, Alphabet, Coca-Cola, Monster Beverage — hamısı nəhəng trendlərdən faydalanaraq diqqətdən kənarda qalan artım hekayələri kimi başlamışdı. Biz növbəti belə birini müəyyən etmişik: Wall Street-in hələ də gözardı etdiyi gəlirli bir AI yarımkeçirici şirkəti.
Əməliyyat Marjası
Əməliyyat marjası mənfəətliliyin ən yaxşı ölçülərindən biridir, çünki bu, əsas xərclər (məsələn, marketinq və T&Ə) çıxdıqdan sonra şirkətin nə qədər pul saxladığını göstərir.
Array son beş ildə mənfəətli olub, lakin böyük xərclər bazası ilə məhdudlaşdırılıb. Onun orta əməliyyat marjası 1.9% olub ki, bu da biznes xidmətləri sektoru üçün zəif göstəricidir.
Onun mənfəətlilik tendensiyasına baxdıqda, Array-in əməliyyat marjası son beş ildə 2.5 faiz bəndi azalıb. Array-in performansı bütün aspektlərdən zəif olub – bu, xərclərin artdığını və bunları müştərilərə ötürə bilmədiyini göstərir.
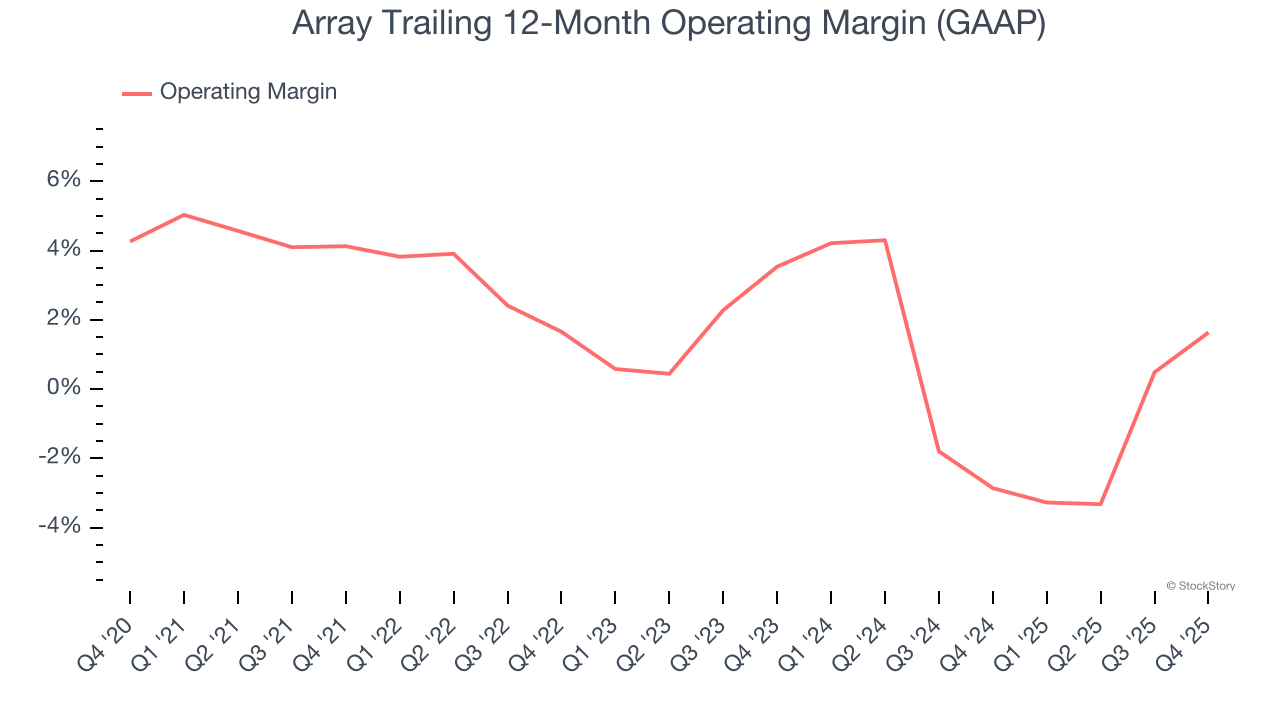
Bu rübdə Array 14.3% əməliyyat mənfəəti marjası əldə edib, bu göstərici ilbəil 15.2 faiz bəndi artıb. Bu artım müsbət hadisədir, xüsusilə gəliri azalsa da, xərclərini daha səmərəli idarə etdiyini göstərir.
Hər Səhmə Düşən Mənfəət
Hər səhmə düşən mənfəətin (EPS) uzunmüddətli dəyişimini izləyirik, çünki bu, uzunmüddətli gəlir artımını izləməkdəki səbəblə eynidir. Lakin gəlirdən fərqli olaraq, EPS şirkətin artımının mənfəətli olub olmadığını vurğulayır.
Təəssüf ki, Array üçün, onun EPS-si son beş ildə illik 25.6% azalıb, bu, gəlirindən də çoxdur. Fərqin əsas səbəbi daha yüksək faiz xərcləri və ya vergilərdir, çünki şirkət bu müddətdə əməliyyat marjasını yaxşılaşdırıb və səhmlərini geri alıb.
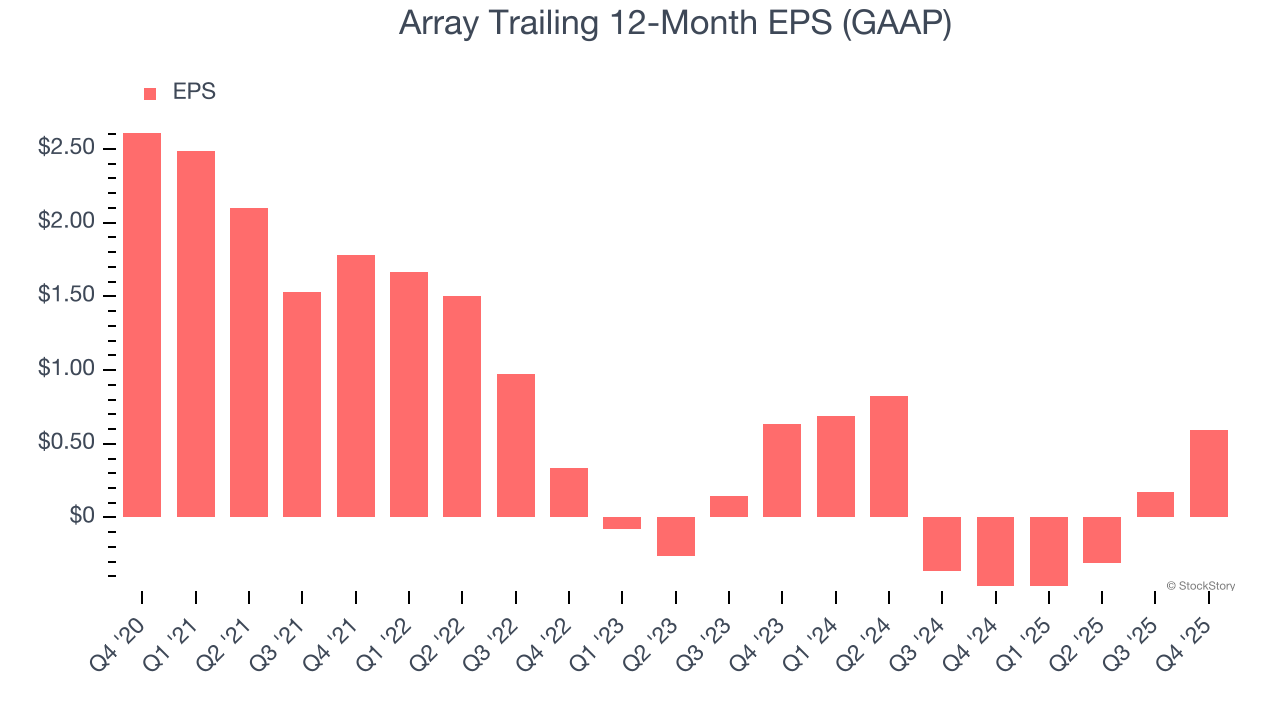
Array-in mənfəətini daha yaxşı başa düşmək üçün ona daha dərindən baxa bilərik. Əvvəl də qeyd etdiyimiz kimi, Array-in əməliyyat marjası bu rübdə artıb, lakin son beş ildə 2.5 faiz bəndi azalıb. Bu, onun daha aşağı mənfəətinin ən əlaqəli səbəbidir (gəlirdəki azalma ilə yanaşı); faiz xərcləri və vergilər də EPS-ə təsir edə bilər, lakin bunlar şirkətin əsas göstəriciləri barədə çox şey demir.
Gəlirdə olduğu kimi, EPS-i də daha qısa müddətdə analiz edirik, çünki bu, biznes üçün ortaya çıxan yeni mövzular və ya inkişaflar barədə məlumat verə bilər.
Baxmayaraq ki, nəticələr mükəmməl deyil, Array-in iki illik illik EPS azalmaları 3.4% olub və bu, onun iki illik gəlir azalmalarından daha yaxşıdır.
Q4-də Array EPS olaraq 0.48 dollar açıqladı, keçən ilin eyni rübündə bu göstərici 0.06 dollar idi. Bu nəticə asanlıqla analitik proqnozlarını üstələdi və səhmdarlar nəticədən razı qalmalıdırlar. Növbəti 12 ay ərzində Wall Street Array-in illik EPS-nin 0.59 dollara çataraq 98.9% artacağını gözləyir.
Array-in Q4 Nəticələrindən Əsas Məqamlar
Array-in bu rübdə analitiklərin EPS gözləntilərini üstələməsi yaxşı oldu. Həmçinin, onun gəlirinin Wall Street-in proqnozlarından xeyli yüksək olması bizi sevindirdi. Ümumilikdə, bu nəticənin bəzi əsas üstünlükləri ilə yaxşı olduğunu düşünürük. Nəticələrdən dərhal sonra səhm qiyməti 50.50 dollarda sabit qaldı.
Array möhkəm mənfəət açıqladı, lakin bir rübün nəticəsi səhm almaq üçün kifayət deyil. Bunun yaxşı bir investisiya olub-olmadığını görmək lazımdır. Bu qərarı verərkən dəyər, biznes keyfiyyətləri və son mənfəət hesabatını daha geniş kontekstdə nəzərə almalısınız.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
Goldman Sachs qlobal səhm bazarı proqnozu: Gələn il AI kapital xərcləri zirvəyə çatacaq, qazanc artımı "kəskin yavaşlayacaq", bulud sahəsinin nəhəngləri "müdafiəvi aktivlər" olacaq
Goldman Sachs-in 2027-ci il üçün qlobal səhmlər strategiyası göstərir ki, AI kapital xərcləri ilə bağlı canlanma zirvəyə yaxınlaşır və qlobal mənfəət artım tempi əhəmiyyətli dərəcədə yavaşlayacaq. S&P 500-un mənfəət artım tempi 36%-dən 11%-ə enəcəyi gözlənilir və amortizasiya təzyiqi tədricən ortaya çıxacaq. Lakin bulud nəhənglərinin dəyərləndirilməsi gözlənilən qiymət/qazanc nisbətinə görə artıq 19.7-ə enib, bu isə məcburi istehlak malları sektorundan aşağıdır və "nisbətən müdafiə xarakterli" aktiv kimi qiymətləndirilir. Goldman Sachs S&P 500 üçün hədəf qiymətin 8700 olacağını proqnozlaşdırır və ABŞ və Yaponiyanı yüksək, Avropanı isə aşağı dərəcədə portfelə daxil etməyi tövsiyə edir.
135 milyard dollar Nvidia səhmlərinə sahib olan Huang Renxun onları satıb pul çıxaracaqmı?
Huang Renxun vəzifəsindən ayrıldıqdan sonra onun təxminən 812 milyon səhmə və 135 milyard dollar bazar dəyərinə sahib NVIDIA portfeli səhm qiymətinə "ciddi təzyiq" yaradır. Satış edib-etməməsi həm hüquqi, həm də bazar məhdudiyyətlərinə tabedir: Qanuni satmaq üçün əvvəlcə hələ açıqlanmayan mənfi məlumatların açıqlanmasını gözləməlidir və bu portfel bütün bazarın altı günlük ticarət həcminə bərabərdir, geniş miqyaslı nağdlaşma isə bir neçə ay ərzində həyata keçirilməlidir.

Ənənəvi Yeni il rallisi, bu il ABŞ fond bazarında hələ də olacaqmı?
ABŞ fond bazarı həm texniki, həm də mövqe baxımından bərpa olunduqdan sonra, Goldman Sachs, Morgan Stanley və JPMorgan ilin sonuna doğru yüksəliş siqnalları verməyə başladı. Mövqelərin kəskin şəkildə boşaldılması, dəyərləndirmənin orta səviyyəyə qayıtması və mövsümi dəstək birlikdə sıxılma şəraitini yaradır. Lakin, qlobal sənaye idxal qiymətləri illik təxminən 24% inflyasiya ilə, pandemiya dövrünün zirvəsini aşıb, inflyasiya ilə bağlı ödənişlər gələn ilin ilk rübündə toplanacaq. Goldman Sachs xəbərdarlıq edir ki, ilin sonundakı yüksəliş həyata keçdikdə, gələcəkdə yüksəliş üçün yer tükənə bilər.

Anthropic-in siyahıya alınması üzrə təqdimatı, CEO deyir: "Hansı bazar şəraiti olmasından asılı olmayaraq maraqlanmıram", "az söz, çox iş görmək" istəyirik
Anthropic IPO üçün hazırlıqlar apararkən, CEO Amodei təqdimatlarda xüsusilə təvazökar davranıb, "az vəd ver, çox nəticə göstər" prinsipini vurğulayıb və IPO vaxtına, bazar dəyişkənliyinə soyuqqanlı yanaşıb. Amodei süni intellekt sektorundakı dalğalanmalar və Nvidia ilə bağlı hadisələrə toxunaraq, IPO ayı və bazar şəraiti barədə xüsusi narahatlıq keçirmədiyini bildirib, hesablama gücünə yatırımların "ən dərin kommersiya problemi" olduğunu açıq şəkildə qəbul edib.


