
Omnicom Group-un (NYSE:OMC) 2025-ci ilin dördüncü rübü: Gəlir gözləntiləri üstələdi

Qlobal reklam nəhəngi Omnicom Group (NYSE:OMC) 2025-ci ilin dördüncü rübü üzrə nəticələrini açıqladı
Omnicom Group-u almaq üçün indi münasib vaxtdırmı?
Omnicom Group (OMC) 2025 Q4 Məlumatları:
- Gəlir: 5.53 milyard dollar, analitik proqnozları 4.50 milyard dollar (illik 27.9% artım, 22.8% üstələmə)
- Düzəliş olunmuş EPS: 2.59 dollar, analitik gözləntiləri 2.94 dollar (11.8% çatışmazlıq)
- Düzəliş olunmuş EBITDA: 928.9 milyon dollar, analitik proqnozları 1.27 milyard dollar (16.8% marja, 27.1% çatışmazlıq)
- Əməliyyat Marjası: -17.7%, keçən ilin eyni dövründə 15.9%-dən aşağı
- Bazar Kapitalizasiyası: 21.39 milyard dollar
"26 noyabr tarixində Interpublic alışının uğurla yekunlaşmasından sonra əsas rəhbərlik və brend elanlarını etdik, korporativ inkişaf strategiyamızı yenilədik və Omni məlumat və texnologiya platformamızın növbəti nəsil versiyasını istifadəyə verdik," - deyə Omnicom-un İdarə Heyətinin sədri və baş direktoru John Wren bildirib.
Şirkətə Baxış
Tarixdə ən yaddaqalan reklam kampaniyalarının hazırlanmasına kömək etmiş geniş yaradıcılıq agentlikləri şəbəkəsi ilə Omnicom Group (NYSE:OMC) dünyanın ən böyük şirkətlərinə reklam, marketinq və kommunikasiya xidmətləri göstərən strateji holdinqdir.
Gəlir Artımı
Bir şirkətin uzunmüddətli satış performansına baxmaq onun keyfiyyəti haqqında fikir verir. Hətta zəif bir şirkət bir-iki rüb parlayar, lakin yüksək səviyyəli şirkət illərlə böyüyər.
Son 12 ayda 17.27 milyard dollar gəlirlə Omnicom Group biznes xidmətləri sektorunda nəhəngdir və miqyas iqtisadiyyatından faydalanır, bu da ona paylama üstünlüyü verir. Bu həmçinin ona sabit xərclərində daha çox çeviklik və rəqiblərdən daha aşağı qiymətlər təklif etmək imkanı verir.
Aşağıda da gördüyünüz kimi, Omnicom Group-un satışları son beş ildə illik orta hesabla 5.6% artıb. Bu, onun xidmətlərinə orta biznes xidmətləri şirkətindən bir qədər çox tələbat olduğunu göstərir ki, bu da analizimiz üçün faydalı başlanğıcdır.
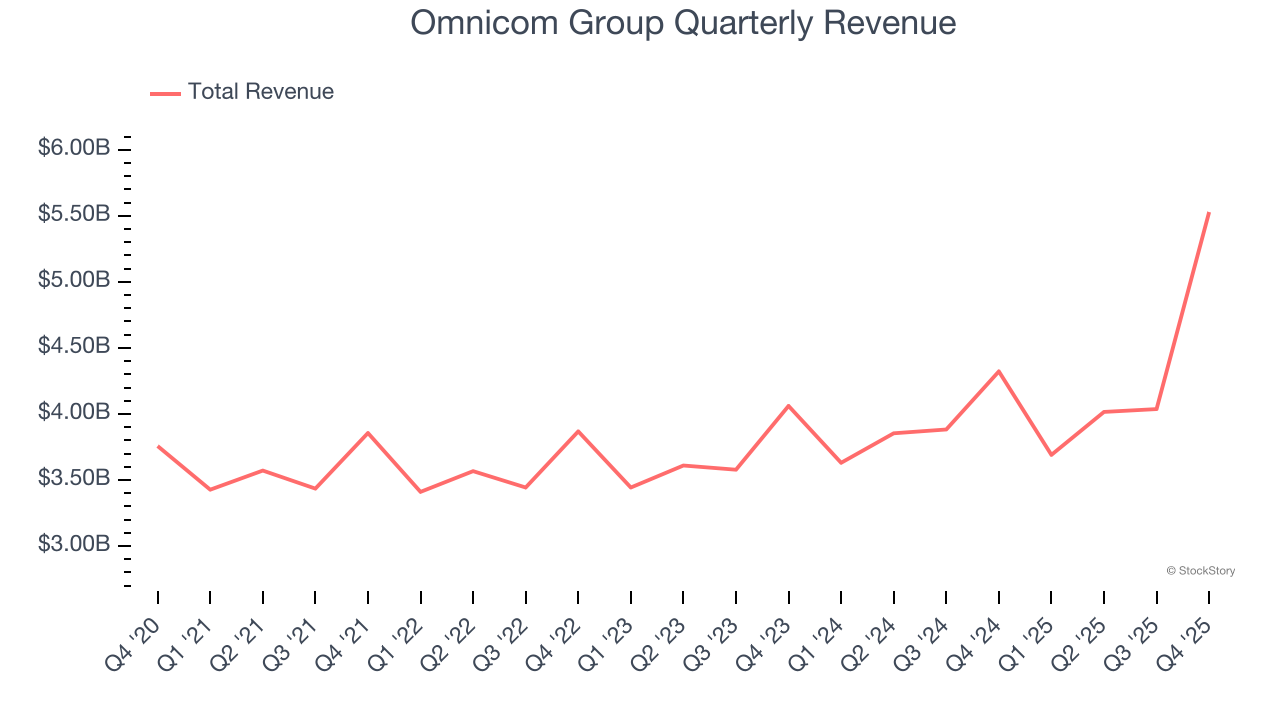
Uzunmüddətli artım ən vacibdir, lakin biznes xidmətləri sektorunda beşillik tarixi baxış yeni innovasiyaları və ya tələb dövrlərini əhatə etməyə bilər. Omnicom Group-un son iki ildə illik gəlir artımı 8.4% olub ki, bu da beşillik trendindən yuxarıdır və tələbatın son vaxtlar artdığını göstərir.
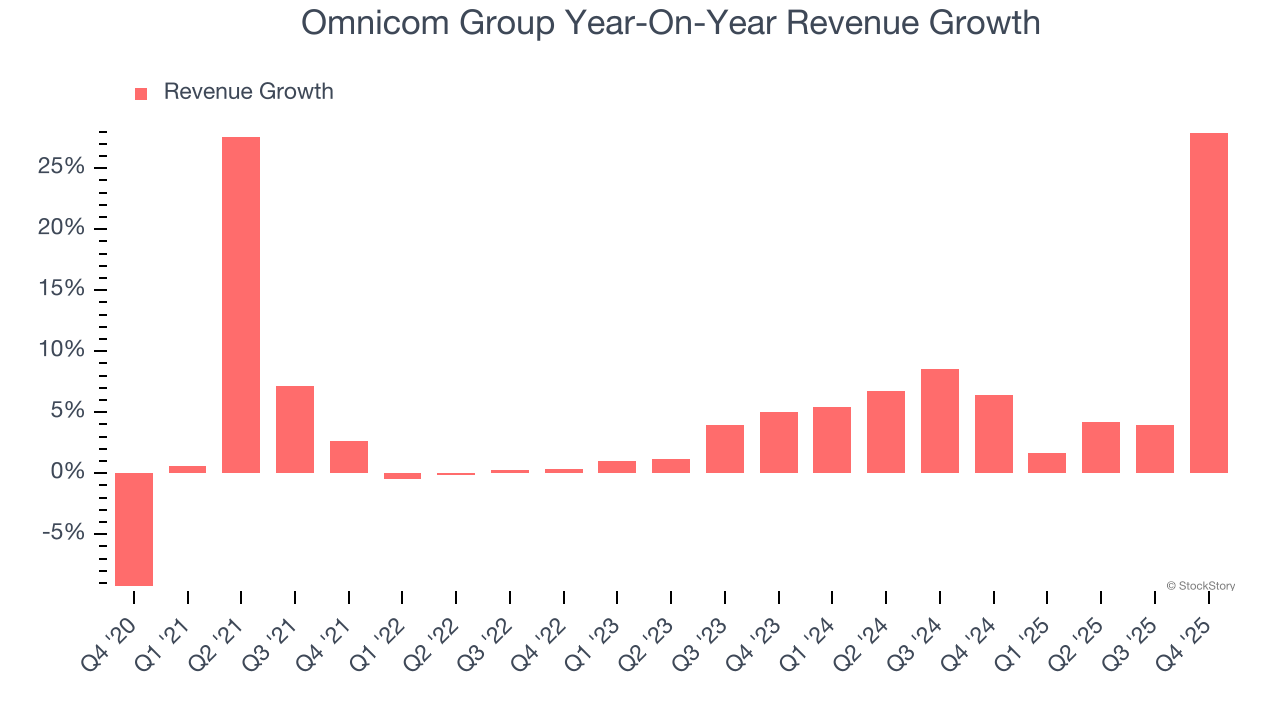
Bu rübdə Omnicom Group illik müqayisədə 27.9% güclü gəlir artımı açıqladı və onun 5.53 milyard dollarlıq gəliri Wall Street-in proqnozlarını 22.8% üstələdi.
Gələcək proqnoza görə, sell-side analitikləri gəlirin növbəti 12 ayda 55.4% artacağını gözləyir, bu da son iki illə müqayisədə irəliləyişdir. Bu proqnoz belə ölçüdə bir şirkət üçün təsir edicidir və şirkətin yeni məhsul və xidmətlərinin gələcəkdə gəlirini daha da artıracağını göstərir.
Proqram təminatı dünyanı fəth edir və demək olar ki, toxunulmamış sənaye qalmayıb. Bu isə proqram təminatı tərtibatçılarına işlərini asanlaşdıran alətlərə tələbatı artırır – istər kritik bulud infrastrukturunun monitorinqi, istər audio və video inteqrasiyası, istərsə də məzmunun fasiləsiz yayımlanması üçün.
Əməliyyat Marjası
Əməliyyat marjası mənfəətin əsas göstəricisidir. Onu, biznesin əsas fəaliyyətindən əldə olunan xalis gəlir kimi düşünün, vergi və borc faizlərinin təsiri olmadan – çünki bunlar şirkətin əsas fəaliyyəti ilə az əlaqəlidir.
Omnicom Group son beş ildə xərclərini idarə etməkdə yaxşı iş görüb. Şirkət orta hesabla 11.9% əməliyyat marjası əldə edib ki, bu da ümumi biznes xidmətləri sektorundan yüksəkdir.
Onun mənfəətliliyindəki trendlərə baxsaq, Omnicom Group-un əməliyyat marjası son beş ildə 12.8 faiz bəndi azalıb. Bu, şirkətin xərcləri ilə bağlı suallar doğurur, çünki gəlir artımı sabit xərclərinə daha çox təsir etməli və daha yaxşı miqyas iqtisadiyyatı və mənfəətlilik gətirməli idi.
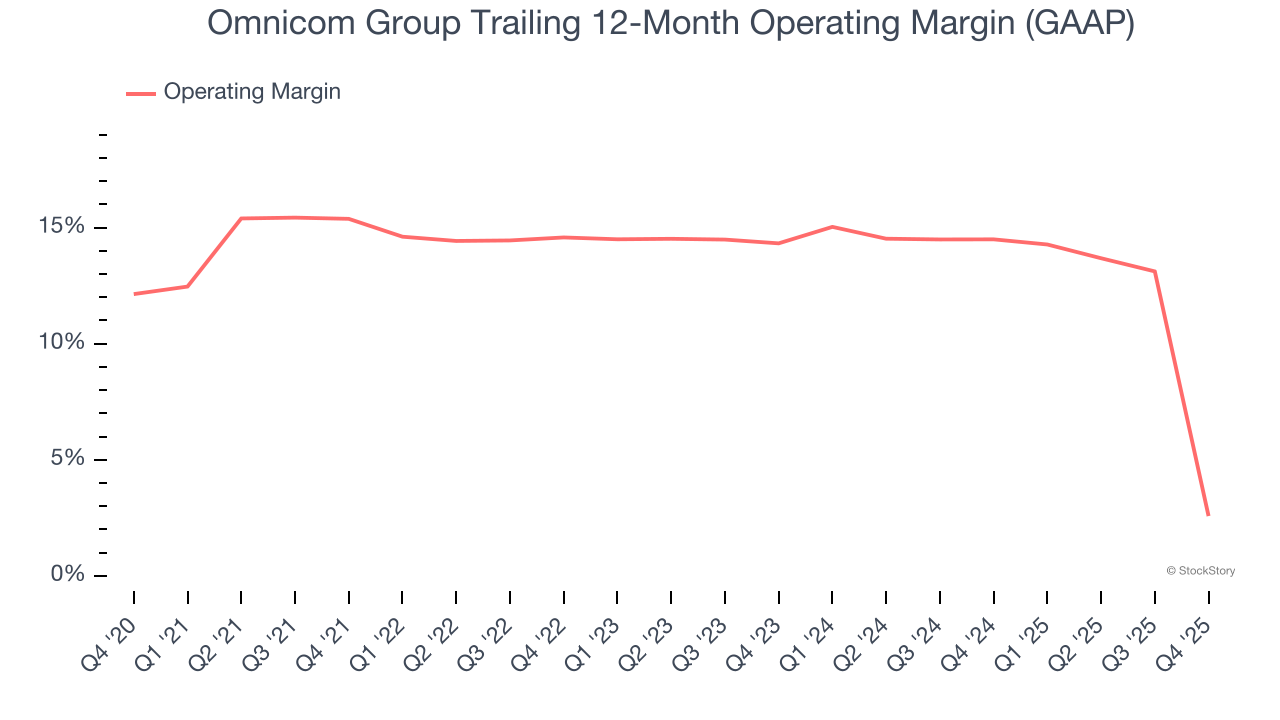
Bu rübdə Omnicom Group əməliyyat mənfəət marjası olaraq mənfi 17.7% əldə etdi, bu isə illik müqayisədə 33.5 faiz bəndi azalmadır. Bu azalma göstərir ki, şirkət daha az səmərəli olub, çünki xərcləri gəlirdən daha sürətlə artıb.
Hər Səhmdə Gəlir
Gəlir tendensiyaları şirkətin tarixi artımını izah edir, lakin uzunmüddətli hər səhmə düşən gəlirin (EPS) dəyişməsi bu artımın mənfəətliliyini göstərir – məsələn, bir şirkət satışını həddindən artıq reklam və promosyon xərcləri ilə süni şəkildə artıra bilər.
Omnicom Group-un EPS-i son beş ildə illik 10.4% orta artımla möhkəm böyüyüb ki, bu da 5.6% illik gəlir artımından yüksəkdir. Lakin biz bunu ehtiyatla qiymətləndiririk, çünki əməliyyat marjası yaxşılaşmayıb və şirkət səhmlərini geri almayıb, yəni fərq azalmış faiz və ya vergi xərclərindən qaynaqlanır.
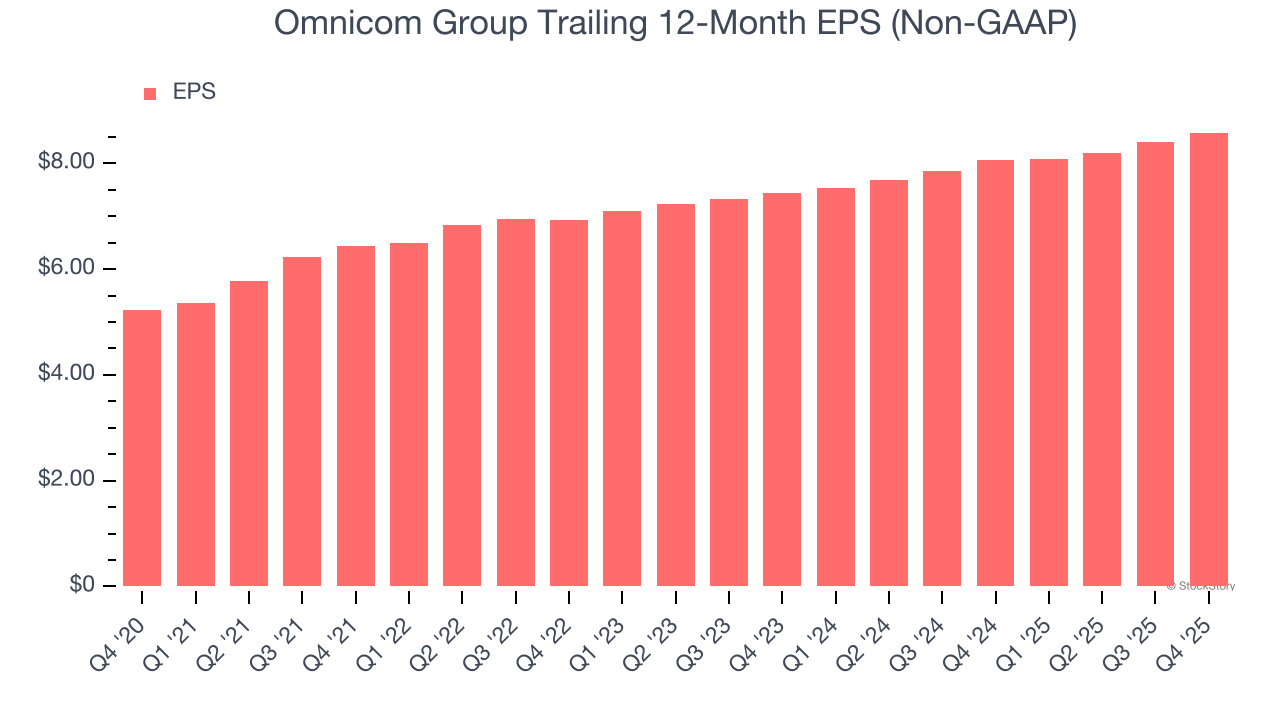
Gəlirdə olduğu kimi, biznesdə dəyişikliyi qaçırmamaq üçün EPS-i daha qısa müddətə təhlil edirik.
Omnicom Group üçün iki illik orta illik EPS artımı 7.5% olub ki, bu da beşillik trenddən aşağıdır. Ümid edirik ki, gələcəkdə böyümə sürətlənə bilər.
Q4-də Omnicom Group 2.59 dollar düzəliş olunmuş EPS açıqladı, bu da keçən ilin eyni dövründəki 2.41 dollardan yüksəkdir. İllik artıma baxmayaraq, bu nəticə analitik proqnozlarını qarşılamadı, lakin biz daha çox uzunmüddətli düzəliş olunmuş EPS artımına diqqət yetiririk. Növbəti 12 ayda Wall Street Omnicom Group-un illik EPS-nin 8.58 dollar olacağını və 18.3% artacağını gözləyir.
Omnicom Group-un Q4 Nəticələrindən Əsas Məqamlar
Omnicom Group-un bu rübdə analitiklərin gəlir proqnozlarını əhəmiyyətli dərəcədə üstələməsi bizi heyran etdi. Digər tərəfdən, EPS nəticəsi proqnozlardan geri qaldı. Ümumilikdə, bu daha zəif bir rüb idi. Hesabatdan dərhal sonra qiymət 71.52 dollar səviyyəsində dəyişməz qaldı.
Bəs, Omnicom Group-a indi investisiya etmək lazımdırmı? Bu qərarı verərkən, qiymətləndirmə, biznesin keyfiyyəti və ən son gəlirlərə daha geniş baxışla yanaşmaq lazımdır.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
Goldman Sachs qlobal səhm bazarı proqnozu: Gələn il AI kapital xərcləri zirvəyə çatacaq, qazanc artımı "kəskin yavaşlayacaq", bulud sahəsinin nəhəngləri "müdafiəvi aktivlər" olacaq
Goldman Sachs-in 2027-ci il üçün qlobal səhmlər strategiyası göstərir ki, AI kapital xərcləri ilə bağlı canlanma zirvəyə yaxınlaşır və qlobal mənfəət artım tempi əhəmiyyətli dərəcədə yavaşlayacaq. S&P 500-un mənfəət artım tempi 36%-dən 11%-ə enəcəyi gözlənilir və amortizasiya təzyiqi tədricən ortaya çıxacaq. Lakin bulud nəhənglərinin dəyərləndirilməsi gözlənilən qiymət/qazanc nisbətinə görə artıq 19.7-ə enib, bu isə məcburi istehlak malları sektorundan aşağıdır və "nisbətən müdafiə xarakterli" aktiv kimi qiymətləndirilir. Goldman Sachs S&P 500 üçün hədəf qiymətin 8700 olacağını proqnozlaşdırır və ABŞ və Yaponiyanı yüksək, Avropanı isə aşağı dərəcədə portfelə daxil etməyi tövsiyə edir.
135 milyard dollar Nvidia səhmlərinə sahib olan Huang Renxun onları satıb pul çıxaracaqmı?
Huang Renxun vəzifəsindən ayrıldıqdan sonra onun təxminən 812 milyon səhmə və 135 milyard dollar bazar dəyərinə sahib NVIDIA portfeli səhm qiymətinə "ciddi təzyiq" yaradır. Satış edib-etməməsi həm hüquqi, həm də bazar məhdudiyyətlərinə tabedir: Qanuni satmaq üçün əvvəlcə hələ açıqlanmayan mənfi məlumatların açıqlanmasını gözləməlidir və bu portfel bütün bazarın altı günlük ticarət həcminə bərabərdir, geniş miqyaslı nağdlaşma isə bir neçə ay ərzində həyata keçirilməlidir.

Ənənəvi Yeni il rallisi, bu il ABŞ fond bazarında hələ də olacaqmı?
ABŞ fond bazarı həm texniki, həm də mövqe baxımından bərpa olunduqdan sonra, Goldman Sachs, Morgan Stanley və JPMorgan ilin sonuna doğru yüksəliş siqnalları verməyə başladı. Mövqelərin kəskin şəkildə boşaldılması, dəyərləndirmənin orta səviyyəyə qayıtması və mövsümi dəstək birlikdə sıxılma şəraitini yaradır. Lakin, qlobal sənaye idxal qiymətləri illik təxminən 24% inflyasiya ilə, pandemiya dövrünün zirvəsini aşıb, inflyasiya ilə bağlı ödənişlər gələn ilin ilk rübündə toplanacaq. Goldman Sachs xəbərdarlıq edir ki, ilin sonundakı yüksəliş həyata keçdikdə, gələcəkdə yüksəliş üçün yer tükənə bilər.

Anthropic-in siyahıya alınması üzrə təqdimatı, CEO deyir: "Hansı bazar şəraiti olmasından asılı olmayaraq maraqlanmıram", "az söz, çox iş görmək" istəyirik
Anthropic IPO üçün hazırlıqlar apararkən, CEO Amodei təqdimatlarda xüsusilə təvazökar davranıb, "az vəd ver, çox nəticə göstər" prinsipini vurğulayıb və IPO vaxtına, bazar dəyişkənliyinə soyuqqanlı yanaşıb. Amodei süni intellekt sektorundakı dalğalanmalar və Nvidia ilə bağlı hadisələrə toxunaraq, IPO ayı və bazar şəraiti barədə xüsusi narahatlıq keçirmədiyini bildirib, hesablama gücünə yatırımların "ən dərin kommersiya problemi" olduğunu açıq şəkildə qəbul edib.


