
Analitiklər SaaS qorxusundan sonra belə Salesforce-da böyük yüksəliş potensialı görürlər

Salesforce (NYSE: CRM) səhmlərinin qiyməti əhəmiyyətli dərəcədə azalıb, bu il proqram təminatı səhmlərinin genişmiqyaslı satışının fonunda dəyərli bir fürsət yaradır. Lakin proqram təminatı xidmət olaraq (SaaS) apokalipsisi şişirdilib və analitiklər artıq buna diqqət yetirir. Süni intellekt SaaS səhmlərini sarsıda bilər, lakin hamısı eyni dərəcədə risk altında deyil. Lider AI modelləri yeni sahələrə genişlənərək SaaS təchizatçılarını təhlükə altına salır, onlar isə öz növbəsində müştəriləri üçün dəyər yaratmaq məqsədilə AI-dan istifadə edirlər.
Salesforce isə, illərdir AI, maşın öyrənməsi və avtomatlaşdırmada lider olub. Onun bu sahədəki səyləri Data Cloud/Agentforce birləşməsində öz nəticəsini tapıb və bu, CRM məlumatları, məlumat idarəçiliyi və analitika üçün vahid platforma, eləcə də süni intellektlə gücləndirilmiş icra imkanı yaradır. Bizneslər üçün nəticə isə, daxili və xarici səmərəliliyi artıran avtomatlaşdırılmış ucdan-uca CRM platformasıdır. AI modelləri ilə bağlı olaraq, Salesforce bütün əsas modellərlə tərəfdaşlıq etmiş, onların platformalarına giriş və tətbiqini inteqrasiya etmişdir.
Analitiklər Hədəfləri Azaltdı: Bazarda Həddindən Artıq Reaksiya
Analitiklərin fəaliyyəti Salesforce-un səhmlərinin qiymətinin düşməsinə səbəb olub, çünki bəzi analitiklər 2025-ci ilin sonu və 2026-cı ilin əvvəllərində qiymət hədəflərini azaldıblar. Lakin bazar həddindən artıq reaksiya verdi və ən aşağı müəyyən edilmiş hədəfdən xeyli aşağıya hərəkət etdi. Fevral ayının ortalarına olan vəziyyətə görə, minimum 15% yuxarı potensial var və konsensus üzrə bu göstərici 70%-ə qədər çatır.
Düzəliş tendensiyası qiymətin konsensusdan aşağı olacağını göstərsə də, 221 dollar minimum göstərici istisnadır və əksər hədəflər 235 dollardan 400 dollara qədər dəyişir ki, bu da konsensusdan xeyli yuxarıdır. İnvestorlar üçün əsas məqam odur ki, analitiklər gələcəkdə qeyri-müəyyənlik görürlər, lakin yenə də bu səhmdə orta və güclü ikirəqəmli artım potensialı olduğunu hesab edirlər.
Son şərhlər arasında Wedbush və Dan Ives-dən iki yeniləmə var. Onlarda qeyd edilir ki, SaaS satışının həddindən artıq olduğunu və SaaS səhmləri üçün cəlbedici alış imkanı yaratdığını bildiriblər. Salesforce-a gəldikdə isə, o, şirkəti AI-də uduzan kimi deyil, AI inqilabının əsas iştirakçısı kimi görür və onu yenidən Dan Ives Wedbush AI Revolution ETF (NYSEARCA: IVES) portfelinə daxil edib.
Dan Ives Wedbush AI Revolution ETF-də yenidən daxil edilməsi səhmin qiymət perspektivini dəstəkləyən digər müsbət amili vurğulayır. Səhmlərin 80%-nə sahib olan institusional investorlar 2026-cı ildə yığımlarını artırırlar. MarketBeat-in məlumatına görə, son 12 ay ərzində onlar 2 dollara qarşılıq 1 dollar tempi ilə alış ediblər və bu tendensiyanı 2026-cı ilin əvvəlində də saxlayıblar. Bu, möhkəm dəstək bazası və bazara müsbət təsir yaradır ki, bu da qiymət azaldıqca güclənib. Əksinə, qısa satıcılar, bu bazar üçün riskdir, zəiflik zamanı satış etmirlər. Son aylarda qısa mövqelər artıb, lakin təsiri az olacaq qədər aşağı səviyyədə qalıb.
Dəyəri Aşağı Qiymətləndirilən Salesforce Yalnız Qiymətləndirmə İlə Üçrəqəmli Artım Göstərə Bilər
Disruptiv faktorlar olsa belə, Salesforce-un gəlir və mənfəət proqnozu güclü olaraq qalır, bazar isə onu dəyərindən aşağı qiymətləndirir. Analitiklərin hesablamalarına görə, bu səhm bu ilki mənfəətin təxminən 16 qatı səviyyəsində qiymətləndirilir, bu özü-özlüyündə dəyərdir və 2035 proqnozuna görə isə bu göstərici 7-dən aşağıdır, bu da zamanla 200%-dən 400%-ə qədər qiymət artımı ehtimalını göstərir. Blue chip texnologiya səhmləri, o cümlədən bu səhmlər, adətən cari ilin mənfəət proqnozunun 30 qatı ətrafında ticarət olunur. Tənlikdə çatışmayan yeganə amil katalizatordur və bu, qarşıdakı hesabat və təlimatda ortaya çıxa bilər.
2026-cı maliyyə ilinin dördüncü rüb hesabatı fevralın sonunda açıqlanacaq və yəqin ki, konsensus proqnozunu üstələyəcək. Analitiklər proqnozlarını artırıblar, lakin konsensus hələ də birrəqəmli olaraq qalır, şirkət isə ikirəqəmli artım proqnozlaşdırır. Təlimat əsas amil olacaq və zəiflik və ya güc siqnalları səhmin qiymətinin hərəkətinə katalizator olacaq.
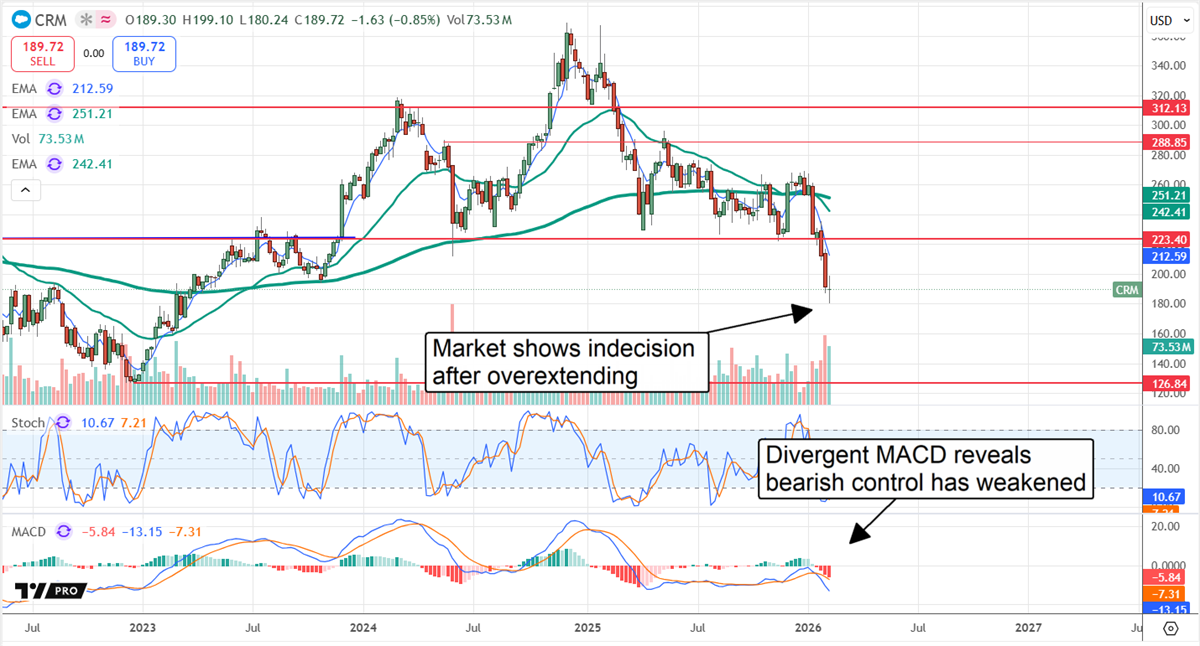
Səhmin qiymət hərəkəti qeyri-sabit olub. Bazar fevralın əvvəlində yeni minimumlara düşdü və eniş davam edə bilər. Lakin ayın ortalarına bazar qeyri-müəyyənlik əlamətləri göstərir və bəlkə də bu, bazarın alt səviyyəsidir. Əgər belədirsə, müqavimət hədəfləri 195 və 225 dollar ətrafında, əsas dəstək isə 180 dollardadır.
Hazırda 1,000 Dolları Harada İnvestisiya Etmək Olar?
Növbəti ticarətinizi etməzdən əvvəl bunu eşitmək istəyəcəksiniz.
MarketBeat Wall Street-in ən yüksək reytinqli və ən yaxşı performans göstərən tədqiqat analitiklərini və onların gündəlik olaraq müştərilərinə tövsiyə etdiyi səhmləri izləyir.
Komandamız, aparıcı analitiklərin hazırda geniş bazar xəbər tutmazdan əvvəl müştərilərinə səssizcə almağı tövsiyə etdiyi beş səhmi müəyyən edib... və siyahıda heç bir böyük adlı şirkət yoxdur.
Onlar hesab edirlər ki, bu beş səhm investorlar üçün hazırda almaq üçün ən yaxşı beş şirkətdir...
Beş Səhmi Buradan Görün
"Niyə Analitiklər SaaS Qorxusundan Sonra Salesforce-da Böyük Yuxarı Potensial Görür" adlı məqalə ilk dəfə MarketBeat-də yayımlanıb.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
Ənənəvi Yeni il rallisi, bu il ABŞ fond bazarında hələ də olacaqmı?
ABŞ fond bazarı həm texniki, həm də mövqe baxımından bərpa olunduqdan sonra, Goldman Sachs, Morgan Stanley və JPMorgan ilin sonuna doğru yüksəliş siqnalları verməyə başladı. Mövqelərin kəskin şəkildə boşaldılması, dəyərləndirmənin orta səviyyəyə qayıtması və mövsümi dəstək birlikdə sıxılma şəraitini yaradır. Lakin, qlobal sənaye idxal qiymətləri illik təxminən 24% inflyasiya ilə, pandemiya dövrünün zirvəsini aşıb, inflyasiya ilə bağlı ödənişlər gələn ilin ilk rübündə toplanacaq. Goldman Sachs xəbərdarlıq edir ki, ilin sonundakı yüksəliş həyata keçdikdə, gələcəkdə yüksəliş üçün yer tükənə bilər.

Anthropic-in siyahıya alınması üzrə təqdimatı, CEO deyir: "Hansı bazar şəraiti olmasından asılı olmayaraq maraqlanmıram", "az söz, çox iş görmək" istəyirik
Anthropic IPO üçün hazırlıqlar apararkən, CEO Amodei təqdimatlarda xüsusilə təvazökar davranıb, "az vəd ver, çox nəticə göstər" prinsipini vurğulayıb və IPO vaxtına, bazar dəyişkənliyinə soyuqqanlı yanaşıb. Amodei süni intellekt sektorundakı dalğalanmalar və Nvidia ilə bağlı hadisələrə toxunaraq, IPO ayı və bazar şəraiti barədə xüsusi narahatlıq keçirmədiyini bildirib, hesablama gücünə yatırımların "ən dərin kommersiya problemi" olduğunu açıq şəkildə qəbul edib.
SpaceX(SPCX.US) Starship-in 15-ci sınaq uçuşu: Booster-in geri alınması uğursuz oldu, səbəbi naməlumdur, ilk orbital gediş-gəliş missiyası hələ də üst mərhələnin "qüllə ilə tutulması" ilə yerə enməsini gözləyir
Yerli vaxtla cümə günü, SpaceX Texasda Starship gəmisinin 15-ci uçuş missiyasını həyata keçirdi.

Muskun "bir qiymət" üsulunu seçməyən Anthropic (ANT.US) üçün təqdimat qiyməti 70-78 dollar arasında olacaq, IPO qiymətinin əsas təyin edənləri institut investorlardır
Anthropic gələn həftə tarixdə ən böyük IPO-ya imza atmağa hazırlaşır və bu titulunu SpaceX-in əlindən almağa çalışır. Lakin Elon Musk-a məxsus olan bu şirkətlər qrupundan fərqli olaraq, süni intellekt (AI) əməliyyatlarında qeyri-sabitlik fonunda böyük investorlar onun IPO qiymətinə daha çox təsir imkanına sahib olacaqlar.


