
MicroStrategy 會不會成為比特幣最大泡沫?從 63.8 萬枚 BTC 到潛在系統性風險的真相

自 2020 年以來,MicroStrategy 逐步將自己從一家軟體公司,轉型為全球最大的企業級比特幣持有者。截至目前,其持倉達到 638,460 枚 BTC,占全網流通量的近 3%。
在大眾眼中,這似乎是對比特幣最強有力的信仰與背書;然而,深入研究其融資結構與市場邏輯後,我們必須承認:這家公司或許也是比特幣市場最大的潛在風險點。
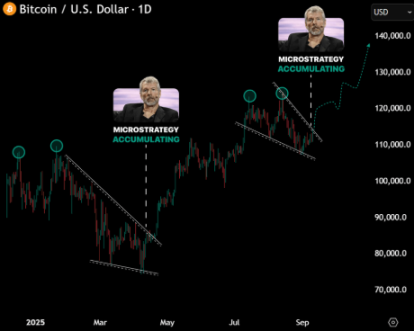
從軟體公司到「比特幣基金」
MicroStrategy 的比特幣買入始於 2020 年,當時 CEO Michael Saylor 稱比特幣是「數位黃金」。
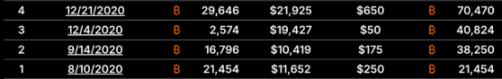
此後,公司通過發行債券、股票等方式累計籌集超過 80 億美元,不斷加倉比特幣。
其平均持倉成本接近 7.3 萬美元 / 枚,高於當下的市場價格。
本質上,MicroStrategy 已經不再是傳統軟體公司,而是一個高槓桿比特幣基金。
股價與信仰泡沫
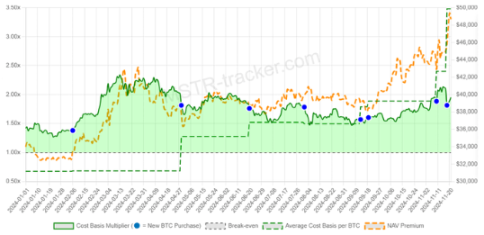
在比特幣 ETF 面世之前,MicroStrategy 股票(MSTR)一度成為投資者獲得 BTC 敞口的替代渠道:
投資者買入 MSTR,相當於間接押注比特幣。
股價長期高於其帳面持有比特幣的淨值(NAV),溢價幅度達到 2–3 倍。
這種溢價的存在完全依賴於市場對 Saylor 的信任與狂熱,而非企業基本面。
一旦市場信心動搖,股價溢價蒸發,MicroStrategy 的再融資渠道將瞬間中斷。
集中化風險與比特幣精神的悖論
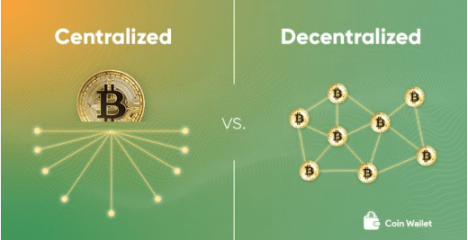
比特幣的核心價值在於去中心化,但 MicroStrategy 卻單獨掌控了接近 3% 的供應量。
這種集中化風險意味著:如果公司因債務或經營壓力被迫拋售,市場將面臨系統性衝擊。
「如果 MicroStrategy 都能賣,那還有誰不會賣?」這種恐懼可能引發連鎖反應,類似 Mt.Gox 或 3AC 的市場崩塌。
槓桿與倒計時
MicroStrategy 的比特幣買入大多依賴債務滾動與股權融資:
隨著債務在 2026 年後逐步到期,公司將面臨巨額償付壓力。
如果資本市場不再支持其增發股票籌資,出售比特幣幾乎是唯一選項。
而一旦啟動清算,63.8 萬枚 BTC 的衝擊可能直接碾壓市場流動性,引發級聯恐慌。
結論
MicroStrategy 的故事揭示了一個加密市場的悖論:
它的持續買入讓比特幣獲得了機構化的合法性,加速了全球 adoption;
但與此同時,它也成為了整個體系最大的集中化風險。
今天所有人都在為 MicroStrategy 的買單喝采,但同樣所有人都在擔心一個問題:當它停止買入,甚至開始賣出時,會不會成為壓垮市場的黑天鵝?
比特幣的未來可能依然光明,但必須正視:MicroStrategy 不是永遠的救世主,它也可能是下一次危機的引爆點。
免責聲明:文章中的所有內容僅代表作者的觀點,與本平台無關。用戶不應以本文作為投資決策的參考。
您也可能喜歡
AI交易退潮及企業盈利增長成就歐股!止步四日連漲但仍有望創7月來最大單周漲幅
歐洲股市此前連續四個交易日上漲並創下歷史新高,但這一漲勢未能持續。Stoxx歐洲600指數本週已累計上漲2.2%,有望創下七月以來最大單週漲幅。
Nebius(NBIS.US)第三季度電話會議:CEO稱AI「需求真實且龐大」 預計2027年第四季度實現稅前盈虧平衡
Nebius集團(NBIS.US)將於美東時間11月12日盤前發佈2026年第三季度業績,並於當日舉行電話會議。
黃仁勳辭職拖累AI交易,美股三大期指集體下跌,英偉達盤前企穩,布油反彈突破96美元
納斯達克100指數期貨下跌超過0.3%,標普500指數期貨下跌0.14%。布倫特原油價格上漲0.37%,每桶報96美元。現貨黃金上漲0.4%,至每盎司3893.48美元。投資者將關注焦點轉向今夜公布的美國PPI數據。
景順Q3持倉大挪移:減持英偉達(NVDA.US)及半導體設備,SpaceX(SPCX.US)持倉激增至超百億美元
景順(Invesco)提交了截至2026年9月30日的第三季度持倉報告(13F)。
加密貨幣價格
更多


