
Giá vàng tiến gần mức cao cuối tháng 10, vì sao Goldman Sachs lại hạ giá xuống còn 4150 USD?

Trang web Huitong ngày 9 tháng 11—— Goldman Sachs đã hạ mục tiêu giá vàng cuối năm 2026 từ 4650 đô la xuống 4150 đô la, cuối năm 2027 từ 5400 đô la xuống 4800 đô la do Fed diều hâu (bao gồm dự kiến tăng lãi suất tháng 12) làm suy giảm nhu cầu vàng như một công cụ phòng ngừa rủi ro chính sách. Tuy nhiên, ngân hàng này vẫn duy trì quan điểm tích cực dài hạn, dự đoán các ngân hàng trung ương sẽ mua khoảng 60 tấn mỗi tháng trong năm 2026-2027, cao hơn nhiều so với mức trung bình 17 tấn trước năm 2022, chiếm phần lớn mức tăng khoảng 15% đến cuối năm 2027.
Vào thứ Hai (ngày 9 tháng 11) phiên châu Á, giá vàng giao ngay biến động tăng, hiện tăng hơn 1% lên gần 4130 đô la/ounce, nằm trong vùng giá cao kể từ cuối tháng 10.
Goldman Sachs gần đây đã hạ dự báo giá vàng, mục tiêu cuối năm 2026 từ 4650 đô la/ounce xuống 4150 đô la/ounce, mục tiêu cuối năm 2027 từ 5400 đô la xuống 4800 đô la do Fed ngày càng diều hâu làm giảm nhu cầu vàng của nhà đầu tư.
Các chiến lược gia của ngân hàng này đã đưa ra trong báo cáo ngày 5 tháng 11 rằng, lần điều chỉnh này giả định Fed duy trì lập trường thắt chặt hơn – bao gồm dự kiến tăng lãi suất tháng 12 – sẽ hạn chế nhu cầu vàng như một công cụ phòng ngừa lạm phát tiền tệ và rủi ro chính sách rộng hơn.
Họ dự đoán nhu cầu phòng ngừa rủi ro này sẽ giảm xuống mức trung bình lịch sử, chứ không trở về mức cao như hồi đầu năm, và cho rằng sự quan tâm đối với quyền chọn mua vàng cũng đang yếu đi.
So sánh với năm 2022: Mua vào của ngân hàng trung ương làm nền, nhưng lãi suất kìm hãm nhu cầu đầu tư
Goldman Sachs chỉ rõ môi trường thị trường hiện tại tương tự năm 2022: khi đó ngân hàng trung ương mua vàng quy mô lớn tạo nền giá vững chắc, nhưng lãi suất tăng đồng thời đã khiến nhu cầu đầu tư cá nhân bị kìm hãm đáng kể.
Vàng là tài sản không sinh lãi, trong chu kỳ tăng lãi suất, chi phí cơ hội so với tài sản sinh lãi như trái phiếu, tiền mặt gia tăng, dẫn đến dòng vốn ETF rút ra và vị thế đầu cơ giảm bớt.
Cấu trúc hiện tại cũng là “mua vào của cơ quan nhà nước làm nền, nhu cầu đầu tư bị kìm hãm” — ngân hàng trung ương mua liên tục mang lại hỗ trợ giá ở phía dưới, còn lộ trình diều hâu của Fed hạn chế khả năng tăng giá.
Điều này có nghĩa là trong ngắn hạn, vàng khó có thể tái diễn thị trường nhu cầu bùng nổ toàn diện, biên độ giá chủ yếu bị hạn chế bởi mức lãi suất, chứ không chỉ bị thúc đẩy bởi tâm lý phòng ngừa rủi ro.
Các chiến lược gia nhấn mạnh, cấu trúc này quyết định xu hướng ngắn hạn sẽ nghiêng về dao động tích lũy thay vì phá vỡ một chiều, nhà đầu tư cần phân biệt giữa hỗ trợ cấu trúc và nghịch cảnh theo chu kỳ.
Mua vào của ngân hàng trung ương: Khoảng 60 tấn mỗi tháng, cao hơn rất nhiều mức trung bình trước năm 2022, tạo động lực chính cho tăng giá
Cho dù nhu cầu đầu tư ngắn hạn chịu áp lực, Goldman Sachs vẫn giữ quan điểm tích cực dài hạn, tập trung chủ yếu vào nhu cầu từ phía các cơ quan chính thức.
Ngân hàng này dự báo ngân hàng trung ương sẽ mua vàng khoảng 60 tấn mỗi tháng trong giai đoạn 2026-2027, cao hơn rất nhiều so với mức trung bình khoảng 17 tấn trước năm 2022; theo chỉ số ba tháng cuộn điều chỉnh theo mùa, lượng mua thực tế hiện nay đã lên tới khoảng 85 tấn mỗi tháng. Lượng mua đều này được Goldman Sachs xem là động lực chính hỗ trợ dự báo tăng giá khoảng 15% đến cuối năm 2027.
Các nhà chiến lược đặc biệt chỉ ra rằng, ngân hàng trung ương các thị trường mới nổi (đặc biệt là Trung Quốc) phân bổ vàng vẫn thấp so với mục tiêu dài hạn tiềm năng, vẫn còn dư địa đáng kể để tăng mua trong tương lai.
Ngoài ra, tranh luận trên thị trường đang chuyển từ "có nên nắm giữ vàng" sang "nên lưu trữ vàng ở đâu", phản ánh mối quan ngại sâu sắc về an toàn dự trữ và lòng tin địa chính trị. Sự bền vững của nhu cầu từ phía các cơ quan chính thức này giúp vàng vẫn có nền giá cấu trúc mặc dù bị lãi suất kìm hãm.
Lộ trình và rủi ro: Cuối năm 2027 giảm lãi suất sẽ là chất xúc tác, nhưng nghịch cảnh gần vẫn còn
Goldman Sachs dự báo, một khi Fed bắt đầu giảm lãi suất — các chuyên gia kinh tế của họ cho rằng bắt đầu từ cuối năm 2027 và kéo dài tới đầu 2028 — vàng sẽ được hỗ trợ thêm.
Tuy nhiên, trong ngắn hạn, ngân hàng này cho rằng từ 3 đến 6 tháng tới, các quỹ giao dịch hàng hóa và quỹ đầu tư vĩ mô sẽ đối mặt với nghịch cảnh từ lãi suất tăng, giá năng lượng không chắc chắn và hạn chế rủi ro càng siết chặt. Họ cảnh báo, giá dầu cao hơn có thể thúc đẩy các chiến lược hệ thống bán ra thêm.
Về rủi ro, Goldman Sachs cho biết, nếu tháng 3 năm 2027 tiếp tục tăng lãi suất, việc nới lỏng bị trì hoãn hoặc dự báo lãi suất cuối kỳ cao hơn, giá vàng cuối năm 2027 có thể chỉ đạt khoảng 4660 đô la, thấp hơn mức cơ sở; ngược lại, nếu mối lo về sự bền vững của nợ công được khơi lại thì giá có thể vượt trên mức cơ sở. Đợt hạ dự báo này diễn ra ngay sau sự đảo chiều mạnh của giá vàng: vàng năm 2025 tăng khoảng 64%, là năm tốt nhất kể từ năm 1979, đạt đỉnh khoảng 5600 đô la vào tháng 1, sau đó giảm xuống khoảng 4070 đô la ngày 6 tháng 11, thấp hơn đỉnh gần 27%.
Goldman Sachs cho rằng, nhà đầu tư dài hạn muốn tiếp cận nhu cầu mua của ngân hàng trung ương hay bảo vệ rủi ro chính sách có thể xem đợt điều chỉnh này là điểm vào tiềm năng.
Kết luận
Goldman Sachs hạ mục tiêu giá vàng cuối năm 2026 và cuối 2027 xuống lần lượt 4150 và 4800 đô la, nguyên nhân cốt lõi là Fed diều hâu – bao gồm dự kiến tăng lãi suất tháng 12 – làm giảm nhu cầu vàng như phòng ngừa rủi ro chính sách, nhu cầu phòng ngừa giảm về mức trung bình lịch sử, quyền chọn mua vàng ít hấp dẫn hơn. Tuy nhiên, ngân hàng này vẫn giữ góc nhìn xây dựng tích cực dài hạn: ngân hàng trung ương mua vàng khoảng 60 tấn mỗi tháng từ 2026 tới 2027, cao hơn nhiều mức trung bình 17 tấn trước 2022, hiện khoảng 85 tấn/tháng, chiếm phần lớn mức tăng khoảng 15% đến cuối năm 2027; phân bổ của ngân hàng trung ương các thị trường mới nổi, đặc biệt là Trung Quốc, vẫn thấp và tranh luận chuyển từ “có nên giữ” sang “giữ ở đâu”. Trong 3 đến 6 tháng tới, lãi suất tăng, giá năng lượng không chắc chắn và hạn chế rủi ro siết lại là nghịch cảnh, giá dầu cao có thể thúc đẩy chiến lược hệ thống bán ra. Cuối năm 2027 giảm lãi suất là động lực hỗ trợ bổ sung; trong kịch bản rủi ro, nếu tăng lãi suất sớm hoặc lãi suất cuối kỳ cao hơn, giá vàng cuối 2027 có thể ở mức khoảng 4660 đô la, còn lo ngại về nợ công có thể đẩy giá vượt mức cơ sở.
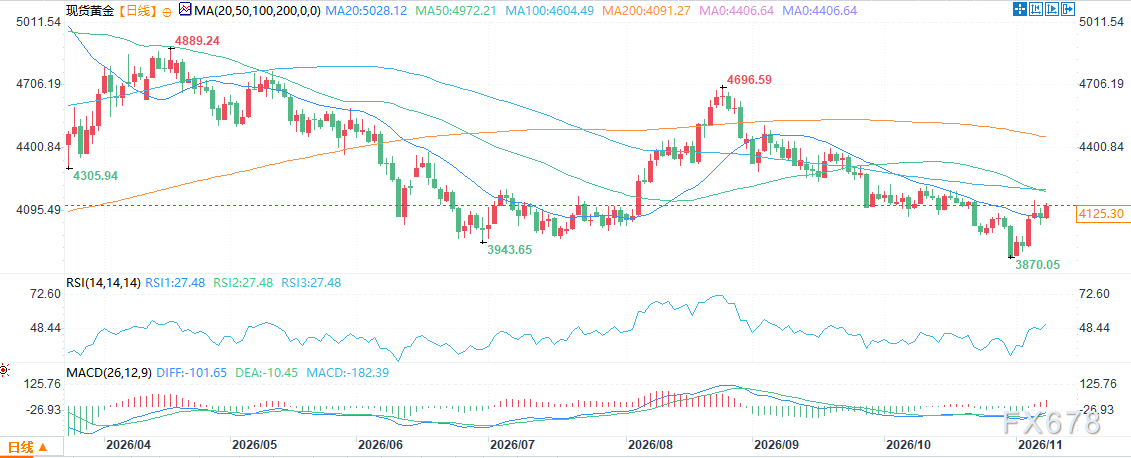
(Biểu đồ ngày giá vàng giao ngay, nguồn: Yihuitong)
Khu vực GMT+8 10:44, giá vàng giao ngay là 4129.48 đô la/ounce.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Báo cáo quý của CoreWeave mạnh nhất lịch sử, nhưng Bernstein và HSBC vẫn kiên trì khuyến nghị "bán ra"
Ba vấn đề cốt lõi bị nghi ngờ là: Ban quản lý tuyên bố giá mỗi megawatt mỗi năm là 20-25 triệu đô la Mỹ, nhưng số liệu tài chính thực tế chỉ cho thấy 9,2 triệu đô; hai tổ chức độc lập ước tính đều cho thấy khoảng trống tài trợ khoảng 33 tỷ đô la Mỹ; trước năm 2028, thị trường sẽ có thêm 55 GW năng lực tính toán mới, gấp 20 lần quy mô của chính CoreWeave. Hiện tại, khoản nợ là 46,9 tỷ đô la Mỹ, vốn chủ sở hữu chỉ 4 tỷ đô, trong mười năm này không có dòng tiền tự do – liệu sự khan hiếm có đủ để trụ đến khi trả hết nợ không là câu hỏi mà báo cáo tài chính mạnh mẽ cũng không thể trả lời.

Làn sóng AI có thể đi theo dấu vết bong bóng đường sắt thế kỷ 19, những người xây dựng chưa chắc là người chiến thắng cuối cùng
Nhà phân tích của Goldman Sachs, Bobby Molavi, đã lấy cơn sốt đường sắt Anh thế kỷ 19 làm ví dụ: 500 công ty đã tiêu tốn hơn tổng thu nhập quốc dân trong một năm để xây dựng 8.000 dặm đường sắt, các nhà đầu tư ban đầu hầu như đều thua lỗ, nhưng những người hưởng lợi thực sự là các “hành khách” đến sau. Ông chỉ ra rằng cơn sốt AI hiện tại được thúc đẩy bởi nợ và động lượng, hệ số P/E dự phóng của S&P 500 ở mức 18 lần chỉ là “hơi rẻ hơn một chút”, còn về việc những người kiến tạo có giữ được giá trị hay không, thì lịch sử không đưa ra một câu trả lời khả quan.

Nếu việc niêm yết của Anthropic vào tuần tới diễn ra suôn sẻ và giá cổ phiếu tăng, thì AI "mọi thứ vẫn như cũ", nếu không thì "một số công ty sẽ phá sản"
Giá trị sụt giảm của hai ông lớn đã gây ra phản ứng dây chuyền—nhà đầu tư bắt đầu áp dụng hệ số doanh thu thận trọng hơn đối với các startup AI, trực tiếp dừng các hoạt động gọi vốn với định giá cao của những công ty chưa có doanh thu. Nhiều quỹ đầu tư mạo hiểm đã khuyến nghị các công ty được đầu tư hạ thấp kỳ vọng định giá, nhanh chóng tích trữ tiền mặt. Các chuyên gia thị trường cảnh báo kết quả niêm yết của Anthropic sẽ trở thành chỉ dấu cho xu hướng ngành: thành công sẽ duy trì sự thịnh vượng, thất bại sẽ khiến một số công ty phải rời cuộc chơi.
Chiết khấu chính trị gia tăng sau cuộc bầu cử Brazil, Morgan Stanley vẫn lạc quan về cổ phiếu dầu khí Brazil (PBR.US), tập trung vào giá nhiên liệu và cổ tức
Morgan Stanley vẫn duy trì xếp hạng lạc quan nhất là "tăng tỷ trọng", nhưng đã hạ mục tiêu giá cuối năm 2027 từ 31 USD xuống 25 USD.

Giá tiền điện tử
Thêm


