
Thị trường bò AI đến ngã ba đường! Phố Wall hiếm thấy cuộc tranh luận nảy lửa giữa phe giá lên và giá xuống

Cứng·AI
Tác giả | Triệu Anh
Biên tập | Cứng AI
Giao dịch trí tuệ nhân tạo bước sang năm thứ ba, Phố Wall xuất hiện sự chia rẽ hiếm gặp trong đánh giá bản chất của sóng tăng này.
Các chuyên gia kinh tế vĩ mô hàng đầu của BCA Research gần đây đã tổ chức một cuộc tranh luận nội bộ giữa hai phe về thị trường AI, với lập trường trái ngược rõ rệt.Phe bi quan cho rằng cổ phiếu Mỹ đang nằm trong bong bóng lợi nhuận, định giá đã phản ánh kịch bản tích cực nhất, hầu như không còn dư địa cho những bất ngờ;
Phe lạc quan lại kiên định rằng thị trường năng lực tính toán đang thiếu cung, tỷ suất hoàn vốn của chi tiêu vốn bị đánh giá thấp nghiêm trọng và đà tăng trưởng lợi nhuận rộng hơn nhiều so với nhận thức phổ biến của thị trường.Trọng tâm của cuộc tranh luận này không nằm ở việc AI có thực sự tồn tại hay không, mà là ngày hội sẽ kéo dài bao lâu và thị trường sẽ phải trả giá ra sao khi kết thúc.
Chốt phiên thứ Hai, chứng khoán Mỹ đồng loạt giảm điểm, chỉ số S&P 500 giảm 0,2%, Dow Jones giảm 0,6%, chỉ số Nasdaq gần như đi ngang.
01
Phe bi quan: Bong bóng lợi nhuận đã hình thành, định giá vượt đỉnh ngành công nghệ năm 2000
Chuyên gia kinh tế trưởng Peter Berezin và chiến lược gia trưởng thị trường mới nổi & vĩ mô cốt lõi Arthur Budaghyan của BCA Research đã bày tỏ quan điểm bi quan rõ ràng trong buổi livestream tranh luận hai chiều diễn ra tuần trước. Theo hai chuyên gia, thị trường cổ phiếu Mỹ hiện đang ở tâm điểm bong bóng lợi nhuận – các chỉ số lãi ròng trông mạnh mẽ, nhưng khả năng duy trì biên lợi nhuận thấp hơn nhiều so với những gì thể hiện, và định giá đã phản ánh hết kết quả lý tưởng nhất.
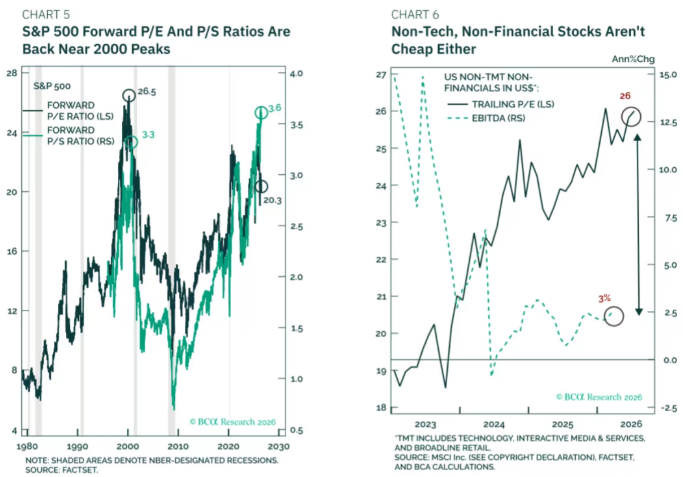
Xét về định giá, hầu như tất cả các tiêu chí đều cho thấy giá cổ phiếu ở mức cao quá mức. Nếu đưa tỷ suất lợi nhuận S&P 500 về mức 2019, hệ số P/E kỳ vọng của chỉ số này hiện xấp xỉ 27 lần, cao hơn đỉnh tháng 3/2000 (26,5 lần).Dù loại các cổ phiếu công nghệ và tài chính ra ngoài, phần còn lại của thị trường vẫn không hề rẻ – theo BCA Research và FactSet, khối này hiện có P/E tăng trượt 26 lần, còn tăng trưởng lợi nhuận hai, ba năm qua chỉ khoảng 3%.
Về vấn đề chi tiêu vốn AI, Berezin và Budaghyan chỉ ra rằng các hãng công nghệ lớn (hyperscaler) đầu tư hàng trăm tỷ USD vào trung tâm dữ liệu, chip chuyên dụng, lưới điện và nâng cấp năng lượng – những chi tiêu khổng lồ này tuy đẩy lợi nhuận kế toán lên, nhưng thực chất lại bào mòn dòng tiền thực. "Mỗi con chip bán ra được tính vào doanh thu & lợi nhuận của bên bán, còn các hãng đám mây siêu quy mô ghi nhận chi phí này là chi tiêu vốn thay vì chi phí vận hành, khiến lợi nhuận kế toán tăng nhưng không kéo theo dòng tiền thực tương ứng", hai chuyên gia nói.
Berezin đánh giá thêm: "AI cuối cùng có thể sẽ đi theo quy luật giống ngành điện – giúp tăng hiệu quả doanh nghiệp, nhưng nếu ai cũng có thì chưa chắc các doanh nghiệp sẽ trở nên lợi nhuận hơn".
02
Phe lạc quan: Năng lực tính toán cung không đủ cầu, định giá nhà cung ứng đám mây siêu quy mô chạm đáy thấp nhất 10 năm
Juan Correa - Giám đốc xây dựng danh mục đầu tư và Noah Weisberger - Giám đốc nghiên cứu cổ phiếu của BCA Research lại có cái nhìn hoàn toàn ngược lại. Hai chuyên gia cho rằng thị trường năng lực tính toán hiện vẫn trong trạng thái nguồn cung khan hiếm chứ chưa thừa, lợi suất chi tiêu vốn bị đánh giá thấp chứ không phải cao và đà tăng trưởng lợi nhuận mở rộng sang nhiều doanh nghiệp chứ không chỉ tập trung một vài cái tên gắn liền với AI.
Ở phía cầu, dữ liệu của BCA Research cho thấy giá trị các đơn hàng đám mây tồn đọng – nghĩa là đã nhận nhưng chưa giao hàng – của các nhà cung cấp dịch vụ đám mây siêu quy mô đã tăng thêm khoảng 750 tỷ USD chỉ trong hai quý gần đây, thể hiện nhu cầu toàn ngành vẫn chạy trước khả năng cung ứng.
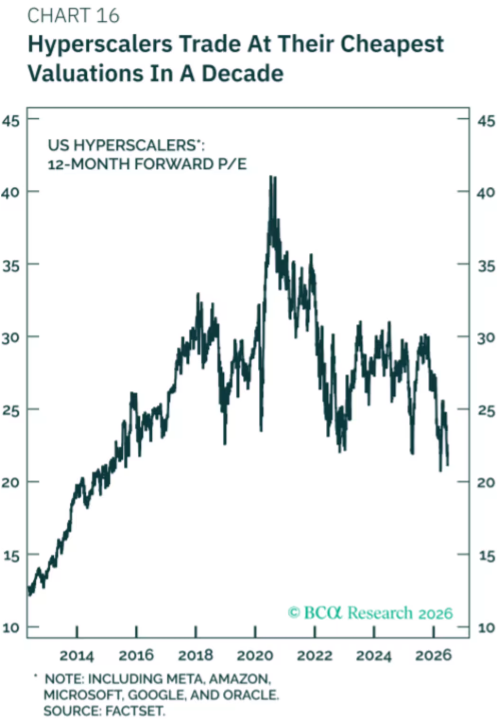
Về mặt định giá, Correa và Weisberger cho rằng mặc dù lo ngại định giá cao vẫn rất phổ biến, nhưng các doanh nghiệp đám mây siêu quy mô thực chất đang giao dịch ở mức định giá thấp nhất gần 10 năm, trong khi lợi suất vẫn tiếp tục cải thiện.
Nhìn vào các tín hiệu lợi nhuận rộng hơn, giá thuê GPU thế hệ mới nhất liên tục tăng trong năm, giá trị hợp đồng đám mây tính theo MW gần như gấp đôi so với một năm trước, tỷ lệ EBITDA trên số nhân viên cũng tăng mạnh; ngoài ra, các mảng lợi nhuận ngoài đám mây lõi cũng tăng trưởng rất nhanh như doanh thu quảng cáo của Meta nhờ AI, hay mảng tìm kiếm của Google phục hồi mạnh. "Kỳ vọng của thị trường sẽ được thực tế quy mô lợi nhuận từ các chi tiêu vốn này trong một, hai quý tới khiến bất ngờ", hai chuyên gia này bình luận.
01
Điểm tranh cãi tối quan trọng: Không phải “có hay không”, mà là “khi nào” và “sẽ kết thúc như thế nào”
Cần chú ý rằng cuộc tranh luận hai chiều lần này không nhằm xét đến tính xác thực của công nghệ AI – cả hai phe đều cho rằng AI đang thay đổi căn bản năng suất doanh nghiệp, phân bổ vốn và thị trường lao động, tiền đề này không tranh cãi.
Vấn đề thực chất nằm ở yếu tố thời gian:Liệu cơn sốt chi tiêu cho AI có thể chạy trước sự nghi ngờ thêm bao lâu, và khi thị trường thanh toán hóa đơn cuối cùng, dư chấn sẽ dữ dội đến mức nào.
Đáng chú ý là ngay cả phe lạc quan cũng thừa nhận rằng cuộc chơi sẽ kết thúc theo cách có tính phá huỷ. "Giao dịch dựa trên chi tiêu vốn cuối cùng sẽ chấm dứt, thậm chí có khả năng kết thúc một cách phá hủy," Correa và Weisberger nhận định, "nhưng hiện tại, động lực vĩ mô và nền tảng vẫn chiếm ưu thế. Điều các nhà đầu tư trường phái tăng giá lo ngại nhất không phải là suy thoái hay lợi nhuận sụp đổ, mà là nén định giá."
Điều này đồng nghĩa dù nhà đầu tư muốn hay không, đều đang là một phần của cuộc tranh luận này – và câu trả lời sẽ do thị trường quyết định trong vài quý tới.
Cứng·AI
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích

Amazon đang bí mật xây dựng cơ sở dữ liệu sản phẩm toàn cầu nhằm ngăn chặn các đại lý mua sắm AI và bảo vệ doanh thu quảng cáo
Amazon đang triển khai kế hoạch với tên mã "World Product Graph", dự định thu thập dữ liệu các sản phẩm đang được bán trên toàn cầu (bất kể có bán trên nền tảng của mình hay không), mục tiêu sẽ ra mắt vào tháng 10 năm 2027 nhằm cạnh tranh trong lĩnh vực tìm kiếm mua sắm, khắc phục khoảng cách với Google ở giai đoạn nghiên cứu sản phẩm, và chống lại sự ảnh hưởng của AI đại lý mua sắm như Meta Muse đối với lưu lượng truy cập cũng như hoạt động quảng cáo. Amazon cho biết tài liệu này đã lỗi thời, nhưng thừa nhận hãng đang nỗ lực cải thiện sự toàn diện của danh mục sản phẩm.

Nvidia rớt xuống mức định giá thấp nhất trong 14 năm! "Nhà đầu tư lớn" Tom Lee kêu gọi mua vào khi giá đáy, nhà đầu tư nhỏ càng giảm càng mua, nhưng phố Wall lại xuất hiện sự chia rẽ.
Sau khi mở cửa vào thứ Năm, các nhà đầu tư cá nhân đã mua ngược lại Nvidia với giá trị ròng lên tới 111 triệu USD trong nửa giờ, lập kỷ lục cho cùng kỳ. Nhà đầu tư như Tom Lee công khai ủng hộ Nvidia, các tổ chức lạc quan về đơn đặt hàng kéo dài tới năm 2028, tăng trưởng doanh thu mạnh mẽ và cơ hội do định giá giảm. Đồng thời, Bernstein, Goldman Sachs và các tổ chức khác trở nên thận trọng hơn về triển vọng của Nvidia; việc ban lãnh đạo tiếp quản sau khi Huang Renxun rời khỏi vị trí cùng năng lực lãnh đạo công nghệ là những lo ngại chính.

Từ SpaceX đến Anthropic, thị trường có chiến lược mới để đối phó với các “ông lớn” lên sàn
Thị trường đang xây dựng chiến lược ứng phó với việc các “ông lớn” niêm yết xoay quanh kỳ vọng “được đưa vào chỉ số”: Quy định mới cho phép các IPO siêu lớn được đưa vào sáu chỉ số chính trong vòng 15 ngày, kích hoạt dòng vốn bị động mua vào tập trung, các nhà đầu tư chuẩn bị trước và sử dụng quyền chọn để phòng hộ và khuếch đại lực mua. Tuy nhiên, lượng cổ phiếu lưu hành của Anthropic chỉ khoảng 6%, cổ phiếu của nhân viên được bán vào ngày đầu tiên và cổ phiếu chào bán riêng không bị khóa có thể gây áp lực cung, trong khi các nhà giao dịch chênh lệch chỉ số sẽ có cơ hội hiếm có.

Giá tiền điện tử
Thêm


