
Tiền mã hóa: Một trò chơi săn mồi được ngụy trang bằng “niềm tin”?

Thị trường tiền mã hóa không thưởng cho những người theo sau, mà chỉ thưởng cho những ai "nhìn thấu ảo ảnh".
Thị trường crypto không thưởng cho những người đi theo, mà chỉ thưởng cho những ai “nhìn thấu ảo ảnh”.
Tác giả: hitesh.eth
Biên dịch: Saoirse, Foresight News
Cốt lõi của các token crypto là niềm tin. Chúng là những công cụ tài chính thuần túy nhất từng được tạo ra, với mục đích rút cạn hy vọng từ con người và chuyển hóa nó thành thanh khoản. Biến động giá token không xuất phát từ giá trị sử dụng thực tế, mà đến từ câu chuyện, từ sự thao túng, từ việc ai đó biết cách biến “sự chú ý” thành vũ khí điều khiển thị trường. Đây không phải là một thị trường bình thường, mà là một chiến trường tâm lý. Phần lớn mọi người hoàn toàn không nhận ra rằng, họ chính là con mồi trên chiến trường này.
Khám phá giá
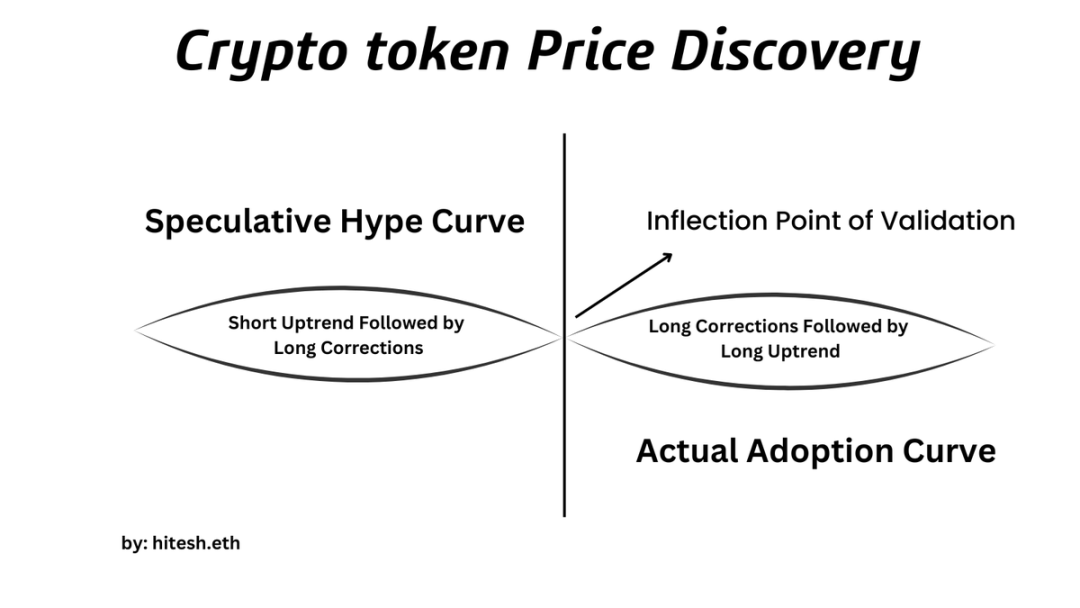
Bất kể câu chuyện quảng bá có hoa mỹ đến đâu, tất cả các token crypto đều tuân theo cùng một chu kỳ khám phá giá. Chu kỳ bắt đầu từ “giai đoạn 0-1”: lúc này, sự thổi phồng chiếm ưu thế tuyệt đối, tỷ lệ ứng dụng thực tế gần như bằng 0. Giá chỉ tăng dựa vào tâm lý thị trường, cộng đồng hình thành quanh “bản thiết kế tương lai” hư cấu, và những lời quảng cáo lấn át hoàn toàn thực tế. Sau đó, đợt điều chỉnh tàn khốc sẽ đến đúng hẹn — loại bỏ những holder thiếu kiên định, đồng thời vạch trần những nhà đầu tư mù quáng chỉ vì một lời “hứa hẹn”.
Giai đoạn giảm sâu thường là bước ngoặt then chốt. Những dự án không có nhu cầu thực sẽ âm thầm biến mất: ngừng cập nhật Twitter, ngừng phát triển kỹ thuật, rồi dần dần rời khỏi thị trường, thanh khoản sẽ chuyển sang các dự án khác. Nhưng một số ít token có thể sống sót, bước vào “giai đoạn 1-10” — lúc này sự thổi phồng giảm nhiệt, ứng dụng thực tế bắt đầu hình thành. Những token này sẽ trải qua một giai đoạn tăng trưởng chậm rãi và tẻ nhạt, cho đến khi nhu cầu thực sự thắp lại làn sóng “niềm tin” thứ hai. Chính làn sóng niềm tin thứ hai này sẽ tạo ra một đợt tăng giá dài và mạnh mẽ. Chỉ những token như vậy mới có thể vượt qua hết chu kỳ này đến chu kỳ khác, còn đa số token sẽ không bao giờ đi được đến bước này.
Sự thật ẩn giấu
Nhìn về tương lai, token sẽ trở nên vô nghĩa đối với hầu hết các dự án. Một khi các doanh nghiệp tư nhân có thể token hóa cổ phần trực tiếp và huy động thanh khoản trên chuỗi, phần lớn token crypto sẽ trở nên vô giá trị. Hiện tại chỉ có hai lĩnh vực token thực sự có giá trị: mạng lưới cơ sở hạ tầng vật lý phi tập trung (DePIN) và một số mảng của tài chính phi tập trung (DeFi) — bởi chúng thúc đẩy sự tham gia và hợp tác ở phía cung. Tất cả các hoạt động liên quan đến token khác, về bản chất đều là các chiêu trò huy động vốn được ngụy trang thành “đổi mới”.
Phần lớn token tồn tại chỉ vì nhà sáng lập muốn kiếm tiền nhanh — nhưng thời đại này sắp kết thúc. Những phương thức huy động vốn tốt hơn đang xuất hiện, và chính sách quản lý cũng đang trên đường đến. Tuy nhiên, Meme coin và các token rác sẽ không biến mất, thậm chí còn nhiều hơn — vì cờ bạc là bản năng của con người. Sự thay đổi duy nhất là, ranh giới giữa “cờ bạc” và “đầu tư” trong tương lai sẽ trở nên rõ ràng: khi bạn đang đánh bạc, bạn sẽ không thể dùng “đầu tư dài hạn” làm bình phong nữa. Bạn phải lựa chọn: hoặc thừa nhận mình đang đánh bạc, hoặc nghiêm túc đầu tư. Còn hiện tại, ai cũng giả vờ mình là nhà đầu tư, kể cả những người chạy theo Meme và FOMO.
Bẫy tâm lý
Bản chất của token crypto là “chuỗi dữ liệu mang tính cam kết”, được thiết kế để thao túng hành vi con người. Cơ chế mở khóa nguồn cung token được thiết lập để kiểm soát “hy vọng” của mọi người; lịch trình khóa token được xây dựng để từ từ bơm “niềm tin” vào thị trường. Những “biện pháp khuyến khích” không chỉ là sự dụ dỗ tài chính, mà còn là những cái bẫy cảm xúc được thiết kế tinh vi. “Sản phẩm” thực sự của các dự án này không phải là token, mà là “niềm tin”. Mục tiêu của mọi câu chuyện quảng bá đều nhắm vào “tư duy phản ứng” của con người — tức là phần bên trong bạn bị chi phối bởi cảm xúc như sợ hãi, bất an, tội lỗi, khao khát, v.v.
Mọi người không mua token, mà mua “cơ hội thoát khỏi thực tại hiện tại”. Đó là lý do tại sao token lan truyền nhanh hơn logic — vì niềm tin lan truyền nhanh hơn sự thật. Đây cũng là lý do tồn tại của “hợp tác thổi phồng”: quỹ đầu tư mạo hiểm vào sớm, market maker thao túng giá, sàn giao dịch chọn thời điểm niêm yết token, KOLs kích động lòng tham, cá mập âm thầm gom hàng, cuối cùng retail mới vào cuộc ở cuối chuỗi, trở thành “liquidity exit” (cung cấp thanh khoản thoát hàng). Đây không phải là âm mưu, mà là quy trình vận hành vốn có của thị trường, là trạng thái bình thường của cả hệ thống.
Sự diệt vong của token
Thứ thúc đẩy sự tăng trưởng của token là đầu cơ, không phải giá trị sử dụng. Tất cả token đều đang chiến đấu trong cùng một “cuộc chiến giành sự chú ý” — token nào không giữ được sự chú ý cuối cùng sẽ biến mất. Trong thị trường này, sự chú ý quan trọng hơn “ứng dụng thực tế”, quan trọng hơn “lợi nhuận”, quan trọng hơn “việc sử dụng sản phẩm”. Nhưng phần lớn các đội ngũ dự án không hiểu điều này, họ chỉ chăm chăm vào biến động giá mà bỏ qua tăng trưởng người dùng.
Một số dự án sẽ dùng các biện pháp khuyến khích để tạo ra “ảo giác tăng trưởng”, nhưng một khi người dùng bắt đầu quan tâm đến giá token hơn là sản phẩm, trò chơi này đã kết thúc. Các biện pháp khuyến khích lẽ ra phải là “cầu nối thúc đẩy ứng dụng thực tế”, nhưng lại bị biến thành “sản phẩm thay thế cho nhu cầu thực”. Khi một dự án mất kiểm soát động lực token, trở thành “tù nhân” của biểu đồ giá chính mình, sứ mệnh cốt lõi của nó sẽ sụp đổ: nhà sáng lập không còn tập trung phát triển, mà chỉ đối phó qua loa; tầm nhìn dự án biến mất, token trở thành lời nguyền. Đối với những dự án “không cần token cũng có thể thành công”, token cuối cùng lại trở thành nấm mồ của họ.
Thanh khoản thoát hàng
Nếu bạn không biết mình đang “mua token từ tay ai”, thì bạn chính là “thanh khoản thoát hàng” (liquidity exit) của người khác. Quá trình khám phá giá token về bản chất là một “trò chơi hợp tác” do người trong cuộc điều khiển: quỹ đầu tư mạo hiểm, sàn giao dịch, market maker, liên minh đầu tư, cá mập và các KOL cốt lõi phối hợp nhịp nhàng để kiểm soát thị trường. Khi retail thấy một token “nóng lên”, người trong cuộc đã xây xong vị thế, chỉ chờ retail vào cung cấp thanh khoản. Vòng seed là giai đoạn tạo ra nhiều tài sản nhất, nhưng retail không bao giờ có cơ hội tham gia — dự án sẽ huy động vốn ở mức định giá cực thấp, nhưng khi niêm yết lại đạt fully diluted valuation hàng chục billions USD.
Retail luôn nghĩ mình “vào sớm”, nhưng thực tế đã quá muộn — việc họ vào chỉ là tạo cơ hội thoát hàng cho những người “vào từ đáy”. Muốn sống sót trong trò chơi này, bạn phải dự đoán trước xu hướng câu chuyện, vào trước khi KOL bắt đầu quảng bá, xây vị thế trước khi chương trình khuyến khích thanh khoản khởi động. Nếu đợi đến khi các YouTuber đều bắt đầu giới thiệu một token nào đó rồi mới mua, bạn đã thua rồi. Nếu bạn không tự nghiên cứu, thì đó không phải là “đầu tư” — bạn chỉ đang “mượn niềm tin của người khác”, và niềm tin vay mượn này cuối cùng chắc chắn sẽ khiến bạn thua lỗ nặng nề.
Phân hóa trong tương lai
Lĩnh vực crypto đang phân tách thành hai thế giới: “crypto được quản lý” và “crypto vô chính phủ”. Thế giới đầu do chính phủ kiểm soát, có hạ tầng tuân thủ, token được phê duyệt và giám sát toàn diện; thế giới sau thì nguyên thủy, khắc nghiệt và tự do — blockchain hướng đến quyền riêng tư, phi tập trung thực sự, các nhà phát triển thực chiến sẽ tồn tại ở đây. Token ban đầu là biểu tượng của “chống lại văn hóa chủ lưu”, nhưng văn hóa này đã chết từ lâu. Crypto đã phản bội chính lý tưởng ban đầu của mình, trở thành “Wall Street trên blockchain”. Tuy nhiên, một “cuộc thanh lọc” sắp diễn ra: token không có nhu cầu thực sẽ biến mất, dự án không có mục tiêu cốt lõi sẽ biến mất.
Những câu chuyện không có nội dung thực chất sẽ biến mất, chỉ những token gắn liền với “ứng dụng thực, dòng tiền thực, mục tiêu thực” mới có thể tồn tại, còn lại đều sẽ biến mất. Bạn cần suy nghĩ rõ ràng lý do mình ở đây — vì token giống như một tấm gương, sẽ phơi bày lòng tham, sự nóng vội, ảo tưởng của bạn. Đa số mọi người đến đây vì “tự do”, nhưng lại bị mắc kẹt trong đầu cơ; vì “giàu có”, nhưng lại lạc lối trong lòng tham; vì “sự thật”, nhưng lại chìm đắm trong dối trá. Thị trường này không thể cứu bạn, câu chuyện không thể cứu bạn — thứ có thể cứu bạn là kỷ luật, là sự thấu hiểu. Quy tắc sinh tồn rất đơn giản: học luật chơi, hành động trước đám đông, đừng bao giờ làm liquidity exit, nhận rõ mình là ai, rồi dấn thân vào “trận chiến” này.
Kết luận
Thị trường crypto không thưởng cho những người đi theo, mà chỉ thưởng cho những ai “nhìn thấu ảo ảnh”. Đám đông luôn hành động chậm chạp, luôn chạy theo FOMO, và luôn trở thành liquidity exit cho người khác. Đừng là một phần của đám đông: hãy xây dựng quy trình của riêng bạn, tạo lợi thế riêng, rèn luyện sự kiên nhẫn của mình. Nếu bạn hiểu trò chơi này, bạn sẽ không sợ nó — mà còn có thể tận dụng nó.
Cuộc “thanh lọc” này sẽ không hủy diệt bạn, mà chỉ tạo ra cơ hội cho bạn. Con đường phía trước sẽ không dễ dàng: thị trường sẽ thử thách niềm tin, khả năng phán đoán thời điểm, sự kiên nhẫn, kiểm soát cảm xúc của bạn, cũng như khả năng giữ vững sự thật khi “đám đông bị nhấn chìm bởi tiếng ồn”. Bây giờ không phải là lúc cầu nguyện cho bull run, mà là lúc xây dựng “niềm tin” của bản thân. Chỉ còn một câu hỏi: khi chu kỳ tiếp theo bắt đầu, bạn sẽ là “người vào sớm”, hay lại tiếp tục trở thành “liquidity exit”?
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Rubin Ultra của Nvidia sẽ tạo ra bao nhiêu nhu cầu CPO? Bernstein: Giá trị quang của mỗi Pod sẽ tăng gấp 5 lần
Bernstein cho rằng kiến trúc Rubin Ultra của Nvidia thúc đẩy nhu cầu về quang học đồng đóng gói (CPO) và cáp quang tăng mạnh, giá trị quang học trên mỗi Pod tăng từ 1 triệu USD lên 5,4 triệu USD, giúp quy mô thị trường hệ sinh thái quang học của Nvidia vào năm 2028 đạt 46,8 tỷ USD (tăng trưởng hàng năm 91%). Dù phải đối mặt với nút thắt cung ứng đế InP, triển vọng ngành vẫn được đánh giá tích cực, tổ chức này tiếp tục xác nhận xếp hạng “vượt trội thị trường” đối với Lumentum, Coherent và Ciena.

UBS triển khai chiến lược quyền chọn vàng hai chiều trong quý 3, đặt cược lớn vào cổ phiếu công nghệ, mua vào SK Hynix (SKHY.US)
Ngân hàng UBS (UBS.US) đã nộp báo cáo về vị thế sở hữu quý 3 kết thúc vào ngày 30 tháng 9 năm 2026 (13F).

SpaceX (SPCX.US) được cho là đang thử nghiệm loại bỏ NVIDIA khỏi tầng rack: phát triển tủ Kessel để bỏ qua bảng tính toán L6, chỉ mua chip
Theo SemiAnalysis: SpaceX tự phát triển tủ Kessel, tránh sử dụng card L6 của Nvidia, tạo thêm lựa chọn cho sản xuất phần cứng của riêng mình.

Bỏ luôn khoản "trả trước thiết bị phát điện trung tâm dữ liệu" trị giá 3,7 tỷ USD! Người mua tua-bin khí tích cực nhất - SoftBank đã nhìn thấy điều gì?
SoftBank đã ghi nhận khoản lỗ ròng 7,1 tỷ USD trong quý thứ hai của năm tài chính 2026. Nguyên nhân chính là khoản thanh toán trước 9,5 tỷ USD để mua thiết bị phát điện cho trung tâm dữ liệu tại Mỹ, trong đó 3,7 tỷ USD đã bị ghi giảm trực tiếp – khoảng 2,9 tỷ USD không được hoàn lại và đã mất trắng. Giám đốc tài chính thừa nhận SoftBank đã đặt hàng trước khi dự án có kế hoạch cụ thể và hiện đang rà soát lại toàn bộ chiến lược mua sắm. "Khách hàng mua tuabin khí mạnh nhất đã bị xóa sổ khoản đặt cọc như vậy."
Giá tiền điện tử
Thêm


