
Oltmish foizga tushdi, savdodan keyingi o'sish 23%! Bu AI reklama kompaniyasi noto'g'ri baholangani mumkinmi?

Agar bir aksiya bu yil qariyb 60% tushib ketgan bo‘lsa, siz biznesda katta muammo bor deb o‘ylashingiz mumkin.
Lekin bu kompaniya hozirgina ko‘rsatgan natijasi quyidagicha: choraklik daromad 55% o‘sdi, sof foyda 72% ga oshdi, erkin pul oqimi qariyb 1,4 milliard dollar bo‘ldi.
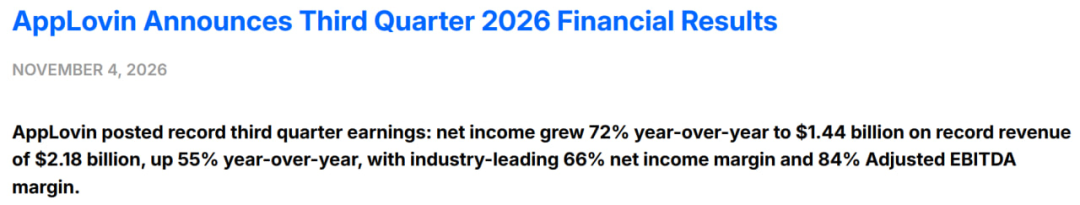
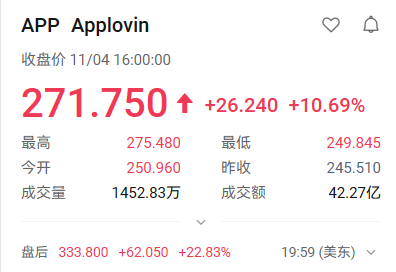
Bu — AI reklama platformasi AppLovin (APP). 4-noyabr kuni savdolar tugagandan so‘ng, moliyaviy hisobot e’lon qilingach, aksiya narxi bir vaqtning o‘zida deyarli 23% ga ko‘tarildi. Oldin qayta-qayta sotilgan aksiya bir kechada yana investorlar uchun jozibador bo‘lib qoldi.
Bozor AI sarmoyalari hali foyda keltirmaydi deb xavotir olishda davom etar ekan, bu kompaniya esa allaqachon AI’ni foyda hamda pulga aylantirmoqda.Oldin tushgan 60% esa, bozor noto‘g‘ri baholadimi yoki investorlar bir paytlar juda qimmatga sotib oldimi?
Ushbu moliyaviy hisobot, aynan shu savoldan kelib chiqib, diqqatga sazovor.
I. Eng asosiy narsa — bu pul oqimi
Uchinchi chorakda, AppLovin daromadi 2,185 milliard dollar, sof foyda 1,439 milliard dollar va sof foyda marjasi qariyb 66%; operatsion pul oqimi hamda erkin pul oqimi har ikkalasi ham qariyb 1,4 milliard dollar atrofida bo‘ldi.
Ko‘pchilikni dastlab 84% ga teng tuzatilgan EBITDA marjasi hayratga solishi mumkin, lekin bu ayrim xarajatlar chiqarib tashlangandan keyin olinadigan ko‘rsatkich, ya’ni har 100 dollar daromadda 84 dollar sof foyda olinadi degani emas.
Solishtirganda, men uchun eng muhimi — ham sof foyda, ham pul oqimi bir vaqtning o‘zida kuchli bo‘lishi. Kamida ushbu chorakda kompaniya o‘sishi qog‘ozda qolmadi, haqiqatan ham katta miqdorda pul qaytarib oldi.
Bu aynan hozirgi AI sarmoyalari uchun juda muhimdir.
Investorlar allaqachon juda ko‘p ulkan hisoblash quvvati rejalari, uzoq muddatli daromad maqsadlari hamda sotib olish majburiyatlarini ko‘rdilar. AppLovin esa boshqa bir nigohni ko‘rsatdi:AI sarmoyasi mavjud biznesni yaxshilab, mijozlarni ko‘proq pul sarflashga va kompaniyani ko‘proq foyda olishga xizmat qiladimi?
Ushbu safar taqdim etilgan javob — ishontiruvchi.
Lekin bu natijani tushunish uchun, pul qanday ishlab topilgani ham muhim.
II. Reklamaberuvchilar nima uchun ko‘proq to‘lashga tayyor?
AppLovin natijaviy reklama bilan shug‘ullanadi. Reklamaberuvchilarning davom etib sarmoya kiritishga tayyorligi oxir-oqibat reklama orqali kelgan mijoz va tushum hisobidan to‘lovlarni qoplay olishiga bog‘liq.
Shu sababli, uning AI modeli qanchalik ilg‘or bo‘lsa ham, bu baribir reklamaberuvchilar tomonidan sinovdan o‘tishi kerak.
Boshqaruv jamoasi telefon konferensiyasida, yangi avlod modellari uchinchi chorakda qisman ishga tushgach, reklamaberuvchilar maqsadli reklama rentabelligiga erishuvchi holda ularning byudjetini kengaytira olganini bildirdi.
O‘yin biznesi daromadi yiliga qariyb 50% ga oshdi va bu ushbu chorakda kompaniya kutgan daromaddan ziyod bo‘lishining asosiy omili bo‘ldi. Shu bilan birga, model o‘qitishga sarmoya ko‘paygan bo‘lsa-da, ma’lumot markazi xarajatlarining daromadga nisbati kamaydi.
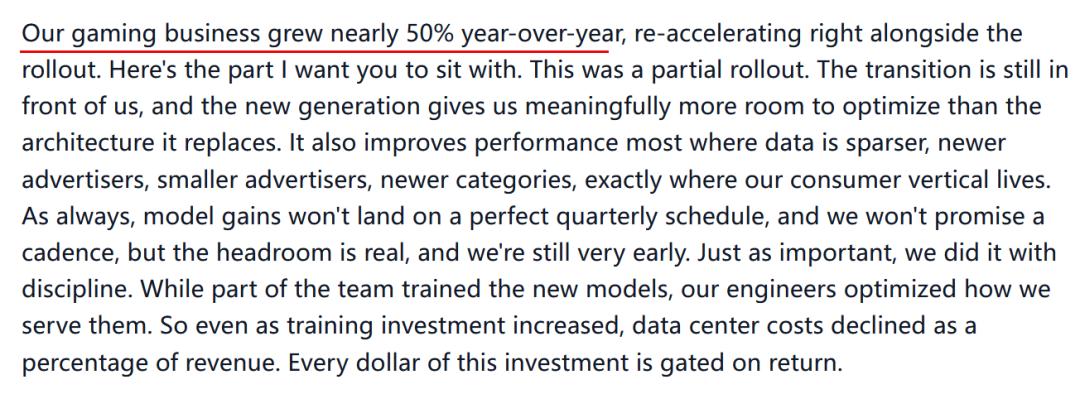
Bu gapni investorlar uchun foydali bo‘lishi uchun tarjima qilganda quyidagicha bo‘ladi:Model reklama samaradorligini oshirdi, reklamaberuvchilar byudjetini oshirishga tayyor, kompaniyaning xizmat ko‘rsatish xarajatlari esa shuncha oshmadi.
Aynan shu foyda o‘sishining daromaddan past bo‘lish sababi hisoblanadi.
Albatta, bu — menejmentning biznes haqidagi tushuntirishi, kelgusidagi byudjet doimiy qoladimi yo‘qmi — ana shu haqiqiy sinov bo‘ladi.
Mening fikrimcha, AppLovinning haqiqiy raqobat ustunligi ham ana shu yerda:U doimiy ravishda reklama beruvchilarga samaraliroq mijozlarni topishda yordam bera oladimi? Samara bor ekan, mijozlar sarmoyani davom ettiradi; natija yomonlashsa, eng chiroyli AI yorlig‘i ham byudjetni tutib turolmaydi.
III. Biznes yaxshi — narx nima uchun tushmoqda?
Sababi, investor to‘layotgan narxda kelajak uchun umidlar ham mujassam.
AppLovin aksiyalari oldingi pasayish sababli, ikkinchi chorak daromadi va uchinchi chorak bo‘yicha daromad prognozi bozordagi kutilmalardan past bo‘lgani uchun, avgustdagi moliyaviy hisobotdan so‘ng aksiya bir paytning o‘zida deyarli 20% tushib ketgan edi.
Demak, bu safar moliyaviy hisobot nimani o‘zgartirdi?
Kompaniya bergan ma’lumotlarga ko‘ra, ikkinchi chorakda daromad ketma-ket choraklar bo‘yicha taxminan 4.4% o‘sdi, uchinchi chorakda esa bu ko‘rsatkich qariyb 13.6% ga yetdi. Bozorda kuchli o‘sish yetishmasligi va xavotir uyg‘ota boshlagani, aynan shu chorakda qayta yaxshilandi.
Lekin bunga “o‘sish sur’ati to‘liq parvozga chiqdi” deb hali erta yozib qo‘ymang.
Kompaniya to‘rtinchi chorak daromadini 2,365 mlrd dan 2,395 mlrd dollargacha bo‘lishini kutmoqda. O‘rtacha hisobda choraklik o‘sish 9%, yillik o‘sish esa 44% ga to‘g‘ri keladi, bu uchinchi chorakdagi 55% yillik o‘sishdan pastroqdir.
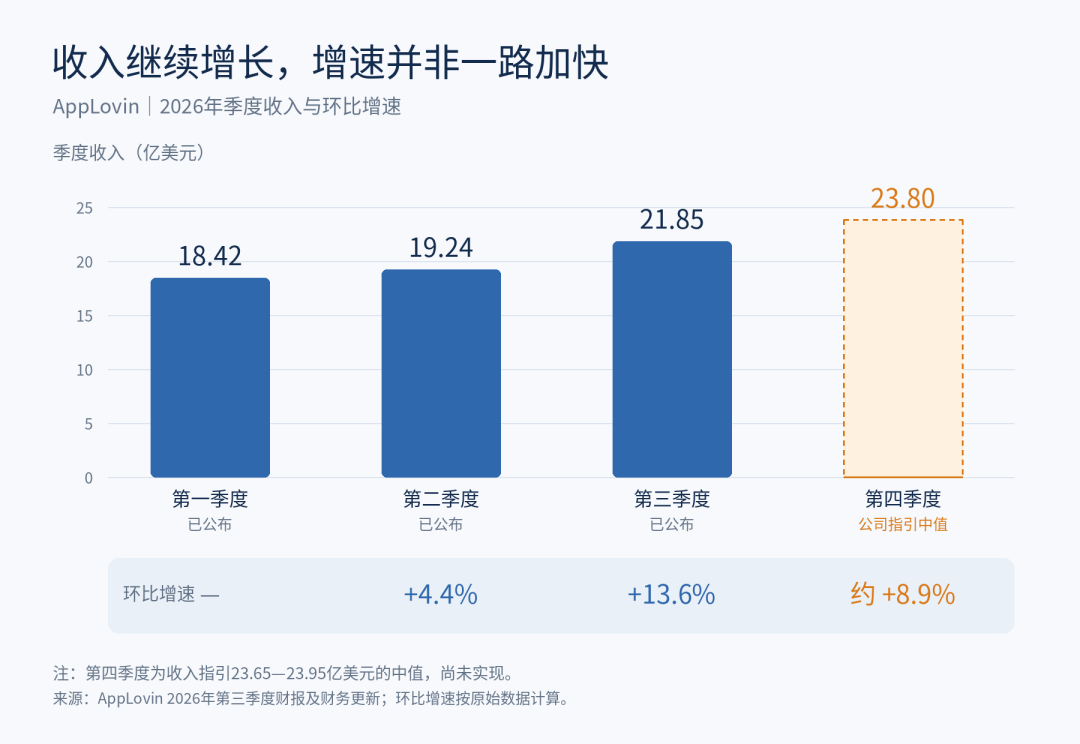
Ushbu hisobot, AppLovin o‘sishi bozorga ko‘ringanidan yaxshiroq ekanini ko‘rsatadi. Lekin to‘rtinchi chorak prognozi sur’at oshishini ko‘rsatmayapti, shuning uchun birgina chorakdagi yutuq bo‘yicha kompaniya bundan buyon faqat tezlashib boradi deb aytish erta.
Bu ham tushuntiradi, nima uchun bitta yaxshi moliyaviy hisobot narxni keskin o‘stira oladi, lekin ilgari shakllangan yuqori bahoga to‘liq asos bo‘la olmaydi.
IV. Qayta o‘sishdan keyin men nima deyman?
AQSH fond bozori investitsiya tarmog‘i (AQSH investitsiyalari sayti) fikricha, ushbu moliyaviy hisobot AppLovin biznes faoliyatiga ijobiy qarash uchun yetarli. Daromad o‘sishi, foyda bilan qo‘llab-quvvatlangan, foyda esa pul oqimi bilan; bu uzoq muddatli maqsadlarni ko‘tarishdan muhimroq.
Lekin ushbu so‘nggi turtkidan keyin, sotib olish uchun sabablar ham yangilanishi kerak.“U allaqachon 60% tushib ketgan”, bu endi qayta jonlangandan so‘ng asosli sabab bo‘lolmaydi.
Kelgusi davrda men ikkita masalaga eng ko‘p e’tibor qarataman.
Eng avvalo, yangi model natijasida reklama beruvchilar byudjeti doimiy oshadimi yoki bu faqat bir chorak o‘sishiga olib keldi xolos?
Ikkinchi, ko‘proq iste’mol va e-commerce mijozlari qamrab olinganidan keyin ham, kompaniya pul keltirish qobiliyatini saqlab qola oladimi?
Yana bir e’tibordan chetda qoladigan nuqta: sof foyda marjasi allaqachon 66% bo‘lsa, kelgusida foydaning o‘sishi doimo marjaning oshishidan kutilmasligi kerak. Keyingi darajadagi foyda kengayishi uchun kompaniyada ko‘proq daromad bo‘lishi kerak.
Mening bahoyim, bu safargi ko‘tarilish biznesdagi ijobiy o‘zgarishlarga asoslanadi va jiddiy e’tiborga loyiq. Mashg‘ulotda qatnashmoqchi bo‘lganlar, men avvalo narx va foyda prognozlari moliyaviy hisobotdan so‘ng barqarorlashishini kutaman, shundan keyin sotib olish foydalimi yo‘qmi baxolayman.
Agar kelgusida reklama beruvchilar byudjetni oshirishda davom etsa, daromad o‘sishi bardavom bo‘lsa va pul oqimi ham mos kelsa, bunday biznes uchun muayyan “premium” to‘lashga tayyorman; agar narx tezroq o‘sdiyu biznes kutilmaga yetib bermasa, unda narx quvishga shoshilmaslik kerak bo‘ladi.
AppLovin hozir isbotladi: AI haqiqatan ham pul topa oladi.Endi investorlar e’tibor berishi kerak bo‘lgan narsa — bu allaqachon ochiq ko‘rinayotgan yaxshi biznesga yana haddan ortiq narx to‘lashdan qochishdir.
AQSH fond bozori investitsiya tarmog‘i VIP’iga qo‘shiling
Wall Street’dan birinchi qo‘l yangiliklar va maxsus tahlil vositalariga ega bo‘ling
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
Bir davrning oxiri! Semianalysis: Huang Renxun bo’lmasdan, Nvidia keyingi Apple bo’ladi
Semianalysis hisoblashicha, Huang Renxunning iste'foga chiqishi asoschiga tayanilgan davrning yakunini anglatadi. Nvidia ehtimol “post-Jobs Apple modelini” nusxalashi mumkin — ya’ni tajovuzkor sarmoyadan aksiyalarni qayta sotib olishga o‘tadi, bu esa ham texnologik taraqqiyot, ham aktsiyadorlar uchun yaxshi emas. Yanada xavotirli tomoni shundaki: Huang Renxun shaxsan barpo qilgan yetkazib berish zanjiri afzalligi, mijoz ishonchi tizimi va ochiq manbali ekotizimning himoya devori merosxo‘rlar tomonidan takrorlanishi qiyin. 2028 yilga kelib esa jami ishlab chiqarish quvvatining 70% dan ortig‘i Nvidia’dan tashqariga yo‘naltirilishi mumkin.

Huang Renxun chiqdi, Nvidia 500 milliard dollarlik AI moliyalashtirish rejasi ham xavf ostida
Huang Renxun boshchilik qilayotgan AI moliyalashtirish platformasi avgustdan buyon ko‘tarinki e’lon qilinsa ham, hozirgacha hech qanday savdo amalga oshmadi. Muammo shundaki, Nvidia faqat 25% kafolat berishni va’da qilgan, bu esa raqib Broadcom (eng yuqori 72.5%)dan ancha past, shu sababli kredit beruvchilar qiziqishi kam. Tahlilchilar fikriga ko‘ra, platforma asosiy liderini yo‘qotgan va Wall Street tomonidan ko‘proq riskni o‘z zimmasiga olish talabi bilan bosimga uchrayotgani sababli, loyiha muddatsiz kechikmoqda.
4 marta ketma-ket o‘sdi! Qisqa muddatli AQSH davlat obligatsiyalari rentabelligi 2022 yildan buyon eng tez o‘sishni qayd etdi, bozor Federal rezervning foiz stavkasini oshirishiga pul tikmoqda
Amerika Qo‘shma Shtatlari qisqa muddatli davlat obligatsiyalari daromadliligi ketma-ket to‘rt savdo kuni davomida keskin oshdi, 2 yillik obligatsiyalar daromadliligi 4,862% ga ko‘tarilib, jami 38,8 baza punktiga o‘sdi va bu 2022 yil iyundan buyon eng katta to‘rt kunlik o‘sish hisoblanadi. 10 yillik daromadlilik ham 5,10% muhim chegaradan oshdi. Real foiz stavkalari ham ko‘tarildi, bozordagi terminal foiz stavkasi prognozi 4,82% gacha ancha oshirilgan, dekabrda foiz stavkalarini oshirish deyarli muqarrar bo‘lib, yanvar oyida yana oshirish ehtimoli 75% ga yetdi.
Kripto narxlari
Ko'proq


