
USDCNY: pastlik tebranishli langar

Renminbi qanchalik barqarorligini bilasizmi? Bir nechta ma'lumotlarga qarasangiz, bunga ishonch hosil qilasiz.
2025-yilda, EURUSD 1.03 dan 1.18 gacha kuchaydi va yil davomida maksimal tebranishi 15.8% ga yetdi, 1 oylik real volatilitet esa deyarli 15% ga chiqdi, bu 2024-yildan ancha yuqori. USDJPY ham shunday: yillik eng yuqori tebranishi 13.6%, 1 oylik real volatilitet maksimal 17% ni tashkil etdi.
Lekin dollar renminbiga nisbatan butunlay boshqacha yo'l tutdi. USDCNY 2025-yil davomida 7.17-7.35 oraliqda tebrandi, yil ichidagi maksimal farq atigi 5.1%; 1 oylik real volatilitet esa doimiy 5% dan pastda, ayniqsa yilning ikkinchi yarmidan keyin, barqarorligi boshqa nodollar valyutalaridan tubdan farqlanadi.
2025-yildan boshlab, USDCNY real volatiliteti (oq rang) ancha past
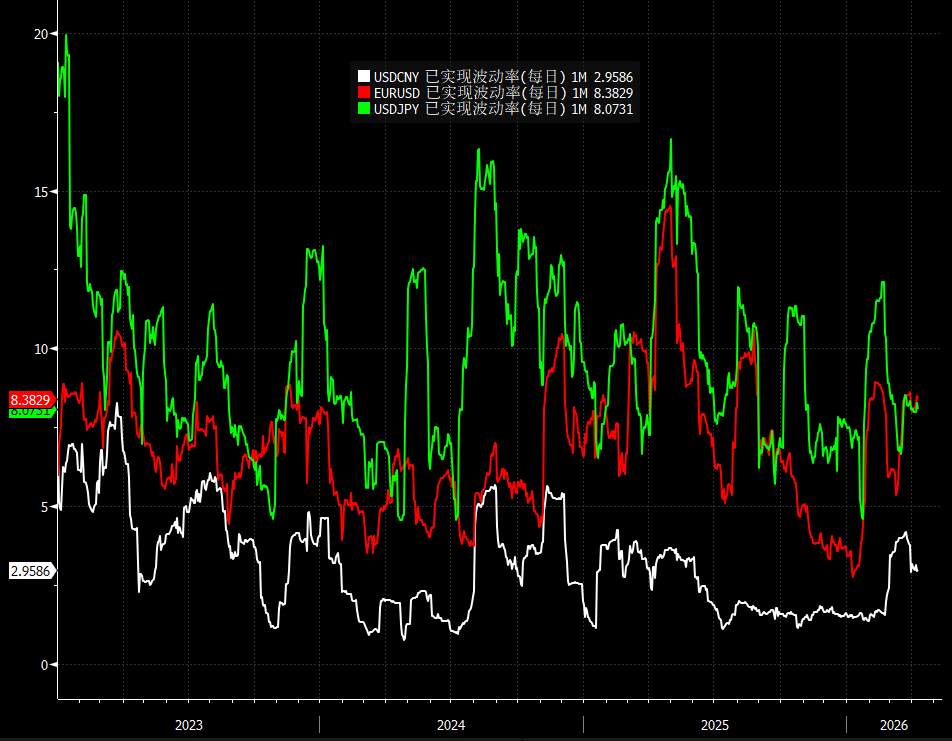
Nodollar valyutalarining volatiliteti keskin o‘zgaradi, renminbi esa juda silliq harakat qiladi—buning ortida aniq kuchli kuch harakat yo‘nalishini belgilab turibdi.
Bu kuch nima? Fikrimizcha, bu asosiy iqtisodiy ko‘rsatkichlar va bozor kutilyotganining uyg‘unligidir.
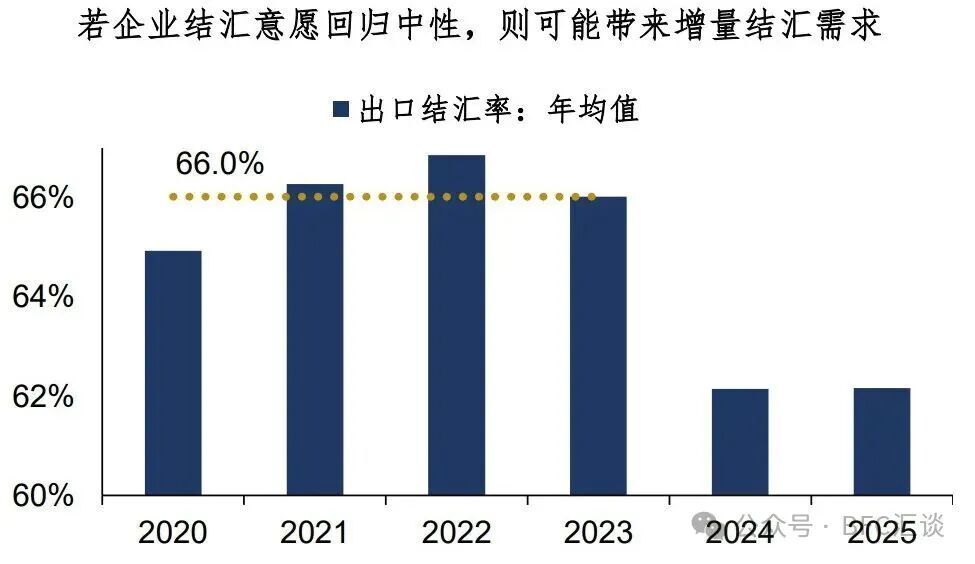
Asosiy ko‘rsatkichlar tomonda, valyuta bo‘yicha milliy ehtiyoj barqaror pastki daraja uchun zamin yaratadi.2025-yilda mamlakatning savdo ortiqchasi 1.18 trillion dollarni tashkil etdi, swap nuqta o‘zgarishlari carry savdolarining yo‘qligini samarali chekladi va biryo‘la renminbi short qilish uchun rag‘bat yetarli emas.Biz ilgari (CNY: soat teskari harakatda) ta’kidlagandik: agar kelgusi eksport firmalari valyuta ayirboshlash istagi neytralga qaytsa, har oy banklararo valyuta bozorida yana 1.5 milliard dollar (ya’ni 10 milliard yuan) ayirboshlash ehiyoji paydo bo‘ladi, uzluksiz valyuta bo‘yicha talab renminbi uchun mustahkam pastki zamin yaratadi.
Bundan tashqari, bozor ishtirokchilari allaqachon renminbinig barqarorligini qabul qilishgan.So‘nggi yillarda obligatsiya va valyuta bozorlarida risklarni boshqarish qarashi shakllangan.Markaziy bank valyuta kursining ortiqcha harakatiga qat’iy yo‘l qo‘ymadi, bozor biryo‘la taxminlarga haddan tashqari bog‘lanib ketishidan saqladi. Bu safar Yaqin Sharq urushi davrida ham tasdiqlandi—Yevro, yen va boshqa energetik import qiluvchi davlatlar valyutalari keskin tebranganida, renminbi nisbatan mustaqil barqarorlikni saqladi. Uzoq muddatli barqaror muhitda ishtirokchilarning odatga aylangan harakat xususiyati, USDCNYning "past volatilitet" holatini ham yaratdi.
2026-yilga kirar ekanmiz, geosiyosiy mojaro eng katta o‘zgaruvchi bo‘lib chiqdi.28-fevralda AQSH-Isroil Eronni harbiy hujumga olib, Brent nefti uch kunda 15% ga oshdi, dollar indeksi bir vaqt 100.5 ga chiqdi, neft narxi "bitta kit paydo bo‘lsa har narsa cho‘kadi" holatini ko‘rsatdi, nodollar valyutalarga bosim kuchaydi. Bu geosiyosiy zarba paytida renminbi yana "past tebranish yagona ankla" rolini isbotladi. USDCNY faqatgina 6.85-6.92 kichik oraliqda tebrandi, o‘rta kurs 6.86 darajasini mahkam ushlab turdi.
Texnik tarafdan qaraganda, USDCNY har xil muddatli volatilitetlarida ham deyarli bir xil silliqlik, 1 oy/3 oy/1 yil narxlari 3.5%-5% oralig‘ida tebranadi va bu nodollar valyutalarning qiyin keskinligi bilan solishtirilganda aniq farq qiladi. Volatilitet konusi ko‘rsatadiki, 1 yillik yashirin volatilitet oxirgi 5 yillik minimal 10% kvantilidan pastda va tarixiy tajriba ko‘rsatadiki, renminbi past tebranish zonaga kirganda odatda 6-12 oy davomida shunday davom etadi. ATR[1] kundalik narx farqi allaqachon 50-80 punktgacha qisqarib, past tebranishli konsolidatsiya davom etmoqda.
Xo‘sh, qanday savdo qilish mumkin? Fikrimizcha, hozirgi muhit "tovar narxiga qarab valyutani tanlash"—neft narxi baland bo‘lsa neft dollari boshqa valyutalarni so‘radi, G7 pastlashadi; rangli metallar va qimmatbaho metallar narxi ko‘tarilsa, xomashyo valyutalari va rivojlanayotgan bozorlarga foyda, USDCNY esa bilvosita foyda ko‘radi.
Bugungi tahlilni xulosa qilamiz:
1. 2025-yilda har bir valyutaning yashirin va real volatilitetiga nazar solinsa, nodollar valyutalarda opsion bozori tizimli ravishda xavfini yetarli baholamagan, USDCNYda esa bu ikki ko‘rsatkich juda moslashgan. Renminbining past tebranish va barqarorligi bozor kutilyotgani va asosiy ko‘rsatkichlarning birlashgan mahsuli bo‘lib, geosiyosiy mojarolar bu vaziyatni o‘zgartirmadi;
2. O‘rta muddatda, USDCNY katta ehtimol bilan 6.70-7.00 oraliqda harakatda qoladi, asosiy oraliq 6.80-6.90, renminbi umumiy mustahkam, so‘nggi xavflar qisqarib bormoqda. Past tebranishli muhitda, USDCNY call optionlarini (7.0 dan yuqori amalga oshirish narxida) sotish yoki keng strangle option sotish[2] (6.75-7.05 oralig‘ida) hali ham qiymatga ega;
3. Nodollar valyutalarda, urush volatilitetni chegaradan oshirdi, shuning uchun trendlarga ergashish va pozitsiyalarni qat’iy boshqarish kerak. Qisqa muddatda esa bozor asosan neft dollari uchun so‘ruv muhitida, "tovar narxiga qarab valyuta" bo‘ladi, shuning uchun geosiyosiy voqealardan kelib chiqqan volatilitet o‘sishlarini kuzatish zarur.
[1] ATR (Average True Range, haqiqiy tebranish o‘rtachasi): Ma'lum davr davomida har kungi "haqiqiy tebranish" (kundalik eng yuqori va past narxlar farqi, kunning eng yuqori narxi bilan oldingi kun yopilish narxi farqi, kunning eng past narxi bilan oldingi kun yopilish narxi farqining eng kattasi) ni o‘rtacha qiymatiga hisoblaydi. Qiymat qanchalik yuqori bo‘lsa, bozor volatiliteti shunchalik yuqori; qiymat past bo‘lsa, bozor sokin.
[2] Keng strangle option (Strangle): Bir xil muddati bo‘lgan, farqli amalga oshirish narxida bitta call va bitta put opsionni birgalikda sotish (yoki sotib olish) strategiyasi. Sotish yo‘nalishi, bozor narxi intervalda tebranadi va past volatilitetda bo‘lishi kutilyotganida mos keladi. Biroq, narx biror amalga oshirish qiymatidan katta farq qilsa, sotuvchida cheksiz yo‘qotish riski bor.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
Bir davrning oxiri! Semianalysis: Huang Renxun bo’lmasdan, Nvidia keyingi Apple bo’ladi
Semianalysis hisoblashicha, Huang Renxunning iste'foga chiqishi asoschiga tayanilgan davrning yakunini anglatadi. Nvidia ehtimol “post-Jobs Apple modelini” nusxalashi mumkin — ya’ni tajovuzkor sarmoyadan aksiyalarni qayta sotib olishga o‘tadi, bu esa ham texnologik taraqqiyot, ham aktsiyadorlar uchun yaxshi emas. Yanada xavotirli tomoni shundaki: Huang Renxun shaxsan barpo qilgan yetkazib berish zanjiri afzalligi, mijoz ishonchi tizimi va ochiq manbali ekotizimning himoya devori merosxo‘rlar tomonidan takrorlanishi qiyin. 2028 yilga kelib esa jami ishlab chiqarish quvvatining 70% dan ortig‘i Nvidia’dan tashqariga yo‘naltirilishi mumkin.

Huang Renxun chiqdi, Nvidia 500 milliard dollarlik AI moliyalashtirish rejasi ham xavf ostida
Huang Renxun boshchilik qilayotgan AI moliyalashtirish platformasi avgustdan buyon ko‘tarinki e’lon qilinsa ham, hozirgacha hech qanday savdo amalga oshmadi. Muammo shundaki, Nvidia faqat 25% kafolat berishni va’da qilgan, bu esa raqib Broadcom (eng yuqori 72.5%)dan ancha past, shu sababli kredit beruvchilar qiziqishi kam. Tahlilchilar fikriga ko‘ra, platforma asosiy liderini yo‘qotgan va Wall Street tomonidan ko‘proq riskni o‘z zimmasiga olish talabi bilan bosimga uchrayotgani sababli, loyiha muddatsiz kechikmoqda.
4 marta ketma-ket o‘sdi! Qisqa muddatli AQSH davlat obligatsiyalari rentabelligi 2022 yildan buyon eng tez o‘sishni qayd etdi, bozor Federal rezervning foiz stavkasini oshirishiga pul tikmoqda
Amerika Qo‘shma Shtatlari qisqa muddatli davlat obligatsiyalari daromadliligi ketma-ket to‘rt savdo kuni davomida keskin oshdi, 2 yillik obligatsiyalar daromadliligi 4,862% ga ko‘tarilib, jami 38,8 baza punktiga o‘sdi va bu 2022 yil iyundan buyon eng katta to‘rt kunlik o‘sish hisoblanadi. 10 yillik daromadlilik ham 5,10% muhim chegaradan oshdi. Real foiz stavkalari ham ko‘tarildi, bozordagi terminal foiz stavkasi prognozi 4,82% gacha ancha oshirilgan, dekabrda foiz stavkalarini oshirish deyarli muqarrar bo‘lib, yanvar oyida yana oshirish ehtimoli 75% ga yetdi.
Kripto narxlari
Ko'proq


