
CRWV фінансовий звіт перевершив очікування, акції зросли після закриття на понад 7%! Дохід за третій квартал зріс на 168% до 3,661 млрд доларів, скоригована операційна маржа підвищилася до 10%, річний прогноз підвищено до 13-13,3 млрд доларів
 2026/11/11 03:40
CoreWeave (CRWV) цей звіт за третій квартал тимчасово зняв занепокоєння ринку щодо уповільнення попиту на інфраструктуру AI. Дохід зріс на 168% у порівнянні з попереднім роком, рентабельність перевищила очікування, а також підвищено прогноз на річний дохід та скоригований операційний прибуток. Після телефонної конференції акції зросли приблизно на 5% (після закриття зростали до 10%). Проте боргові зобов’язання також швидко більшають: на кінець кварталу борг виріс до приблизно 46,9 млрд доларів, витрати на відсотки в Q4, ймовірно, залишатимуться значно вищими за операційний прибуток. Історія зростання триває, але також продовжує зростати фінансове навантаження.
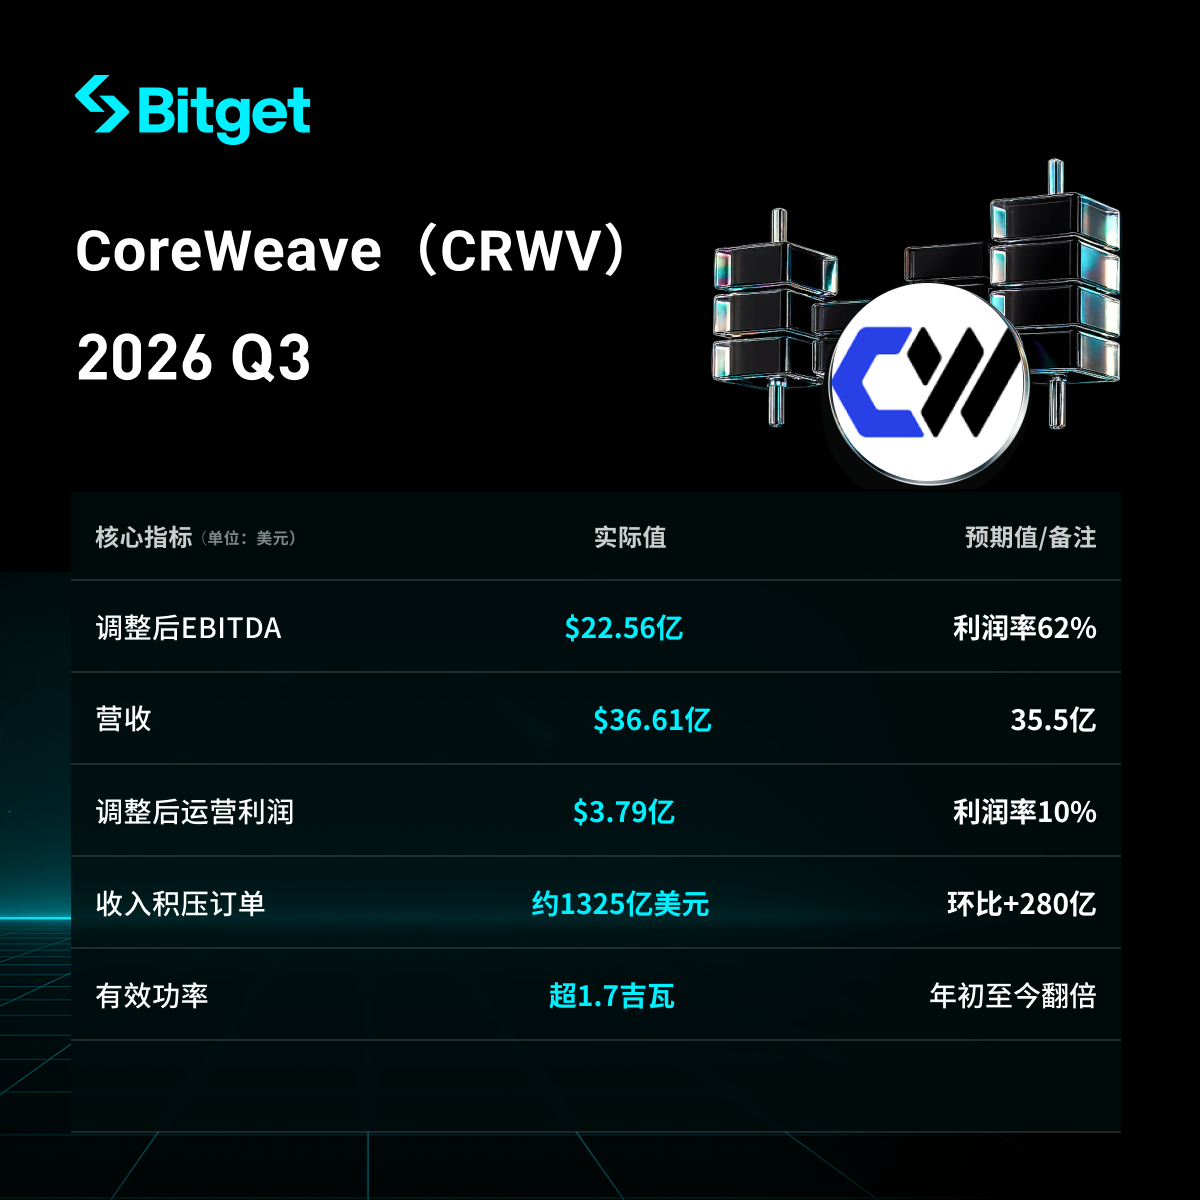
Ключові тези
- Q3 дохід 3,661 млрд доларів: +168% рік до року, +42% квартал до кварталу, перевищив очікування ринку (близько 3,55-3,56 млрд доларів) і власну верхню межу прогнозу компанії, вперше за один квартал приріст доходу перевищив 1 млрд доларів.
- Скоригований EBITDA склав 2,256 млрд доларів, рентабельність — 62%; скоригований операційний прибуток — 379 млн доларів, операційна маржа піднялася до 10% (Q2 — 5%, Q1 — лише 1%), досягнуте двозначне значення на квартал раніше, ніж очікувалось.
- Сума накопичених замовлень — близько 13,25 млрд доларів (приріст на ~2,8 млрд доларів квартал до кварталу), підписана загальна потужність понад 4,6 ГВт, ефективна потужність понад 1,7 ГВт (з початку року подвоїлася).
- Прогноз річного доходу на 2026 рік піднято до 13,0-13,3 млрд доларів (раніше 12,4-13,2 млрд доларів), скоригований операційний прибуток прогнозовано на рівні 1,275-1,375 млрд доларів (середнє значення підвищено на ~26%), цільовий показник річного доходу на кінець року підвищено до 20-21 млрд доларів.
- За квартал борг виріс приблизно на 11,8 млрд доларів до 46,9 млрд доларів, Q3 чисті витрати на відсотки — 846 млн доларів; очікувані Q4 витрати на відсотки — 1,05-1,15 млрд доларів, що становитиме близько 1,4 рази скоригованого операційного прибутку. CEO наголосив, що не буде випускати необеспечені боргові облігації материнською компанією за поточної високої прибутковості, основна ставка робиться на фінансування під конкретні контракти, аванси від клієнтів і операційний грошовий потік.
1. Загальний дохід та показники прибутку
| Дохід | 3,661 млрд доларів | +168% | Вищий за очікування (3,55-3,56 млрд доларів), перевищує власний прогноз компанії |
| Скоригований EBITDA | 2,256 млрд доларів | Різке зростання | Рентабельність — 62%, вище очікуваних 57,6% |
| Скоригований операційний прибуток | 379 млн доларів | Суттєве покращення | Рентабельність — 10% (Q2 — 5%) |
| Чистий збиток | 709 млн доларів | Збільшення | Чистий збиток на акцію 1,27 долара, краще очікуваного збитку |
| Чисті витрати на відсотки | 846 млн доларів | Різке зростання | Близько 23% від доходу |
Квартальний приріст доходу вперше перевищив 1 млрд доларів, в основному завдяки прискоренню поставок виробничих потужностей та вигідному ціновому середовищу. Витрати на амортизацію досягли 1,89 млрд доларів (близько 52% доходу), операційний грошовий потік — приблизно 1,98 млрд доларів, проте витрати на майно та обладнання склали 9,44 млрд доларів, що призвело до значного чистого відтоку готівки. Кількість необмежених грошових коштів — близько 4,1 млрд доларів.
2. Накопичені замовлення, виробничі потужності та попит
- Накопичені замовлення приблизно 13,25 млрд доларів (на кінець червня було 10,42 млрд доларів, приріст ~2,8 млрд доларів, +2,4 рази у порівнянні з минулим роком). Очікуються клієнтські аванси та депозити на суму близько 900 млн доларів за наступні три місяці.
- Цього кварталу додано понад 200 МВт ефективної потужності, загальна ефективна потужність понад 1,7 ГВт, з початку року вона подвоїлася. Підписано загальну потужність понад 4,6 ГВт (за квартал додано понад 900 МВт), міжнародне розміщення (Індія, Індонезія, Іспанія та ін.) на понад 1,3 ГВт.
- Лише приблизно 37% з підписаної потужності вже працює. Річна ціль ефективної потужності залишається понад 1,85 ГВт.
- CEO Michael Intrator зазначив, що на момент до 2027 року потужності фактично розпродані, а кваліфікований попит перевищує наявні потужності приблизно у 10 разів; попит у 2028 також сильний. Цього кварталу ціни на старі GPU (Ampere, Hopper тощо) виросли на 30-50% квартал до кварталу, а контрактне продовження GPU до 2027-2028 може забезпечити до 1 млрд доларів річного доходу без додаткових капітальних витрат.
Управління наголошує: "Спочатку договір з клієнтом, потім — інвестиції", інвестиції прив'язані до вже підтвердженого попиту, клієнтські аванси підтримують будівництво.
3. Річний прогноз та капітальні витрати
- Річний прогноз доходу на 2026 піднято до 13,0-13,3 млрд доларів (неявний Q4 дохід — 4,7-5,0 млрд доларів).
- Скоригований операційний прибуток прогнозований на рівні 1,275-1,375 млрд доларів (середнє значення — +26% до попереднього прогноза), неявний Q4 скоригований прибуток — близько 800 млн доларів (більше, ніж удвічі за цей квартал).
- Цільовий показник річного доходу на кінець року піднято до 20-21 млрд доларів.
- Нижню межу прогнозу річних капітальних витрат піднято: діапазон — 37-39 млрд доларів (раніше 35-39 млрд доларів). Q3 капітальні витрати — близько 14,5 млрд доларів, перевищили власну верхню межу прогнозу компанії. Простір Q4 обмежений, частина витрат можливо вже перенесена.
- Стратегія фінансування: основна ставка на DDTL-кредити (відстрочене зняття коштів під конкретні контракти з клієнтами), клієнтські аванси та операційний грошовий потік, обмеження для материнської компанії щодо додаткового капіталу. CEO чітко повідомляє, що материнська компанія не буде випускати необеспечені боргові облігації за поточної високої прибутковості.
4. Боргові зобов’язання та фінансовий тиск
На кінець кварталу борг виріс до приблизно 46,9 млрд доларів (на кінець червня — 35,1 млрд доларів, на початку року — 21,4 млрд доларів), за квартал додано приблизно 11,8 млрд доларів. Загальна сума зобов’язань ще більша (з врахуванням операційних лізингу тощо), власний капітал — лише близько 4,0 млрд доларів, дуже високий фінансовий леверидж. Q3 чисті витрати на відсотки — 846 млн доларів, вже перевищують скоригований операційний прибуток за квартал; прогноз Q4 витрат на відсотки — близько 1,1 млрд доларів, що лишається близько 1,4 рази операційного прибутку.
Загальна чиста витрата готівки за три квартали дуже суттєва. Компанія вже оплачувала частину боргу за механізмом контрактного відповідності, і зазначила, що "інфраструктура, сплачена після розрахунків з боргом, стане важливим джерелом грошового потоку". Аналітики продовжують звертати увагу на структурні проблеми: висока ціна боргу, потреба у додатковому фінансуванні для постійних капітальних витрат, а також політичне середовище навколо дата-центрів (деякі регіони вводять обмеження на нові об’єкти), що створює невизначеності.
5. Реакція ринку та перспективи
Після виходу звіту акції зросли після закриття до 54 доларів (~10%), після конференції зросли ~5%. Сумарне падіння з початку року — близько 32%, у порівнянні з максимумом у червні 2025 (~183 доларів) — суттєве скорочення, попередні виступи компанії після звітів закінчувалися тиском на акції. Поточний результат тимчасово зняв побоювання щодо "зупинки розвитку AI", але розмір боргу, фінансовий тягар і темпи капітальних витрат залишаються основною точкою розбіжності.
CEO визначає цей звіт як "сигнал перелому": компанія працює у правильному напрямку та постійно отримує вибір клієнтів. Попит (накопичені замовлення, ціноутворення, розпродаж потужностей) сильний, поставки (виробничі потужності, міжнародна експансія) просуваються, але фінансова модель з високим рівнем левериджу все ще піддається ризику та потребує постійного моніторингу витрат на фінансування та ризиків виконання.
Попередження про ризики: дана інформація лише для ознайомлення і не є інвестиційною порадою. Трейдинг акціями/ф'ючерсами/з використанням кредитного плеча пов'язаний із високими ризиками, приймайте рішення виходячи з власної ситуації.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Morgan Stanley попереджає: ціни на старі сховища досягають піку, до 2028 року пропозиція і попит можуть стати більш рівноважними
Morgan Stanley зазначає, що після виборів у США очікується, що близько 20% нового обсягу американських дата-центрів у 2028 році буде відкладено до 2029 року, що може спричинити "розрив" у ланцюжках постачання та ризик накопичення застарілих запасів. Застарілі сховища менш обмежені довгостроковими контрактами з фіксованими цінами, тому звуження розриву між попитом та пропозицією призведе до значної цінової волатильності. Зазначений аналіз стосується лише застарілих сховищ, включаючи DDR3/4, SLC/MLC NAND та NOR флеш-пам'ять.

Скільки попиту на CPO принесе вихід Nvidia Rubin Ultra? Bernstein: оптична вартість одного Pod зросте вп’ятеро
Bernstein вважає, що архітектура Rubin Ultra від Nvidia стимулює різке зростання попиту на спільно-упаковану оптику (CPO) та оптоволокно: оптичний вміст на Pod підвищується з 1 мільйона до 5,4 мільйона доларів, що призведе до зростання ринку оптичної екосистеми Nvidia у 2028 році до 4,68 мільярда доларів (річне зростання на 91%). Незважаючи на обмеження постачання InP-підкладок, перспективи галузі залишаються обнадійливими, і агентство підтвердило рейтинг “випереджати ринок” для Lumentum, Coherent та Ciena.

UBS у третьому кварталі здійснює двосторонню стратегію з опціями на золото, робить ставку на технологічні акції та відкриває позицію в SK Hynix (SKHY.US)
UBS Group (UBS.US) подав свій звіт про позиції за третій квартал (13F), що закінчується 30 вересня 2026 року.

Ціни на криптовалюти
Більше


