
Чому Marvell хоче придбати Lumentum за десятки мільярдів доларів? Які причини стоять за цим?

115 мільярдів доларів на поглинання, результатом якого стало одночасне різке падіння акцій обох компаній. Чому ж Marvell вирішила купити Lumentum?
Логіка за цим рішенням досить проста: навіть найбільш затребувані AI-чіпи не можуть бути поставлені без одного ключового лазера — вся система може залишитися недоукомплектованою. Marvell хоче тримати цей вузол постачання під контролем, але акціонери побоюються: чи не переплатила компанія надто високу ціну за можливість уникнути блокування з боку постачальників?
115 мільярдів доларів — саме стільки Marvell погодилася заплатити за виробничі потужності по виготовленню ключових оптичних компонентів, замовлення на які вже розписані клієнтами аж до 2029 року.
2 листопада Marvell (MRVL) оголосила про підписання угоди щодо повністю акційного придбання Lumentum (LITE), вартість угоди оцінили приблизно у 115 мільярдів доларів з урахуванням боргів. Зверніть увагу: це не означає негайну виплату грошових коштів й не свідчить про завершення угоди. Очікується, що злиття буде закрите у першому півріччі 2028 року, ще потрібне затвердження акціонерів і регуляторів.
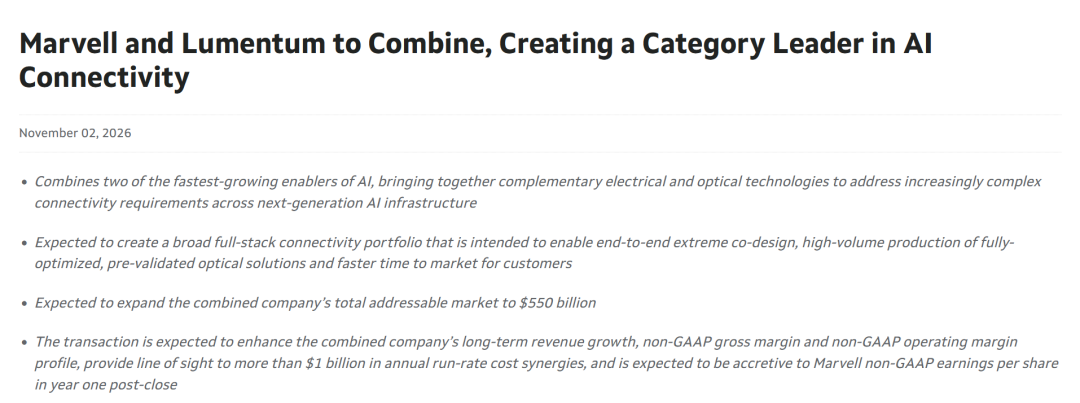
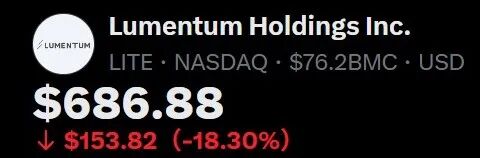
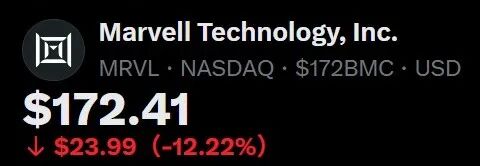
Проте ринок не зустрів цю гучну угоду оваціями. Після оголошення новини акції і Marvell, і Lumentum суттєво просіли. Інвестори визнають важливість оптичних комунікацій, але дорогою ціною такого придбання залишаються незадоволені.
Ось дві головні дилеми, які варто проаналізувати: чому Marvell не могла не купити Lumentum і чи виправдані жертви, на які йдуть акціонери?
1. Вузьке місце AI — вже не тільки обчислення, а й передача даних
Чим більші AI-кластери, тим вищий тиск на обмін даними між чіпами, і тим ширше застосовуються оптичні з'єднання. Лазери та виробничі компетенції Lumentum — ключовий ланцюг цього процесу.
На думку Американської біржової інвестиційної мережі,Marvell претендує на додатковий бюджет клієнтів поза межами обчислювальних чіпів: компанія хоче пропонувати і чіпи для з'єднань, і оптичні компоненти — отримуючи більше доходу в рамках одного AI-проекту.
2. Чому не обмежитись закупівлею, а здійснити поглинання?
Якби лазери були завжди доступними, простіше було б підписати контракт на постачання, ніж купувати всю компанію.
Складність у тому, що поставки обмежені.
Генеральний директор Lumentum раніше зазначав: окремі потужності з виробництва оптики вже замовлені до початку 2029 року, а клієнти почали бронювати замовлення на 2030 рік.
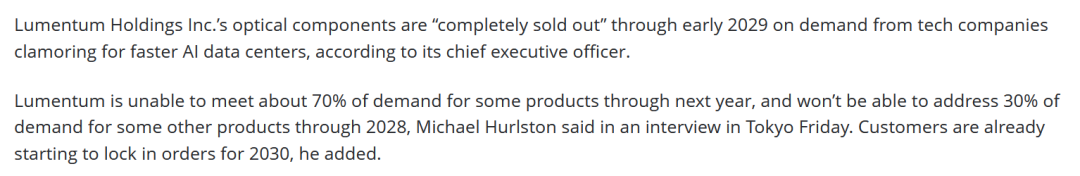
Тобто навіть якщо Marvell отримає замовлення від клієнтів «знизу», все одно потрібна співпраця з постачальниками, щоб вчасно виконати зобов’язання.
Але значення поглинання цим не обмежується.
Marvell має сильні позиції у чіпах для з'єднання, мережевих комутаторах і кастомних мікросхемах; Lumentum володіє технологіями лазерів, оптичних трансиверів та спеціалізованими виробничими потужностями, зокрема на основі фосфіду індію. Об'єднання цих ланцюгів має на меті ще на етапі розробки оптимізувати електричні і оптичні компоненти разом — щоб скоротити потребу клієнтів у самостійному порівнянні товарів від різних виробників.
Уявіть, що це перехід від купівлі окремих комплектуючих з подальшим довгим налаштуванням до готового інтегрованого рішення від постачальника, яке вже протестоване і налаштоване під клієнта.
У такому випадку клієнт купує не лише певний чіп, а й швидший запуск продукту на ринок, більш стабільні поставки, а також ефективність всієї системи — тобто постійна конкурентна перевага.
3. Marvell хоче змінити модель конкуренції з Broadcom
Ця угода дає Marvell можливість перетворитися на повноцінного постачальника AI-з'єднань і посилити позиції у боротьбі з Broadcom.
У дизайні наступного покоління дата-центрів клієнти все більше орієнтуються на те, наскільки повноцінне і скоординоване усе рішення, а не на характеристики окремих компонентів.
Чим ширше покриття портфеля продуктів, тим раніше можна потрапити у системний дизайн клієнта та закріпити більше замовлень. Якщо ж у портфелі лише кілька продуктів, ризикуєш потрапити під обмеження з боку інших постачальників, навіть якщо твої продукти відмінні.
Саме тому ця угода — точно не просто «покупка лазерної компанії». Marvell розраховує на більшу частину майбутньої AI-інфраструктури.
4. Чому обидві компанії впали у ціні?
Головне тут — у структурі акційної угоди.
Згідно з угодою, за кожну акцію Lumentum передбачено 4,5 акції Marvell після закриття угоди. Після злиття екс-акціонери Lumentum отримають приблизно 33% об’єднаної компанії, а власники Marvell — близько 67%.
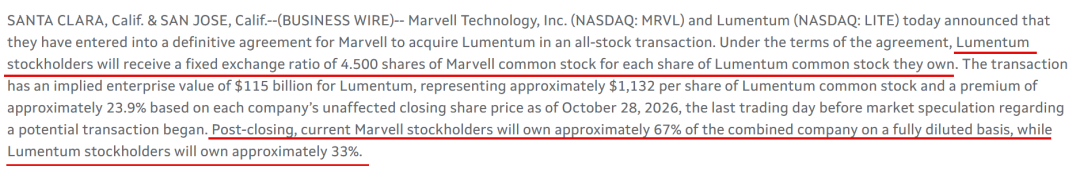
Тобто акціонери Lumentum отримають не фіксовану суму грошей,а саме акції Marvell, чия вартість при падінні котирувань теж просідає. Ось чому після новини про поглинання ціна обох компаній падає одночасно.
Для акціонерів Marvell питання таке: поступаючись третиною об’єднаної компанії, чи отримають вони натомість достатній приріст прибутку на акцію й грошового потоку?
Компанія очікує, що синергія перевищить 1 мільярд доларів щорічно за рахунок економії, та у перший рік після закриття підвищить показник прибутку на акцію (non-GAAP).
До того ж, завершення угоди заплановано лише на перше півріччя 2028 року, а за цей час і капітальні витрати на AI, і баланс попиту/пропозиції на оптичні компоненти, і самі технології можуть змінитися.
Сьогоднішня переплата за дефіцитні потужності має «відбитися» лише завдяки гарним операційним результатам у наступні роки.
Мій висновок: стратегія розумна, але ціну треба буде обґрунтовувати
Американська біржова інвестиційна мережа вважає, що ця угода підтвердила основну тенденцію: інвестиції у AI розширюються на оптичні з'єднання, а ключові компоненти і виробничі потужності дедалі більше впливають на можливість постачання всіх систем.
Проте я не стану оцінювати Marvell позитивно лише через масштаб придбання і не визначу спред по Lumentum як гарантований прибуток. При фіксованому коефіцієнті обміну саме вартість акцій покупця змінює суму угоди.
Далі я буду стежити за трьома речами:
Чи зможе Lumentum після розширення виробництва перетворити дефіцит поставок на реальну виручку.
Чи будуть реальні об'єднані рішення і контракти — а не лише прогнози про масштаби нових ринків.
Чи дозволить додатковий прибуток покрити розмивання часток, вартість інтеграції та подальші інвестиції у виробництво.
Моя стратегія — зберігати оптимізм щодо попиту на оптичні з'єднання, але залишатися вимогливим до ціни операцій. Поки не стане зрозумілим, яким шляхом буде досягнутий новий прибуток, купувати Marvell просто «бо AI потребує оптики» не буду.
Marvell купує за сотні мільярдів доларів не просто бізнес, а контроль над майбутньою конкуренцією у сфері AI-з'єднань. А для акціонерів залишається лише одна підсумкова метрика:чи зможе ця перевага зробити кожну акцію вигіднішою для власника.
Стати VIP-учасником Американської біржової інвестиційної мережі
Отримайте першочерговий доступ до новин з Волл-стріт та ексклюзивних інструментів для кількісного аналізу
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Morgan Stanley попереджає: ціни на старі сховища досягають піку, до 2028 року пропозиція і попит можуть стати більш рівноважними
Morgan Stanley зазначає, що після виборів у США очікується, що близько 20% нового обсягу американських дата-центрів у 2028 році буде відкладено до 2029 року, що може спричинити "розрив" у ланцюжках постачання та ризик накопичення застарілих запасів. Застарілі сховища менш обмежені довгостроковими контрактами з фіксованими цінами, тому звуження розриву між попитом та пропозицією призведе до значної цінової волатильності. Зазначений аналіз стосується лише застарілих сховищ, включаючи DDR3/4, SLC/MLC NAND та NOR флеш-пам'ять.

Скільки попиту на CPO принесе вихід Nvidia Rubin Ultra? Bernstein: оптична вартість одного Pod зросте вп’ятеро
Bernstein вважає, що архітектура Rubin Ultra від Nvidia стимулює різке зростання попиту на спільно-упаковану оптику (CPO) та оптоволокно: оптичний вміст на Pod підвищується з 1 мільйона до 5,4 мільйона доларів, що призведе до зростання ринку оптичної екосистеми Nvidia у 2028 році до 4,68 мільярда доларів (річне зростання на 91%). Незважаючи на обмеження постачання InP-підкладок, перспективи галузі залишаються обнадійливими, і агентство підтвердило рейтинг “випереджати ринок” для Lumentum, Coherent та Ciena.

UBS у третьому кварталі здійснює двосторонню стратегію з опціями на золото, робить ставку на технологічні акції та відкриває позицію в SK Hynix (SKHY.US)
UBS Group (UBS.US) подав свій звіт про позиції за третій квартал (13F), що закінчується 30 вересня 2026 року.

Ціни на криптовалюти
Більше


