
Прогноз щодо квартального фінансового звіту Amazon (AMZN) за Q3: фокус на прискоренні AWS та стосунках з Anthropic
 2026/10/29 06:18
1. Короткий огляд інвестиційних тез
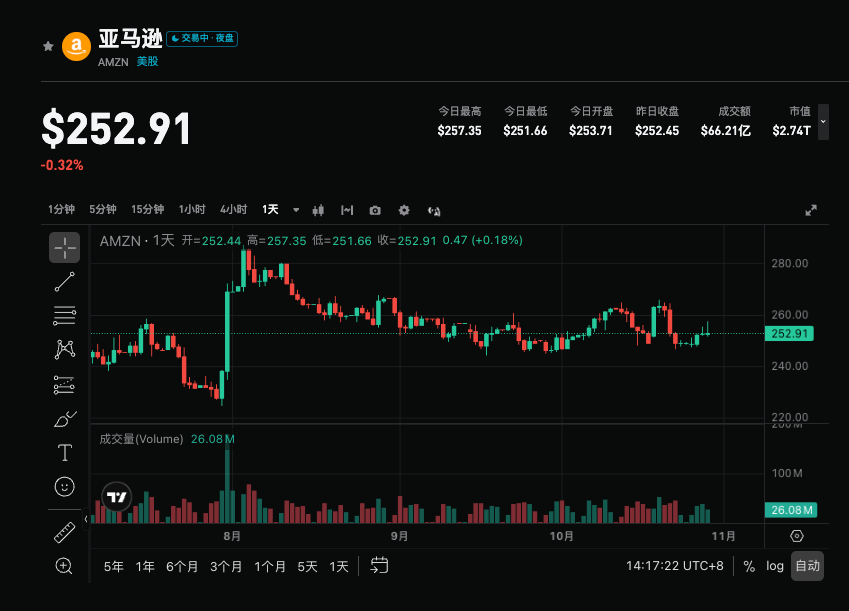
Amazon опублікує результати за третій квартал 2026 фінансового року після закриття торгів на американському ринку 29 жовтня 2026 року. Консенсус-прогноз Волл-стріт очікує загальну виручку близько 202,2 мільярда доларів (+12,2% р/р), а прибуток на акцію — близько 1,96 долара. Діапазон власного прогнозу компанії — 197–202 мільярда доларів. Ключовий фокус звіту — чи зможе зростання AWS прискоритися з 36,8% до приблизно 38,4% порівняно з попереднім кварталом, а також відносини з Anthropic як найбільшим зовнішнім інвестором і ключовим хмарним клієнтом (додаткові деталі в проспекті IPO), разом із впливом високих капіталовкладень та коливань справедливої вартості інвестицій на прибуток.
2. Чотири ключові фокуси
Фокус 1: Прискорення зростання AWS і обмеження потужностей
Консенсус ринку очікує прискорення зростання хмарного бізнесу з 36,8% до 38,4%. CEO Andy Jassy 23 жовтня заявив, що більша частина потужностей AWS зарезервована до 2027 року, а окремі контракти — до 2028 року. Попит серед AI-лабораторій і корпоративних клієнтів надзвичайно сильний, і компанія не може повністю задовольнити додатковий попит. Однак окреме обладнання GPU (наприклад, заздалегідь закуплені стійки Nvidia GB300) стикається з енергетичними обмеженнями, що викликає затримку між капіталовкладеннями та визнанням доходів і може впливати на оборотність активів та вільний грошовий потік. Якщо темпи зростання значно перевищать очікування — це підсилить лідерство в AI-інфраструктурі; навпаки, це може викликати питання щодо темпів монетизації.
Фокус 2: Відносини з Anthropic і екосистема Trainium
Anthropic є найважливішим референтним клієнтом AWS для чипів Trainium, і її довгострокове зобовʼязання надає сталу підтримку екосистемі Trainium. У проспекті IPO вказано, що майбутні інвестиції в обчислювальні ресурси й інфраструктуру здебільшого набуватимуть форми CAPEX або лізингу, що потребуватиме значних попередніх вкладень до введення потужностей у дію — це допоможе покращити грошовий цикл Amazon і частково компенсує тягар значних капіталовкладень AWS. Ринок зосередить увагу на динаміці співпраці, змінах справедливої вартості інвестицій (у другому кварталі прибуток з інших джерел у близько 53,4 млрд доларів в основному отриманий від Anthropic) та розмежуванні основного операційного прибутку.
Фокус 3: Стійкість роздрібного бізнесу та оптимізація структури прибутку
За консенсусом Bloomberg, онлайн-продажі очікуються на рівні близько 69,61 млрд доларів (+3,3% р/р), послуги для сторонніх продавців — близько 45,83 млрд доларів (+7,9% р/р), що разом становить близько 115,44 млрд доларів і залишається найбільшим джерелом доходу. Prime Day було перенесено з третього кварталу минулого року на другий квартал цього року, що викривлює річну порівняльну базу; компанія раніше оцінювала, що без цього фактора темп зростання виручки звіту був би приблизно на 4 процентні пункти вищим. Поліпшення прибутковості значною мірою залежить від оптимізації логістичної мережі, підвищення щільності доставки і ефективності виконання замовлень; збільшення внеску третіх сторін, реклами та підписок допомагає покращити прибутковість роздрібного сегменту.
Фокус 4: Високоприбутковий двигун реклами та тиск CAPEX
Доходи від реклами очікуються на рівні 20,91 млрд доларів (+18,1% р/р, +5,6% кв/кв, порівняно з 19,81 млрд доларів у Q2). Темпи зростання можуть бути повільнішими, ніж у попередньому кварталі, але реклама все одно є одним із основних двигунів прибутку. Перевага полягає у тісній інтеграції даних поведінки користувачів e-commerce платформ і конверсій пошуку в покупки. Капітальні витрати продовжують зростати, а вільний грошовий потік за останні 12 місяців станом на кінець другого кварталу став негативним — близько -7,6 млрд доларів; Deutsche Bank підвищив прогноз CAPEX на 2027 рік до приблизно 330 млрд доларів (проти консенсусу близько 290 млрд доларів). Коливання справедливої вартості інвестицій і результати основної діяльності слід чітко розділяти.
3. Ризики та можливості співіснують
Які драйвери зростання:
- Зростання AWS значно вище консенсусу (наближається або перевищує 40%), що підтверджує потужний попит на AI і розширення потужностей.
- Зростання ціни за рекламу або прибутковість роздрібної торгівлі краща, ніж очікувалося, разом із позитивним трактуванням грошового потоку через зв'язок із Anthropic.
- Менеджмент подає позитивні сигнали щодо прогнозу попиту на 2027 рік і динаміки Trainium.
Негативні ризики:
- Зростання AWS лише відповідає або трохи нижче очікувань, а енергетичні обмеження викликають відстрочку визнання доходів.
- Додаткове підвищення прогнозів капіталовкладень, подальший тиск на негативний вільний грошовий потік.
- Уповільнення макроекономіки впливає на роздрібний сегмент та рекламу, або коливання справедливої вартості Anthropic тягнуть GAAP-прибуток вниз.
4. Рекомендації щодо торгової стратегії
Бичача логіка: Якщо AWS значно прискорюється, реклама і роздрібна прибутковість залишаються стійкими, а менеджмент виражає впевненість щодо попиту та покращення грошових потоків, це може зміцнити позицію Amazon як ключового інфраструктурного гравця у сфері AI-хмар і підтримати відновлення оцінки (поточний P/E близько 20,4, нижче середнього за три роки).
Ведмежий ризик: Якщо головні темпи зростання залишаються посередніми, CAPEX і далі зростають, або коливання інвестиційної доходності приховують якість операційної діяльності — це може викликати фіксацію прибутку, особливо в умовах високої волатильності технологічних акцій.
Ключові показники:
- Загальна виручка і динаміка р/р AWS
- Показники рентабельності реклами та роздрібної торгівлі
- CAPEX і орієнтири щодо вільного грошового потоку
- Інвестиційний прибуток, пов'язаний із Anthropic, і розмежування основної операційної маржі
Рекомендації щодо дій: Якщо результати перевищують очікування і перспективи попиту оптимістичні — слід розглядати можливості для входу після корекції; якщо дані лише відповідають очікуванням або тиск CAPEX суттєвий, слід бути обережним щодо короткострокової волатильності і уникати переслідування ціни. Обсяги позицій та стоп-лосс підбирайте гнучко відповідно до особистої толерантності до ризику.
Відмова від відповідальності: зазначене вище є лише для ознайомлення і не є інвестиційною порадою.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Ризик переміщається! Goldman Sachs: спред CDS чіп-кампаній вперше перевищив спреду великих хмарних провайдерів, AI-деривативи за дефолтом встановили рекорд
Goldman Sachs заявляє, що кредитний ризик штучного інтелекту поступово зміщується від хмарних гігантів до постачальників чипів; CDS-спреди чипових компаній вперше за останні три місяці перевищили показники масштабних хмарних компаній, що відображає зростаючі побоювання ринку щодо амортизації GPU та збільшення кредитних експозицій клієнтів. Через хвилю пропозиції премія на облігації хмарних компаній значно зросла, а тривалість скоротилася. Із напливом багатомільярдних проєктних фінансувань у 2027 році тиск на кредитний ринок і надалі накопичуватиметься.

Чи важко конвертувати 3,57 мільярда замовлень? Перший запуск Neutron відкладено, а фінансовий тиск через покупку Iridium (IRDM.US) зростає
Rocket Lab за третій квартал отримала дохід у розмірі 268 мільйонів доларів США, а на виконанні замовлень знаходиться на суму 3,57 мільярда доларів США. Перший запуск ракети Neutron перенесено на 2027 рік, клієнти, такі як ICEYE, заздалегідь зарезервували час запуску. Незважаючи на позитивний операційний грошовий потік, для запланованого придбання Iridium потрібно понад 3 мільярди доларів готівкою, майбутні доходи...
Огляд нових акцій на американському фондовому ринку | "Захід середнього віку" S2B2C приватної електронної комерції: як Global Home Select (QQJ.US) розповідає історію зростання?
Що саме дало Global Selected достатньо впевненості для виходу на Nasdaq?
"Смерть пам'яті" від Morgan Stanley Шон Кім знову попереджає! Справжня бомба — це "прибутковий обрив 2028 року", повний перегляд цільових цін акцій пам'яті
Shawn Kim значно знизив цільові ціни акцій виробників пам'яті: цільова ціна для SK Hynix знижена на 38%, а для Samsung Electronics — на 19%. Він попередив, що у 2028 році галузь зіткнеться з “прибутковим обривом”: на кінець 2027 року вводиться нова виробнича потужність, затримується будівництво дата-центрів, скорочується премія на HBM, а спотові ціни на NAND впали приблизно на 20% протягом двох тижнів. Комбінація чотирьох факторів змусила його значно скоротити довгострокову норму прибутку двох компаній у секторі DRAM до історичного середнього рівня.

Ціни на криптовалюти
Більше


