
Золото не забуло старих правил: за аномальним обвалом стоїть зміна способу торгівлі на ринку

Протягом останніх кількох тижнів динаміка золота викликає розгубленість у макро-трейдерів. Зазвичай ключові фактори, що підтримують ціну, розвиваються у сприятливому напрямку, але золото продовжує знижуватись.
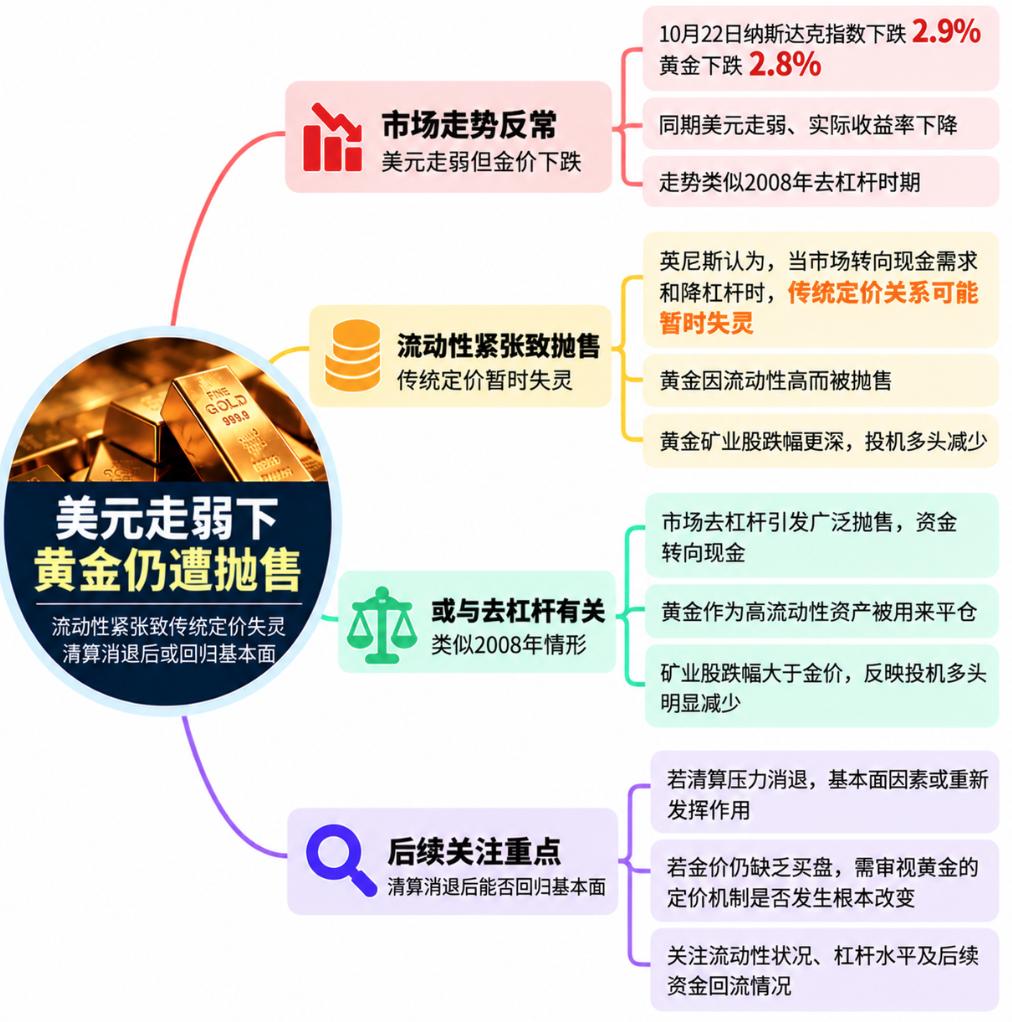
22 жовтня ця дивергенція була особливо очевидною: індекс Nasdaq впав на 2,9%, долар послабився, дохідність 10-річних державних облігацій США впала приблизно на 17 базисних пунктів, реальна дохідність — приблизно на 14 б.п. Проте, золото не отримало очікуваного попиту як захисний актив, а навпаки, втратило 2,8%.
Це не лише незрозуміла динаміка, а й досить рідкісне явище в історії. Останній раз схожа ситуація спостерігалась під час періоду делевериджу навколо 2008 року.
Відомий у міжнародних фінансових колах макро-стратег, експерт з форекс та сировинних ринків Стівен Іннес у своїй статті зазначає, що це не означає, нібито ринки нині повторюють фінансову кризу, але нагадує інвесторам: коли фокус зміщується з макро-факторів до балансу, кредитного плеча та потреби у готівці, традиційні цінові кореляції активів можуть тимчасово не працювати.
Делеверидж впливає на ліквідність: золото може потрапити під розпродаж
У стандартній захисній динаміці ринку реальна дохідність знижується, долар слабшає, а ринок акцій знаходиться під тиском — і це зазвичай сприяє зростанню золота. Але коли ринок входить у фазу масового делевериджу, головним завданням для інвестора стає не пошук найкращого захисного активу, а мобілізація готівки, скорочення загальної експозиції, виконання маржинальних вимог.
У такому середовищі ліквідність часто важливіша за фундаментальні фактори.
Рівень ліквідності на ринку золота високий — це одна з причин, чому інвестори його цінують. Але коли готівка стає критично необхідною, саме ця перевага робить золото легким для реалізації активом і використовується для покриття дефіциту коштів в інших частинах портфелю.
Отже, синхронне падіння золота та акцій зовсім не означає, що його захисні властивості втратились. Побоювання щодо інфляції, зниження реальної дохідності й геополітичні ризики можуть і далі підтримувати золото; але якщо на ринку переважає примусовий делеверидж, інвестори можуть розпродавати й ті активи, у які вони і далі вірять.
За останні 20 років взаємозв’язок між золотом та держоблігаціями США суттєво змінився. Кореляції між активами не є сталими: коли ліквідність і тиск з боку позицій стають ключовими факторами, звичні ринкові закономірності для трейдерів можуть тимчасово не працювати.
Акції золотодобувних компаній падають сильніше: короткострокові кошти виходять
Динаміка акцій золотодобувних компаній підтверджує — поточний удар не пов’язаний лише зі зміною ціни золота.
За минулий місяць акції золотодобувних компаній впали на 16,5%, тоді як ETF Nasdaq 100 (QQQ) — приблизно на 5,75%. Але за останні три місяці результат індексу золотодобувних компаній все ще демонструє перевагу близько 6% над Nasdaq.
Акції цих компаній піддаються впливу не лише ціни золота, але й ринкового ризику акцій, а також витрат на робочу силу, енергію, фінансування й реалізацію проектів. Коли падіння золота й скорочення акційної експозиції відбуваються одночасно, акції золотодобувних компаній отримують подвійну удару.
У порівнянні з фізичним золотом, акції золотодобувних компаній можуть легше підпадати під скорочення позицій. Коли основна мета гравців на ринку — скорочення кредитного плеча, реагувати на вимоги маржі, рішення про продаж часто не базується лише на довгостроковій логіці.
Тому, падіння акцій золотодобувних компаній на 20% чи навіть 30% саме по собі не суперечить довгостроковій логіці зростання золота. Це скоріше говорить про те, що у фазі централізованих розрахунків акції, які використовуються для вираження позицій на ріст золота, можуть зазнавати сильнішого удару, ніж саме золото.
Дані по відкритих позиціях дають ще одну підказку. З падінням ціни золота спекулятивні довгі позиції скорочуються — частина короткострокових коштів виходить із ринку. Натомість більш широкий довгостроковий попит не зникає таким же чином.
Однак це не означає, що ринок досяг дна. Іннес вказує: фаза розпродажу з розрахунком може тривати довго, а падіння може перевищити розумні межі, визначені моделями оцінки та макроекономічними взаємозв’язками. Прийняття рішень про покупку виключно на основі довгострокових чинників може коштувати дорого у короткостроковій перспективі.
Урок 2008 року: фундаментальна логіка може тимчасово поступитися місцем потребі у готівці
На початку фінансової кризи 2008 року золото також потрапило під розпродаж. Тоді інвестори шукали готівку, а золото через свою ліквідність ставало одним із інструментів для її залучення. Політичні зміни, які викликала криза, і подальша масштабна реакція золота відбулись уже пізніше.
Цей історичний досвід не означає, що ринок 2026 року обов'язково повторить цей сценарій. Справді важливо — це те, що після виникнення тиску на ринок традиційні захисні активи повертаються до виконання своєї функції, хоча між початком проблем і відновленням звичних кореляцій може пройти тривожний проміжок.
Наразі динаміка золота справді посилає важливий сигнал: номінальні та реальні дохідності падають, долар слабшає, акції під тиском, але золото не дорожчає; акції золотодобувних компаній ще сильніше розпродаються, а спекулятивні позиції скорочуються.
Та чи ці явища вказують на глибокі фундаментальні зміни, чи на тимчасовий переважний вплив ліквідності над звичною логікою ціноутворення, наразі невідомо.
Якщо інвестори виходять через втрату довгострокової вартості золота, млява динаміка мала би ширше проявлятись у всій структурі попиту. Іннес вважає, що поточна ситуація більше нагадує радикальну перебудову кредитних та спекулятивних позицій, і акції золотодобувних компаній отримують потужніший удар через експозицію і до золота, і до ризиків акційного ринку.
Це дві абсолютно різні ситуації — якщо порівнювати з остаточним спростуванням основної інвестиційної логіки золота.
Чи зможе золото повернутись до традиційної логіки ціноутворення після того, як примусовий розпродаж вщухне?
Іннес схиляється до думки, що ринок врешті повернеться до звичного цінового порядку.
Щойно кредитне плече скоригується, маржинальний тиск ослабне й інвестори, вимушені продавати, перестануть тиснути на ціни, фундаментальні чинники знову мають шанс відігравати головну роль. Зниження реальної дохідності, слабкість долара США, зростання макро й геополітичної невизначеності можуть вдруге підтримати золото.
Проте це припущення ще має пройти перевірку ринком.
Якщо по завершенні коригування позицій реальна дохідність і далі знижуватиметься, долар залишатиметься слабким, а золото все ще не притягуватиме покупців — інвесторам варто серйозно задуматись: чи не відбувається зміна фундаментальних механізмів ціноутворення золота?
Навпаки, якщо після спадання вимушеного тиску ціна золота знову реагуватиме на реальні ставки, долар та попит на захисні активи, то поточне падіння більше свідчитиме про тимчасову домінацію ліквідності над фундаментом, а не про кінець довгострокової логіки золота. Іннес зазначає:
"У короткостроковій перспективі я не стану протистояти розпродажу лише через сприятливий для золота макроконтекст. Водночас я не зроблю висновок, що ринкові взаємозв'язки назавжди змінені, якщо вони тимчасово не працюють протягом кількох тижнів."
Можливо, золото і не забуло старі правила — змінилися тільки поточні пріоритети ринку: зараз інвесторам потрібна готівка, а не новий захисний актив. Ключовим для визначення справжньої довгострокової логіки золота стане період після зниження маржинального тиску і централізованих розрахунків — чи відновить воно традиційну макро логіку ціноутворення.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Morgan Stanley попереджає: ціни на старі сховища досягають піку, до 2028 року пропозиція і попит можуть стати більш рівноважними
Morgan Stanley зазначає, що після виборів у США очікується, що близько 20% нового обсягу американських дата-центрів у 2028 році буде відкладено до 2029 року, що може спричинити "розрив" у ланцюжках постачання та ризик накопичення застарілих запасів. Застарілі сховища менш обмежені довгостроковими контрактами з фіксованими цінами, тому звуження розриву між попитом та пропозицією призведе до значної цінової волатильності. Зазначений аналіз стосується лише застарілих сховищ, включаючи DDR3/4, SLC/MLC NAND та NOR флеш-пам'ять.

Скільки попиту на CPO принесе вихід Nvidia Rubin Ultra? Bernstein: оптична вартість одного Pod зросте вп’ятеро
Bernstein вважає, що архітектура Rubin Ultra від Nvidia стимулює різке зростання попиту на спільно-упаковану оптику (CPO) та оптоволокно: оптичний вміст на Pod підвищується з 1 мільйона до 5,4 мільйона доларів, що призведе до зростання ринку оптичної екосистеми Nvidia у 2028 році до 4,68 мільярда доларів (річне зростання на 91%). Незважаючи на обмеження постачання InP-підкладок, перспективи галузі залишаються обнадійливими, і агентство підтвердило рейтинг “випереджати ринок” для Lumentum, Coherent та Ciena.

UBS у третьому кварталі здійснює двосторонню стратегію з опціями на золото, робить ставку на технологічні акції та відкриває позицію в SK Hynix (SKHY.US)
UBS Group (UBS.US) подав свій звіт про позиції за третій квартал (13F), що закінчується 30 вересня 2026 року.

Ціни на криптовалюти
Більше


