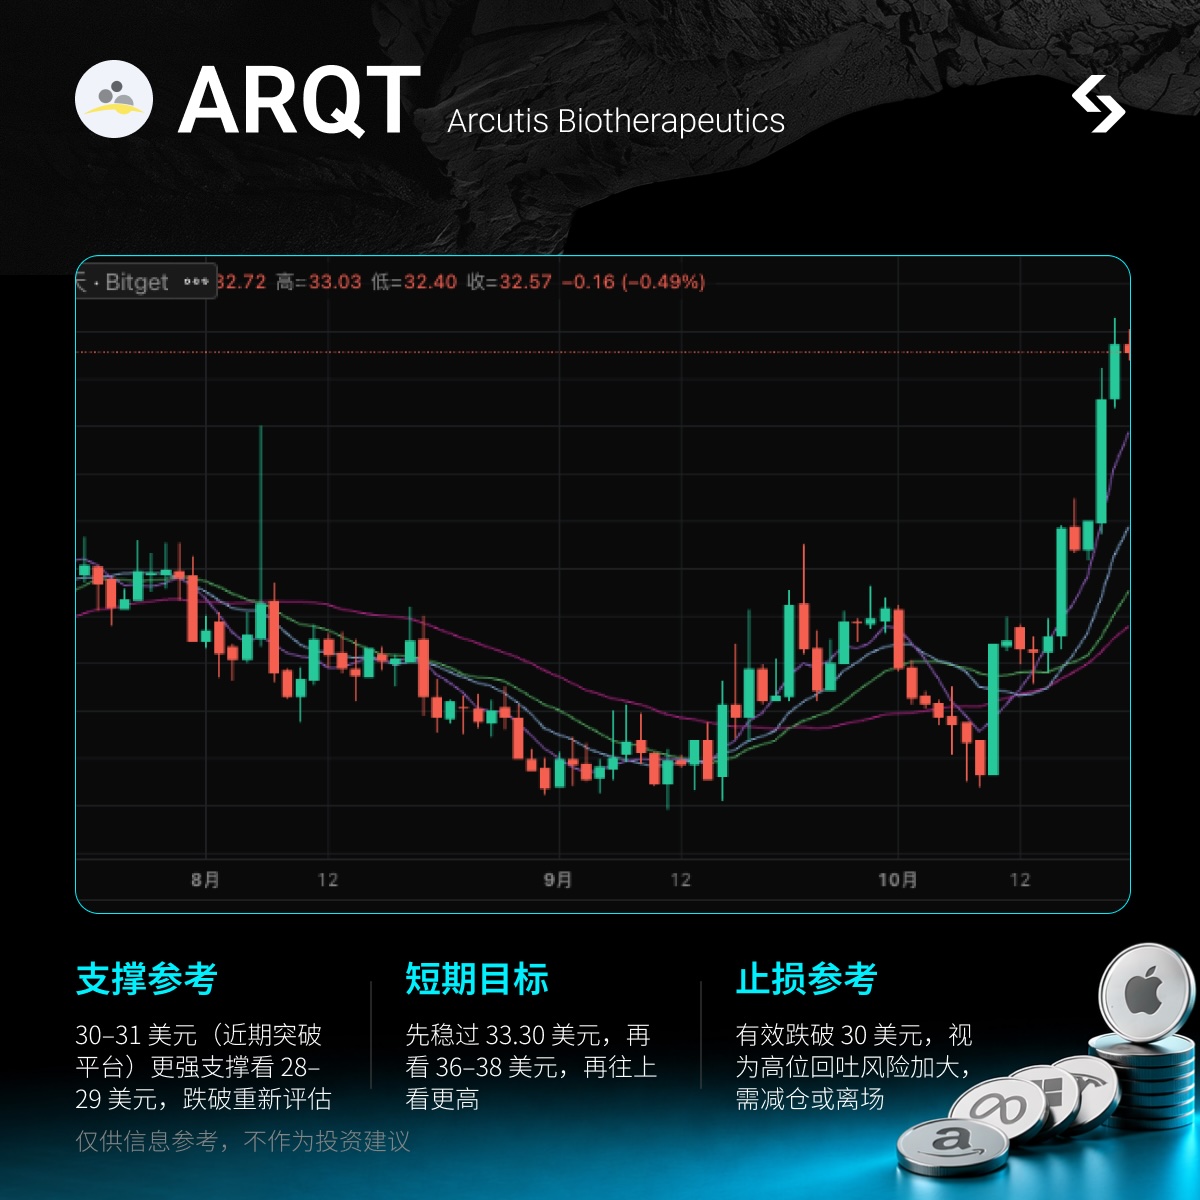
Чому зараз варто звернути увагу на rARQT? Яку історію розповідає ринок?
Arcutis Biotherapeutics (
NASDAQ: ARQT, Bitget rARQT) — це біофармацевтична компанія на етапі комерціалізації у галузі дерматології, її основний продукт — крем/пінка для зовнішнього застосування ZORYVE (roflumilast), яку використовують для лікування бляшкового псоріазу, атопічного дерматиту, себорейного дерматиту та інших захворювань; продукт вирізняється відсутністю гормонів, використанням один раз на добу, підходить для тривалого застосування.
Починаючи з мінімуму за 52 тижні близько 19.30 дол. (у травні), поточна ціна складає близько 32.82 дол. (закриття 20/10), приріст близько +70%. Динаміка у короткостроковій перспективі: вже досягла і наблизилася до 52-тижневого максимуму близько 33.30 дол. (відхилення близько -1.4%), за тиждень +26%, за місяць +29%. На ринку вже говорять не про ранні клінічні результати, а про успішну комерціалізацію ZORYVE, постійне розширення маркування (діти/немовлята), розширення торгової команди й телемедичних каналів, компанія вийшла на стадію прибутковості та поліпшення грошового потоку, річний прогноз підвищується кілька разів поспіль. Висока волатильність + тема інноваційної дерматології, підходить для торгівлі на подіях.
Спочатку чітко: шортів близько 21.69 млн акцій, що складає близько 18.4% вільного обігу (17.3% від загального випуску), покриття 4.8 днів — трішки більше, ніж у чистих інституційних портфелів, але це не екстремальний сценарій шорт-сквізу як у GME; торгуйте на основі тематики + тригерів із прибутковості, а не просто на сліпе стиснення шортів. Локація вже біля нових максимумів.
Огляд фундаментальних показників
Американська біофармацевтична компанія у сфері дерматології, штаб-квартира — Westlake Village, Каліфорнія. Основний бізнес — франшиза ZORYVE (різні концентрації крему та пінки), що охоплює псоріаз, дерматити, себорейний дерматит та інші імунно-опосередковані дерматологічні стани, з акцентом на негормональні альтернативи та прихильність пацієнтів до лікування. Продажі вже поширились від спеціалізованої дерматології до педіатрії/первинної допомоги, обсяг рецептів досягає нових максимумів.
Основні продукти та прогрес:
-
Крем/пінка ZORYVE: отримано кілька дозволів FDA, покриває показання для дорослих та дітей; нещодавно розширено для дітей від 2 років із псоріазом, sNDA для атопічного дерматиту у немовлят прийнята до розгляду (PDUFA цільова дата — 23 лютого 2027 р.).
-
Розширення торгової команди, просування проектів телемедицини та доступності для пацієнтів.
-
Працюють над лінійкою: ZORYVE у форматі пінки проходить Phase 2 при вітіліго й інше, а також є системні кандидати (наприклад, ARQ-234).
Ключові фінансові й операційні показники:
Ринкова капіталізація близько 4.1 млрд дол., поточна ціна близько 32.82 дол.; діапазон за 52 тижні 19.30–33.30, менш ніж на 1.4% відхилення від максимуму.
Q2 2026 (станом на 30.06): чистий дохід від продукції — 129.9 млн дол., рік до року +59%, квартал до кварталу +23%; річний прогноз чистих продажів на 2026 рік підвищено до 525–540 млн дол. (раніше 480–495 млн).
Чистий прибуток за Q2 — близько 15 млн дол., операційний грошовий потік позитивний, грошові кошти та їх еквіваленти — близько 239 млн дол.
Шорти близько 21.69 млн акцій, 18.4% обігу з покриттям 4.8 днів; інституційні інвестори володіють близько 89%. Гнучкість у ціні обумовлена темою, збільшенням продажів та підвищенням прогнозу, шорти дають додаткове паливо, але не є ключовим драйвером.
Найближчі тригери
-
У серпні звіт за Q2 перевищив очікування й суттєво підвищено річний прогноз доходу.
-
Друга половина жовтня: Cantor почав покриття з Overweight, цільова ціна $48; Guggenheim підняв цільову ціну до $44 з рекомендацією Buy, що спричинило подальше підвищення ціни і новий 52-тижневий максимум.
-
Наступне вікно звітності — приблизно 3 листопада (Q3): перевірка динаміки рецептів та доходів, маржі та очікувань.
-
Середньостроково: PDUFA для немовлят (23.02.2027), дані Phase 2 та розширення каналів продажу.
Аналіз розбіжностей у очікуваннях
Загальне ринкове сприйняття: вже серйозно відновилася й наблизилась до 52-тижневого максимуму, цілі аналітиків здебільшого у діапазоні 38–44 дол., частково вже відображено у зростанні та корекції прогнозів; мультиплікатори вищі, ніж у середньому для біотехнологій, залишаються ризики залежності від одного продукту та конкуренції. Фактична ситуація може відрізнятися: Q2 вже довів, що попит є драйвером сильного зростання та корекції прогнозу, ефект від розширення команди та каналів ймовірно проявиться у наступних кварталах; якщо ZORYVE продовжить витісняти топічні стероїди, а нові показання будуть додані, деякі аналітики оцінюють пік продажів у 2.6–3.5 млрд дол., тож є середньостроковий потенціал перегляду ціни. Це й є точка розбіжності середньостроково, а у короткостроковій — це скоріше регулярно звіти й емоції аналітиків, а не чистий шорт-сквіз.
Ключові торгові точки
Чітка логіка: зростання ZORYVE + підвищення прогнозу + розширення маркування + покращення прибутковості — потрійний драйвер. Середня ринкова капіталізація, волатильність значна, тож підходить для подієвої торгівлі на хвилях, але не для сліпої покупки вище 33. Орієнтири підтримки: 30–31 (прорив недавнього рівня), сильніша підтримка — 28–29 і 50-денної ковзної, тобто біля 25.6.
Короткострокова мета: спочатку утримати 33.30, далі 36–38 (центр прогнозів аналітиків), якщо звітність залишиться сильною — розглядати 40–44. Середньостроково, якщо будуть позитивні дані по каналах і нових показаннях, а сектор лишиться активним, потенціал для обговорення вищих рівнів є, проте цифри складно зафіксувати зараз.
Стоп-лосс: якщо пробиває 30 донизу — потрібно остерігатися хибного прориву; нижче 28 — хвильовий імпульс треба переоцінити. Важливо: вже біля нових максимумів, позицію набирати обережно, не заливати в основну частину портфеля, не суміщати з іншими волатильними біотехами або вже просуненими ідеями.
Ексклюзивні переваги на Bitget
rARQT торгується 24/7, з Bitget rToken rARQT ви можете: заходити в будь-який час (немає потреби чекати відкриття американського ринку, можна ловити рух після/поза сесіями), прозора ціна, автоматичне відстеження без потреби моніторингу вручну.
Попередження щодо ризиків:
Основний ризик — фіксація прибутку на максимальних рівнях або нереалізація події. Поточна ціна наближена до 52-тижневого максимуму, запас до цільових цін обмежений; якщо у Q3 звіті динаміка рецептів загальмує, прогноз буде нижчим, або з'явиться конкуренція/ціновий тиск — можливе стрімке падіння ціни.
Залежність від одного продукту характерна для біотехнології, темпи клінічних досліджень і регуляторні рішення непередбачувані.
Шорти досить значні, проте основний обсяг — в руках інституцій, після емоційних рухів можливий відкат. Волатильний актив — дисципліна позиціонування і стоп-лоссів критично важлива. Дані та рівні вказані виключно для довідки, не є інвестиційною порадою, контроль ризиків — за вами.

 2026/10/22 06:47