
Lilly стрімко зростає! GLP-1 піднімає ISRG, DXCM, TMO, американський фондовий ринок фармацевтики перетворюється з безпечної гавані на золоту шахту
 2026/10/22 03:22
1. Поточний стан сектору: подвійний фокус на захисті та зростанні, нові точки ротації капіталу
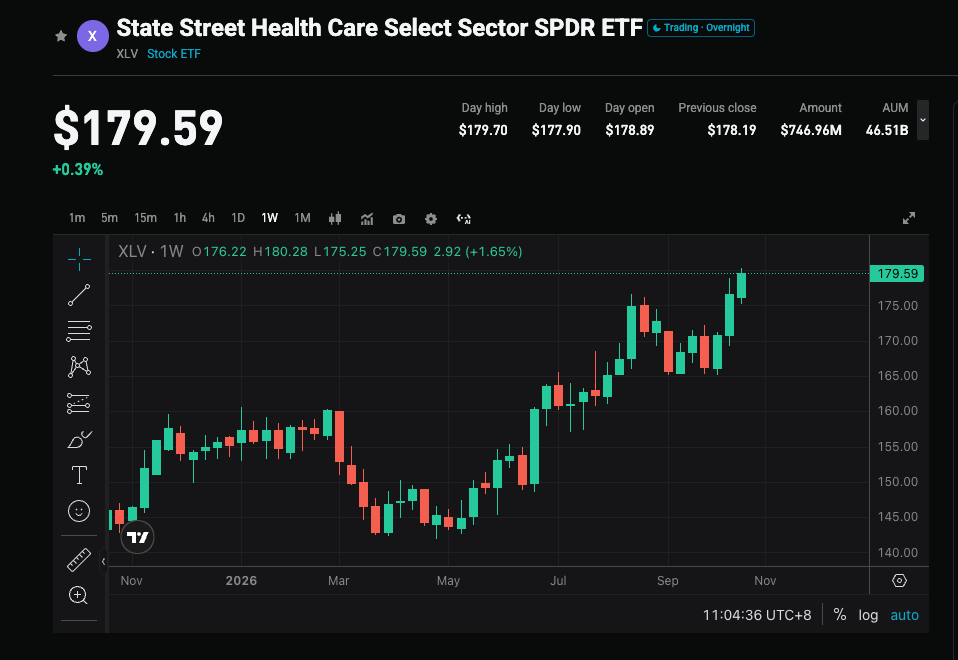
- Вибухове зростання GLP-1: ринок метаболічних захворювань переоцінений у 150 млрд доларів. Eli Lilly, завдяки tirzepatide, успішно обігнав Novo Nordisk та закріпив статус лідера.
- Етапове зниження політичних ризиків: переговори щодо цін на ліки та загроза тарифів наразі загалом контрольовані, песимістичні очікування вже враховані ринком.
- Хвиля злиттів і поглинань для подолання патентного обриву: у відповідь на закінчення дії патентів на брендові ліки на суму понад 300 млрд доларів у 2028-2030 рр. активність злиттів у секторі зростає, і за рік обсяг угод може досягти цього рівня.
Ключова думка: фармацевтичний сектор трансформується з активу лише "захисного" в змішаний — "захист+зростання". Поточна сила зумовлена прагненням капіталу до визначеності.
2. Ключові емітенти: лідери задають тон, у вузьких нішах з'являються можливості
- Великі фармкомпанії (Big Pharma): стабільна основа портфеля
Eli Lilly (LLY): абсолютний лідер, ринкова капіталізація перевищила 1.1-1.2 трлн доларів. Зростання за рік близько 19%, за останній рік майже 60%. Лінійка продуктів GLP-1 демонструє потужний драйв; очікується, що CAGR продажів у 2026-2028 рр. перевищить 13%.AbbVie (ABBV): два ключові продукти імунного профілю Skyrizi та Rinvoq демонструють стійке зростання, ціна акцій наближається до історичного максимуму.Johnson & Johnson (JNJ): диверсифікований стійкий портфель, ціляться на дохід понад 100 млрд доларів.Merck (MRK): незважаючи на ризик втрати патенту Keytruda, портфель онкологічних продуктів та M&A залишаються привабливими.UnitedHealth (UNH): відновлення маржинальності керованої медицини, чітко визначена вигода.
- Гучні і високоволатильні емітенти
- Медичне обладнання та інструменти для наук про життя
Intuitive Surgical (ISRG): лідер роботизованої хірургії, виграє від зростання проникнення малоінвазивних операцій.Dexcom (DXCM) / Insulet: безпосередньо виграють від зростаючих потреб моніторингу хронічних хвороб і "ефекту витікання" через GLP-1.
- AI-фармація та дата-платформи
Recursion / Tempus: середні та малі емітенти, висока еластичність завдяки клінічним віхам та укладеним партнерствам, однак ризик волатильності залишається високим.
3. Інвестиційна стратегія: відбір акцій важливіший за вибір сектору
- Стійке зростання старіння населення та тягаря хронічних захворювань.
- Інноваційні ліки (метаболічні, онкологічні, імунологічні, генна терапія) мають структурний потенціал росту.
- Технології AI підвищують ефективність відкриття ліків та клінічних випробувань.
- Основна частка: Eli Lilly (LLY), AbbVie (ABBV), Johnson & Johnson (JNJ) та інші великі фармкомпанії для забезпечення стабільного росту і захисту портфеля.
- Супутникова частка: невелика частка біотехнологій або виробників обладнання з чіткими каталізаторами — для захоплення надприбуткової еластичності.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Скільки попиту на CPO принесе вихід Nvidia Rubin Ultra? Bernstein: оптична вартість одного Pod зросте вп’ятеро
Bernstein вважає, що архітектура Rubin Ultra від Nvidia стимулює різке зростання попиту на спільно-упаковану оптику (CPO) та оптоволокно: оптичний вміст на Pod підвищується з 1 мільйона до 5,4 мільйона доларів, що призведе до зростання ринку оптичної екосистеми Nvidia у 2028 році до 4,68 мільярда доларів (річне зростання на 91%). Незважаючи на обмеження постачання InP-підкладок, перспективи галузі залишаються обнадійливими, і агентство підтвердило рейтинг “випереджати ринок” для Lumentum, Coherent та Ciena.

UBS у третьому кварталі здійснює двосторонню стратегію з опціями на золото, робить ставку на технологічні акції та відкриває позицію в SK Hynix (SKHY.US)
UBS Group (UBS.US) подав свій звіт про позиції за третій квартал (13F), що закінчується 30 вересня 2026 року.

Передбачається, що SpaceX (SPCX.US) намагається позбутися залежності від Nvidia на рівні стійки: розробляє шафи Kessel для обходу обчислювальних плат L6, купуючи лише чіпи
SemiAnalysis: SpaceX розробляє власні стійки Kessel, обходячи плати Nvidia L6, щоб надати собі більше варіантів для оснащення обладнання.

Ціни на криптовалюти
Більше


