
Есе: чому, визначивши правильний напрямок, зрештою не вдалося заробити грошей?

Друг поглянув на мої позиції в моделі та пожартував: "У тебе тут супермаркет? Чому тут є все?"
Справді, я рідко ставлю все на одну чи дві акції. Модель постійно шукає можливості серед різних активів, і одна купівля зазвичай займає близько 5% від рахунку. Якщо порівнювати з історіями, де хтось натрапив на одну акцію й подвійно збільшив капітал, таке рішення виглядає менш захопливо.
Але з року в рік для мене все важливішим стає питання: якщо обраний напрям правильний, чи дійсно ти заробив на цьому тренді?
Багато хто вгадує напрям, але просто не втримує позицію.
Наприклад, акція спочатку падає на 10%, а згодом зростає на 30%. Оглядом назад напрям був вірний, але якщо на початку позиція була занадто велика, ті 10% падіння могли вже давно налякати й змусити продати. Коли ціна справді починає рости, залишається лише сказати "Я давно був впевнений у ній".
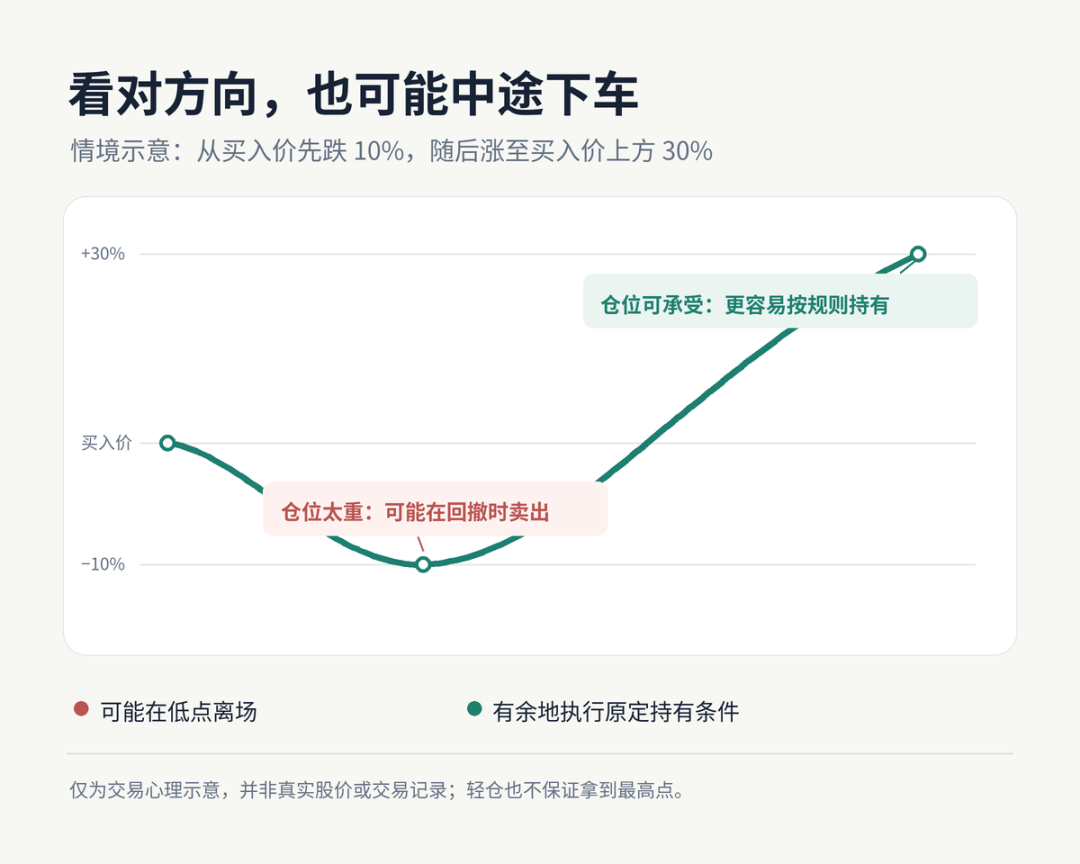
Ще є така ситуація: купив, ціна швидко зросла, боїшся втратити прибуток і продаєш при першому невеликому рості. А потім акція продовжує рости, і з’являється жаль, що продав занадто рано. Напрям правильний, а на рахунку майже нічого не залишилося.
Тому я завжди вважаю, що торгівля повинна відповідати на три питання: що купувати, скільки купувати, і коли виходити. Вірна відповідь лише на перше питання не гарантує прибуток.
5% позиції — якого ефекту очікувати?
Спочатку скажу про не дуже приємне.
Припустимо, на рахунку 1 мільйон доларів, береш 50 тисяч і купуєш акцію, вона зростає на 20%, цей прибуток — 10 тисяч. Якщо інші позиції не змінюються, внесок цієї угоди у весь рахунок — близько 1%. Друг скаже: "Виросло так багато, а ти заробив лише стільки?" Арифметично — абсолютно вірно.
Навпаки, треба рахувати і інше. Та сама позиція, якщо короткостроково паде на 20%, вплине на рахунок лише приблизно на 1%. Я, звісно, ще подивлюся, чому вона падає, чи залишилися умови для купівлі, але немає сенсу перевертати весь рахунок лише через коливання однієї акції.
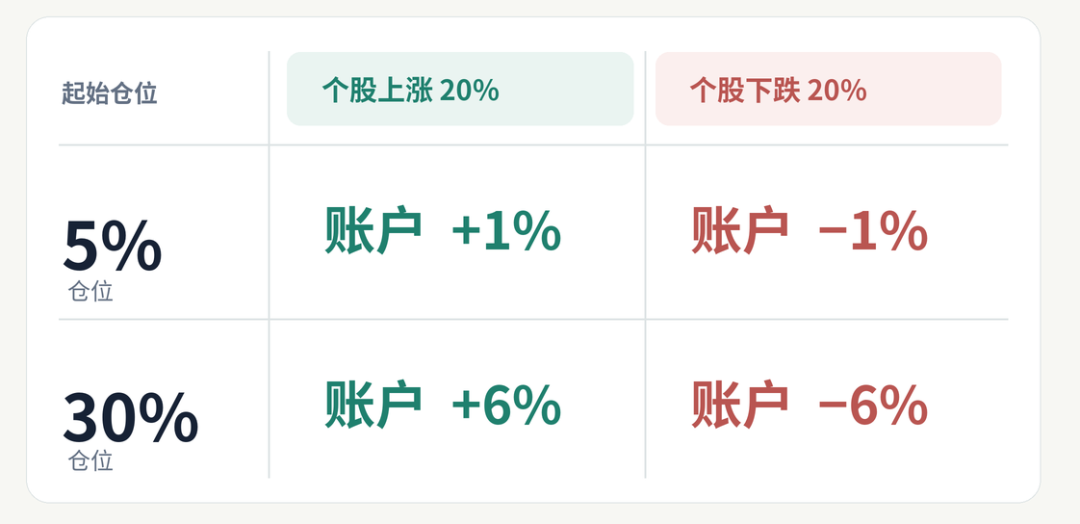
Малий розмір позиції не робить мене байдужим до збитків, його роль — дозволити виконувати правила. Коли потрібно — вихожу; якщо умови для тримання ще дійсні, під час нормальної корекції я не буду поспішати виходити. Якщо купив не ту акцію, це не стане правильним рішенням, але нервозність від занадто великої позиції зменшується значно.
Нещодавні TEM, CRCL та HOOD
Нещодавно модель купила TEM, CRCL та HOOD, і після купівлі всі вони трохи зросли. Я теж радію цьому росту.
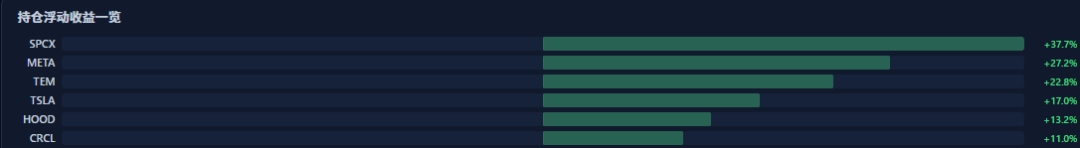
Але говорити про "точність вибору акцій" на основі цих трьох позицій пропустить головне, що я хотів сказати: чи зміг я й надалі тримати за планом, коли ціна зросла?
Якщо акція займає 30-40% рахунку, кожна просадка під час торгів змушує мене хотіти зафіксувати прибуток. Навіть якщо на старті напрям був правильний, врешті даси собі лише невелику частину росту. Тепер, коли позиції невеликі, я можу спокійно дотримуватися встановленої моделі торгівлі: якщо умови для тримання є — тримаю; прийшов час вихідних умов — продаю.
Такий підхід не гарантує продажу за максимуму. Ростуть ті, що можуть потім впасти, а продані можуть ще далі зростати. Управління позиціями дає мені змогу не шукати вершини щодня і не змінювати плани просто через страх корекції.
"Супермаркет" не означає, що більше — краще
Торгую я справді часто, у рахунку часто лежать кілька активів. Дехто каже, що я надто "часто" торгую, а я говорю про частоту лише порівняно з тими, хто купив одну акцію й не рухає її довго. Модель постійно шукає можливості за різними сигналами, і кожна угода здійснюється за заздалегідь визначеними правилами.
Більше угод не означає автоматичний прибуток. Кожна нова угода — ще один шанс помилитися при купівлі чи продажу, і справжня торговельна вартість. Мій "супермаркет" не означає, що всі товари на поличках: тільки за сигналу купую, за умовами виходу продаю, і врешті дивлюся на результат всього рахунку.
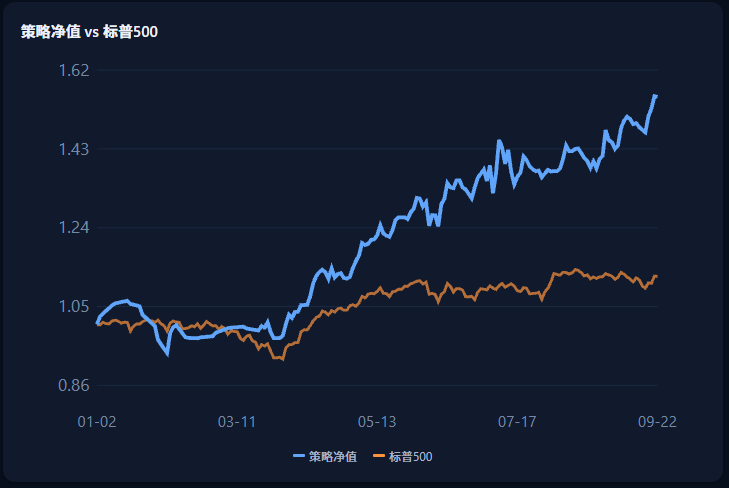
І ще важливо уточнити: одна позиція — це лише 5%, але це не означає, що ризик всього рахунку мінімальний. Якщо всі позиції одночасно падають, або декілька активів виглядають різними, а насправді залежать від одного фактора ринку — невеликі позиції теж можуть підсумувати значну корекцію. Тому я одночасно стежу за розміром кожної позиції, загальним обсягом і поточним станом ринкових ризиків, і не вважаю 5% амулетом від ризику.
Цей підхід має свою ціну. Якщо потрапляю на особливо гарну акцію — купую лише 5%, і окрема угода виглядає не дуже прибутковою; при великій кількості торгів треба чесно рахувати загальний результат, а не розповідати лише про ті, що виросли. Я приймаю ці витрати. Для мене важливо інше: чи здатна одна система правил стримувати втрати, коли помилився, залишати мене на ринку, коли правий, і залишатися ефективною навіть після багатьох угод.
Вірний напрям — лише початок
Найгірше на ринку — не коли не розумієш. Найгірше, коли напрям правильний, але через завелику позицію тебе вибиває на падінні, або через страх втрати продаєш на самому початку руху, це й є найболючіше.
Кожна позиція по 5% — це обмеження моєї торгової моделі, воно не обов’язково підходить кожному, і я не думаю, що чим більше розподілених позицій, тим краще. Воно дозволяє мені багато разів долучатися за сигналами без сильного впливу одного активу на мої емоції.
Один раз точно спрогнозувати конкретну акцію — може кожен. Складно об’єднати свої оцінки, розмір позицій, вихід та контроль ризиків у одну систему і дотримуватися її довгостроково.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Інфляція в США "не спадає"! Goldman Sachs першими змінили позицію: цикл підвищення ставок Федеральної резервної системи ще не завершено, наступного березня можливо підвищення ще на 25 базисних пунктів.
Вищі, ніж очікувалося, дані про CPI США за жовтень, оприлюднені у вівторок, спонукали Goldman Sachs скоригувати попередній прогноз щодо завершення поточного циклу підвищення ставок Федеральною резервною системою у грудні. Тепер цей фінансовий гігант з Уолл-стріт очікує, що Федеральна резервна система підвищить ставки ще на 25 базисних пунктів у березні наступного року.
Страх — найбільший ведмідь! Morgan Stanley закликає купувати напівпровідники: нестача землі та електроенергії не проблема, затверджені проєкти не встигають за попитом
Morgan Stanley вважає, що нещодавній розпродаж у секторі напівпровідників є надмірним, і найбільшим ризиком виступає паніка на ринку, а не фундаментальні фактори. Завдяки попиту на інфраструктуру штучного інтелекту замовлення на продукцію зростають, а пропозиція напівпровідників залишається ключовим вузьким місцем, обмеження LPS, навпаки, призводять до більш стабільного зростання. У короткостроковій перспективі сектор може залишатися у фазі консолідації і знаходиться близько до дна; перспективними виглядають напрямки обчислювальної потужності та зберігання даних.

Замовлення на хешрейт вибухнули: чому "AI-трейдинг" втрачає популярність? JPMorgan розкриває різницю у часі між інвестиціями в AI та зростанням продуктивності
Глобальна дослідницька команда з економіки JPMorgan на чолі з Joseph Lupton у звіті від 10 листопада зазначила, що нещодавнє покращення продуктивності праці більше пов'язане з поглибленням капіталу та підвищенням інтенсивності використання виробничих факторів. Широка ефективність, яку приносить штучний інтелект шляхом реорганізації процесів, інтеграції даних і організаційних змін, ще потребує часу для реалізації. Це означає, що замовлення на чипи, сервери та електрообладнання можуть зростати раніше, але постійна інвестиційна віддача для операторів обчислювальних потужностей і кінцевих користувачів не обов'язково настане одночасно.
Інвестування в AI входить у «долину розчарування», наступні 18 місяців стануть вирішальним випробуванням!
Goldman Sachs вважає, що інвестиційний цикл штучного інтелекту нині перебуває на стадії «долини розчарування», проте це не вперше. Основна суперечність полягає в тому, що бізнес-моделі нових хмарних сервісів суттєво залежать від повернення інвестицій кінцевих клієнтів у сферу ШІ, тоді як «кількість компаній, які можуть прямо приписати собі прибуток від ШІ, наразі практично дорівнює нулю». Засновник Social Capital Паліхапітія чітко визначив ключове вікно у 18 місяців, протягом якого ринок проведе розрахунок між сталими й несталими бізнес-моделями у сфері ШІ.

Ціни на криптовалюти
Більше


