
Завищена чиста вартість, обмеження на викуп! Чи є поточна "криза приватного кредитування PE" новою хвилею "субстандартної іпотеки"?

Паніка на ринку приватного кредитування поширюється. Головний інвестиційний директор Fourier Asset Management Орландо Гемес зробив суворе попередження: "Сигнали небезпеки, які ми сьогодні бачимо у сфері приватного кредитування, вражаюче схожі з ситуацією 2007 року."
Він особливо підкреслив погіршення умов захисту кредиторів, а також складні умови ліквідності, які "маскують невідповідність між активами, які інвестори вважають своїми, та тими, які вони дійсно можуть вивести".
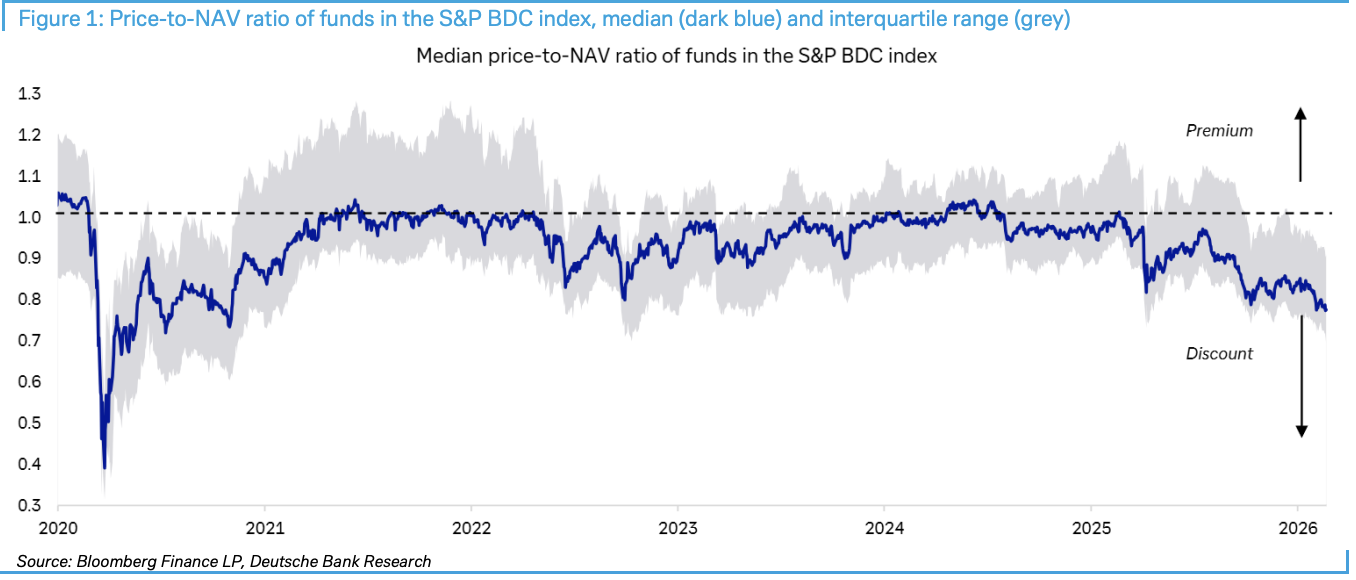
За даними Chasing Wind Trading Desk, 23 лютого Deutsche Bank опублікував звіт «Private credit: Smoke, yes, but how much fire?». У звіті зазначається, що співвідношення ціни до чистої вартості активів фондів з індексу S&P BDC впало до найбільшого дисконту з моменту шоку пандемії COVID-19, а такі події, як обмеження викупу Blue Owl та зниження оцінки Breitling вдвічі, лише посилили паніку.
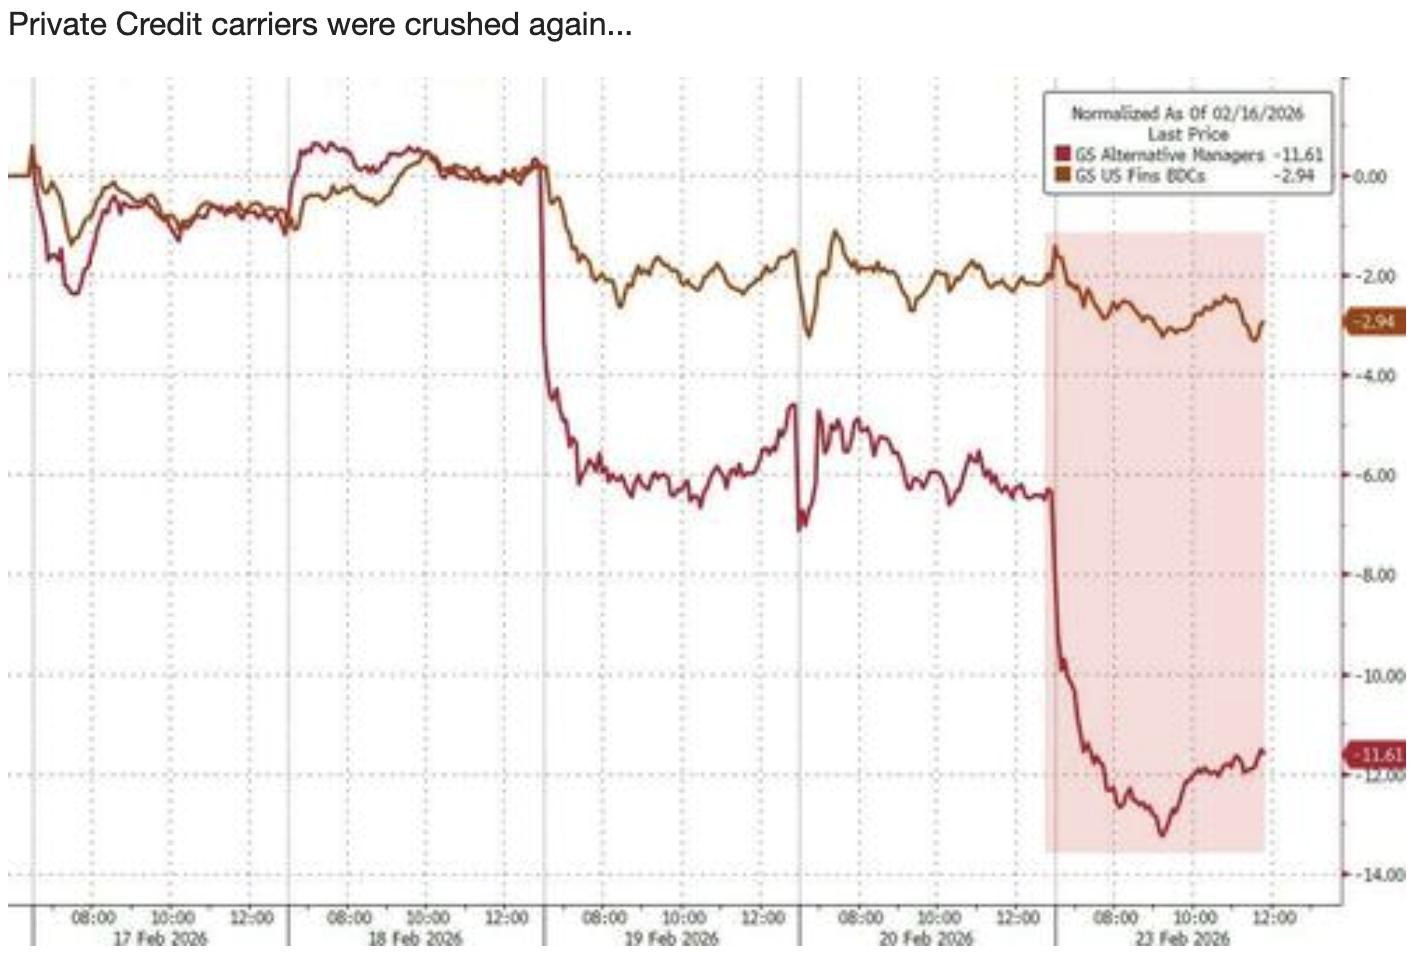 Незважаючи на нещодавнє зниження цін відповідних акцій, Deutsche Bank вважає, що наразі відсутні умови для масштабного ринкового зараження. Інвесторам зараз необхідно уважно стежити за кредитними спредами, корпоративними прибутками, тиском на держоблігації та змінами у регулюванні – чотирма ключовими індикаторами, а також усвідомлювати, що понад 3 трлн доларів "сухого пороху" (невикористаних коштів) можуть стати важливим буфером.
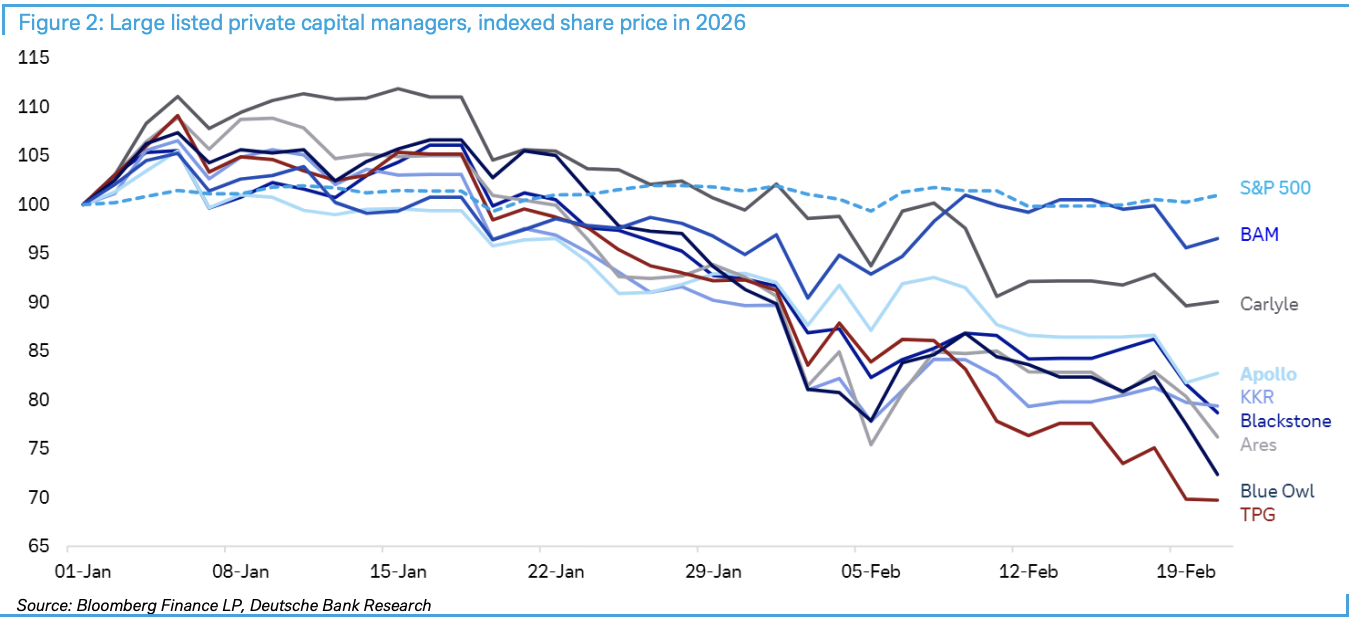
Дисконт BDC на рекордному рівні: термометр ринкової паніки
Business Development Companies (BDC) стають індикаторами кризи приватного кредитування. За даними Deutsche Bank, ці публічні компанії, які мають високі вкладення у приватне кредитування та софтверну індустрію, демонструють найбільший дисконт ціни до чистої вартості активів з часу пандемії COVID-19.
Паніка минулого тижня ще більше загострилася. Blue Owl оголосила про обмеження викупу в одному зі своїх фондів та продаж активів. Хоча цей крок був спрямований на зміцнення довіри, деякі інвестори скористалися нагодою, щоб розпродати активи, пов’язані з приватним капіталом. Згодом Financial Times повідомила, що приватні власники Breitling знизили вартість своїх інвестицій удвічі, що ще більше підлило олії у вогонь ринкової паніки.
Небанківські фінансові установи: недооцінений системний ризик
Справжнє занепокоєння викликає зростаюча частка небанківських фінансових посередників (NBFI) у фінансовій системі. Останні дослідження Федерального резервного банку Нью-Йорка підкреслюють ризики, які зростання NBFI створює для банків. Ключові дані свідчать: частка NBFI у глобальних фінансових активах перевищила 50%, а у США ця цифра сягає 60%.
Механізми передачі ризику викликають занепокоєння: хоча банки зменшили прямий вплив на реальну економіку після фінансової кризи, вони залишаються опосередковано залученими через зобов'язання перед NBFI. Зокрема, банки надають NBFI старші кредити, а ті, у свою чергу, видають підпорядковані кредитні позики кінцевим позичальникам. Подібна багатошарова структура у разі проблем може спричинити ланцюгову реакцію.
Віце-голова ФРС Bowman зазначила, що до фінансової кризи банки видавали 60% іпотечних кредитів, але з того часу ця частка майже вполовину знизилася, і позичальники перейшли до небанківських кредиторів.
3 трлн доларів "сухого пороху": рятівна соломинка чи крапля в морі?
Deutsche Bank вважає, що на ринку приватного капіталу зараз понад 3 трлн доларів "сухого пороху", що є достатнім буфером для подолання поточних фінансових проблем, оскільки переважна більшість великих кредитів у приватному капіталі видається великими інституціями. Вони мають високий рівень диверсифікації та впливу, і їхні інвестори малоймовірно відмовляться виконувати свої капітальні зобов'язання.
Проте ситуація на середньому ринку зовсім інша. Багато інституцій середнього сегмента значною мірою залежать від нещодавніх падінь інвестицій у софтвер, а рівень диверсифікації у них недостатній, що робить їх найуразливішою ланкою.
Чотири індикатори: критична точка для спалаху кризи
Deutsche Bank чітко зазначає, що для реалізації негативного сценарію та поширення зараження на банки необхідне погіршення економічного та ринкового фону. Зокрема, має відбутися певна комбінація наступних подій:
-
Різке зростання кредитних спредів та/або процентних ставок
-
Суттєве скорочення корпоративних прибутків
-
Значний тиск на ринок держоблігацій, особливо під час аукціонів боргу
-
Зміни у банківському регулюванні або вимогах до капіталу щодо приватного ринкового ризику
Ключовий висновок: наразі жоден з цих чотирьох індикаторів не досягнув рівня, який би становив загрозу для ринку приватного капіталу з точки зору потенціалу для ширшого ринкового зараження і руйнування.
Поточна оцінка: багато диму, але пожежа незначна
Deutsche Bank описує ситуацію як "дуже багато диму, але вогню поки що не видно", підкреслюючи, що не слід прирівнювати коливання ліквідності до краху кредитування. Крім того, інвестори часто сприймають окремі проблеми інвестицій як ширшу ринкову тенденцію, що є класичною помилкою плутання кореляції з причинно-наслідковим зв'язком.
Незважаючи на розпродажі, спровоковані побоюваннями щодо довгострокових змін у софтверних компаніях через AI, більшість софтверних компаній, ймовірно, збережуть своїх клієнтів і прибутки, тому у короткостроковій перспективі вони зможуть генерувати грошові потоки для виплат кредиторам.
Більш того, враховуючи сильні результати акцій і кредитних ринків, здорові корпоративні прибутки, стійкий ринок праці США та загалом міцну економіку, передумови для різкого падіння довіри ще не склалися.
Інвесторам у короткостроковій перспективі слід уважно стежити за чотирма індикаторами, зазначеними Deutsche Bank, а також за тим, чи продовжиться поширення "дисконту до чистої вартості активів" серед таких інструментів, як BDC. Коли дисконт перетвориться з емоційного чинника на жорстке обмеження фінансового ланцюжка, це стане початком поширення ризиків з локального на системний рівень.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Anthropic(ANT.US) перед виходом на біржу: пасивний попит на 19 мільярдів доларів вже на шляху, індексний арбітраж у стилі SpaceX повториться?
Від SpaceX до Anthropic: мегакорпорації отримали новий підхід до лістингу акцій.

Під скандал навколо позашлюбних стосунків ціна акцій NVIDIA різко впала, "великі песимісти": у короткостроковій перспективі це може бути "відмінна угода", але в довгостроковій лишаються песимістами.
Burry зізнався, що якби не мав уже відкритої короткої позиції, різке падіння, викликане скандалом, могло б стати хорошою можливістю для зворотного купівлі — але він сам однозначно не буде брати участь. Смертельний ризик полягає в тому, що криза може спровокувати розслідування з боку регуляторів за його "мафіозну" бізнес-практику та експортний контроль. У поєднанні з надмірними інвестиціями в AI, його конкурентну перевагу буде швидко втрачено, тому він наполегливо продовжує тримати коротку позицію.
CoreWeave показав найкращий квартальний звіт в історії, але Bernstein і HSBC все одно наполягають на «продажу»
Ключові сумніви зосереджені на трьох серйозних недоліках: керівництво заявляє про щорічну ціну в $20-25 мільйонів за мегават, фактичні фінансові дані показують лише $9,2 мільйона; незалежні розрахунки двох організацій вказують на дефіцит фінансування розміром приблизно $33 мільярди; до 2028 року на ринку з’явиться 55 гігават нових постачальників обчислювальних потужностей — це в 20 разів більше за власні масштаби CoreWeave. Поточний борг становить $46,9 мільярда, капітал — лише $4 мільярди, протягом цього десятиліття немає вільного грошового потоку — чи зможе рідкісна ефективність підтримувати компанію до погашення кредитів, це питання залишається без відповіді навіть після сильних квартальних звітів.

Гарячка навколо AI може повторити історію залізничного бульбашки XIX століття, і будівельники не обов'язково стануть кінцевими переможцями
Аналітик Goldman Sachs Боббі Молаві порівнює сучасний бум зі штучним інтелектом із британською «залізничною лихоманкою» XIX століття: 500 компаній витратили більше, ніж річний національний дохід, на будівництво 8000 миль залізниць, а майже всі ранні інвестори зазнали краху, при цьому справжніми вигодонабувачами стали лише наступні «пасажири». Він зазначає, що нинішня хвиля інтересу до AI підживлюється боргом і моментумом, а форвардний ціновий коефіцієнт S&P 500 у 18 разів — це лише «відносно дешево», і чи зможуть творці зберегти цінність — історія дає на це скоріше песимістичну відповідь.

Ціни на криптовалюти
Більше


