
DELL проти SMCI: яка акція AI-серверів пропонує кращу можливість для зростання?

Dell Technologies DELL та Super Micro Computer SMCI є провідними гравцями на швидкозростаючому ринку серверів для AI. Dell виділяється як диверсифікований гігант інфраструктури з сильними позиціями у сфері ПК, зберігання даних та рішень для дата-центрів, підкріплених AI-оптимізованими серверами PowerEdge. Super Micro Computer, у свою чергу, є спеціалізованим виробником серверів з фокусом на високопродуктивні, кастомізовані системи для потреб AI та хмарних обчислень.
Обидві компанії користуються високим попитом на сервери AI, що працюють на GPU. Dell відвантажила серверів AI на $5,6 млрд та має значний портфель замовлень у $18,4 млрд у третьому кварталі 2026 фінансового року, тоді як SMCI отримала $12,7 млрд доходу у другому кварталі 2026 фінансового року, переважно завдяки AI-платформам.
У міру стрімкого зростання ринку AI-серверів інвесторам слід визначити, чи забезпечують масштаб, диверсифікація та операційна стійкість Dell або сфокусована стратегія стрімкого зростання AI від Super Micro Computer більш привабливу інвестиційну можливість. Давайте розглянемо детальніше.
Аргументи на користь акцій DELL
Dell залишається сильно залежною від циклічного та капіталомісткого характеру розгортання серверів для AI. Навіть за високого попиту маржа перебуває під тиском через зростання вартості компонентів і несприятливу структуру продуктового портфеля, схильну до систем із нижчою маржою для AI. Керівництво визнало, що зростання цін на пам'ять і напівпровідникові компоненти, ймовірно, негативно вплине на прибутковість у різних категоріях продуктів. Компанія також працює із суттєвим фінансовим левереджем, що робить її баланс більш чутливим у періоди волатильності галузі. Ці фактори свідчать про те, що, попри сильне зростання, якість прибутку та стабільність маржі залишаються ключовими ризиками.
Втім, імпульс AI залишається потужним. Рекордний дохід був забезпечений прискоренням попиту на сервери для AI та потужним портфелем замовлень. Підрозділ Infrastructure Solutions Group продовжує отримувати вигоду від високого попиту на системи з GPU, що зумовлено впровадженням AI у корпоративному секторі та великими розгортаннями.
Стратегічні партнерства з NVIDIA, а також співпраця з AMD та клієнтами класу hyperscale, такими як xAI і CoreWeave, зміцнюють позиції Dell у сфері інфраструктури AI нового покоління. Керівництво очікує, що поставки серверів AI за весь 2026 фінансовий рік досягнуть близько $25 млрд, що демонструє триразове зростання в річному обчисленні. Завдяки зростанню поставок AI та сильної екосистеми, Dell швидко перетворилася на провідного постачальника серверів для AI в корпоративному сегменті, попри короткостроковий тиск на маржу.
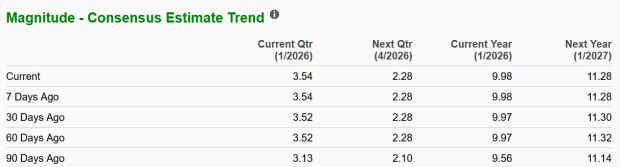
Консенсус-прогноз Zacks щодо прибутку DELL у 2027 фінансовому році становить $11,28 на акцію, що на 2 центи менше за аналогічний період, вказуючи на незначне зниження очікувань щодо прибутковості.
Джерело зображення: Zacks Investment Research
Аргументи на користь акцій SMCI
Super Micro Computer продовжує зміцнювати свої позиції провідного постачальника серверів для AI, отримуючи вигоду від вибухового зростання розгортання AI на hyperscale і впровадження GPU на рівні стійок. У другому кварталі 2026 фінансового року дохід зріс до $12,68 млрд, що на 123% більше в річному обчисленні, при цьому платформи AI GPU склали понад 90% доходу. Керівництво відзначило швидке масштабування AI-фабрик і великі поставки NVIDIA GB300 NVL72, HGX B300 і AMD MI350/355.
Стратегія вертикальної інтеграції Data Center Building Block Solutions дозволяє SMCI виділятися серед конкурентів. Компанія пропонує повний набір компонентів для дата-центрів, включаючи блоки розподілу охолодження, системи з прямим рідинним охолодженням, охолоджувані двері, енергетичні полиці, акумуляторні блоки резервного живлення, мережеві комутатори та програмне забезпечення для керування. Такий інтегрований підхід дозволяє клієнтам швидше та ефективніше впроваджувати AI-інфраструктуру. Компанія також швидко нарощує виробничі потужності, плануючи досягти до 6 000 стійок на місяць — з них 3 000 із рідинним охолодженням — до кінця 2026 фінансового року. Маючи $4,1 млрд готівки на рахунках, SMCI має значну фінансову гнучкість для фінансування розширення, масштабування виробництва та задоволення зростаючого попиту на AI.
Попри стрімке зростання доходу, прибутковість залишається під тиском. Валова маржа знизилася до 6,3% з 11,8% торік, що відображає більшу частку великих клієнтів hyperscale, обмеження ланцюга постачань, вищі логістичні витрати та вплив тарифів. Концентрація доходу також помітна: один клієнт з дата-центру забезпечує 63% загального доходу. Станом на грудень 2025 компанія мала $4,9 млрд банківського боргу та конвертованих облігацій, що відображає використання позикових коштів для підтримки розширення.
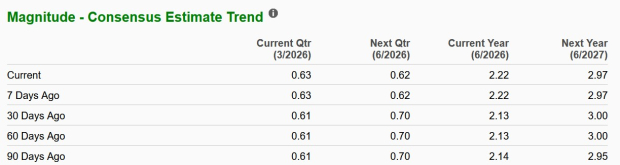
Консенсус-прогноз Zacks щодо прибутку SMCI у 2026 фінансовому році становить $2,22 на акцію, що на 4,2% більше за останні 30 днів. Це вказує на зростання на 7,77% порівняно з показником за аналогічний квартал минулого року.
Джерело зображення: Zacks Investment Research
DELL проти SMCI: Динаміка цін та оцінка
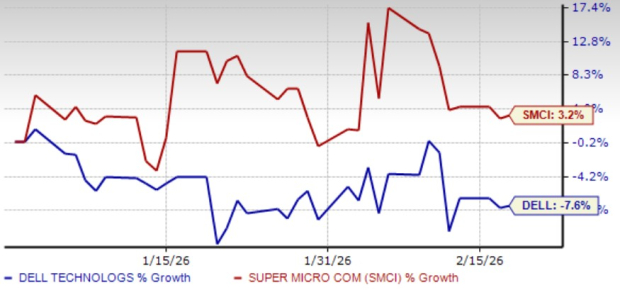
З початку року акції Dell знизилися на 7,6%, тоді як Super Micro Computer зросли на 3,2%. Перевага SMCI відображає більшу впевненість інвесторів у її зростанні, зумовленому AI. Вибуховий попит на AI підвищує потребу в сучасному обладнанні, що напряму вигідно для компанії. Інтегровані Data Center Building Block Solutions від Super Micro Computer користуються зростаючим попитом серед клієнтів AI, що підтримує динаміку компанії.
У той час як Dell стикається з труднощами через зростання витрат на комплектуючі та низькі маржі на обладнання. Постійні побоювання щодо прибутковості серверів для AI та слабкі продажі ПК для споживачів обмежують оптимізм інвесторів.
Динаміка акцій DELL та SMCI
Джерело зображення: Zacks Investment Research
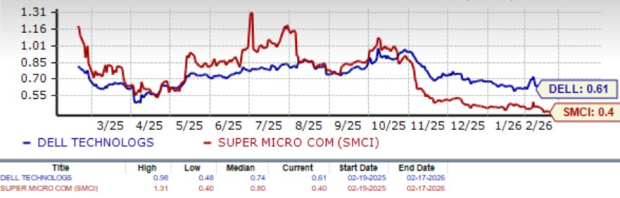
З точки зору оцінки, Dell торгується з форвардним коефіцієнтом ціна/продажі (P/S) за 12 місяців на рівні 0,61, порівняно з 0,4 у Super Micro Computer. Відносно нижча оцінка SMCI свідчить про більш привабливу точку входу для інвесторів та може зробити акцію більш цікавою на поточному рівні.
DELL проти SMCI: співвідношення P/S F12M
Джерело зображення: Zacks Investment Research
Висновок
Хоча Dell пропонує масштаб, диверсифікацію та сильну корпоративну екосистему, тиск на маржу, інфляція цін на компоненти та циклічність обмежують її потенціал у короткостроковій перспективі. Стратегія SMCI, сфокусована на AI, швидке зростання доходу, розширення потужностей на рівні стійок і покращення прогнозу прибутковості забезпечують їй сильніший імпульс. Попри волатильність маржі, вузька спеціалізація SMCI на AI і її оцінка роблять її кращим вибором для інвестування.
Порівняно з рейтингом Zacks #3 (Hold) для Super Micro Computer, рейтинг Dell #4 (Sell) від Zacks вказує на нижчу впевненість аналітиків у короткострокових перспективах.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Під скандал навколо позашлюбних стосунків ціна акцій NVIDIA різко впала, "великі песимісти": у короткостроковій перспективі це може бути "відмінна угода", але в довгостроковій лишаються песимістами.
Burry зізнався, що якби не мав уже відкритої короткої позиції, різке падіння, викликане скандалом, могло б стати хорошою можливістю для зворотного купівлі — але він сам однозначно не буде брати участь. Смертельний ризик полягає в тому, що криза може спровокувати розслідування з боку регуляторів за його "мафіозну" бізнес-практику та експортний контроль. У поєднанні з надмірними інвестиціями в AI, його конкурентну перевагу буде швидко втрачено, тому він наполегливо продовжує тримати коротку позицію.
CoreWeave показав найкращий квартальний звіт в історії, але Bernstein і HSBC все одно наполягають на «продажу»
Ключові сумніви зосереджені на трьох серйозних недоліках: керівництво заявляє про щорічну ціну в $20-25 мільйонів за мегават, фактичні фінансові дані показують лише $9,2 мільйона; незалежні розрахунки двох організацій вказують на дефіцит фінансування розміром приблизно $33 мільярди; до 2028 року на ринку з’явиться 55 гігават нових постачальників обчислювальних потужностей — це в 20 разів більше за власні масштаби CoreWeave. Поточний борг становить $46,9 мільярда, капітал — лише $4 мільярди, протягом цього десятиліття немає вільного грошового потоку — чи зможе рідкісна ефективність підтримувати компанію до погашення кредитів, це питання залишається без відповіді навіть після сильних квартальних звітів.

Гарячка навколо AI може повторити історію залізничного бульбашки XIX століття, і будівельники не обов'язково стануть кінцевими переможцями
Аналітик Goldman Sachs Боббі Молаві порівнює сучасний бум зі штучним інтелектом із британською «залізничною лихоманкою» XIX століття: 500 компаній витратили більше, ніж річний національний дохід, на будівництво 8000 миль залізниць, а майже всі ранні інвестори зазнали краху, при цьому справжніми вигодонабувачами стали лише наступні «пасажири». Він зазначає, що нинішня хвиля інтересу до AI підживлюється боргом і моментумом, а форвардний ціновий коефіцієнт S&P 500 у 18 разів — це лише «відносно дешево», і чи зможуть творці зберегти цінність — історія дає на це скоріше песимістичну відповідь.

Якщо上市 Anthropic наступного тижня пройде успішно і ціна акцій зросте, то в сфері AI “все залишиться як є”, інакше “деякі компанії можуть збанкрутувати”
Оцінка двох великих гравців знизилася й вже спричинила ланцюгову реакцію — інвестори почали застосовувати більш обережні мультиплікатори доходу для AI стартапів, а фінансування компаній з нульовим доходом за завищеними оцінками стало зупинятися. Багато венчурних фондів вже рекомендують вкладеним компаніям знизити очікування щодо оцінки й швидко накопичувати готівку. Представники ринку попереджають, що результат виходу Anthropic на біржу стане орієнтиром для індустрії: у разі успіху — триватиме процвітання, у разі невдачі — частина компаній може бути витіснена з ринку.
Ціни на криптовалюти
Більше


