
Гіганти зупинилися, ETF згасли: яка справжня причина цього падіння bitcoin?

Структурна підтримка слабшає, ринкова волатильність зростатиме.
Оригінальний автор: Oluwapelumi Adejumo
Переклад: Luffy, Foresight News
Протягом більшої частини 2025 року рівень підтримки Bitcoin здавався непохитним завдяки несподіваному альянсу корпоративних цифрових активів (DAT) та біржових інвестиційних фондів (ETF), які разом створили фундамент для підтримки ціни.
Корпорації купували Bitcoin шляхом випуску акцій та конвертованих облігацій, а приплив коштів в ETF непомітно поглинав нову пропозицію. Разом вони сформували міцну базу попиту, що допомогла Bitcoin протистояти тиску від жорсткішого фінансового середовища.
Зараз ця основа починає хитатися.
3 листопада засновник Capriole Investments Charles Edwards написав на платформі X, що з уповільненням темпів інституційних покупок його бичачі очікування послабшали.
Він зазначив: «Вперше за 7 місяців чисті інституційні покупки впали нижче за щоденний обсяг майнінгу — це тривожний сигнал».
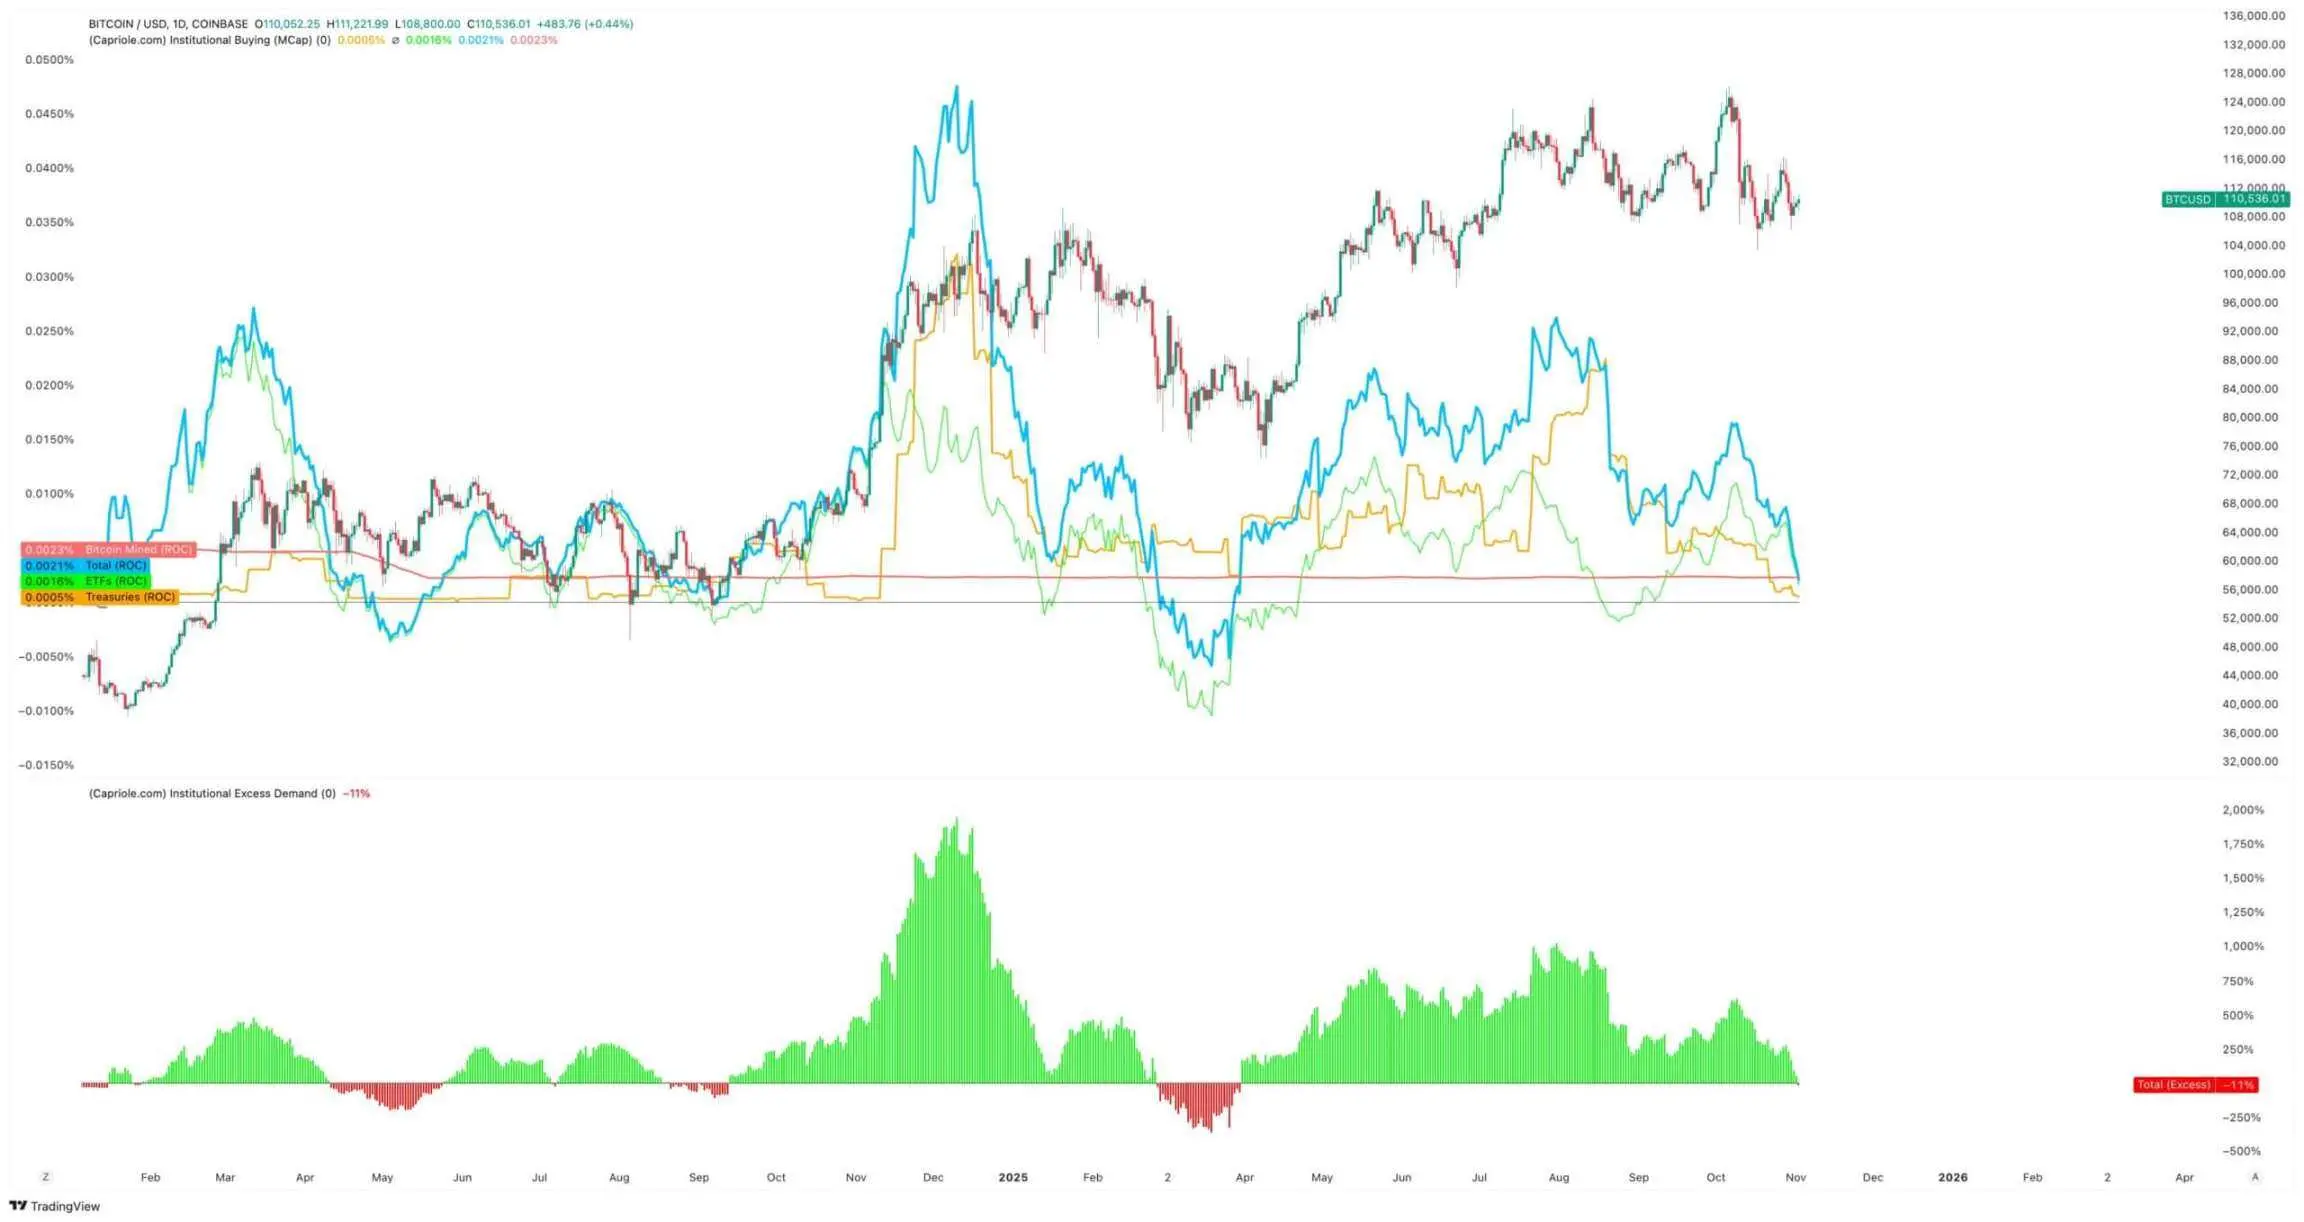
Обсяг інституційних покупок Bitcoin, джерело: Capriole Investments
Edwards зазначає, що навіть якщо інші активи показують кращі результати, саме цей показник залишався ключовою причиною його оптимізму щодо Bitcoin.
Однак наразі близько 188 корпоративних скарбниць мають значні позиції в Bitcoin, і багато з них мають досить просту бізнес-модель, окрім експозиції до Bitcoin.
Уповільнення накопичення Bitcoin у корпоративних скарбницях
Жодна компанія не уособлює корпоративні угоди з Bitcoin краще, ніж нещодавно перейменована «Strategy» (раніше MicroStrategy).
Цей виробник програмного забезпечення під керівництвом Michael Saylor перетворився на компанію-скарбницю Bitcoin і наразі володіє понад 674 000 Bitcoin, залишаючись найбільшим корпоративним власником у світі.
Однак темпи її покупок значно сповільнилися останніми місяцями.
Strategy у третьому кварталі придбала лише близько 43 000 Bitcoin — це найнижчий квартальний обсяг покупок цього року. Враховуючи, що за цей період деякі покупки складали лише кілька сотень монет, це не дивує.
Аналітик CryptoQuant J.A. Maarturn пояснює, що уповільнення може бути пов'язане зі зниженням чистої вартості активів (NAV) Strategy.
Він зазначає, що інвестори раніше платили значну «NAV-премію» за кожен $1 Bitcoin на балансі Strategy, фактично дозволяючи акціонерам отримувати вигоду від зростання Bitcoin через кредитне плече. Але з середини року ця премія суттєво скоротилася.
Після зменшення бонусу оцінки випуск нових акцій для купівлі Bitcoin вже не приносить значної додаткової вартості, і мотивація для фінансування покупок знижується.
Maarturn зазначає: «Залучення фінансування стало складнішим, а премія на акції впала з 208% до 4%.»
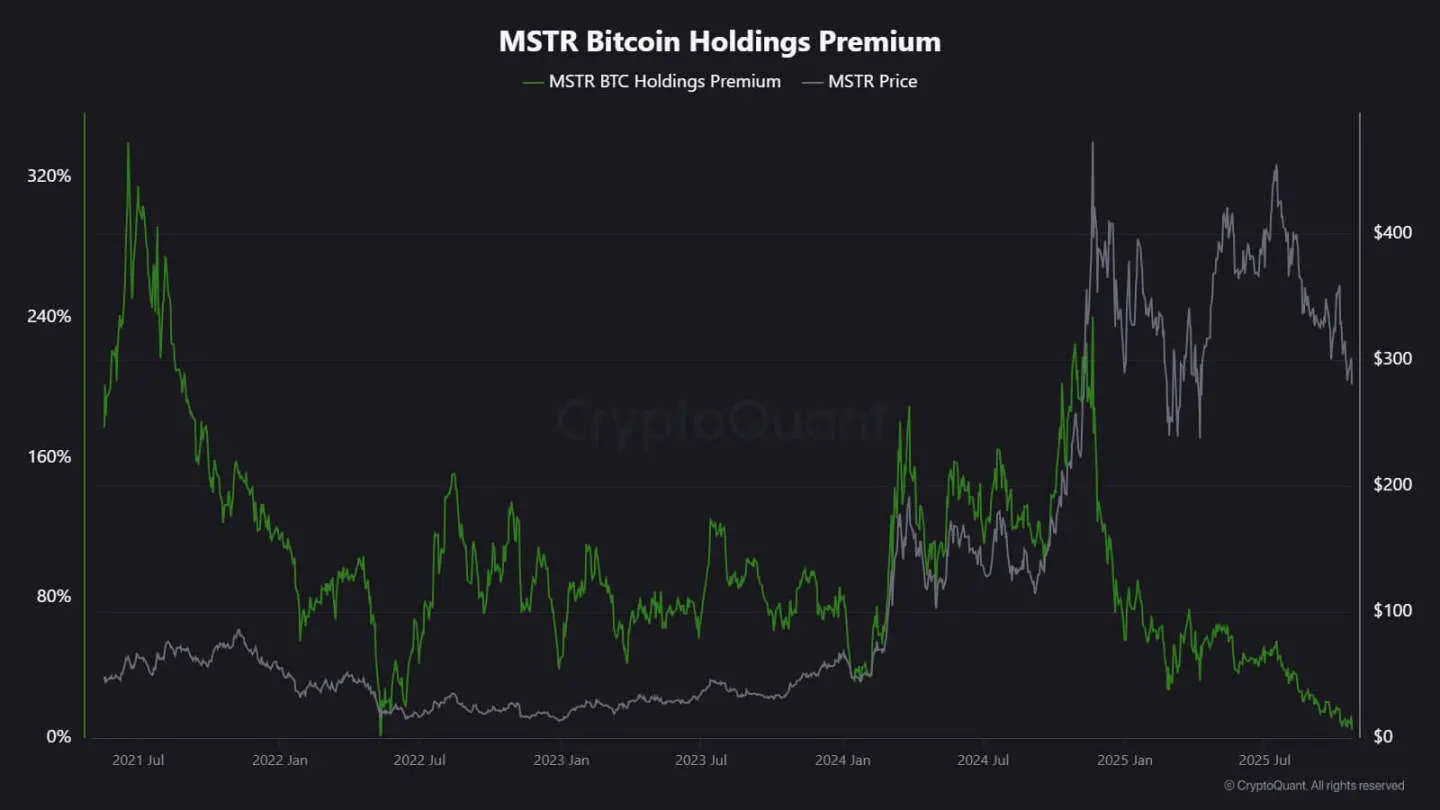
Премія на акції Strategy, джерело: CryptoQuant
Тим часом тенденція до зниження темпів накопичення спостерігається не лише у Strategy.
Токійська компанія Metaplanet наслідувала модель цієї американської піонерської компанії, але після значного падіння її акцій, їхня поточна ціна нижча за ринкову вартість Bitcoin, якими вона володіє.
У відповідь компанія затвердила програму викупу акцій і запровадила нові фінансові рекомендації для розширення скарбниці Bitcoin. Це свідчить про впевненість у власному балансі, але також підкреслює, що ентузіазм інвесторів до бізнес-моделі «криптоскарбниці» згасає.
Фактично, уповільнення накопичення Bitcoin у скарбницях вже призвело до деяких злиттів компаній.
Минулого місяця керуюча компанія Strive оголосила про придбання меншої компанії з активами у Bitcoin — Semler Scientific. Після злиття ці компанії володітимуть майже 11 000 Bitcoin.
Ці приклади відображають структурні обмеження, а не втрату віри. Коли випуск акцій чи конвертованих облігацій більше не приносить ринкової премії, приплив коштів висихає, і корпоративне накопичення природно сповільнюється.
Що відбувається з потоками коштів в ETF?
Довгий час спотові ETF на Bitcoin вважалися «автоматичними поглиначами нової пропозиції», але зараз вони демонструють схожі ознаки втоми.
Протягом більшої частини 2025 року ці фінансові інструменти домінували у чистому попиті, а обсяги підписки стабільно перевищували викуп, особливо під час зростання Bitcoin до історичних максимумів.
Але наприкінці жовтня потоки коштів стали нестабільними. Через зміну очікувань щодо ставок менеджери портфелів коригували позиції, а відділи ризиків скорочували експозицію, і в окремі тижні чистий потік ставав від’ємним. Така волатильність свідчить про те, що ETF на Bitcoin увійшли в нову фазу поведінки.
Макроекономічне середовище стало жорсткішим, надії на швидке зниження ставок згасають, а умови ліквідності охолоджуються. Попит на експозицію до Bitcoin залишається сильним, але він перейшов від «стійкого припливу» до «імпульсного» характеру.
Дані SoSoValue наочно ілюструють цю зміну. За перші два тижні жовтня криптоінвестиційні продукти залучили майже $6 мільярдів, але до кінця місяця, коли викуп перевищив $2 мільярди, частина припливу була нівельована.
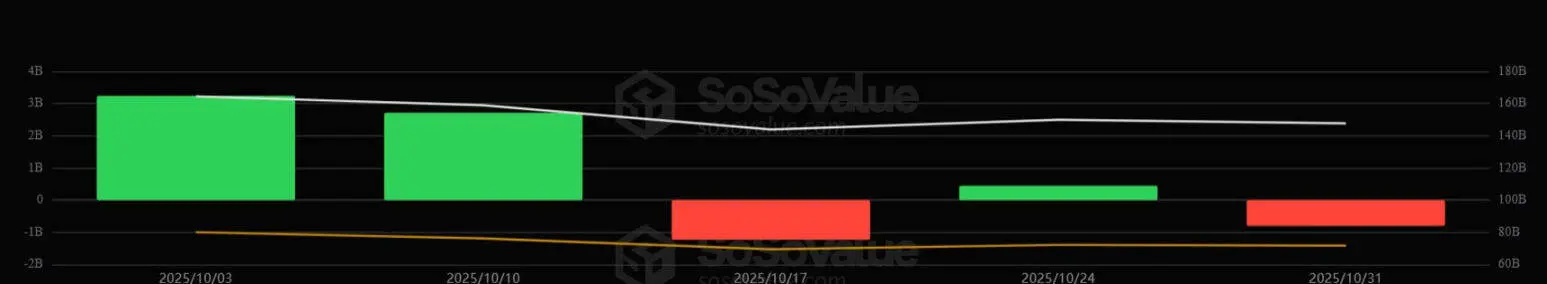
Щотижневі потоки коштів у ETF на Bitcoin, джерело: SoSoValue
Ця модель свідчить про те, що ETF на Bitcoin стали справжнім двостороннім ринком. Вони як і раніше забезпечують глибоку ліквідність і інституційний доступ, але більше не є одностороннім інструментом накопичення.
Коли макроекономічні сигнали коливаються, інвестори ETF можуть виходити так само швидко, як і входити.
Вплив на ринок Bitcoin
Ця зміна не обов’язково означає, що Bitcoin впаде, але вона дійсно передбачає зростання волатильності. Оскільки здатність корпорацій та ETF поглинати пропозицію зменшується, ціна Bitcoin дедалі більше залежатиме від короткострокових трейдерів і макроекономічних настроїв.
Edwards вважає, що в такій ситуації нові каталізатори — такі як пом’якшення грошово-кредитної політики, регуляторна визначеність або повернення апетиту до ризику на фондовому ринку — можуть знову активізувати інституційні покупки.
Але наразі маржинальні покупці поводяться обережніше, що робить процес ціноутворення більш чутливим до глобальних циклів ліквідності.
Вплив проявляється у двох основних аспектах:
По-перше, структурний попит, який раніше слугував підтримкою, слабшає. У періоди недостатнього поглинання внутрішньоденні коливання можуть посилюватися через нестачу стабільних покупців, які б стримували волатильність. Халвінг у квітні 2024 року механічно зменшив нову пропозицію, але без стійкого попиту сама дефіцитність не гарантує зростання ціни.
По-друге, змінюється характер кореляції Bitcoin. Зі зниженням накопичення на балансах цей актив може знову почати рухатися у такт із загальними циклами ліквідності. Періоди зростання реальних ставок і зміцнення долара можуть тиснути на ціну, а у сприятливому середовищі Bitcoin може знову стати лідером зростання на хвилі повернення апетиту до ризику.
По суті, Bitcoin знову входить у фазу макроекономічної рефлексії, стаючи більше схожим на високобета-актив, ніж на цифрове золото.
Водночас це не заперечує довгострокову історію Bitcoin як дефіцитного, програмованого активу. Навпаки, це відображає зростаючий вплив інституційної динаміки — ті самі інституції, які раніше захищали Bitcoin від волатильності, спричиненої роздрібними інвесторами, тепер ще тісніше пов’язують його з ринками капіталу.
Наступні місяці стануть випробуванням для Bitcoin: чи зможе він зберегти статус засобу збереження вартості без автоматичних корпоративних і ETF-потоків.
Якщо звернутися до історії, Bitcoin зазвичай виявляє здатність до адаптації. Коли один канал попиту сповільнюється, з’являється інший — це може бути державний резерв, інтеграція фінтеху або повернення роздрібних інвесторів у періоди макроекономічного пом’якшення.
Оригінальне посилання
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Інфляція в США "не спадає"! Goldman Sachs першими змінили позицію: цикл підвищення ставок Федеральної резервної системи ще не завершено, наступного березня можливо підвищення ще на 25 базисних пунктів.
Вищі, ніж очікувалося, дані про CPI США за жовтень, оприлюднені у вівторок, спонукали Goldman Sachs скоригувати попередній прогноз щодо завершення поточного циклу підвищення ставок Федеральною резервною системою у грудні. Тепер цей фінансовий гігант з Уолл-стріт очікує, що Федеральна резервна система підвищить ставки ще на 25 базисних пунктів у березні наступного року.
Страх — найбільший ведмідь! Morgan Stanley закликає купувати напівпровідники: нестача землі та електроенергії не проблема, затверджені проєкти не встигають за попитом
Morgan Stanley вважає, що нещодавній розпродаж у секторі напівпровідників є надмірним, і найбільшим ризиком виступає паніка на ринку, а не фундаментальні фактори. Завдяки попиту на інфраструктуру штучного інтелекту замовлення на продукцію зростають, а пропозиція напівпровідників залишається ключовим вузьким місцем, обмеження LPS, навпаки, призводять до більш стабільного зростання. У короткостроковій перспективі сектор може залишатися у фазі консолідації і знаходиться близько до дна; перспективними виглядають напрямки обчислювальної потужності та зберігання даних.

Замовлення на хешрейт вибухнули: чому "AI-трейдинг" втрачає популярність? JPMorgan розкриває різницю у часі між інвестиціями в AI та зростанням продуктивності
Глобальна дослідницька команда з економіки JPMorgan на чолі з Joseph Lupton у звіті від 10 листопада зазначила, що нещодавнє покращення продуктивності праці більше пов'язане з поглибленням капіталу та підвищенням інтенсивності використання виробничих факторів. Широка ефективність, яку приносить штучний інтелект шляхом реорганізації процесів, інтеграції даних і організаційних змін, ще потребує часу для реалізації. Це означає, що замовлення на чипи, сервери та електрообладнання можуть зростати раніше, але постійна інвестиційна віддача для операторів обчислювальних потужностей і кінцевих користувачів не обов'язково настане одночасно.
Інвестування в AI входить у «долину розчарування», наступні 18 місяців стануть вирішальним випробуванням!
Goldman Sachs вважає, що інвестиційний цикл штучного інтелекту нині перебуває на стадії «долини розчарування», проте це не вперше. Основна суперечність полягає в тому, що бізнес-моделі нових хмарних сервісів суттєво залежать від повернення інвестицій кінцевих клієнтів у сферу ШІ, тоді як «кількість компаній, які можуть прямо приписати собі прибуток від ШІ, наразі практично дорівнює нулю». Засновник Social Capital Паліхапітія чітко визначив ключове вікно у 18 місяців, протягом якого ринок проведе розрахунок між сталими й несталими бізнес-моделями у сфері ШІ.

Ціни на криптовалюти
Більше


