
O preço do ouro está se aproximando do nível mais alto desde o final de outubro; por que o Goldman Sachs reduziu o preço para US$ 4.150?

Relatório da Huixun em 9 de novembro—— O Goldman Sachs reduziu sua meta para o ouro no final de 2026 de US$ 4.650 para US$ 4.150, e no final de 2027 de US$ 5.400 para US$ 4.800, devido ao Federal Reserve de postura hawkish (incluindo o esperado aumento de juros em dezembro) suprimindo a demanda do ouro como hedge de política. No entanto, o banco mantém uma visão construtiva de longo prazo, prevendo que os bancos centrais comprarão cerca de 60 toneladas por mês entre 2026 e 2027, muito acima da média de 17 toneladas pré-2022, formando a maior parte do aumento de cerca de 15% previsto até o final de 2027.
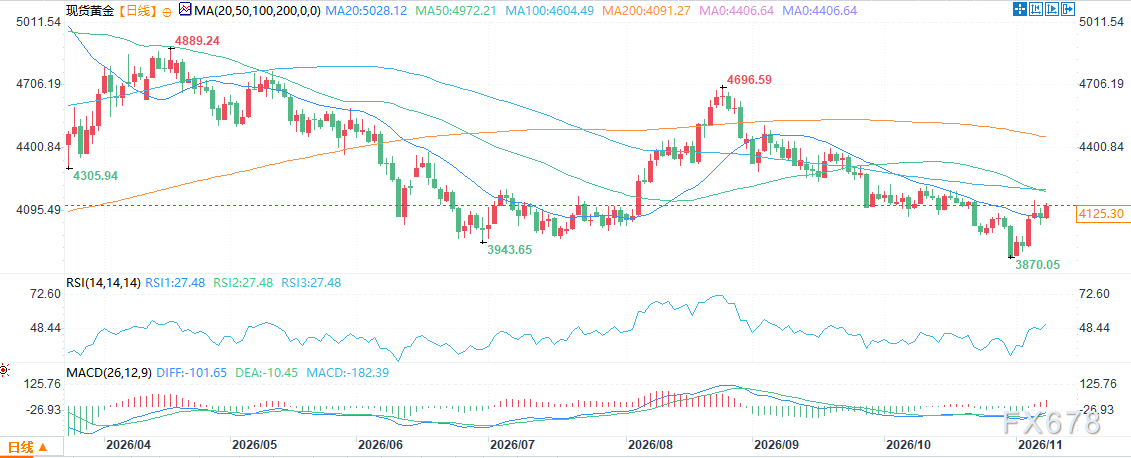
Na segunda-feira (9 de novembro) durante o período asiático, o ouro à vista oscilou em alta, atualmente subindo mais de 1% para a faixa de US$ 4.130/oz, situando-se em uma região de alta desde o final de outubro.
O Goldman Sachs recentemente revisou para baixo sua projeção para o preço do ouro, reduzindo a meta para o final de 2026 de US$ 4.650 para US$ 4.150 por onça, e para o final de 2027 de US$ 5.400 para US$ 4.800, devido ao Federal Reserve cada vez mais hawkish, que reprimiu a demanda dos investidores por ouro.
Os estrategistas do banco afirmaram em um relatório de 5 de novembro que o ajuste presume uma postura mais rígida do Fed – incluindo o esperado aumento de juros em dezembro – que limitará a demanda pelo ouro como ferramenta de hedge contra desvalorização monetária e riscos de política mais amplos.
Eles preveem que essa demanda de hedge recuará para níveis próximos à média histórica, e não voltará ao alto patamar do início do ano, e observam que o interesse em opções de alta para ouro também está diminuindo.
Comparação com 2022: compras dos bancos centrais sustentam, mas juros reprimem demanda de investimento
O Goldman Sachs faz uma clara analogia do cenário atual de mercado com o de 2022: na época, grandes compras de ouro pelos bancos centrais criaram um forte piso, mas a elevação simultânea dos juros reprimiu significativamente a demanda de investimento privado.
O ouro, por ser um ativo que não gera juros, tem seu custo de oportunidade aumentado em ciclos de alta de juros, em comparação com ativos que rendem juros (como títulos e dinheiro em caixa), levando à saída de recursos de ETF e redução de posições especulativas.
Atualmente, existe a mesma estrutura de “compra oficial sustentando o fundo, demanda de investimento reprimida”–os bancos centrais seguem comprando e oferecem suporte aos preços, enquanto o Fed, ao adotar uma trajetória mais hawkish, limita o potencial de alta.
Isso implica que, no curto prazo, é improvável que o ouro volte a apresentar um ciclo de alta de demanda generalizada; o espaço de preço é determinado principalmente pelo nível das taxas de juros, e não simplesmente pelo sentimento de aversão ao risco.
Os estrategistas destacam que essa estrutura torna mais provável que, no curto prazo, os preços oscilam e passem por ajuste lateral, ao invés de um rompimento unidirecional; os investidores devem distinguir entre o suporte estrutural e os ventos contrários cíclicos.
Compras dos bancos centrais: cerca de 60 toneladas por mês, bem acima da média antes de 2022, formando o principal motor de alta
Apesar da pressão de curto prazo sobre a demanda de investimento, o Goldman Sachs mantém uma visão construtiva de longo prazo, com foco na demanda do setor oficial.
O banco projeta que, entre 2026 e 2027, os bancos centrais irão comprar cerca de 60 toneladas de ouro mensalmente, muito acima da média histórica de cerca de 17 toneladas antes de 2022; considerando o ajuste sazonal, o volume real de compras já alcança cerca de 85 toneladas por mês atualmente. Essa demanda consistente é considerada pelo Goldman como o principal motor do aumento de aproximadamente 15% previsto até o final de 2027.
Os estrategistas destacam especialmente que os bancos centrais de mercados emergentes (especialmente a China) ainda têm uma exposição ao ouro considerada baixa em relação ao potencial objetivo de longo prazo, havendo espaço significativo para aumentos futuros.
Além disso, o debate no mercado mudou de “devo deter ouro?” para “onde armazenar o ouro?”, refletindo profundas preocupações sobre segurança de reservas e confiança geopolítica. Essa resiliência da demanda oficial significa que o ouro mantém um suporte estrutural do fundo, mesmo sob pressão de altas taxas de juros.
Caminho e riscos: corte de juros no fim de 2027 é catalisador, mas ventos contrários no curto prazo permanecem
O Goldman Sachs prevê que, assim que o Fed começar a cortar juros – seus economistas estimam que isso ocorrerá entre o final de 2027 e o início de 2028 – o ouro terá suporte adicional.
No curto prazo, o banco acredita que, nos próximos três a seis meses, assessores de trading de commodities e fundos macro enfrentam ventos contrários, vindos da elevação das taxas de juros, incerteza nos preços de energia e redução de limites de risco. Eles alertam que preços de petróleo mais altos podem levar estratégias sistemáticas a aumentar as vendas.
Em termos de riscos, o Goldman afirma que, caso em março de 2027 haja novo aumento de juros, um adiamento da flexibilização ou projeções mais altas de taxa terminal, o ouro pode terminar 2027 perto dos US$ 4.660, abaixo do cenário base; por outro lado, uma renovada preocupação com a sustentabilidade da dívida governamental pode elevar os preços acima do cenário base. O corte da previsão ocorre após uma reversão acentuada do ouro: em 2025, o ouro subiu cerca de 64%, melhor ano desde 1979, atingindo o pico de cerca de US$ 5.600 em janeiro e recuou para US$ 4.070 em 6 de novembro, queda de quase 27% em relação ao topo.
O Goldman Sachs afirma que investidores de longo prazo, procurando exposição a compras dos bancos centrais ou proteção contra riscos de política, podem ver essa correção como um potencial ponto de entrada.
Conclusão
O Goldman Sachs reduziu as metas para o ouro no final de 2026 e 2027 para US$ 4.150 e US$ 4.800, respectivamente, sendo a principal razão o Federal Reserve hawkish – incluindo o esperado aumento de juros em dezembro – que reprimiu a demanda do ouro como hedge de política; espera-se que a demanda de hedge recue para a média histórica e o interesse por opções de alta diminua. Mas o banco mantém visão construtiva de longo prazo: entre 2026 e 2027, bancos centrais devem comprar cerca de 60 toneladas mensais, bem acima da média pré-2022 de 17 toneladas; o nível atual é de cerca de 85 toneladas/mês, representando a maior parte do aumento de cerca de 15% até o final de 2027; bancos centrais de mercados emergentes, especialmente China, ainda têm exposição baixa, e o debate migra de “devo deter” para “onde armazenar”. Nos próximos 3 a 6 meses, alta dos juros, incerteza no preço da energia e aperto nos limites de risco trazem ventos contrários, e a alta do petróleo pode forçar vendas por estratégias sistemáticas. O corte de juros no final de 2027 é fonte de suporte adicional; caso haja aumento antecipado dos juros ou taxa terminal mais alta, o preço pode terminar 2027 em torno de US$ 4.660, enquanto preocupações sobre sustentabilidade da dívida podem impulsioná-lo acima do cenário básico.
(Gráfico diário do ouro à vista, fonte: ForexFácil)
Horário de Pequim 10:44, ouro à vista cotado a US$ 4.129,48/oz.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
O medo é o maior vendedor! Morgan Stanley incentiva a compra de semicondutores: falta de terrenos e eletricidade não são problema, os projetos aprovados não são suficientes para atender à demanda.
A Morgan Stanley acredita que o setor de semicondutores foi vendido em excesso recentemente, sendo o pânico do mercado, e não os fundamentos, o maior risco. Impulsionada pela demanda de infraestrutura de IA, os pedidos downstream continuam acelerando, e o fornecimento de semicondutores permanece como o principal gargalo. A limitação do LPS, por sua vez, torna o crescimento mais estável. O setor pode oscilar a curto prazo, mas já está próximo do fundo, com perspectivas positivas para os segmentos de poder computacional e armazenamento.

Pedidos de poder de processamento explodem, por que o "comércio de IA" está perdendo força? JPMorgan revela o descompasso entre investimento em IA e realização da produtividade
A equipe de pesquisa econômica global do JPMorgan, liderada por Joseph Lupton, apontou em um estudo de 10 de novembro que a recente melhora na produtividade do trabalho deriva principalmente da intensificação do uso de capital e do aumento da força dos fatores de produção. Os amplos ganhos de eficiência proporcionados pela IA, por meio da reestruturação de processos, integração de dados e ajustes organizacionais, ainda exigem tempo para se concretizarem. Isso significa que pedidos de chips, servidores e equipamentos elétricos podem crescer primeiro, enquanto o retorno contínuo do investimento para operadores de poder computacional e usuários finais pode não acontecer simultaneamente.
O investimento em IA entra no "Vale da Desilusão", os próximos 18 meses serão um teste de vida ou morte!
O Goldman Sachs acredita que o ciclo de investimento em IA está atualmente no "vale da desilusão", mas essa não é a primeira vez que isso acontece. O problema central é que o modelo de negócios das novas empresas de computação em nuvem depende fortemente do retorno dos gastos dos clientes finais em IA, enquanto atualmente "basicamente nenhuma empresa pode atribuir seus lucros à IA". O fundador da Social Capital, Palihapitiya, definiu claramente uma janela crucial de 18 meses, período durante o qual o mercado irá avaliar e separar os modelos de negócios sustentáveis dos insustentáveis em IA.

A principal preocupação da Anthropic: receita pode ser retirada a qualquer momento, enquanto os custos de computação ficam travados por até 20 anos
A Zheshang Securities acredita que a receita da Anthropic é majoritariamente baseada em cobrança por uso, e as obrigações remanescentes de desempenho cobrem apenas cerca de 5,1 meses de receita anualizada. No entanto, o custo de poder computacional já está comprometido em US$895,4 bilhões em compromissos irrevogáveis, com prazos até 2045. As receitas podem ser reduzidas a qualquer momento, mas os custos não podem ser cancelados, criando uma lacuna temporal altamente assimétrica entre as duas, o que constitui a verdadeira restrição central da empresa.

Preços de criptomoedas
Mais


