
Mudança de presidente do Federal Reserve = queda acentuada das ações dos EUA?

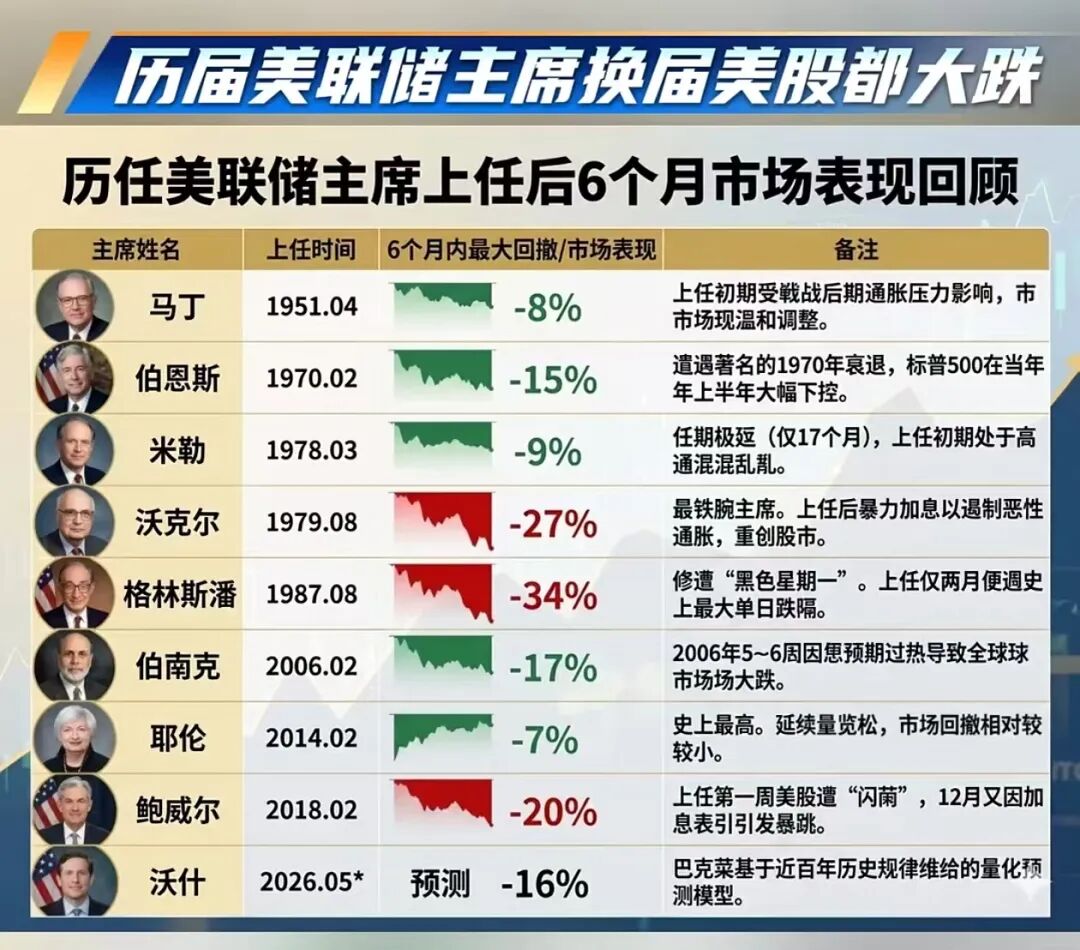
2. Por exemplo, Powell. Ele assumiu oficialmente em 5 de fevereiro de 2018, mas o flash crash do início de 2018 ocorreu em 26 de janeiro. Se utilizarmos o método A, o maior drawdown nos 6 meses após a posse de Powell é de 2,56%. Se usarmos o método B, é de 9,45%. Ambos estão muito abaixo do que o gráfico mostra.
3. Além disso, independente do método de cálculo, o maior drawdown nos 6 meses após a posse de um presidente do Fed não apresenta diferença significativa quando comparado ao drawdown máximo em qualquer outro período de 6 meses na história do S&P 500.
4. Se usarmos a definição de drawdown A:
1) Os maiores drawdowns nos 6 meses após a posse dos últimos 7 presidentes:
Miller (1978-03-08): 0,00%
Volcker (1979-08-06): 4,25%
Greenspan (1987-08-11): 32,82%
Bernanke (2006-02-01): 4,58%
Yellen (2014-02-03): 0,00%
Powell (2018-02-05): 2,56%
2) A distribuição do maior drawdown do SP500 em qualquer período de 6 meses é:
10º percentil: 0,09%
25º percentil: 1,44%
75º percentil: 8,98%
90º percentil: 16,24%
As medianas são praticamente idênticas. Nos testes de igualdade de médias, t-teste: p=0,2870, teste de Wilcoxon: p=0,3438, sem diferença estatisticamente significativa.
5. Se considerarmos a definição de drawdown B
1) Os maiores drawdowns nos 6 meses após a posse dos últimos 7 presidentes:
Burns (1970-02-01): 23,21%
Miller (1978-03-08): 17,12%
Volcker (1979-08-06): 13,31%
Greenspan (1987-08-11): 33,51%
Bernanke (2006-02-01): 7,70%
Yellen (2014-02-03): 12,38%
Powell (2018-02-05): 9,45%
2) A distribuição histórica do maior drawdown do SP500 em qualquer período de 6 meses é:
10º percentil: 7,80%
25º percentil: 9,97%
75º percentil: 17,74%
90º percentil: 22,12%
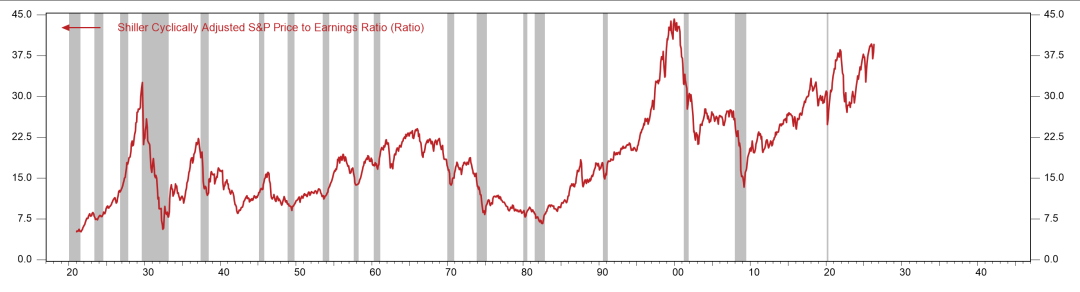
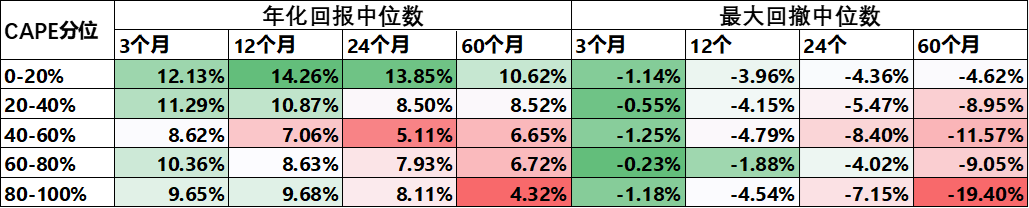
6. Em resumo, de acordo com o padrão histórico, em qualquer período de 6 meses, o mercado de ações americano quase sempre apresenta um drawdown significativo; isso é padrão histórico e provavelmente continuará nos próximos 6 meses. Inclusive, pode-se supor que, dado o nível historicamente alto de valuation das ações americanas, o drawdown futuro pode ser ainda maior que a mediana histórica.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
O medo é o maior vendedor! Morgan Stanley incentiva a compra de semicondutores: falta de terrenos e eletricidade não são problema, os projetos aprovados não são suficientes para atender à demanda.
A Morgan Stanley acredita que o setor de semicondutores foi vendido em excesso recentemente, sendo o pânico do mercado, e não os fundamentos, o maior risco. Impulsionada pela demanda de infraestrutura de IA, os pedidos downstream continuam acelerando, e o fornecimento de semicondutores permanece como o principal gargalo. A limitação do LPS, por sua vez, torna o crescimento mais estável. O setor pode oscilar a curto prazo, mas já está próximo do fundo, com perspectivas positivas para os segmentos de poder computacional e armazenamento.

Pedidos de poder de processamento explodem, por que o "comércio de IA" está perdendo força? JPMorgan revela o descompasso entre investimento em IA e realização da produtividade
A equipe de pesquisa econômica global do JPMorgan, liderada por Joseph Lupton, apontou em um estudo de 10 de novembro que a recente melhora na produtividade do trabalho deriva principalmente da intensificação do uso de capital e do aumento da força dos fatores de produção. Os amplos ganhos de eficiência proporcionados pela IA, por meio da reestruturação de processos, integração de dados e ajustes organizacionais, ainda exigem tempo para se concretizarem. Isso significa que pedidos de chips, servidores e equipamentos elétricos podem crescer primeiro, enquanto o retorno contínuo do investimento para operadores de poder computacional e usuários finais pode não acontecer simultaneamente.
O investimento em IA entra no "Vale da Desilusão", os próximos 18 meses serão um teste de vida ou morte!
O Goldman Sachs acredita que o ciclo de investimento em IA está atualmente no "vale da desilusão", mas essa não é a primeira vez que isso acontece. O problema central é que o modelo de negócios das novas empresas de computação em nuvem depende fortemente do retorno dos gastos dos clientes finais em IA, enquanto atualmente "basicamente nenhuma empresa pode atribuir seus lucros à IA". O fundador da Social Capital, Palihapitiya, definiu claramente uma janela crucial de 18 meses, período durante o qual o mercado irá avaliar e separar os modelos de negócios sustentáveis dos insustentáveis em IA.

A principal preocupação da Anthropic: receita pode ser retirada a qualquer momento, enquanto os custos de computação ficam travados por até 20 anos
A Zheshang Securities acredita que a receita da Anthropic é majoritariamente baseada em cobrança por uso, e as obrigações remanescentes de desempenho cobrem apenas cerca de 5,1 meses de receita anualizada. No entanto, o custo de poder computacional já está comprometido em US$895,4 bilhões em compromissos irrevogáveis, com prazos até 2045. As receitas podem ser reduzidas a qualquer momento, mas os custos não podem ser cancelados, criando uma lacuna temporal altamente assimétrica entre as duas, o que constitui a verdadeira restrição central da empresa.

Preços de criptomoedas
Mais


