
NeoGenomics anuncia o lançamento do novo teste de câncer PanTracer Pro

NeoGenomics, Inc. NEO anunciou recentemente a disponibilidade do seu novo teste pan-tumoral sólido, PanTracer Pro, projetado para ajudar os clínicos a navegar em fluxos de trabalho de testes moleculares cada vez mais complexos e tomar decisões informadas para pacientes com tumores sólidos em estágio avançado. Com o lançamento do PanTracer Pro, a empresa expande seu conjunto abrangente de testes de perfil genômico, a Família PanTracer, que inclui PanTracer Tissue, PanTracer LBx e PanTracer Tissue + HRD.
A empresa desenvolveu o PanTracer Pro para lidar com a crescente complexidade na oncologia de precisão e reduzir o tempo de resposta, apoiando decisões de tratamento oportunas no mundo real.
Desempenho das Ações
As ações da NeoGenomics subiram 1,9% na sexta-feira, após o anúncio. As ações da empresa acumularam uma alta de 82,4% nos últimos seis meses, em comparação com o ganho de 21,6% do setor. O Índice S&P 500 subiu 8,1% no mesmo período.
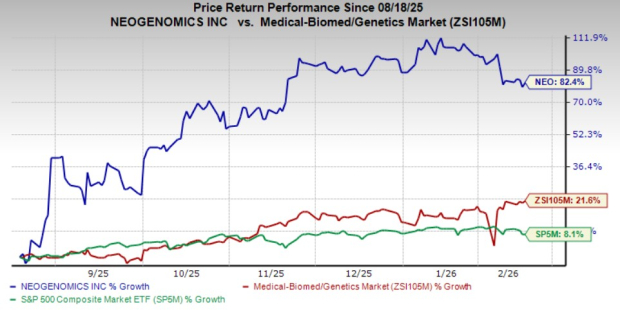
Fonte da Imagem: Zacks Investment Research
As receitas da NEO vêm crescendo desde 2021 e aumentaram 36,6% entre 2021 e 2024. Os resultados preliminares da empresa para o ano fiscal de 2025 indicam continuidade no impulso de crescimento das vendas, que subiram 10% ano a ano, totalizando US$ 727 milhões.
Com a adoção crescente da oncologia de precisão e tratamentos personalizados para o câncer, o lançamento do PanTracer Pro deve sustentar o crescimento contínuo da receita nos próximos anos. A administração espera que o crescimento de vendas em dois dígitos continue em 2026, impulsionado pelo amplo portfólio de testes oncológicos, incluindo as inovações mais recentes em seleção de terapias e monitoramento de recorrência.
Mais Sobre a Notícia
O PanTracer Pro da NeoGenomics foi projetado para reduzir a crescente complexidade diagnóstica enfrentada pelos clínicos ao simplificar a seleção de testes, à medida que a oncologia de precisão evolui. Ele combina sequenciamento amplo de DNA e RNA em mais de 500 genes relacionados ao câncer com testes auxiliares específicos para cada tipo de tumor, apoiando a seleção de terapia, identificando opções potenciais de ensaios clínicos e facilitando o planejamento de tratamento personalizado com base na biologia tumoral única de cada paciente.
Fluxos de trabalho fragmentados de testes, pedidos sequenciais e limitações de tecido podem levar a atrasos no cuidado de pacientes com câncer e introduzir incertezas em pontos críticos de decisão. O câncer é uma doença perigosa com potencial de metástase, o que pressiona o início do tratamento o mais cedo possível, muitas vezes antes que um perfil molecular completo esteja disponível.
O PanTracer Pro integra um perfil genômico abrangente (CGP) com imunohistoquímica dirigida ao diagnóstico (IHC) e testes auxiliares selecionados com base no tipo de tumor. Isso ajudará a fornecer informações abrangentes e alinhadas às diretrizes por meio de um único pedido coordenado, permitindo a avaliação antecipada de biomarcadores relevantes, em vez de múltiplos testes sequenciais. Provavelmente, isso ajudará as equipes de cuidado a planejar os próximos passos com maior clareza e confiança durante toda a jornada do paciente. O tempo de resposta de 8-10 dias do PanTracer Pro deve apoiar decisões de tratamento mais rápidas e o início mais cedo do cuidado ao paciente.
Além de simplificar a seleção de testes, o PanTracer Pro pode ajudar a identificar biomarcadores clinicamente relevantes que podem ser perdidos em testes fragmentados ou incompletos. Em caso de amostras de tecido insuficientes ou indisponíveis, os clínicos podem migrar do PanTracer Pro para o teste pan-tumoral de biópsia líquida da NEO, o PanTracer LBx, sem reiniciar o processo diagnóstico, evitando assim qualquer atraso no atendimento.
Notícias Recentes
No mês passado, a NeoGenomics divulgou seus resultados preliminares para o quarto trimestre de 2025. A empresa estima vendas totais no quarto trimestre de aproximadamente US$ 190 milhões, alta de 11% ano a ano. A NEO anunciou a nomeação de Abhishek Jain como seu vice-presidente executivo. Ele assumirá o cargo de CFO a partir de 2 de março de 2026.
Preço da NeoGenomics, Inc.
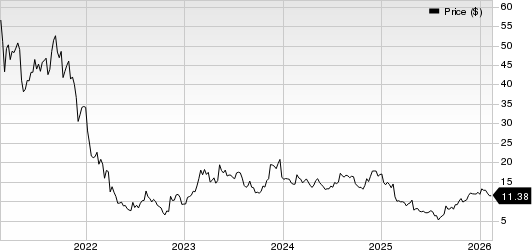
Preço da NeoGenomics, Inc. | Cotação da NeoGenomics, Inc.
Classificação Zacks & Outras Ações para Considerar
Atualmente, a NeoGenomics possui classificação Zacks #2 (Compra).
Outras ações bem classificadas do setor médico mais amplo são Veracyte VCYT, AtriCure ATRC e ADMA Biologics ADMA, todas com classificação Zacks de 2.
A Veracyte reportou um lucro ajustado por ação (EPS) de 51 centavos no terceiro trimestre de 2025, superando a estimativa de consenso da Zacks em 59,4%. As receitas de US$ 131,8 milhões superaram a estimativa de consenso da Zacks em 5,5%.
Estima-se que os lucros da VCYT diminuam 3% em 2026 em comparação com o crescimento de 16,8% do setor. A empresa superou as estimativas de lucro em cada um dos quatro trimestres anteriores, com uma surpresa média de 45,1%.
A AtriCure reportou prejuízo ajustado de 1 centavo por ação no terceiro trimestre de 2025, menor do que a estimativa de consenso da Zacks em 90,9%. As receitas de US$ 134,3 milhões superaram a estimativa de consenso da Zacks em 2,1%.
A ATRC tem uma taxa estimada de crescimento dos lucros de 109,1% para 2026, em comparação com o aumento de 15,8% do setor. A empresa superou as estimativas de lucro em cada um dos quatro trimestres anteriores, com uma surpresa média de 67,06%.
A ADMA Biologics reportou um EPS ajustado de 16 centavos no terceiro trimestre de 2025, em linha com a estimativa de consenso da Zacks. As receitas de US$ 134 milhões superaram a estimativa de consenso da Zacks em 3,2%.
A ADMA tem uma taxa estimada de crescimento dos lucros de 49,1% para 2026, em comparação com o aumento de 13,2% do setor. Os lucros da empresa superaram as estimativas em um dos quatro trimestres anteriores, ficaram abaixo em dois e atingiram a expectativa em outro, resultando em uma surpresa negativa média de 3,01%.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
O medo é o maior vendedor! Morgan Stanley incentiva a compra de semicondutores: falta de terrenos e eletricidade não são problema, os projetos aprovados não são suficientes para atender à demanda.
A Morgan Stanley acredita que o setor de semicondutores foi vendido em excesso recentemente, sendo o pânico do mercado, e não os fundamentos, o maior risco. Impulsionada pela demanda de infraestrutura de IA, os pedidos downstream continuam acelerando, e o fornecimento de semicondutores permanece como o principal gargalo. A limitação do LPS, por sua vez, torna o crescimento mais estável. O setor pode oscilar a curto prazo, mas já está próximo do fundo, com perspectivas positivas para os segmentos de poder computacional e armazenamento.

Pedidos de poder de processamento explodem, por que o "comércio de IA" está perdendo força? JPMorgan revela o descompasso entre investimento em IA e realização da produtividade
A equipe de pesquisa econômica global do JPMorgan, liderada por Joseph Lupton, apontou em um estudo de 10 de novembro que a recente melhora na produtividade do trabalho deriva principalmente da intensificação do uso de capital e do aumento da força dos fatores de produção. Os amplos ganhos de eficiência proporcionados pela IA, por meio da reestruturação de processos, integração de dados e ajustes organizacionais, ainda exigem tempo para se concretizarem. Isso significa que pedidos de chips, servidores e equipamentos elétricos podem crescer primeiro, enquanto o retorno contínuo do investimento para operadores de poder computacional e usuários finais pode não acontecer simultaneamente.
O investimento em IA entra no "Vale da Desilusão", os próximos 18 meses serão um teste de vida ou morte!
O Goldman Sachs acredita que o ciclo de investimento em IA está atualmente no "vale da desilusão", mas essa não é a primeira vez que isso acontece. O problema central é que o modelo de negócios das novas empresas de computação em nuvem depende fortemente do retorno dos gastos dos clientes finais em IA, enquanto atualmente "basicamente nenhuma empresa pode atribuir seus lucros à IA". O fundador da Social Capital, Palihapitiya, definiu claramente uma janela crucial de 18 meses, período durante o qual o mercado irá avaliar e separar os modelos de negócios sustentáveis dos insustentáveis em IA.

A principal preocupação da Anthropic: receita pode ser retirada a qualquer momento, enquanto os custos de computação ficam travados por até 20 anos
A Zheshang Securities acredita que a receita da Anthropic é majoritariamente baseada em cobrança por uso, e as obrigações remanescentes de desempenho cobrem apenas cerca de 5,1 meses de receita anualizada. No entanto, o custo de poder computacional já está comprometido em US$895,4 bilhões em compromissos irrevogáveis, com prazos até 2045. As receitas podem ser reduzidas a qualquer momento, mas os custos não podem ser cancelados, criando uma lacuna temporal altamente assimétrica entre as duas, o que constitui a verdadeira restrição central da empresa.

Preços de criptomoedas
Mais


