
CRVW raport finansowy przekroczył oczekiwania, akcje wzrosły o 7% po zamknięciu handlu! Przychody w III kwartale wzrosły o 168% do 3,661 mld USD, skorygowana marża operacyjna wzrosła do 10%, roczna prognoza przychodów podniesiona do 13–13,3 mld USD
 2026/11/11 03:40
CoreWeave (CRWV) raport za trzeci kwartał tymczasowo złagodził obawy rynku dotyczące spowolnienia popytu na infrastrukturę AI. Przychody wzrosły o 168% rok do roku, marże przekroczyły oczekiwania, a spółka podniosła prognozę rocznego przychodu oraz skorygowanej operacyjnej marży. Po spotkaniu telefonicznym kurs akcji wzrósł o około 5% (po sesji chwilowo wzrost nawet o 10%). Jednak zobowiązania długu również dynamicznie rosną: na koniec kwartału dług osiągnął około 46,9 miliarda USD, a wydatki odsetkowe w Q4 mają pozostać znacząco wyższe od operacyjnego zysku. Narracja o wzroście trwa dalej, podobnie jak finansowa presja lewarowania.
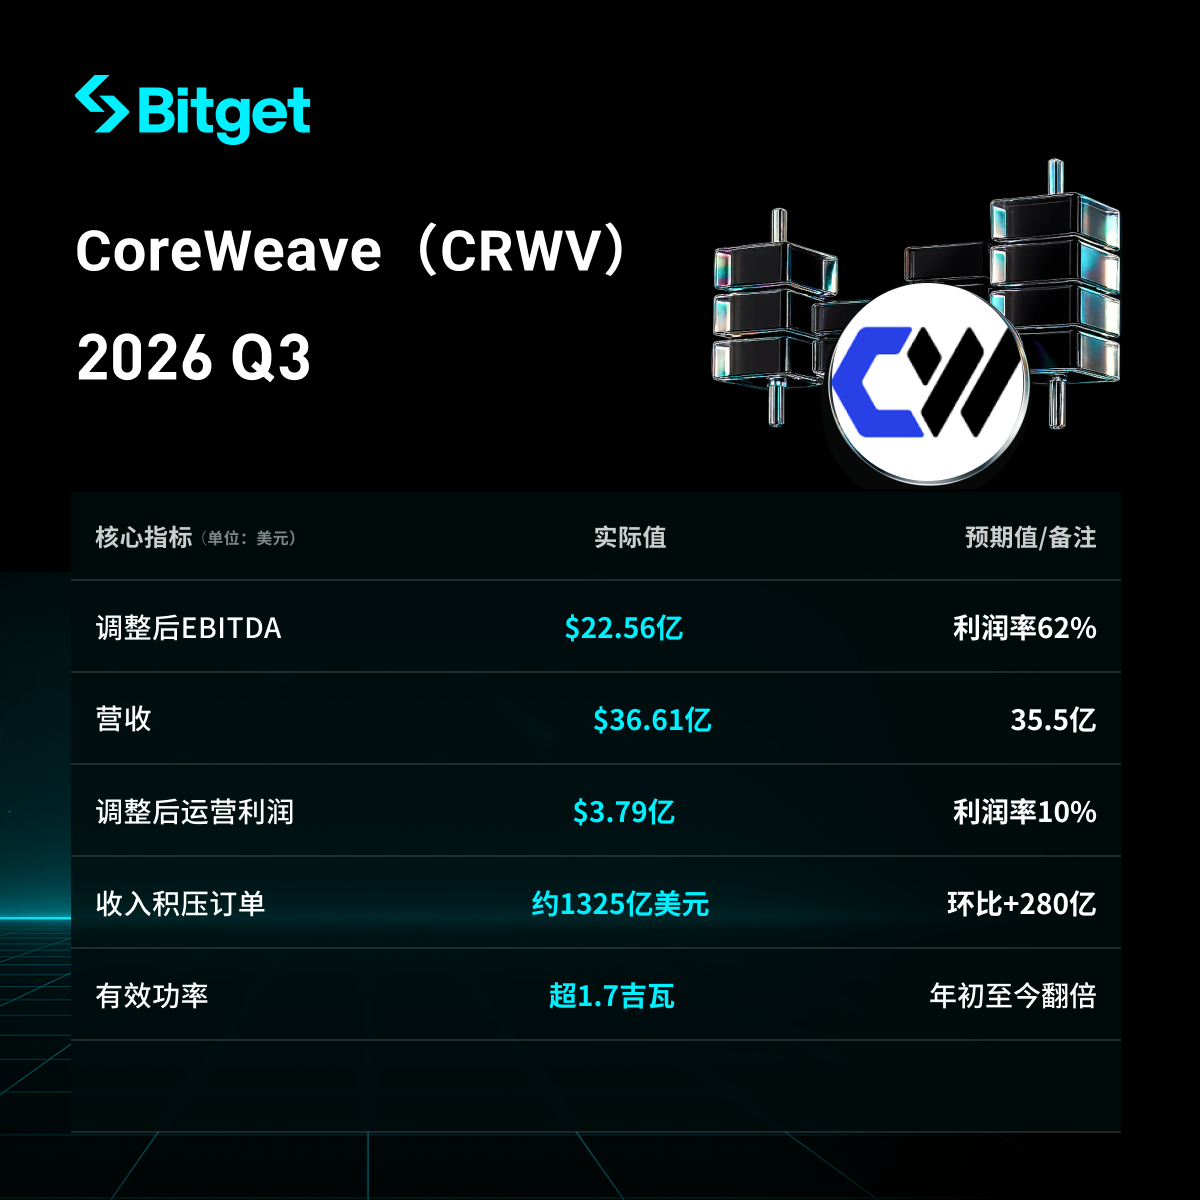
Kluczowe informacje
- Przychody Q3: 3,661 mld USD (+168% r/r, +42% q/q), wyraźnie powyżej oczekiwań rynku (3,55-3,56 mld USD), przekraczając również górną granicę własnych prognoz. Pierwszy raz kwartalny przyrost przychodów przekroczył 1 mld USD.
- Skorygowany EBITDA: 2,256 mld USD, marża 62%; skorygowany operacyjny zysk: 379 mln USD, marża operacyjna wzrosła do 10% (Q2: 5%, Q1: 1%), osiągnięto dwucyfrową wartość kwartał wcześniej niż zakładano.
- Zaległe zamówienia: ok. 132,5 mld USD (+28 mld USD q/q), podpisana całkowita moc ponad 4,6 GW, efektywna moc powyżej 1,7 GW (dwukrotny wzrost od początku roku).
- Prognoza przychodów na rok 2026 podniesiona do 13-13,3 mld USD (wcześniej 12,4-13,2 mld), prognoza skorygowanego operacyjnego zysku podniesiona do 1,275-1,375 mld USD (środek zakresu wzrost o ok. 26%), roczny wskaźnik przychodów pod koniec roku podniesiony do 20-21 mld USD.
- Nowy dług w kwartale: +11,8 mld USD, łącznie 46,9 mld USD, Q3 wydatki odsetkowe netto: 846 mln USD; w Q4 szacowane wydatki odsetkowe: 1,05-1,15 mld USD, czyli ok. 1,4 razy więcej niż skorygowany operacyjny zysk w tym samym okresie. CEO podkreślił, że nie będą emitować nieskarbowe długi matki w obecnym środowisku wysokich rentowności, głównie korzystając z finansowania zabezpieczonego kontraktami, zaliczek od klientów i przepływów operacyjnych.
1. Ogólne wyniki przychodów i zysków
| Przychody | 3,661 mld USD | +168% | Wyraźnie powyżej oczekiwań (3,55-3,56 mld USD), powyżej górnej granicy prognoz spółki |
| Skorygowany EBITDA | 2,256 mld USD | Znaczący wzrost | Marża 62%, powyżej oczekiwań (57,6%) |
| Skorygowany operacyjny zysk | 379 mln USD | Znaczący wzrost | Marża 10% (Q2: 5%) |
| Strata netto | 709 mln USD | Powiększa się | Strata netto na akcję: 1,27 USD, lepsza niż oczekiwana strata |
| Wydatki odsetkowe netto | 846 mln USD | Znaczący wzrost | Stanowi ok. 23% przychodów |
Kwartalny wzrost przychodów po raz pierwszy przekroczył 1 mld USD, głównie dzięki przyspieszeniu dostaw i korzystnemu otoczeniu cenowemu. Amortyzacja wyniosła 1,89 mld USD (ok. 52% przychodów), operacyjne przepływy pieniężne: ok. 1,98 mld USD, ale wydatki na nieruchomości i sprzęt sięgnęły 9,44 mld USD, co spowodowało znaczące zużycie gotówki. Nieograniczona gotówka: około 4,1 mld USD.
2. Zaległe zamówienia, moce i popyt
- Zaległe zamówienia: ok. 132,5 mld USD (wzrost z 104,2 mld USD na koniec czerwca, +2,4x r/r). W ciągu najbliższych trzech miesięcy spółka przewiduje otrzymanie około 9 mld USD zaliczek i depozytów od klientów.
- W tym kwartale przybyło ponad 200 MW efektywnej mocy, łącznie powyżej 1,7 GW, dwukrotny wzrost od początku roku. Podpisana całkowita moc ponad 4,6 GW (ponad 900 MW dodanych w tym kwartale), z czego międzynarodowa ekspansja (Indie, Indonezja, Hiszpania i inne) odpowiada za ponad 1,3 GW.
- Tylko ok. 37% podpisanej mocy jest aktywna. Cel na koniec roku: efektywna moc powyżej 1,85 GW pozostaje bez zmian.
- CEO Michael Intrator podkreślił, że zdolności firmy na 2027 są już praktycznie wyprzedane, a kwalifikowany popyt przewyższa dostępne moce ok. 10-krotnie; również w 2028 popyt jest silny. W tym kwartale ceny starszych GPU (Ampere, Hopper itd.) wzrosły o 30%-50%, a przedłużenia kontraktów na GPU zaplanowane na 2027-2028 mogą wygenerować do 10 mld USD rocznych przychodów bez dodatkowych nakładów kapitałowych.
Zarząd podkreślił politykę "kontrakt klienta najpierw, inwestycja potem", a inwestycje są powiązane z wcześniej zadeklarowanym popytem, zaliczki od klientów pomagają finansować budowę.
3. Prognozy roczne i nakłady kapitałowe
- Podniesiona prognoza przychodów na rok 2026: 13-13,3 mld USD (w Q4 przychody ok. 4,7-5 mld USD).
- Prognoza skorygowanego operacyjnego zysku podniesiona do 1,275-1,375 mld USD, środek zakresu o ok. 26% wyżej niż wcześniej, w Q4 przybliżony skorygowany operacyjny zysk ok. 800 mln USD (ponad dwa razy większy niż w bieżącym kwartale).
- Podniesiony cel na roczny wskaźnik przychodów pod koniec roku: 20-21 mld USD.
- Dolna granica rocznych nakładów kapitałowych podniesiona do 37-39 mld USD (wcześniej 35-39 mld USD). Q3 nakłady kapitałowe: ok. 14,5 mld USD, powyżej górnej granicy własnych prognoz. W Q4 przestrzeń wydatkowa ograniczona, część wydatków prawdopodobnie już zaliczona.
- Strategia finansowania: głównie oparta na opóźnionych kredytach powiązanych z poszczególnymi kontraktami klientów (DDTL), zaliczkach od klientów i przepływach operacyjnych, ograniczone nowe kapitały na poziomie spółki matki. CEO jasno zadeklarował, że spółka nie będzie emitować nieskarbowe długi matki w obecnym środowisku wysokiej rentowności.
4. Dług i presja finansowa
Na koniec kwartału zadłużenie wzrosło do ok. 46,9 mld USD (koniec czerwca: ok. 35,1 mld USD, początek roku: ok. 21,4 mld USD), w kwartale przybyło ok. 11,8 mld USD. Całkowite zobowiązania są wyższe (wraz z leasingami operacyjnymi itd.), kapitał własny akcjonariuszy: ok. 4 mld USD, ekstremalny poziom lewarowania. Wydatki odsetkowe netto w Q3 (846 mln USD) już przewyższają skorygowany operacyjny zysk za ten sam okres; w Q4 wydatki odsetkowe szacowane na ok. 1,1 mld USD, wciąż ok. 1,4 razy więcej niż operacyjny zysk.
Skumulowane zużycie gotówki netto w trzech pierwszych kwartałach roku jest znaczące. Spółka spłaciła część zadłużenia dzięki mechanizmowi powiązania kontraktu i podkreśliła, że "po spłaceniu długu infrastruktura stanie się ważnym źródłem przepływów gotówkowych". Analitycy wskazują jednak na strukturalne wyzwania: wysokie koszty odsetek, ciągłe nakłady kapitałowe wymagają dodatkowego finansowania oraz niepewność w polityce dotyczącej centrów danych (w niektórych miejscach głosowania ograniczają budowę nowych).
5. Reakcja rynku i perspektywy
Po publikacji raportu kurs akcji po sesji wzrósł o ok. 10% do okolic 54 USD, po rozmowie telefonicznej spadł do ok. 5%. W tym roku spółka zanotowała spadek ok. 32%, w porównaniu do szczytu z czerwca 2025 (ok. 183 USD), wcześniejsze raporty finansowe często powodowały presję na kurs. Obecne wyniki tymczasowo załagodziły obawy o "spowolnienie budowy AI", jednak wielkość długu, obciążenie odsetkami i tempo nakładów kapitałowych pozostają kluczowymi punktami rozbieżności.
CEO określił raport za ten kwartał jako "sygnał zwrotny": firma działa właściwie i wciąż zdobywa wybór klientów. Popyt (zaległe zamówienia, ceny, wyprzedanie mocy) jest silny, podaż (dostawy, ekspansja międzynarodowa) postępuje, ale koszty finansowania i ryzyko wykonania w modelu wysoko lewarowanym pozostają do dalszego monitorowania.
Ostrzeżenie o ryzyku: Powyższa treść ma charakter informacyjny i nie stanowi rekomendacji inwestycyjnej. Handel akcjami, kontraktami terminowymi oraz na lewarze wiąże się z wysokim ryzykiem – podejmuj decyzje ostrożnie zgodnie ze swoją sytuacją.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Prognoza nowych akcji na amerykańskiej giełdzie|Od straty do zysku netto 5,46 mln: Trójwymiarowy, platformowy biznes wysokiej jakości golfowej
Przekraczając linię zysków i strat, punkt zwrotny wzrostu już nadszedł.
Podstawowy CPI ponownie przekroczył oczekiwania, „jastrzębie” głosy Fed stają się coraz głośniejsze! Członek FOMC z 2027r. mówi wprost: inflacja jest gorąca
Prezes Federalnej Rezerwy w Chicago, Austan Goolsbee, stwierdził, że urzędnicy muszą rozwiązać problem wysokiej inflacji i określił październikowy raport dotyczący cen konsumpcyjnych jako niepokojący.
FDA dodała ostrzeżenie o „rzadkich chorobach oczu” do leków odchudzających, Novo Nordisk (NVO.US), Eli Lilly (LLY.US): brak dowodów potwierdzających związek przyczynowy
FDA wymaga, aby wszystkie leki GLP-1 były oznaczone ostrzeżeniem dotyczącym rzadkiej choroby oczu NAION; Novo Nordisk i Eli Lilly zaprzeczają związku przyczynowemu, a Citi twierdzi, że wpływ na wdrożenie jest ograniczony.


Ceny krypto
Więcej


