
Prognoza wyników finansowych AI chmur CoreWeave i Nebius za trzeci kwartał: weryfikacja i ponowna ocena zadłużenia po obniżce o połowę!
 2026/11/10 03:36
🔥 Radar gorących tematów amerykańskiej giełdy już dostępny! 3 główne trendy na giełdzie USA + 6 starannie wyselekcjonowanych akcji + 7 kluczowych wydarzeń w kalendarzu – gdzie są szanse na amerykańskim rynku w tym tygodniu? Kliknij link, by zobaczyć wszystkie 22 kierunki handlu na jednej grafice→
1. Szybki przegląd kluczowych punktów inwestycyjnych
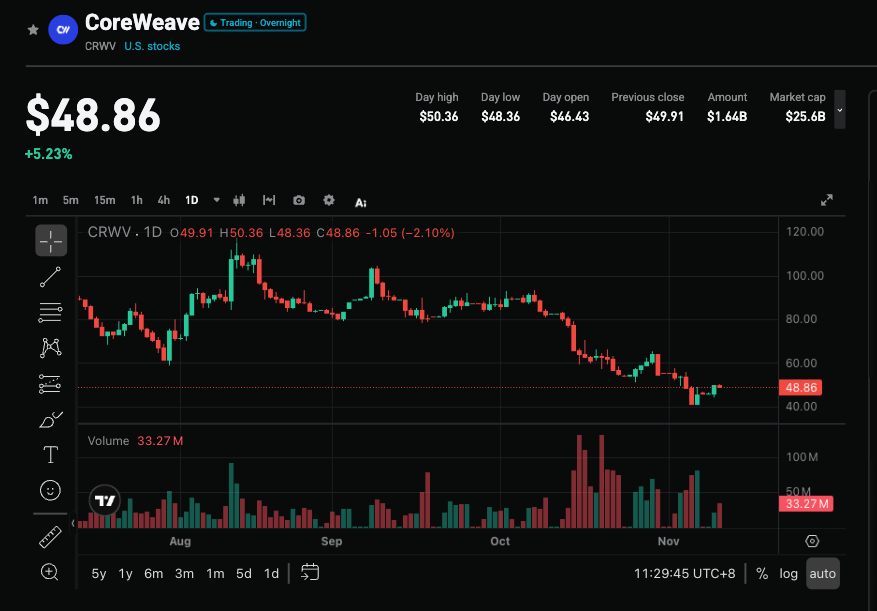
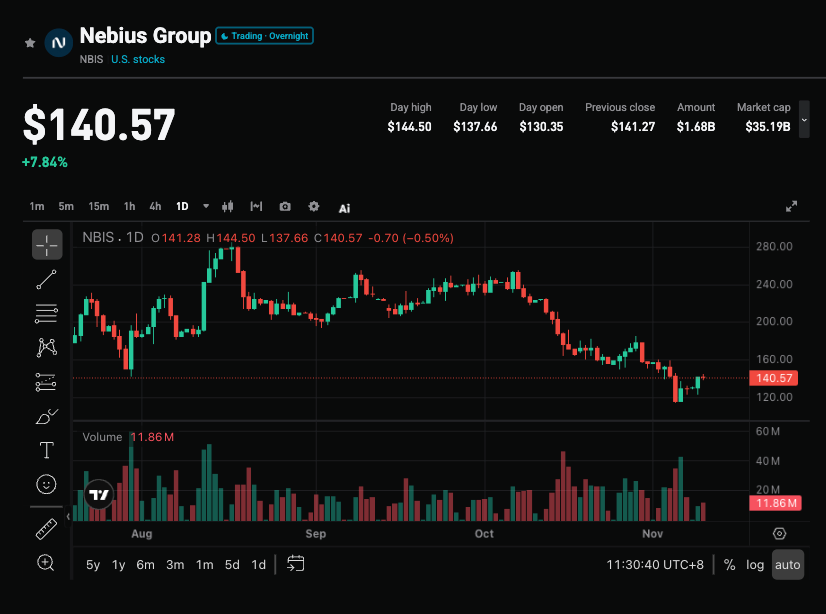
CoreWeave (CRWV.US) ogłosi wyniki za trzeci kwartał 2026 roku 10 listopada, a Nebius (NBIS.US) zrobi to 12 listopada. Konsensus rynkowy przewiduje, że przychody CoreWeave wyniosą około 3,55 mld USD, a Nebius około 908 mln USD. Oba wyniki są zbliżone do oczekiwań, więc przestrzeń do pozytywnego zaskoczenia jest ograniczona; jednak marża EBITDA wynosi odpowiednio ok. 58% i 39%, podczas gdy obie firmy nadal odnotowują stratę na akcję. W ciągu ostatniego miesiąca kursy obu spółek gwałtownie spadły – odpowiednio o ok. 44% i 36%, niemal sięgając połowy swojej wartości. Główny problem przesunął się z popytu na rynek do trwałości finansowania wysoko lewarowanego. Najnowsze raporty finansowe i konferencje sprawdzą, czy środki finansowe są na miejscu, czy marże mogą się utrzymać oraz jaki jest postęp w dywersyfikacji klientów.
2. Cztery główne obszary uwagi
Fokus 1: Czy wysoki wzrost przychodów zneutralizuje obawy o finansowanie?
Obie firmy wciąż wykazują silną trajektorię wzrostu. Przychody CoreWeave według konsensusu na ten rok wyniosą ok. 12,86 mld USD, a w 2027 roku mają wzrosnąć do 26,47 mld USD (wzrost o ok. 106%); Nebius odpowiednio 3,37 mld USD teraz i do 11,98 mld USD w 2027 roku (+255%). Wzrost wspierają zamówienia CoreWeave o wartości ponad 129 mld USD oraz długoterminowe kontrakty Nebius na ponad 40 mld USD. Jednak prognozy analityków już nadrobiły tempo – zakres możliwego pozytywnego odchylenia w III kwartale jest bardzo wąski (CoreWeave tylko o ok. 0,06%, Nebius ok. 0,96%), więc same liczby nie będą prawdopodobnie głównym katalizatorem.
Fokus 2: Trwałość zadłużenia i nakładów inwestycyjnych
CoreWeave ma około 50 mld USD zadłużenia, a w połowie października rentowność obligacji zapadających w 2031 roku niemal sięgnęła 16%, a spread CDS wzrósł do ok. 1 200 punktów bazowych. Firma w sierpniu podniosła nakłady inwestycyjne do 35-39 mld USD, około trzykrotnie więcej niż prognozowane przychody w 2026 roku. Nebius ma mniejsze zadłużenie – dopiero co podpisał uprzywilejowane zabezpieczone finansowanie o wartości 3,5 mld USD (tylko na 364 dni, SOFR+275-350 pb) i poszukuje finansowania opartego na zabezpieczeniu kontraktami. Kluczowe pytanie rynkowe przesunęło się z "czy klienci potrzebują mocy obliczeniowej" na "czy kredytodawcy będą dalej finansować".
Fokus 3: Marże oraz ścieżka do swobodnych przepływów pieniężnych
To właśnie ok. 58% marży EBITDA CoreWeave jest filarem ich logiki spłaty zadłużenia, a marża Nebius na poziomie ok. 39% szybko rośnie z niskiej bazy. Spadek marż w którejkolwiek ze spółek może wzmocnić pogląd, że "ekonomia wynajmu GPU nie jest tak atrakcyjna, jak sugeruje tempo wzrostu". Inwestorzy szczególnie oczekują od CoreWeave przedstawienia harmonogramu wejścia w dodatnie przepływy pieniężne rozciągającego się do 2030 roku oraz od Nebius konkretów odnośnie refinansowania krótkoterminowego zadłużenia.
Fokus 4: Koncentracja klientów i dywersyfikacja działalności
Głównymi klientami CoreWeave są Microsoft, OpenAI i Meta, co przyczynia się do ryzyka koncentracji; CEO od czasu debiutu giełdowego sprzedał akcje warte niemal 1 mld USD, co obecnie może budzić wątpliwości ładu korporacyjnego. Po stronie Nebius, Palantir wskazał go jako preferowanego partnera w zakresie infrastruktury AI dla podmiotów państwowych i sfinalizował przejęcie Inferize w celu wzmocnienia możliwości inference. CoreWeave planuje natomiast ekspansję w Danii oraz od czwartego kwartału budowę światowej sieci AI obejmującej ZEA, Indie, Indonezję, Singapur, Australię, Koreę Południową i Japonię. Czy nowe zamówienia przegonią obecnych największych dostawców chmury i AI-labów – to kluczowy punkt do obserwacji.
3. Ryzyka i szanse idą ramię w ramię
Czynniki wzrostu:
- Zarząd jasno wskaże źródła finansowania nakładów inwestycyjnych i przedstawi wiarygodną ścieżkę do dodatnich przepływów pieniężnych (szczególnie do 2030 roku).
- Marże pozostają stabilne bądź przewyższają oczekiwania, a baza klientów wyraźnie się dywersyfikuje.
- Po publikacji wyników spadną rentowności obligacji i spready CDS, potwierdzając poprawę nastrojów na rynku kredytowym.
Ryzyka spadkowe:
- Konferencja poświęcona jest głównie problemom refinansowania i niejasnym komunikatom, co rynek interpretuje jako fiasko finansowania.
- Spadek marż lub pojawią się oznaki przymusowego ograniczenia nakładów inwestycyjnych.
- Brak poprawy w koncentracji klientów, dodatkowo potęgowany sprzedażą akcji przez CEO lub pytaniami o dawną spółkę-matkę Yandex.
4. Rekomendacje dotyczące strategii handlowych
Argumenty za wzrostem: Jeśli okaże się, że fundusze są zabezpieczone, marże stabilne, a nowe zamówienia świadczą o dywersyfikacji klientów, rynek może uznać, że spadek powyżej 40% zbyt mocno odzwierciedla pesymistyczne oczekiwania i pojawi się przestrzeń do odbudowy wyceny. Średni cenowy cel analityków dla CoreWeave to ok. 131,41 USD (implikowany wzrost o ok. 183%), a dla Nebius ok. 286,53 USD (ok. 121% wzrostu), podczas gdy wskaźnik EV/EBITDA już wyraźnie się skurczył.
Ryzyka dla niedźwiedzi: Jeśli kluczowe dane będą zgodne tylko z oczekiwaniami, a konferencja nie odpowie na pytania o finansowanie i przepływy pieniężne, prawdopodobieństwo dalszej presji na kurs rośnie – a rynek obligacji może sygnalizować problemy jeszcze silniej niż kursy akcji.
Kluczowe dane:
- Przychody i marża EBITDA w Q3 oraz rozmiar straty na akcję
- Źródła finansowania nakładów inwestycyjnych i harmonogram przepływów pieniężnych
- Postępy w nowych zamówieniach i dywersyfikacji bazy klientów
- Zmiany rentowności obligacji/spreadów CDS
Zalecenia operacyjne: Gdy wyniki oraz konferencja dadzą jasno pozytywne sygnały nt. finansowania i przepływów pieniężnych, można rozważyć pozycjonowanie po korekcie; w przypadku niejasnych deklaracji lub braku poprawy wskaźników kredytowych, należy uważać na krótkoterminowe ryzyko zmienności i nie gonić za ceną. Wysokość pozycji i stop loss należy elastycznie dostosować do własnej tolerancji ryzyka.
Zastrzeżenie: Powyższe treści mają wyłącznie charakter informacyjny i nie stanowią porady inwestycyjnej.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Prognoza nowych akcji na amerykańskiej giełdzie|Od straty do zysku netto 5,46 mln: Trójwymiarowy, platformowy biznes wysokiej jakości golfowej
Przekraczając linię zysków i strat, punkt zwrotny wzrostu już nadszedł.
Podstawowy CPI ponownie przekroczył oczekiwania, „jastrzębie” głosy Fed stają się coraz głośniejsze! Członek FOMC z 2027r. mówi wprost: inflacja jest gorąca
Prezes Federalnej Rezerwy w Chicago, Austan Goolsbee, stwierdził, że urzędnicy muszą rozwiązać problem wysokiej inflacji i określił październikowy raport dotyczący cen konsumpcyjnych jako niepokojący.
FDA dodała ostrzeżenie o „rzadkich chorobach oczu” do leków odchudzających, Novo Nordisk (NVO.US), Eli Lilly (LLY.US): brak dowodów potwierdzających związek przyczynowy
FDA wymaga, aby wszystkie leki GLP-1 były oznaczone ostrzeżeniem dotyczącym rzadkiej choroby oczu NAION; Novo Nordisk i Eli Lilly zaprzeczają związku przyczynowemu, a Citi twierdzi, że wpływ na wdrożenie jest ograniczony.


Ceny krypto
Więcej


